
投资中的仓位管理也是可以量化的
关于仓位的管理,我之前并没有一个非常明确的认识,难道仅仅根据经验自行确定吗?有没有一个很好的量化方法来衡量仓位呢,我从各种渠道公众号文章、雪球、财经论坛以及其他一些自媒体等找到了几种比较典型的仓位量化策略,现在介绍给大家。
凯利公式
大名鼎鼎的凯利公式,很多投资大佬都在使用它来做仓位控制,这里用的是一个简化版本:
F=2P-1,其中F是仓位比例,P为获胜概率,只有指数估值在历史中位数(50%)以下时,即我们的获胜概率P大于0.5,我们才会投入一定比例的仓位。
注:**获胜概率大致可以这样估算,P=1-中证全指PE/PB估值历史分位点;**比如说中证全指PE估值目前只比历史上30%的时间高,那么我们的仓位是多少呢:F=2P-1=2*(1-30%)-1=40%。
假如说我们刚刚开始准备投资,不知道股市目前这个阶段应该投入多少仓位,就可以通过凯利公式来判断目前应该建立多少底仓合适。
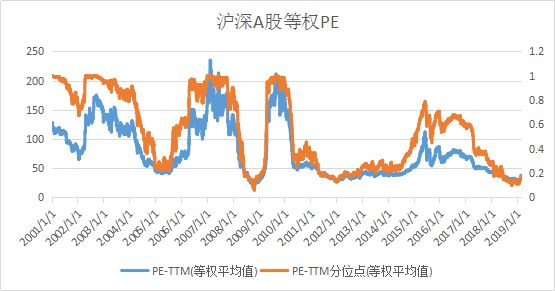
时间
PE-TTM(等权)
PE-TTM分位点(等权)
2019/2/20
32.3945
0.151
比如:2019/2/20沪深A股PE-TTM分位点(等权平均值)为15.1%,通过凯利公式计算的A股仓位就是:F=2P-1=2*(1-15.1%)-1=69.8%,约等于70%。仓位应该随着指数估值的下降进一步增加,实现越跌越买。
这个方法我们是在@码农滚雪球的公众号看到的,这里一并感谢。
经验公式
F=(1-P)±15%,其中F是仓位比例,P用中证全指PE或PB历史分位点表示,以2019年2月20日的数据为例:
时间
PE-TTM(等权)
PE-TTM分位点(等权)
2019/2/20
32.3945
0.151
F=(1-P)±15%=(1-15.1%)±15%,持仓比例范围为:70%—100%,也就是说在当前A股的估值水平下保守的人仓位应该在70%左右,激进的人就已经满仓了。
当然了这只是一个经验公式,不同风险承受能力的人可以对这个公式进行调整,比如我是一个比较保守的人,那么这个公式可以改成F=(1-P)-20%,也就是在2019年2月20日这个时点,我的A股仓位是F=(1-P)-20%=(1-15.1%)-20%=65%。
对公式进行调整,市场估值越低的时候买入的越多。这个方法参考了@阿甘数量化的公号文章。
长赢指数投资
益达在2018年11月14日发布了公众号文章“钻石底”其中有这样一段话:
钻石底的文章里,我给过建议,最保守的朋友,仓位也不要低于60%;最激进的朋友,仓位不要高于85%。
我们来看一下当时A股的估值情况,这里就不重复贴图了,看前面的。
时间
PE-TTM(等权)
PE-TTM分位点(等权)
2018/11/14
31.6516
0.1354
时间
PB-TTM(等权)
PB-TTM分位点(等权)
2018/11/14
1.9313
0.0784
根据当时的数据分析,益达认为A股整体的等权PE在30倍左右,PB在2以下就是钻石底了。
这里益达给的建议是:最保守的朋友,仓位也不要低于60%;最激进的朋友,仓位不要高于85%。
那么益达的公式可能是这样子滴:
最保守的朋友:F=(1-P)-25%=(1-13.5%)-25%=62%
最激进的朋友:F=(1-P)=1-13.5%=87%。
总结
“模糊的正确胜过精确的错误”,巴菲特说过的这句话现在被广为传颂,确实是这样的。以上的三种方法都不能给出精确的计算,但对控制仓位来说真的是非常好的方法了,我自己呢会将三种方法综合在一起做一个决策。
方法一仓位建议:70%
方法二仓位建议:70%—100%
方法三仓位建议:60%—85%
综合决策我选择仓位70%,看来我还是偏保守的的投资者。