
如何快速看懂保险行业公司和中国平安分析10:好公司
前面花了9篇文章把保险和保险行业的基础知识、以及保险是不是好行业都说明白了,接下来是好公司-好价格部分。本篇内容为第四章:好公司。全文约6000字。
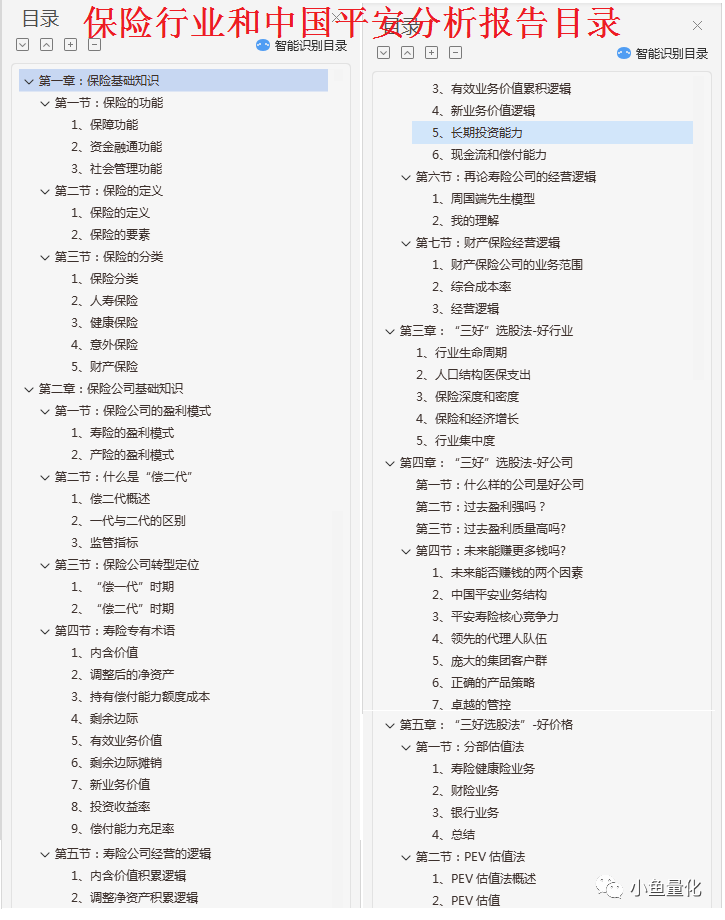
之前的八篇文章链接和整篇文章的目录如下:
如何快速看懂保险行业公司和中国平安分析3:保险公司的盈利模式
如何快速看懂保险行业公司和中国平安分析4:“偿二代”和保险公司的转型
如何快速看懂保险行业公司和中国平安分析8:再论寿险经营逻辑及财险逻辑
好公司
第四章:“三好”选股法-好公司
第一节:什么样的公司是好公司
讨论一个公司是不是好公司,回答好以下这三个核心问题就够了:
Ø 公司过去的盈利能力强吗?分析历史年报及各类数据资料,在历史上公司赚钱多不多,增长高不高;
Ø 公司过去的盈利质量高吗?可以通过净资产收益率ROE衡量,还可以对于同行业公司;
Ø 公司未来可以赚更多钱吗?那些原本就优秀、诚信的好公司,未来继续优秀的可能性更大,所以历史上一向优秀的企业就很值得我们关注和审视。
用接下来的文章回答上面三个问题。
第二节:过去盈利强吗?
中国平安集团是拥有金融全牌照的综合金融集团,主要业务有:寿险及健康险、财产保险、平安银行、资产管理、金融科技与医疗科技业务等五大业务板块。
我们来看一下中国平安集团2019年业绩:
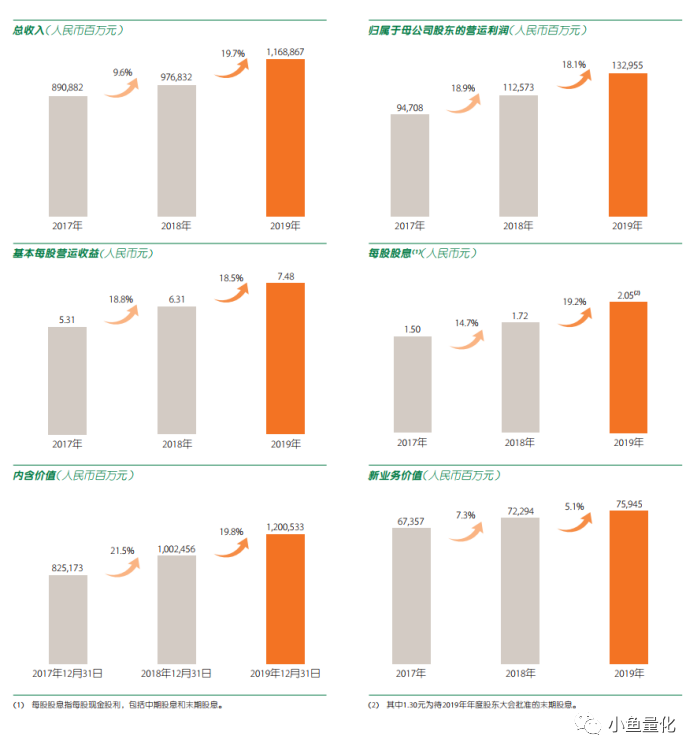
中国平安2019年年报显示:平安集团全年实现归属于母公司股东的营运利润1,329.55亿元,同比增长18.1%,营运ROE为21.7%;归属于母公司股东的净利润1,494.07亿元,同比增长39.1%。其中寿险及健康险业务实现营运利润889.50亿元,同比增长24.7%。平安产险综合成本率96.4%,持续优于行业,实现营运利润209.52亿元,同比增长70.7%;平安银行实现净利润281.95亿元,同比增长13.6%。零售业务营业收入和净利润同比分别增长29.2%、 13.8%。
一年期新业务价值为759.45亿元,同比增长5.1%;2019年末集团内含价值为12005亿元,较年初增长19.87%;剩余边际余额为9184亿元,较年初增长16.76%;保险资金投资组合总/净投资收益率为7.0%/5.2%,同比上升3.4/0pct。
从这些核心数据可以看出,中国平安2019年的业绩非常优秀。以下是年报中近三年的核心数据,包括,总收入、归母净利、总资产、归母净资产、内含价值、新业务价值等主要经营数据。中国平安万亿规模,成长性以上很好。
三年数据还是太少,通过数据网站,将中国平安A股上市以来的这些核心数据统计整理出来,
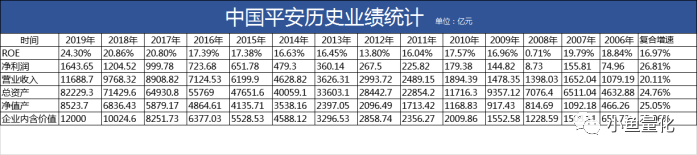
A股上市13年以来:
代表盈利能力的ROE平均值为16.97%。
净利润复合增速:26.81%;
营业收入复合增速:20。11%;
总资产复合增速:24.76%;
净资产复合增速:25.05%;
企业内含价值复合增速:25.06%;
这些动辄超过20%的增长速度,意味着中国平安是神一般的增长速度!中国平安的优秀,可见一斑!
那么第一个问题,公司过去的盈利能力强吗?就有了答案,中国平安过去的盈利能力是极强的。
2008年各个关键指标都大幅下降,大家可以去搜索“富邦事件”了解下。站在当时会认为对平安的影响巨大,但经过十几年发展,中国平安的经营管理能力、应对风险的能力早就今非昔比。
第三节:过去盈利质量高吗?
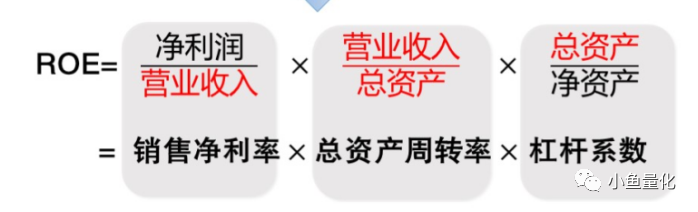
评价盈利质量高的最好一个指标是ROE,在财务报表中的归属于母公司普通股股东的ROE。在某一项生意中,花费了100万的本金,在一年的时间里赚了20万,那么回报率ROE=20万/100万=20%;根据杜邦分析法,可以把ROE分解为三个指标的乘积,分别是净利率、总资产周转率和杠杆系数,见如下公式;对于保险、银行这样的金融企业属于高杠杆系数企业。
比如某保险公司的投入100万本金做保险生意,通过吸收保费等途径,可以把总资产做到1000万,相当于是十倍杠杆,一年赚20万,它的总资产收益率=20万/1000万=2%;净资产收益率ROE=20万/100万=20%。
那么ROE多高算是高,多低算是低呢?根据过往的经验:
10%,算是及格线;
15%,算是良好;
20%,就是非常优秀了;不过能够常年保持20%以上ROE的公司都是凤毛麟角的,在A股三千多家公司中也没有几家。
如果一家公司过去5年ROE都能保持在15%或者以上,我们认为其盈利能力不错;
如果一家公司的ROE能常年比自己的竞争对手高一截,那么就认为它具备独特的竞争力,是一家好公司。具体到本案例,中国平安在A股上市险企中的ROE处于什么水平呢?见下表:
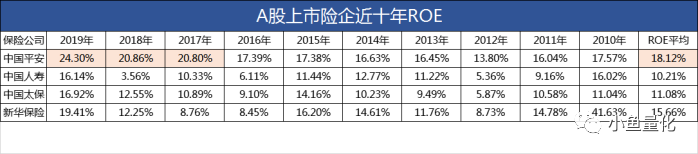
中国平安近十年平均ROE超过18%,近三年连续三年超过20%,经营越来越好;明显高出其他三年主要险企一大截;ROE与中国平安最近接的是新华保险十年平均15%,但是ROE极不稳定,2010年ROE是不太正常的,一年的数据拉高了十年的平均值。
且其他几家在市值方面与中国平安差距巨大,2020年4月底,
中国平安:1.36万亿;中国人寿:8067亿;中国太保:2788亿;中国人保:2008亿元;新华保险:1402亿元。
长期以来中国平安的ROE高出竞争对手一大截,这也说明中国平安的PEV长期高于其他竞争对手的原因所在。
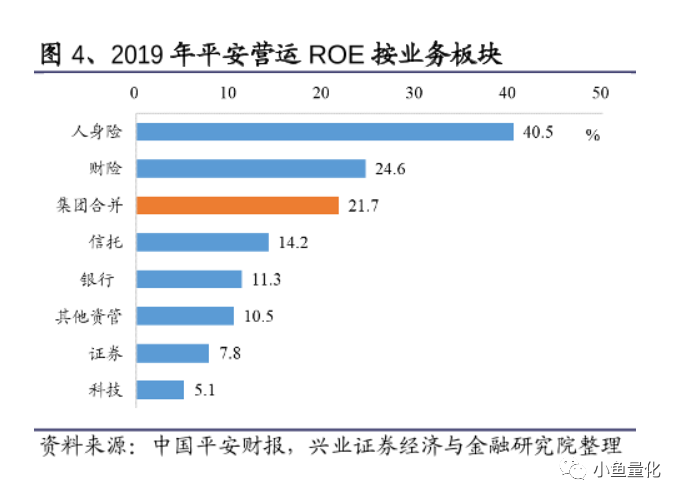
如上图所示,为2019年中国平安各业务板块ROE情况,单独拿寿险来说ROE高达40%;其他财险、信托、银行的ROE也具有较强的竞争力。综合到整个集团ROE超20%。
衡量普通上市公司盈利能力的指标还有毛利率和净利率,但保险公司的经营模式与普通制造业不太一样,接下来下一个章节,分析核心竞争力的时候会讲到。
第四节:未来能赚更多钱吗?
1、未来能否赚钱的两个因素
中国平安未来还会不会赚更多钱?
**因素之一是:**有没有长长的赛道,也就是所处的保险行业还有没有巨大的成长空间,这个我们已经在“好行业”章节分析了,中国的保险行业目前依然处于成长期,未来大概率还有10-15年的高速发展期。
**因素之二是:**中国平安相比于同行业的竞争对手有哪些核心竞争力,这些核心竞争力就是公司未来保持优势地位的关键。
2、中国平安业务结构
平安综合金融布局始于 1993 年,至今形成保险、银行、资管并行的综合金融体系。保险是目前整体利润的核心来源,2019年集团实现归母营运利润 1330 亿元,同比增长 18.1%,其中寿险业务贡献 69%、产险业务贡献 16%,保险合计贡献 85%。银行、资管、科技及其他业务分别贡献 13%、8%、3%、-4%。
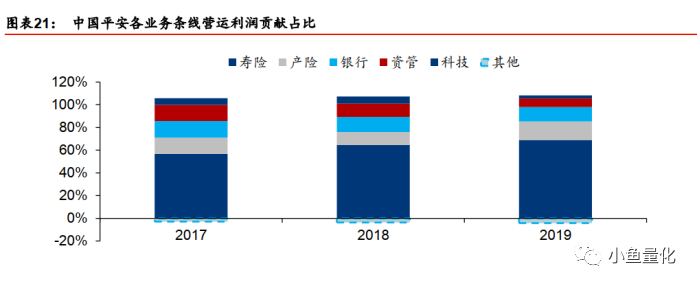
所以,我们只需要关注营运利润占比最大的寿险健康险、产险、银行和资管四个部分即可。四者合计占比达到了营运利润的106%。
3、平安寿险核心竞争力
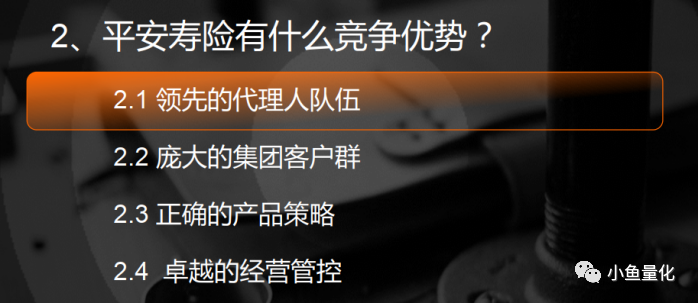
关于平安寿险的核心竞争力,我们看看内部人士是怎么说的。2017年11月20日中国平安开放日,平安集团CFO兼总精算师姚波先生了,做了一个报告《中国平安寿险价值深度解析二》,为我们详细的阐述了平安寿险的核心竞争力,共有四个部分:领先的代理人队伍、庞大的集团客户群、正确的产品策略、卓越的经营管控。
4、领先的代理人队伍
在保险产品的设计上,各家保险公司能力差距不大,比如A保险公司推出了一个热门产品并且大卖,那么B保险公司能马上在很短的时间推出保障功能、投资功能差不多的产品,你家的精算师会设计我家的精算师也不差嘛;在投资能力上,各家保险公司投资端有差异,但也不是特别明显。
各家保险公司之间最明显的差距还是在负债端,也就是营销团队的销售能力上。而销售能力的强弱,直接影响了保险公司在发展战略执行效果上的差异。前文在介绍新业务价值的时候,提到了两个关键指标,新业务价值 = 新单保费 × 新业务价值率,因此新业务价值的增长主要受新单保费规模和新业务价值率两方面影响,新业务价值率和新单保费规模都和销售代理人团队息息相关。
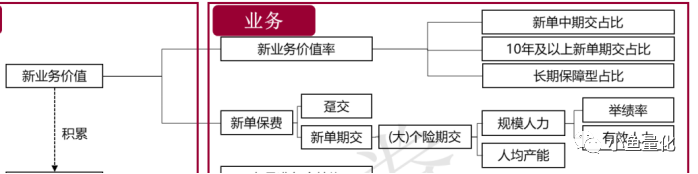
通常来说:
Ø 代理人渠道保费新业务价值率高于银保渠道;
Ø 期缴保费的新业务价值率高于趸交;
Ø 保障型产品新业务价值率高于理财型产品。
期缴保障型产品主要来自代理人销售。所以,代理人产能是观察保险公司新业务价值增长的一个重要指标,代理人产能主要是受到代理人规模增速和人均产能的影响。
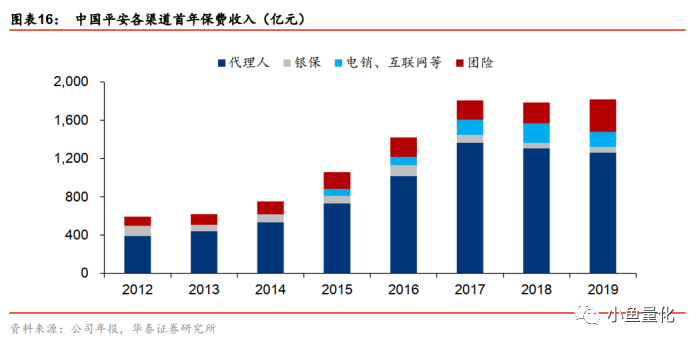
新业务价值率方面保证代理人渠道占比:
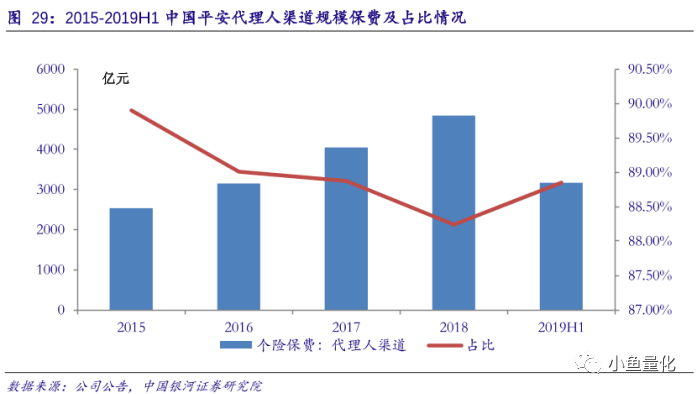
我们来看看中国平安的个险代理人渠道销售占比情况,如下图表所示。通过代理人团队销售额保费规模持续多年高速增长,代理人渠道近5年规模保费占比近9成,足够优秀。
规模保费方面看代理人规模和绩效:
在代理人准入方面,平安不追求代理人规模的快速增长,而是通过“优才计划”吸纳高学历高能力人才,提高高素质代理人占比,夯实代理人队伍质量;其次,在代理人管理方面,在总数量达到 100 万后,平安开始调整代理模式,落实区域竞争机制,强化以业绩为导向的激励与淘汰机制;在代理人培养方面,除系统化的培训外,平安通过全面数据化赋能代理人,驱动经营效率,加强公司运营和客户服务;最后,在考核体系的设计上,兼顾局部与整体,平衡短期与长期业绩的协同。
2015-2017 年平安代理人队伍数量翻倍,目前正处于调整期,主动筛除产能较低的代理人,结合行业清虚的持续推进,因此 2019 年代理人总数有所下滑,从 141.7万下降到 116.7 万,但人均每月新保单数量稳步增加,每月平均产能不断提升,显著领先同业。2019 年在新单下滑的背景下,代理人月均收入不降反升,同比小幅提升 0.2%至 6309元,主要源于人均价值创造持续提升。
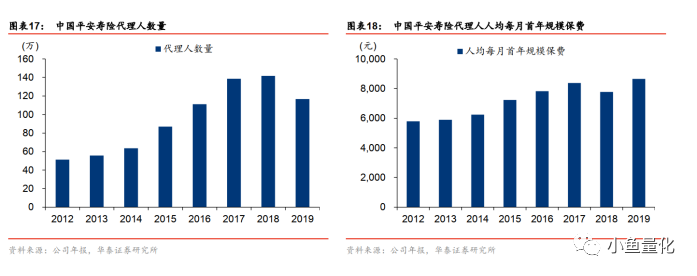
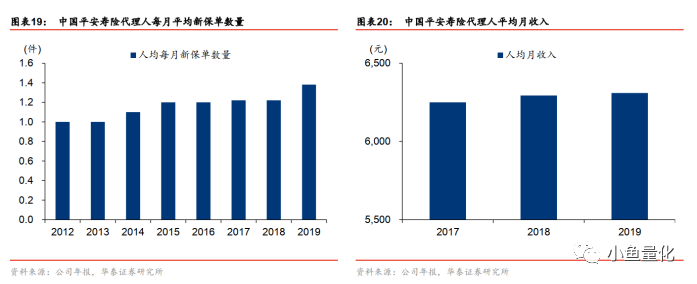
以上是中国平安代理人内部数据的对比,在结合行业其他主要工作做下对比:
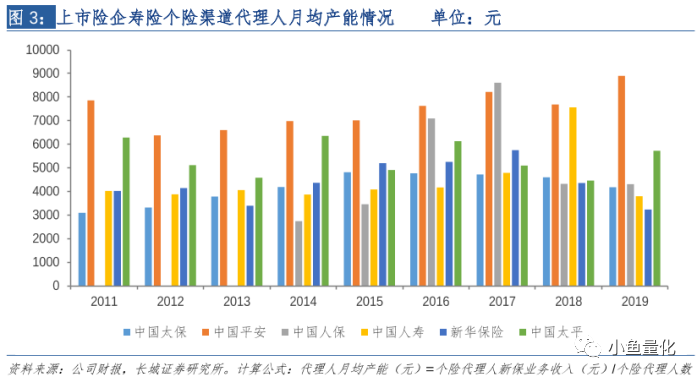
2011年-2019年中国平安代理人月均产能大幅领先其他险企,且较为平稳。2017年中国人保月均产能超过中国平安,但是我们观察一下发现人保的代理人月均产能并不稳定,忽高忽低;
5、庞大的集团客户群
平安将金融+科技定义为核心主业,不能增强金融+生态赋能,构建 “金融服务、医疗健康、汽车服务、房产服务、智慧城市” 五大生态圈,优化综合金融获客渠道与质效。
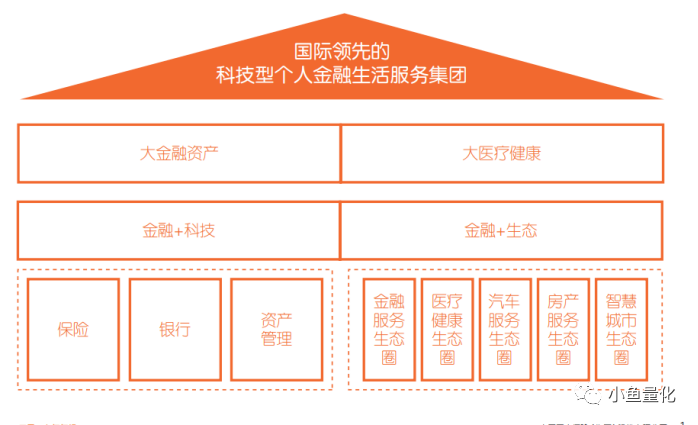
截至2019年,平安互联网用户量5.16亿,其中科技公司用户量3.56亿,核心金融公司用户量3.70 亿。
这些庞大的生态圈客户,未来他都是可以帮助寿险代理人转化成寿险客户。这些客户有平安人寿的,有产险的,有信用卡,有平安零售的等等。积累了大量的互联网用户,我们的互联网用户超过4亿。这些用户都是未来可以转化成为寿险客户的资源。
在这个过程当中,我们一直强调综合金融模式是一个客户多个产品,一个客户多个产品带来的好处是什么呢?三点,第一个是客户的忠诚度会非常高,第二个开发难度也会更加低,因为他本身对平安的服务、平安的产品相对比较熟悉,代理人找到他之后,开发的难度就会低很多。第三个交叉销售,很多产品和服务让代理人可以培育更好的跟客户之间的关系,同时又可以带来更高的收入。
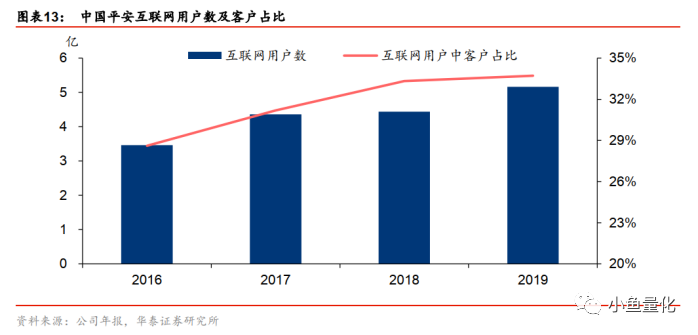
从客户情况看,互联网用户数量过去三年复合增长率为 14.3%,转化为客户的比例保持稳定;且客均合同数、持有多家子公司合同的客户占比不断提升,2019 分别达到 2.64 件、36.8%,集团互联网、金融生态战略卓有成效。
静态来看,可以通过多维度数据横向比较,总结相同类型的用户,预测其保险需求,精准投放销售;动态来看,随着时间长度的提升,获得用户随年龄演变而产生的不同保险需求数据,可以错位地提供用户画像。最终这些用户数据,将间接降低获客成本,构建平安长期竞争壁垒。
6、正确的产品策略
在正确的产品策略这个环节,主要讨论两个问题,一个是,中国平安的产品结构;另一个是,利率敏感性的问题。
中国平安产品结构优势:
前文我们探讨了保险公司的“偿二代”转型,“偿二代”实施后,各保险公司均开始积极转型,已经改为主要销售保障类保险。转型以后的保险企业逐渐降低了对利差的依赖,改为侧重对费差和死差的依赖。所以,依据保险公司目前改革后盈利模式,应该将保险公司定位于稳定增长的消费性企业。重点关注保险作为一个消费类企业,其商品的销售经营情况。那么我们来观察一下中国平安的产品结构:
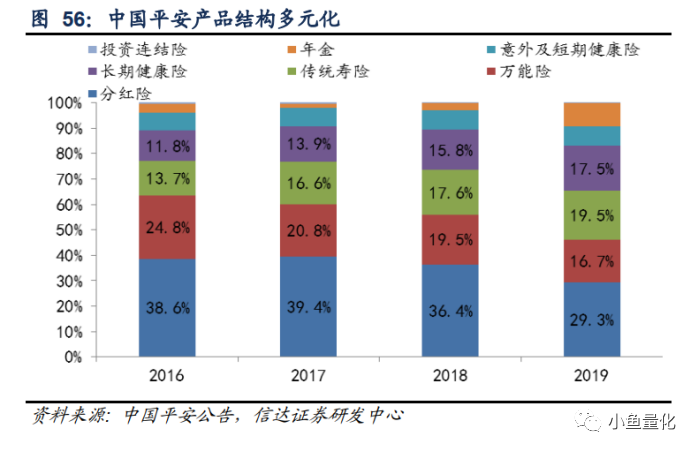
中国平安的寿险部分采取传统、分红和万能均衡发展的策略,这些规定产品保证利率都不高,得以通过新单业务增加来消化此前的高利率保单,降低利率敏感性。我们看上图最近四年的统计数据,占比最多的分红险和万能险的比例在持续性的减少,而新业务价值率高的传统寿险和长期健康险这类保障型保险的占比在不断提高,最新的2019年两者占比达到了37%。
再看下新单保费的结构,如下图表:
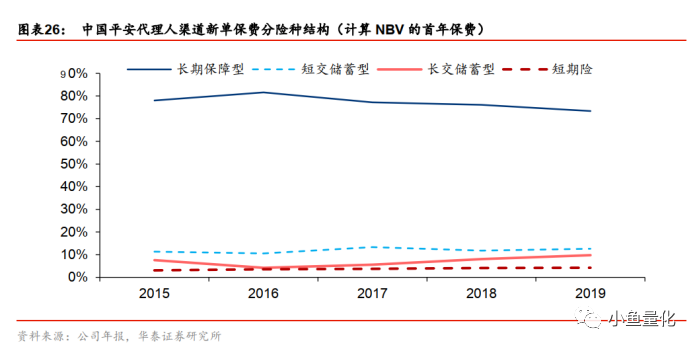
2019 年平安寿险产品以保障型产品为主导,辅以储蓄型产品和短期险种,均衡发展。实现长期保障型首年保费 476.6 亿,占比 45.4%,短交储蓄型首年保费 391.3 亿,占比 37.2%。以上数据我们也看到了保单结构在持续优化,将“偿一代”时期以利差为主的盈利模式,逐渐转型为“三差”平衡的一个状态,公司抵御风险的能力就会强大许多。
中国平安利率敏感性优势:
通过寿险公司财报数据中披露的内含价值敏感性测试,我们可以看到投资收益率上下浮动50个基点时,对有效业务价值和新业务价值的影响。这个数据可以用来观察各公司的利差依赖程度,浮动越大,说明投资收益不达预期时,内含价值缩水成分较大,内含价值的不确定性更大。
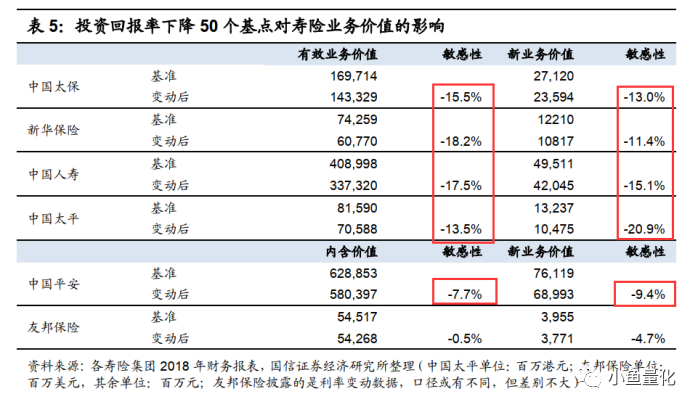
对中国市场的几大保险公司利率敏感性做对比发现,当投资回报率下降50个基点(0.5%)时,中国平安、中国太保、新华保险、中国人寿寿险业务新业务价值敏感性分别为-9.4%、-13.0%、-11.4%、 -15.1%;有效业务价值敏感性分别为-7.7%、-15.5%、-18.2%、 -17.5%;中国平安表现最为优秀处于行业领先地位;距离香港的友邦保险还有一定的差距,也是平安未来目标。
这里仅仅是寿险部分,中国平安集团总的内含价值利率敏感性是多少呢,2019年财报也进行了披露。投资收益率下降50个基点,中国平安集团总的内含价值仅仅下降4.77%。
优良的利率敏感性来源于中国平安产品结构的多元化,上文已阐述中国平安的寿险部分采取传统、分红和万能均衡发展的策略。
不同于传统寿险投资风险由保险公司承担,分红险和万能险负债现金流具有部分浮息债的特性,分红和万能投资风险由客户和保险公司共同承担。随着市场利率下行,公司可以下调分红水平和结算利率,投资收益率敏感性较低。根据平安2017年开放日PPT,投资收益率增加50bp 对分红保障型和分红储蓄型影响分别为2%、11%,小于对传统保障型(9%)和传统储蓄型(18%)影响。
7、卓越的管控
此部分主观定性分析不是我擅长的,其实在上文中国平安核心竞争力4、5、6中已有表述。