
2020年11月投资思考观察与投资复盘合集
这篇月度合并版把2020年11月围绕「投资思考观察与投资复盘」发布的 2 篇记录合并成一份完整的阅读材料,时间从2020年11月21日到2020年11月25日,正文约 2258 字。
原文分别发布于2020年11月21日、2020年11月25日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
11月21日:2020年11月投资思考观察与投资复盘(11-21)
这一些日子,三季报出来以后,“顺周期”开始流行起来。什么是顺周期和逆周期呢?今天就来谈谈这个话题。
顺周期/逆周期
所谓顺周期、逆周期,就是指一个企业,或者行业在经济周期不同阶段的表现。
如果是经济环境好的时候,一个行业的表现也会好,那就是顺周期。反之,则是逆周期。
在我们国家,银行、地产、建材、基建,这都是明显的顺周期行业。
这是和我们国家处在一个经济高速增长期,和我们的经济发展的模式是有关系的。
而目前的顺周期行业则是景气度转好、产品价格不断上涨的行业,主要分布在上游化工、工程机械等行业;还有汽车、有色金属、银行、保险、地产等等,均有不错的表现。
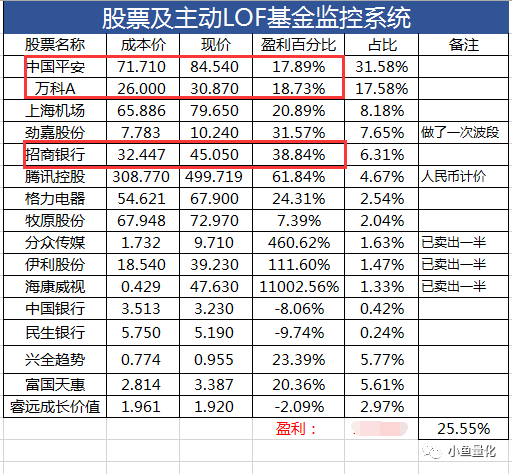
大家可以看看我投资的银行、地产、保险的龙头企业从今年的底部以来涨幅不错,而且基本都是下半年涨的,招商银行+39%,中国平安涨幅一直在个位数徘徊到现在也近+18%了,万科与中国平安一样是难兄难弟到现在也不错+19%。
而2019年以来火爆市场的科技、医药和消费都有明显的大幅回调,选取了三个代表指数,分别是全指消费、全指医药和科技50.
- 全指消费:从最高点回调18%;
- 全指医药:从最高点回调30%;
- 科 技50:从最高点回调18%;
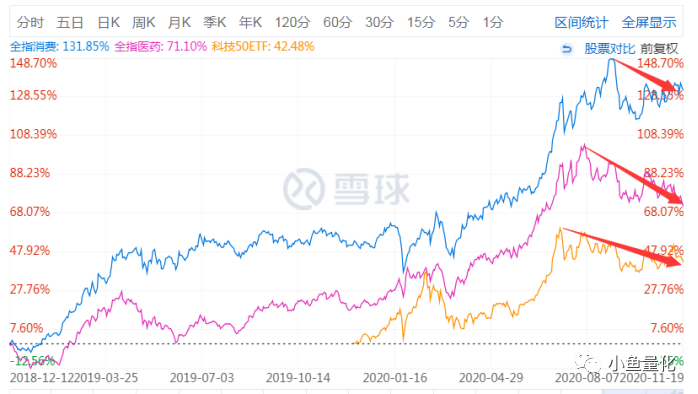
为什么呢?无他估值昂贵,吃掉了未来三年以上的净利润增长,对这些品种保守的投资者分批减仓落袋为安。机构投资者在最后一个季度调整高估值品种到低估值品种,防止最后一个季度的净值出现大幅调整,影响年度排名。
对小鱼来说,手里仅有两三个百分点的医药ETF,一点点伊利股份(已减仓一半)、和一点科技方面的中概互联及腾讯控股。这三样医药消费科技加起来可能也就七八个百分点。可以说现在是满手的低估值价值股,没啥好担心的。
仓位计算
所谓的顺周期、逆周期的说法,与我之前在文章中就探讨过的价值-成长风格周期性的轮回和切换意思差不多,观察过去几年我们会发现:(我习惯用中证100代表银地保等为主的价值股,用创业板代表医药科技等为成长股)
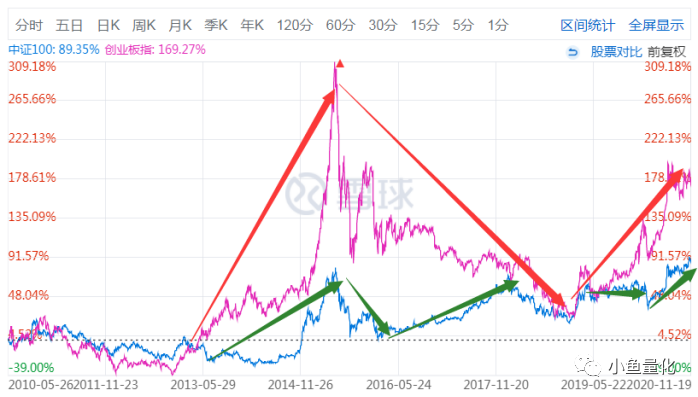
- 2014-2015年,小盘股牛市暴涨数倍,银行保险等大蓝筹也上涨,涨幅从最低点到最高点不到一倍,没有小盘股涨幅高,被称为“大烂臭”。
- 2016-2018年,小盘股惨烈的暴跌70%(从15年最高点开始计算),银行地产等涨幅都超过60%,被称为核心资产。
- 2019年至今,是成长风格表现好,价值风格低迷,价值股又被称为“三傻”。
- 到了今年四季度,银行保险地产有所复苏,又被称为“顺周期”。
大家说说是不是周期轮回,现在差的不代表未来差,现在好的不代表未来也好;那么策略也就很清晰了,谁的表现差比较糟糕,大家都不看好的时候就分批买入持有,比如现在的“三傻”,热门品种涨幅巨大估值高企的就不断分批卖出,收获利润。
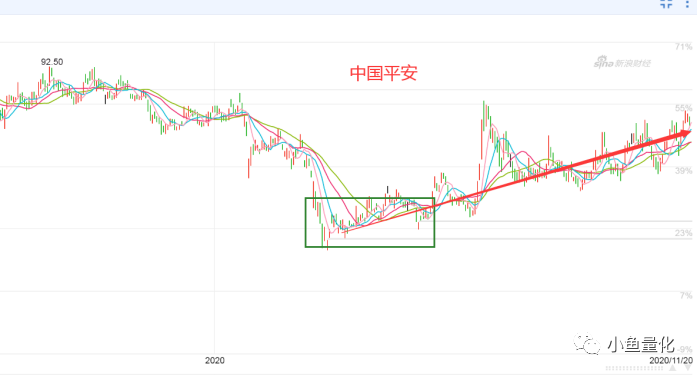
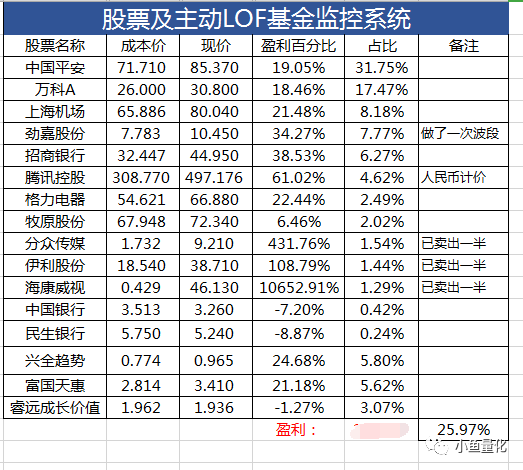
讲起来就是这么简单,但是大部分人都受不了其中的煎熬。比如今年被很多人骂惨的“中国平安”,2020年中国平安涨幅(截止到2020年11月20日)1.73%,以前持有中国平安的今年一整年基本不赚钱,相比买了买酒、消费、医药科技大百分之几十的涨幅,太难受了。我自己呢,在中国平安的成本是72块钱左右,从3月份最低点以来,虽然涨的慢,看K线图是一步一个脚印的稳定上涨的,我到现在为止涨了18%,对我来说已经非常不错啦。
信心来自哪里呢,成本够低,极大概率不会跌破我的成本线。
看到一句话,耐心是投资者最好的美德,与大家共勉。
11月25日:2020年11月投资思考观察与投资复盘(11-25)
最近一段时间无论是广大自媒体,还是各类研报,“顺周期”可谓是一个大热词,小鱼上周末的也写了一篇文章谈了《顺周期的崛起》,原因无它,本年以消费、医药、科技为代表的板块涨幅过快过高,估值100倍以上并非什么新鲜事,从未来的盈利概率和风险看,转移部分到极度低估的顺周期板块是合理的,并且疫情之后的经济复苏也有利于顺周期板块的崛起。
今天聊聊小鱼整个投资组合新高不断,并调仓。
新高不断
截止2020年11月23(星期一),本年度的组合收益再一次新高,达到了34%的较好水平,当然啦,和优质的主动型基金相比这个收益是很一般的,但这是靠小鱼自己的努力取得的,通过小鱼的认知提高取得的,对我来说收获要远远大于表面上的34%,认知的提升有助于我在未来走得更久、更远、更高。
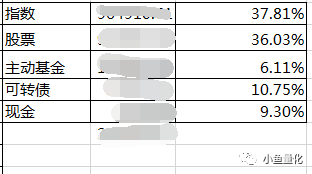
目前我的投资组合是这样的,指数基金占比38%,股票占比36%,主动基金6%,可转债11%,现金9%。
**指数基金:**主力是中证500、中证红利、上证50、养老产业、全指金融、中证银行等等,还有少部分医药,绝大多数品种都是偏低估的价值型标的,由于今年大部分时间价值类标的表现一般,这也是上半年滞涨的主要原因。
**股票及主动基金:**全部都是今年建仓完成的,应该说小鱼的学习能力还是不错的,仅仅学习了几个月的价值投资就敢于大比例配置。配置的品种以银地保为主,中国平安、万科A、招商银行三者之和占比55%。另外还有少部分制造业、科技和消费。目前股票和主动基金组合的收益率为26%.
沪深300本年的涨幅为21%,我的股票和主动基金组合收益领先沪深300五个百分点,而且所用的时间更短平均也就6个月左右,之前指数基金的收益加上这部分股票主动基金的收益,整个投资组合也就大幅领先沪深300啦。
**可转债:**还有一个可转债组合,有18只标的,目前盈利-0.2%。
以上整体看下来,押对了接下来的顺周期行情是不是呢,这也是前期“三傻”不受欢迎的时候积极布局的结果。放心、安心。
调仓
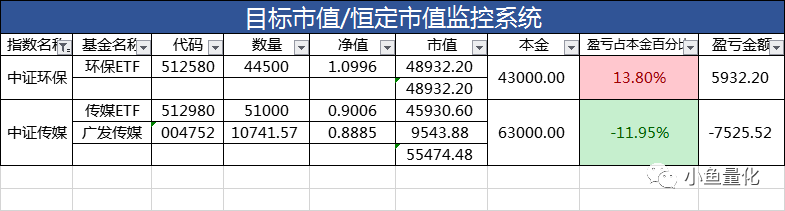
本次调仓是践行目标市值/恒定市值策略的操作,之前我在发恒定市值相关文章的时候做了一个规定,在非高估和低估的时候,当指数基金的涨幅超过10%的时候,收割利润,当跌幅超过10%的时候补仓到规定的市值。这样能够被动的实现低买高卖。
本次环保距上次操作盈利近14%,传媒距上次操作亏损12%,正好收割盈利补充亏损,这么操作一次的话,中证环保收割了盈利,中证传媒成本不增加的情况下增加了持股数量。太好啦。
环保传媒估值:
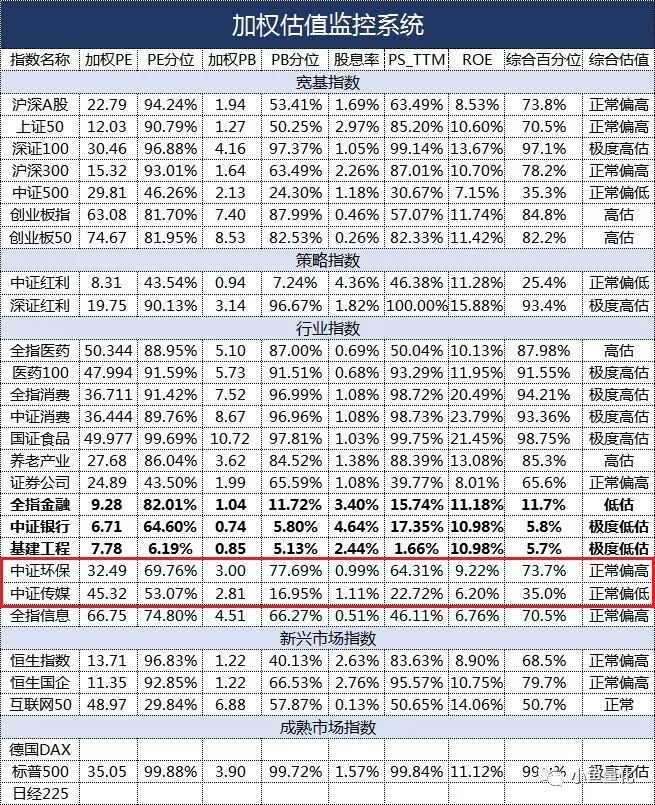
再看一下这两只指数的估值情况,中证环保十年综合分位点74%正常偏高,即将进入高估区间,而且你仔细观察一下,中证环保PE、PB的分位点一个70%,一个77%,这两个分位点相差不多参考意义比较强。
中证传媒十年综合分位点35%是偏低的,中证传媒PE、PB的分位点一个53%,一个17%,这两个分位点相差比较多,PE由于净利润的原因失真较多,PB的参考意义更强一点。所以传媒相对比较低估,现在去补仓大概率错不了。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(4 次)、卖出与减仓(3 次)、回撤与浮亏(2 次)、可转债(3 次)、估值判断(8 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。