家是孚日转债:买入逻辑与估值分析
摊大饼的可转债最近有一只遇到点问题,下面就来分析一下应对策略。
背景
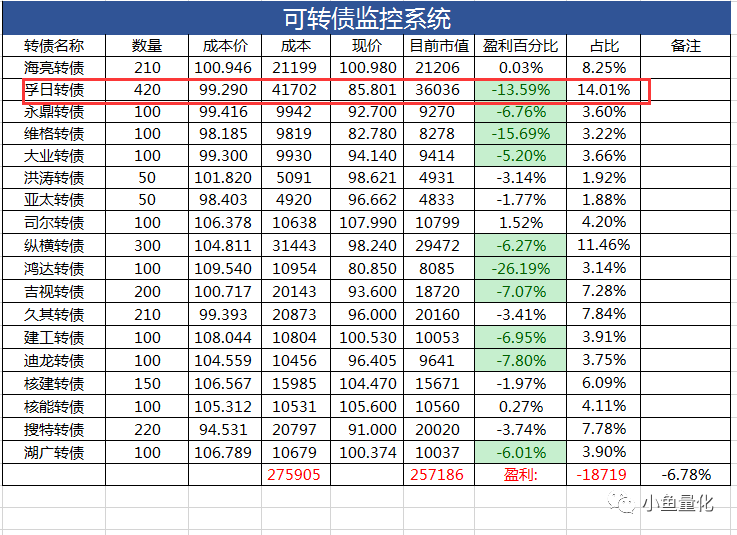
以下是我摊大饼的可转债组合,有不好消息的这家是孚日转债,目前在我转债组合中占比最大,买入的时候我记得成本价不高,在面值100元附近,而且当时的转股溢价率也不是很高,在20%以内,所以这一只就多买了一下。
也并未过多关注基本面,只简单的看了下PB,买入时PB在1.3左右,下调转股价有一定的空间,目前PB=0.96。注:下调后的转股价不得低于净资产。
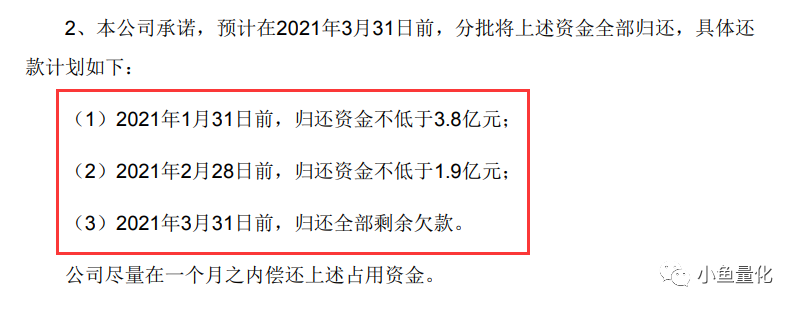
发生了什么:公司有一笔11亿元的资金,被“上头”挪用了,这笔钱能不能还上暂时还不知道。
基本面分析
对于占用的11亿资金,在公告中已有明确表示,在两个多月的时间内分三批归还,最近的一批资金本月底归还,还有十天左右,我们拭目以待。
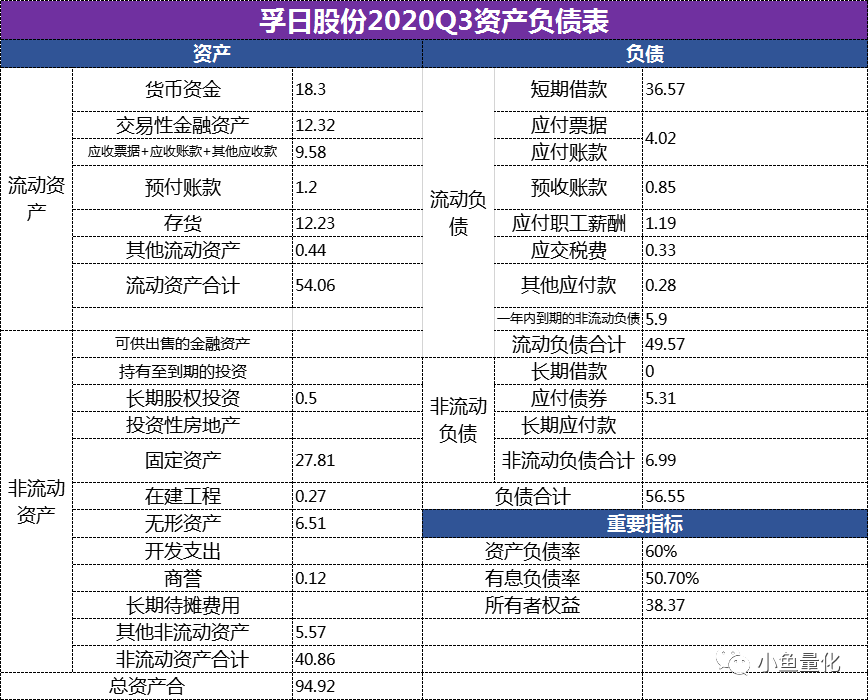
我们再来看下最新2020年三季度的资产负债表,如果这11个亿的资金只能部分归还,是否对公司的经营造成重大的不可逆的损害。
简要资产负债表:
分析:
1、资产负债率达到了60%,一般来说,这个指标超过50%就要非常警惕;
2、现金及类现金:货币资金18.3+交易性金融资产(可快速变现)12.32=30.62亿元,如果扣除掉被占用的11个亿,短期内能动用的现金和类现金仅有20亿左右;
3、短期要还的钱:短期负债36.57+一年内到期的非流动负债5.9=42.47亿。与现有的现金20亿相比差距巨大啊,只能覆盖一半。
4、有息负债率50.7%也是相当高的了,对于孚日这家生产毛巾的制造业企业来说,上游采购棉花要付现金,下游零售商拖欠的应收账款和票据有近10亿,上下游都占不到便宜。
基本面方面不容乐观。
采取的方案
方案一:
如果没买,那就不用参与了;买的少,损失没几个钱,卖了换一个,也能睡个安心觉;
方案二:
买的比较多,已经有不少损失了,持有一段时间观察观察,看看情况会不会有好转。
我个人还是倾向于方案二的,在之前这篇文章(接上一篇文章,谈谈可转债风险控制)中提到了公司债和可转债投资赚钱的逻辑:
**公司债/纯债:**纯债主要的收益来自于主体公司还本付息,每年要支付利息的时候还好,到了还本的时候那才真是亚历山大,所以主体公司的现金流肯定是越充沛越好,基本面越优良越好。孚日股份的基本面显然不够好,所以如果是孚日公司债的话尽量要规避。
**可转债:**可转债的主要收益来源是可转债价格随股价一起上涨,可转债没有10%的涨跌停限制,所以可转债价格有时候是暴涨的,特别是2020年出现了多只“妖债”,比如英科转债最高达到2360元。
对可转债的投资者来说,公司缺钱,不是一件纯粹的坏事。越缺钱的公司,下调转股价的动力越强,下调转股价之后,同样面值的可转债能够换到更多的正股,溢价率也会大幅下降。
现在孚日股份的PB=0.96,小于1,短期内不具备下调转股价的条件。
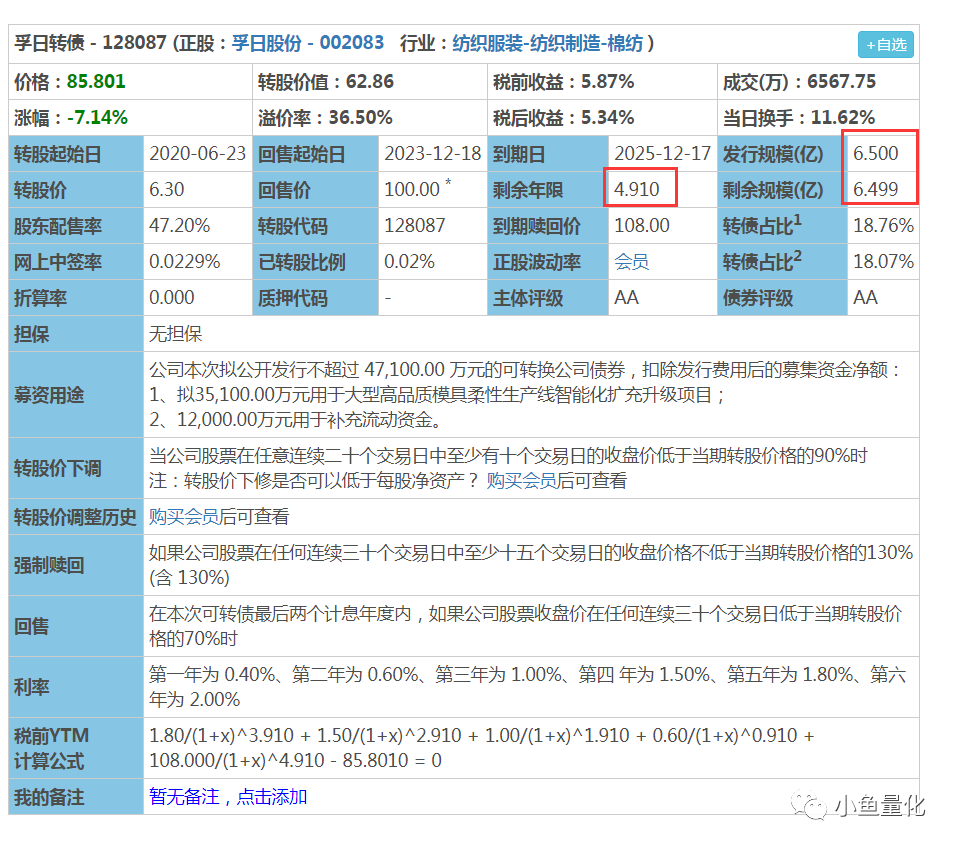
孚日转债到期还有4.9年,有足够的时间,只要满足转债价格大于130元,保持15个交易日这个强赎的条件,我们就能获利了结,这比让上市公司真金白银的去还6.5个亿要简单得多吧,您说呢?
极限情况下的亏损:
可转债极限情况下最低跌到70元,我的成本是99.3,一共420张,极限情况下的亏损是:(99.3-70)*420=12300元。可接受可承受,另外其他可转债还有赚钱的,能弥补这只转债的亏损。
再说了,还不一定亏损呢。
==============