
价格到了,加仓一家公司(02-02)
市场已经走到这里了,依然处以低估的指数主要还是那几个,中证500、中证红利、金融、银行地产基建等,这几个品种早就在以前配置满啦,所以指数方面的机会不多,现在主要配置精选个股。今天要配置的这家公司是海螺水泥。
投资逻辑
水泥、钢铁、煤炭都是同质化的产品,有没有品牌其实无所谓,用谁的都可以只要价格便宜就成。所以核心竞争力就是控费能力,谁的成本低,谁就能够不断扩大市场份额。
以下总结海螺水泥的竞争优势,都和成本密切相关:
1、资源优势:
海螺水泥在它的大本营安徽有全国规模最大的石灰石矿产资源,而且安徽又在长江边,石灰石或熟料可以通过水路这个低成本的方式运输。
海螺依托本地的资源禀赋,创造性的实施了业内独一无二的“T型战略”,且该模式具有不可复制性。凭借低成本的水路运输,海螺水泥基本垄断了长江三角洲的市场。
一句话总结:源头的石灰石资源+水路低成本运输>>>垄断中国最发达城市圈长三角。
2、成本优势
由于水泥是同质化的产品,成本是企业盈利最核心的变量之一。与华东地区的竞争对手相比,公司拥有区域内最大的单体产能和最低的吨成本。从生产成本、运输成本、投资成本三个方面,构建了全方位的成本优势,归根到底还是他的T型战略。
3、规模优势
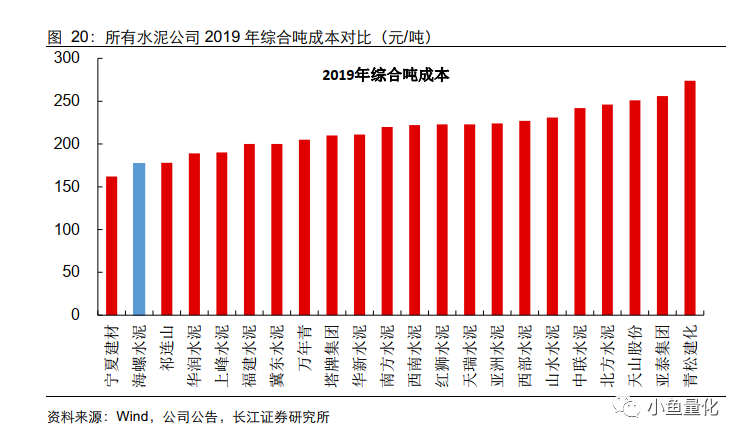
作为国内产能规模最大的水泥企业之一,公司吨费用指标显著领先竞争对手。2019年吨成本近177元,宁夏建材比海螺水泥的成本要低,但是他的体量太小,不是同一个级别的竞争对手。
估** **值
这里谈两种估值方法:
1、预期收益率估值法:
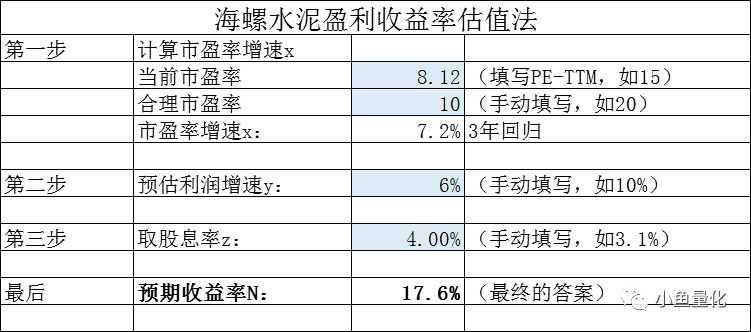
预期收益率估值法,需要三个核心参数,估值中枢,未来几年的盈利增长率,和股息率。
**估值中枢,**可以参考PE-BAND,近五年/十年的PE中位数。
如下图,近五年来,PE围绕着9.7上线波动,现在的PE=8.12,十年估值分位点20.77%。
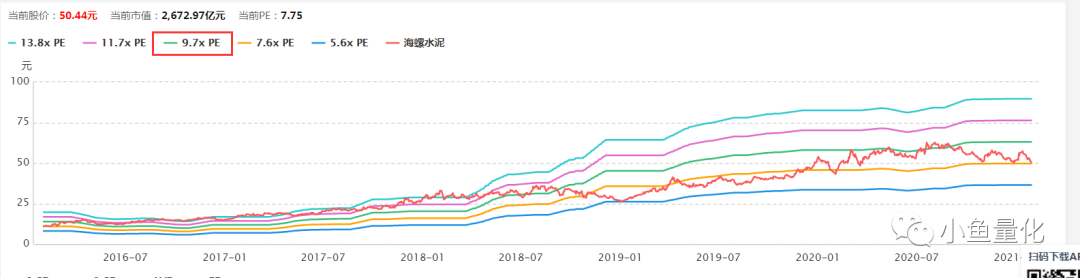
在对照一下,海螺水泥五年PE中位数:10.4,海螺水泥十年PE中位数:11;综合以上数据,去合理估值中枢为10倍的PE。
**未来几年的盈利增长率,**水泥行业是个成熟行业,行业整体早已过了增长阶段,保守起见给一个GDP+通胀的增长率,6%。
实际上海螺水泥的增长还没有停止,至少在市占率的提升、海外投资建厂、拓展骨料市场等方面依然还有很大的空间。
股息率,目前的股息率3.96%,按照4%计算。按照三年时间能够回到估值中枢。最终的计算结果是预期收益率近18%,通常预期收益率在15%的时候就可以开始建仓。
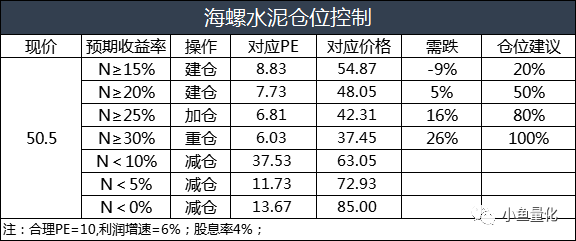
可以根据下表来调整仓位,海螺大概是55元-40这个区间是低估的,当然了40元不一定能够达到,所以现在的50元左右就具有了很大的建仓价值。
2、股息率估值法:
对价值股来说,股息率有很强的托底作用,像银行保险地产这些价值类股票当股息率达到4%的时候就很难跌得下去。高股息率对保险资金、社保资金、外资等有很强的吸引作用。
对海螺水泥这种还依然有一定增长的价值股来说,当股息率达到4%~5%这个范围的时候就有了很强的吸引力,我们就把股息率在4%~5%之间的股价定义为从低估到极度低估。
股价=每股股息/股息率,4%5%的股息率对应的股价是4050元,与第一只估值方法几乎一致。
建仓海螺水泥
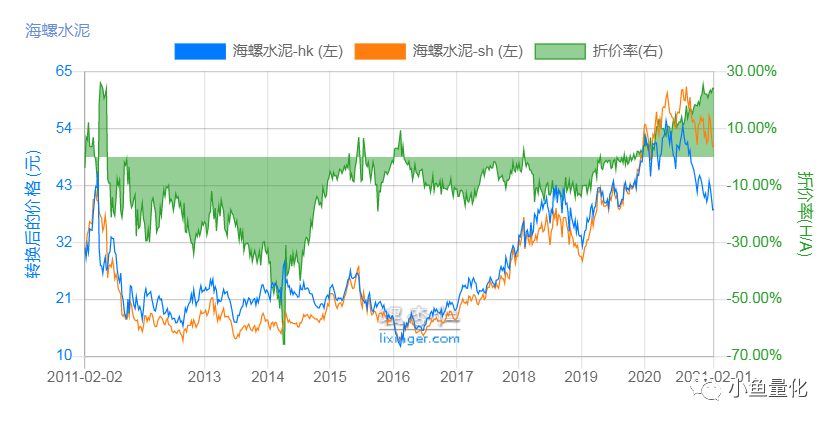
建仓海螺水泥还有更好的选择,那就就是H股。看看海螺水泥的H股折溢价情况。
过去五年AH比价中位数104.52%,也就是A股比H股贵4.52%;
过去十年AH比价中位数109.64%,也就是A股比H股贵近10%;
历史上海螺水泥A股比H股贵是常态的,最近五年是贵5%左右,现在呢,H股比A股便宜24%,相当于打了一个76折。你说买港股呢还是买A股呢。
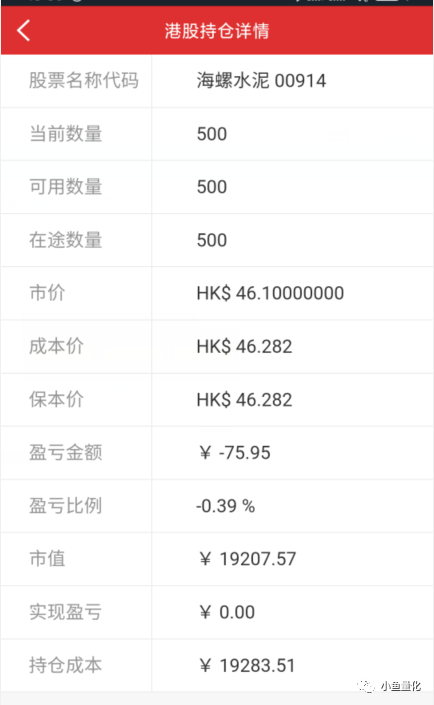
周一买入海螺水泥5手,之后还会择机继续买入。
文章只是传达理念和调仓逻辑,不构成任何投资建议。如果文章内容涉及到个股,绝非推荐,股市有风险,投资需谨慎,请独立判断!
==============