
2021年3月白酒:买入逻辑与估值分析合集
这篇月度合并版把2021年3月围绕「白酒:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2021年3月2日到2021年3月15日,正文约 3518 字。
原文分别发布于2021年3月2日、2021年3月15日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
3月2日:白酒:买入逻辑与估值分析(03-02)
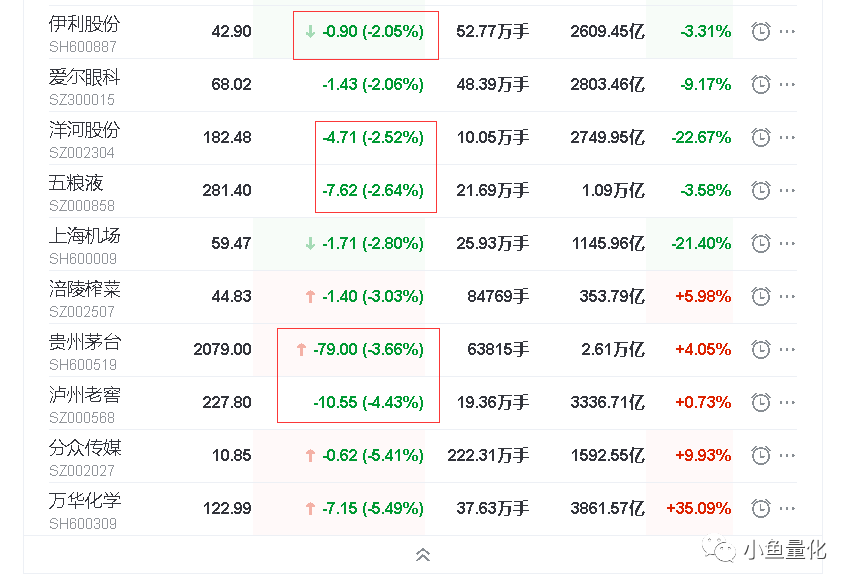
今天以白酒为首的抱团股又出现了幅度不小的下跌,虽然目前已经有了20%~30%的下跌,但是这些股票估值依然高企,还到不了我定义的买入价格区间。
小鱼量化公众号写的文章不是为了写而写,我本人希望通过写作来获得点什么,是对投资体系的补充,还是新增加品种的分析,亦或是加仓减仓的深度思考,输出文字真的是一种很好的方法。下面复盘一下。
心态与成长
**熊市:**本轮从2015年下半年-2018年底的熊市我已完整经历过,把我造就为一个左侧的价值投资者,分档建仓这样的策略驾轻就熟,而且在熊市不断下跌的市场环境下,越跌越买,心态非常稳定,几乎没有啥焦虑,机会远大于风险。
**牛市:**2019年初-现在,牛市的进程走了两年多,我的获利也比较丰厚,进入2021年以上证50、沪深300、创业板为代表的宽基指数进入了极度高估的区间。这些高估值的版块随时有大幅调整的可能性。
特别是春节后,市场上出现了一定的分化,抱团的消费、白酒、新能源、光伏出现了较大幅度的下跌,虽然我本人几乎不持有这些高估值的品种,但还是有一些小小的焦虑,担心未来抱团股下跌带动其他品种的下跌,导致整体组合的回撤。
还是那句话嘛,下跌带来的痛苦,远大于上涨带来的快乐。
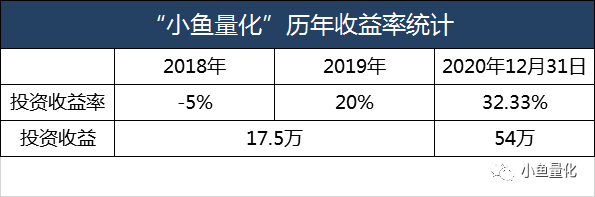
为了减轻自己的焦虑,写文章做深度分析是最好的,把自己的心态分析好,后续具体的行动规划做好。
前一阵分别减仓了上证50、沪深300,还有减了一点招商银行和牧原股份,见下面两篇发车文章。减仓之后心态平稳多了。
原则:
(1).本轮牛熊积累投资实践经验最为重要;
(2).宁可少赚钱,也要控制好回撤幅度,防止对心态产生较大的负面影响。今天盘中使用小工具跑了一下数据,整个组合今天下跌0.6%,远低于各个指数。
投资组合分析
1、整体构成
整个投资组合的构成包含四大块,我把可转债/债券+现金,当做一类防守型资产。
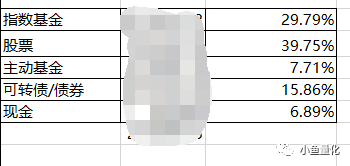
在2020年下半年我的总体框架就已经布置到位,要求整体组合风险可控,即使遇上市场较大幅度的下跌,也能有效控制回撤。基于这个大的原则我做了两个方面的工作。
2、所有购买的品种要求总体价格低于价值,
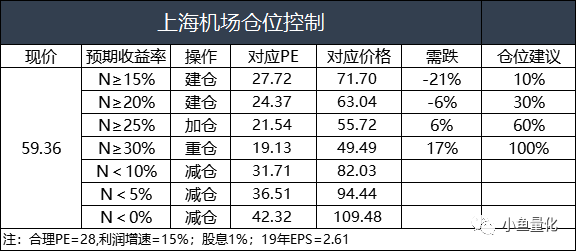
当优质公司价格到了合理区间的时候买一点观察仓,同时分档预设几个价格区间,达到相应的价格买入相应的仓位。
这一点我还是做的相当不错的,买入的十几只股票都控制的很好,回撤通常在10%以内。举个例子,就连遭遇了“黑天鹅”的上海机场,最多的时候跌幅也仅有15%左右。如果上海机场价格跌倒了50元左右的话,我还会加仓的。
3、股债均衡搭配
防止回撤还有一个重要的方法就是股债均衡配置,我采用过的是股债比为8:2,也就是20%债权类资产,和80%的股权类资产。
股权类资产包括,指数基金+股票+主动基金占比之和为77.25%;
债权类资产包括,可转债组合,债券基金,还有一部分现金,这三者之和为22.75%。
总体来说是比较稳妥。
下一步操作计划
下一步主要的操作计划是控制高估值品种的占比:
1、指数基金:
指数基金组合中估值较高的上证50、沪深300仓位多一点,近期准备再安排一次减仓。前几天做了操作,减仓上证50二份和沪深300一份,加仓了一份债基,以下是当时的发车文章:
2021.02.25 指数基金计划第024期-卖出三份+买入一份
指数基金组合中估值较高仓位较小的还有,养老产业、医药、环保,这些可以等右侧下跌15%左右的时候减仓一些,实践右侧操作。
2、股票+主动基金
给大家看看我的股票组合,这里面就是招商银行估值已经偏高啦,但还没有到泡沫的程度,招商银行要不要降低一点仓位,我会写一篇专门的估值文章。
其他的股票还好吧,估值高的还有伊利股份,他的仓位太小,对组合整体没啥大影响。
三只主动基金,兴全趋势、富国天惠、睿远成长价值都没有过多的白酒仓位,且在组合中的占比不高,也不会减仓。这三只主动基金的分析,我也会写一篇文章的。
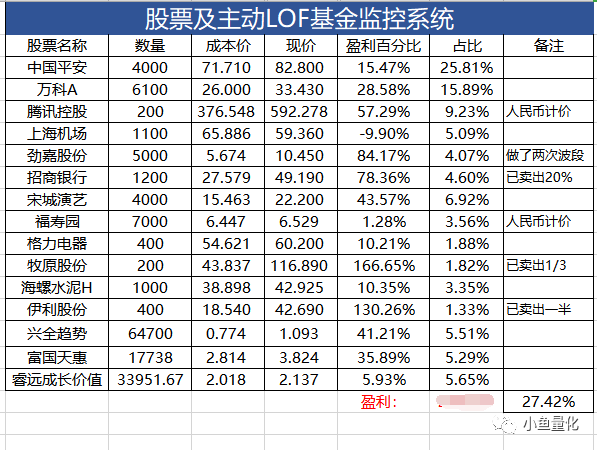
股票这一块我也进行了减仓,招商银行卖了持仓的20%,牧原股份卖了持仓的1/3。详细内容见下面这篇文章:
2021.02.26 两家盈利60%~70%的公司,减仓。
3、防守仓位
主要是可转债的组合,目前还没到减仓的时机,最近又对这个品种有了一些思考,还是改天说。下面放上我的两个可转债组合。
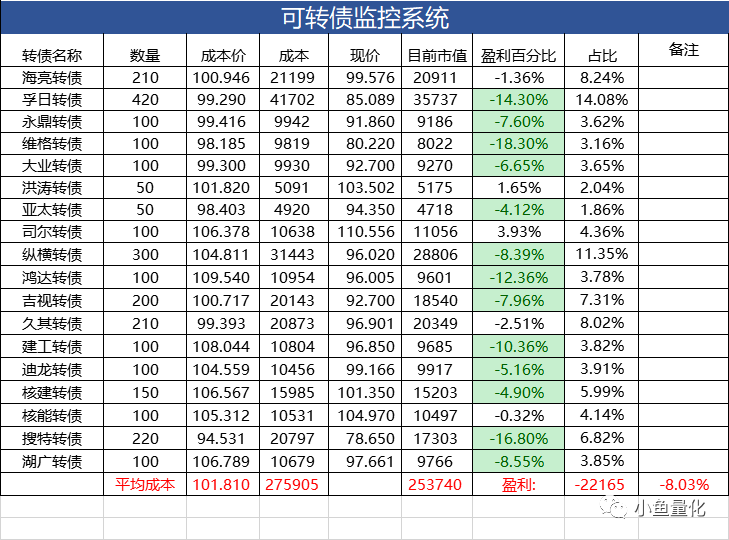
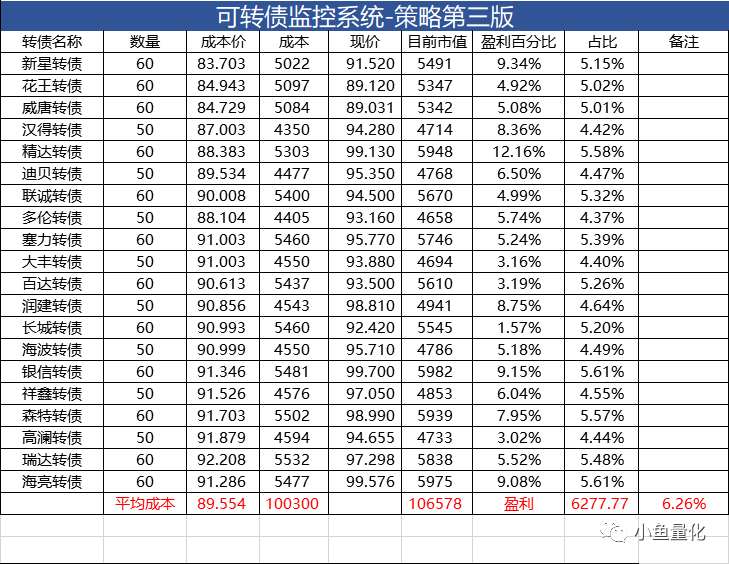
文章只是传达理念和调仓逻辑,不构成任何投资建议。如果文章内容涉及到个股,绝非推荐,股市有风险,投资需谨慎,请独立判断!
3月15日:白酒:买入逻辑与估值分析(03-15)
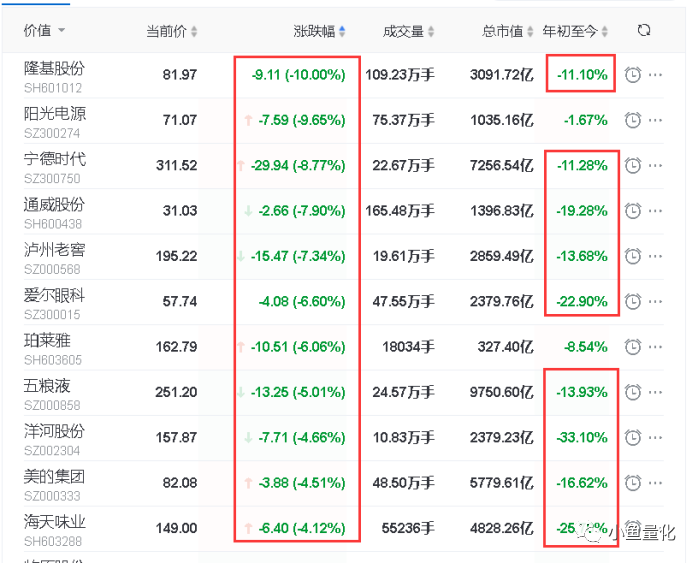
今天又是抱团股大跌的一天,我关注的一些消费白酒、新能源行业的股票今天跌幅都很大。光伏新能源龙头的阳光电源和隆基股份都是10%左右的跌幅。
看看光伏新能源和白酒行业的估值水平:
光伏和电池行业:阳光电源PE-TTM=66倍,宁德时代PE-TTM=164倍,通威股份PE-TTM=37倍;
白酒行业:贵州茅台PE-TTM=55倍,泸州老窖PE-TTM=44倍,五粮液PE-TTM=50倍。
小鱼在不断扩展自己的能力圈,也在不断的开拓跟踪新的公司。今天简单说说隆基股份,为啥说隆基呢,因为他的估值几天大概到了38倍PE,看起来不是特别离谱。
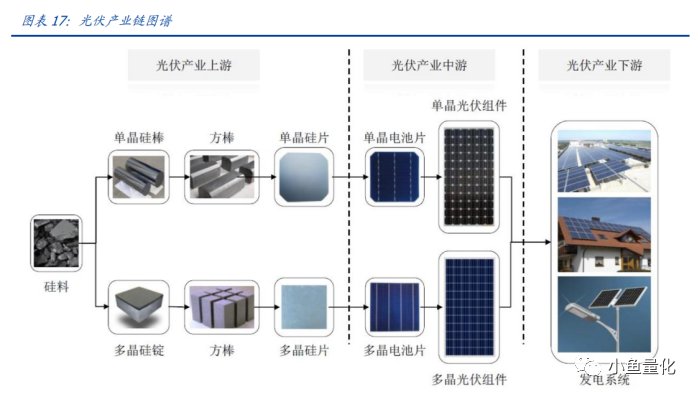
光伏产业链
晶体硅太阳能光伏产业链可分为上中下游,上游是晶体硅原料的采集和硅棒、硅锭、硅片的加工制作;
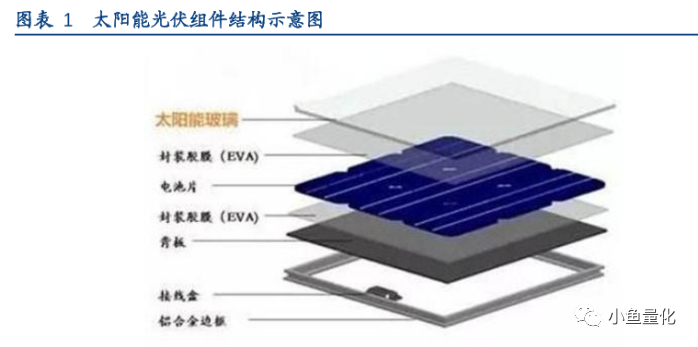
产业链的中游是光伏电池和光伏电池组件的制作, 包括电池片、封装 EVA胶膜、玻璃、背板、接线盒、太阳能边框及其组合而成的太阳能电池组件、安装系统支架;产业链的下游是光伏电站系统的集成和运营。
隆基股份的主要业务范围就在上游的单晶硅棒硅片、下游的单晶电池片和组件。并且已开始进军硅料领域,是一家全产业链公司。
隆基股份
1、简介
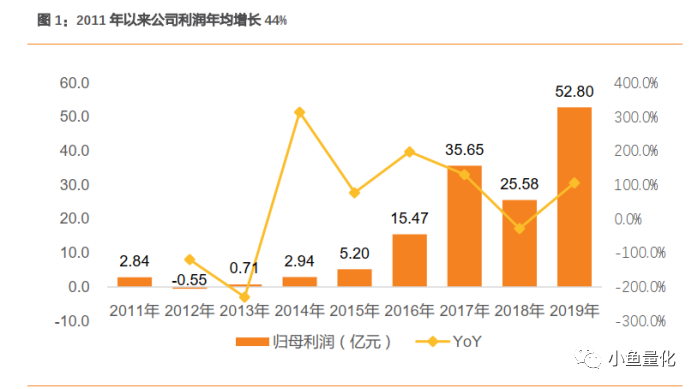
隆基股份成立于 2000 年 2 月份, 公司成立之初主要从事半导体材料(单晶硅棒、单晶硅片)、太阳能电池、电子元器件等产品的研发、制造和销售。公司发展 20年至今, 依然保持主业不变,成为了全球最大的单晶硅片龙头企业,并且布局了从硅棒到组件的一体化生产制造。
上市以来,公司业绩从 2011 年盈利 2.84 亿元增长到 2019 年净利润 52.8 亿元, 年均增长44%, 同时股价在 8 年多时间里涨幅超 40 倍。隆基股份是当前全球最具价值的太阳能科技公司。
2、股权结构
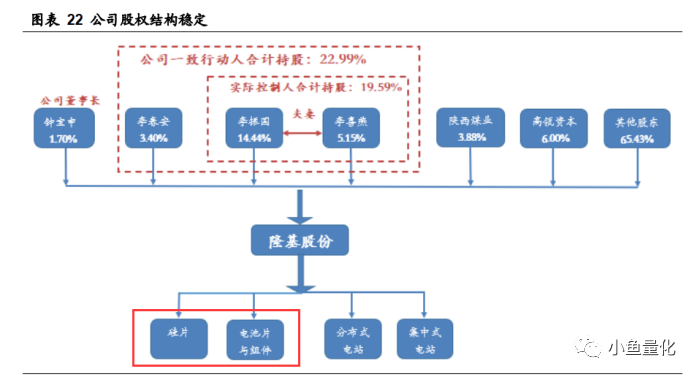
截至 2020 年 12 月 16 日, 公司最大股东李振国持 14.44%股权,李喜燕为李振国的妻子,持 5.15%股份,两人合计持股 19.59%。李振国、李春安、钟宝申系兰州大学校友,钟宝申持公司 1.70%股份并担任公司董事长。
12 月 20 日,公司发布公告,股东李春安拟通过协议转让的方式向高瓴资本转让 2.26 亿股公司股份,占总股本的 6%。李振国、李喜燕、李春安为公司的一致行动人, 股权变动后三人合计持股22%。
隆基股份的主要业务集中于硅片、电池片与组件,下面就重点分析这两个业务。
3、主要业务
(1).硅片
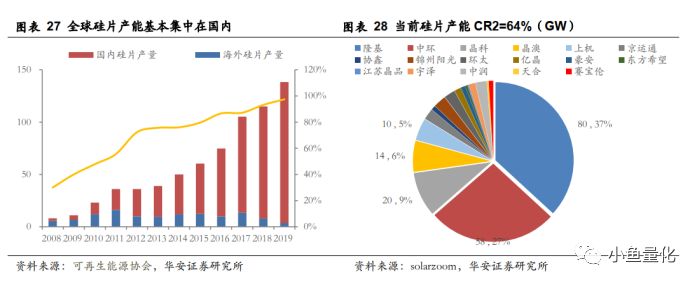
根据中国光伏协会数据, 2016 年多晶硅片是市场主流, 占比高达80.5%。2019年多晶硅片占比下降至 33%左右,预计今年进一步下降至 20%。近几年单晶替代多晶的趋势明显,预计 2025 年单晶硅片占比将提升至 95%。随着光伏行业不断增长,单晶硅片渗透率提升, 预计未来单晶硅片的增速较行业更快一些。
硅片的主要产能集中在国内,行业目前处于寡头垄断的竞争格局。隆基和中环的硅片产能占单晶产能的 64%。隆基的市场占有率世界第一,达到了80GW,市占率37%。排名第二的中环股份占比27%,且这个差距还在不断拉大。
(2).电池片与组件
组件环节属于光伏产业链的偏下游,终端客户一般是发电企业。组件是通过串并联电池片,再以密封的方式加工而成, 生产过程中需要外采多种原材料, 加工过程中的技术壁垒较低。 所以长期以来,单个组件环节的盈利情况较差。 组件就是我们平时见到的光伏电池板。
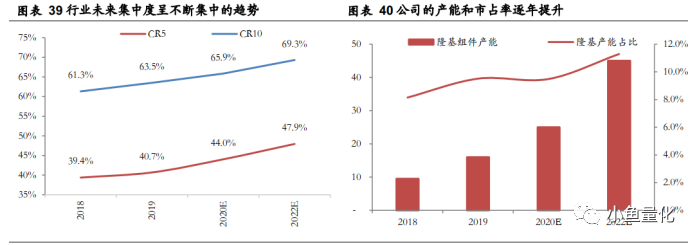
由于技术壁垒偏低,此前组件环节的格局一直较为分散。 2019 年 CR5 40.7%。从过去几年以及未来产能规划来看,组件环节的集中度不断提升。
预计到 2022 年底,组件环节的集中度将提升至 CR5 47.9%, CR10 69.3%。随着公司的产能不断扩张,公司在组件环节的市占率稳步提升。
从出货排名来看,公司 2018 年和 2019 年出货排名均为第 4,预计今年公司出货量排名可能并列第一,超过 20GW。
估值
我对隆基股份认知还不高,仅仅看了几份研报,所以这里的估值切勿参考,我还是以保守为主。它是一家典型的成长性公司,我们看看过去几年营业收入和净利润的增长情况。
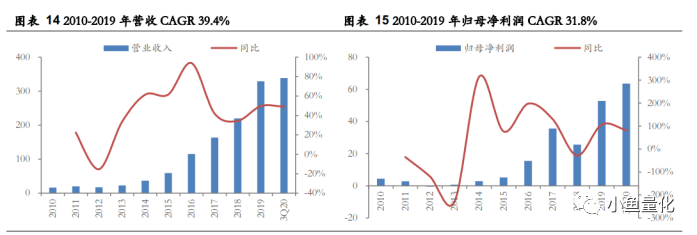
2010-2019 年公司营收 CAGR 39.4%,归母净利润CAGR 31.8%, 是少有的常年保持高增速的上市公司。2019 年公司实现营收 329 亿元,同比增长 49.6%;归母净利润 53 亿元,同比增长 106.4%。2020 年前三季度,公司实现营收 338 亿元, 同比增长 82.5%。
光伏行业的天花板依然还是很高的,隆基股份是排名第一的龙头公司,未来3~5年保守一点给予30%的营收和扣非净利润增长。
成长股适用于PEG估值法,当PEG=1是合理估值,龙头公司+高的行业成长空间给予一定的溢价,PEG可以提高一点到1.2。
那么合理的PE范围是30~36倍之间。我们再来对照一下过去五年隆基股份的PE-BAND。
过去5年的PE-BAND中枢仅仅只有25倍左右,是按照一家成长性较好的制造业企业来估值的。看红色箭头处,2020年上半年以前估值还是比较正常,到了下半年股价突飞猛进从33元左右涨到了125元左右,半年多涨了4倍,简直涨出了天际,你说有多疯狂。这里边少不了抱团基金的贡献。
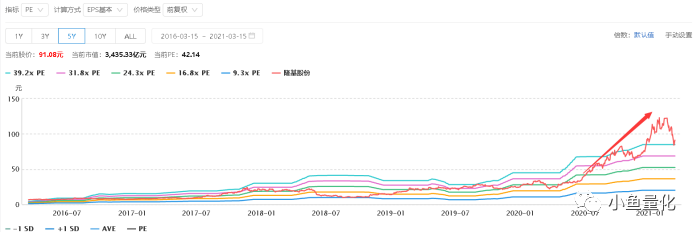
经过今天跌停的下跌,目前隆基股份82元,38倍市盈率,从最高125元跌了34.5%,也仅仅回到了PE-BAND估值带的上边缘。我会在30-35倍PE的时候更多关注,对应价格65元~75元。可能在70元以内会参与一点。
接下来如果隆基股份进一步下跌,加大分析力度,如:行业成长空间、公司的竞争优势、财务状况等。
文章只是传达理念和调仓逻辑,如果文章内容涉及到个股,不构成任何投资建议。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(8 次)、卖出与减仓(11 次)、回撤与浮亏(5 次)、可转债(4 次)、估值判断(19 次)、仓位与资产配置(10 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。