
小鱼基金计划第025期- 买入两份
春节后抱团股大幅杀跌,白酒、医药医疗、新能源光伏、新能源车这些行业的个股从最高点下跌30~40%是不稀奇的,即使跌幅这么大依然处于高估或者偏高的程度,直接建仓买个股的话我还是下不去手。
办法嘛,就是借道基金投资优质股票,基金做为一个整体来估值的话,处于合理估值,可以下手。
本次发车的一个特点是开始使用主动基金代替一部分指数基金的仓位,算是一个有意的尝试。具体的发车品种昨天的文章已经谈过,可以去看看:这个方向准备加仓。
小鱼长期资本组合
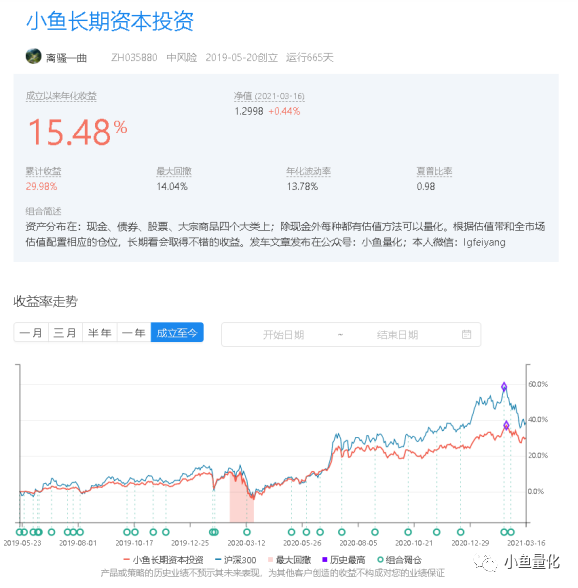
本组合在2月19日创下新高36.9%之后,到昨天3月17日回撤近7%。还算可以,能够接受。
组合地址:
https://qieman.com/portfolios/ZH035880
这个组合承载了小鱼指数基金投资体系,目前已近两年时间,组合收益30%,年化15+%,与参考基准沪深300差距逐渐收窄,我还是相当满意;
初期的建仓节奏掌握不算特别理想,在投资体系2.0公布以来,在估值的基础上,增加趋势参数,能够有效把建仓拉开距离,减少出手次数,只要出手就是较为理想的位置。
目前基于指数的投资体系V3.0基本写作完毕,后续发车文章会融入3.0的操作体系。
2020以来指数投资体系运作越来越得心应手,相信不久的将来这个组合会给我带来实实在在的好收益。
持仓情况
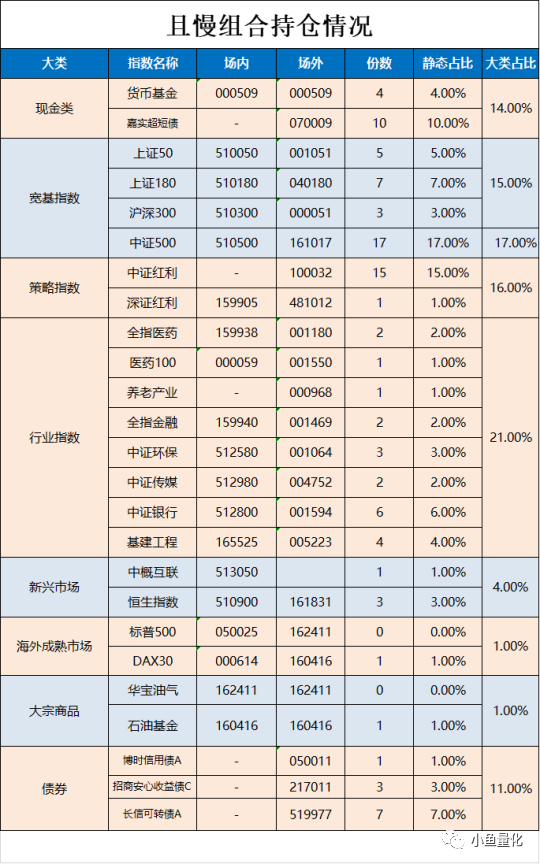
目前权益类持仓74份,分布在A股69份、港股及中概互联4份,德国DAX1份;商品类1份、债券类(二级债+可转债)11份,现金类(货币现金+短债)14份;总体来说是一个债股75:25的组合。具体持仓如下图所示
**买入两份医疗
**
1、好行业
消费、医药医疗、科技(主要是互联网)长期看是非常优质的弱周期长期向上的行业。也是我在宽基指数之外重点配置的行业,目的是取得相对宽基指数的一个超额收益。
中国人口老龄化呈逐年上升趋势,到2050年中国老龄人口将达到总人口的三分之一。随着人口老年化加剧,中国医药医疗市场需求急剧加大。也就是说需求端是不断扩大的,天花板很高,这就给了目前龙头医药医疗类公司很好的成长空间。
2、估值合理
PE估值法和PEG估值法适用于市场上的成长型公司,轻资产公司,例如消费,医药,部分的业绩稳定增长的科技类公司。使用这种估值方法的核心是业绩可以相对稳定在一个数量级上。
**PB估值法(市净率)**方法适用于重资产行业,业绩表现非常不稳定的周期类的公司,例如化工,有色金属,煤炭,水泥,银行,钢铁,保险,航空等。使用这种估值方法的核心是公司是重资产(固定资产占总市值比例高),盈利表现波动非常大,要么不开张,开张吃三年。
咱们的医疗适用于PE和PEG估值法。所以这里只看PE就好。
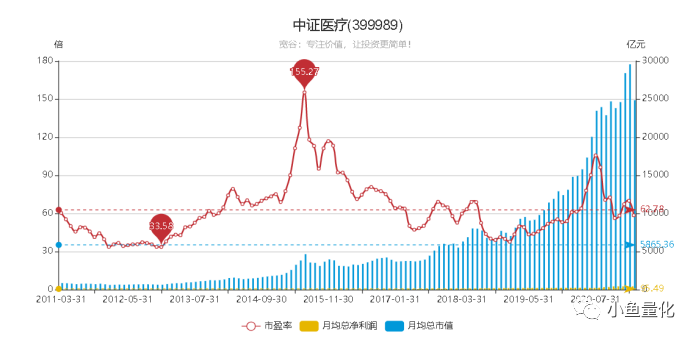
在理杏仁之外找到了中证医疗指数十年的估值数据。如下图;
目前十年估值百分位48%,PE=58.5倍;中位数PE=63倍;2012年最低34倍左右,2018年最低38倍左右,综合以上最低PE取个36倍,简单的用算数计算一下最大下跌空间,(58.5-36)/58.5=38%。
这里不用较真只是模糊的估算一下。
3、分批买入
医疗这种高成长确定性较高的品种,合理估值的时候就要给一定的仓位所以这里给了2份;上限的话可以给10份;最大跌幅按照40%,以目前的指数点位为基准,每下跌10%加仓2-3份是可以的、
以上是考虑了空间,时间上也要考虑,如果3-6个月,甚至更长时间指数点位没有下降,也可以考虑加仓。总的来说时间和空间都要考虑。
今天有事发车文章写到一半就忙去了,没有在交易时间发文,且慢那边已经调仓,也不用在意一两天的涨跌,没准明天这个指数下跌了呢,成本比我还低。
文章只是传达理念和调仓逻辑,如果文章内容涉及到个股,不构成任何投资建议。