
谈一个大家非常关心的公司
今天要谈的这家公司是上海机场。最近由于印度疫情的大爆发,全世界都要受到波及,上海机场出入境航班恢复变的遥遥无期,今天谈谈我的看法。
**买入过程
**
上海机场我的买入过程主要是两个阶段,7月底-8月初,均价在67元附近买入;10月-11月这个阶段买入价格最低到过63元。
2月初上海机场因与中国中免签订补充协议的事情,机场免税业务收入从有保底变成了没有保底,导致上海机场三个跌停,股价最低落在了55元附近。这个阶段我没有介入。
4月底的这段时间,由于印度疫情大爆发,上海机场有出现了较大的跌幅,当时有小伙伴让我写文章谈一谈看法,我的看法是还会继续加一部分仓位的,皮球落地还要反弹震荡几下呢,主要还是在等上海机场的股价企稳,什么时候股价反复震荡跌不动了,通过股价的下跌充分消化了印度疫情对全世界的影响,那个时候就可以考虑买入了。
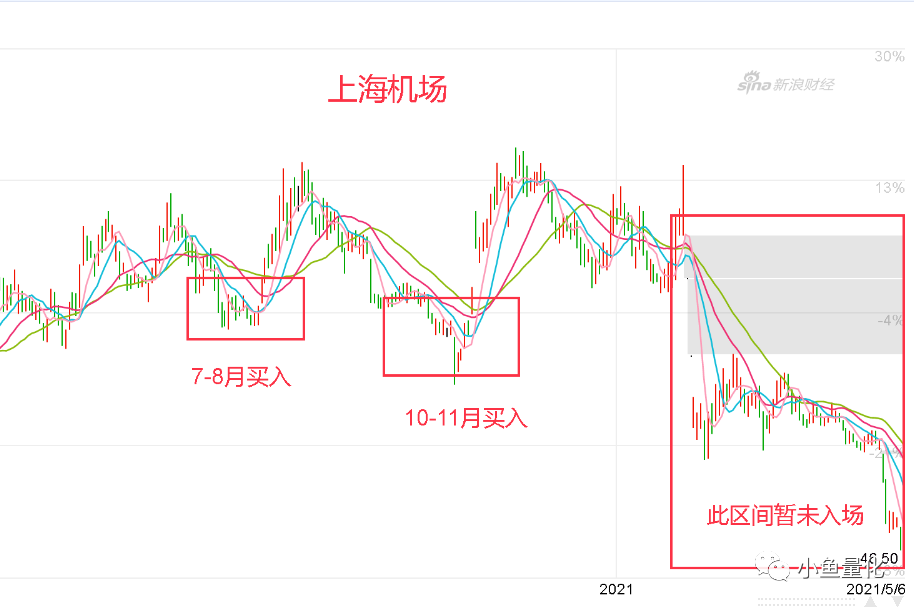
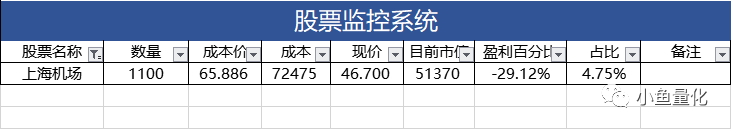
最终买入的平均价格为66元,目前在股票组合中的占比不到5%,浮亏30%左右。
**投资逻辑
**
投资逻辑,也就是上海机场的商业模式,他的生意模式好:旅客提供流量,免税支撑利润。
上海机场的业务主要分为航空性业务和非航业务,其中,航空性业务提供流量,覆盖基础设施成本;非航业务依靠流量变现,支撑机场利润,并带来长期发展潜力。2019年,上海机场的利润占比为:免税70%、投资收益22%、其他8%。
短期逻辑:
因新冠疫情+中国中免新的补充协议+印度疫情大爆发,之前预计短期三年后,上海机场的盈利能够恢复到2019年的水平;目前来看实现的概率比较小,这里修正到5年时间,上海机场的盈利能够恢复到2019年的水平,即2025年底恢复到50亿净利润。
长期逻辑:
新冠疫情迟早会过去,上海机场依然是中国最大的国际旅客枢纽,依托强大的高净值国际旅客流量,通过广告、免税品销售等多种途径变现这个逻辑依然是成立的。
估值和操作计划
估值:
说估值的话有一个核心前提,疫情什么时候能够被控制,全世界什么时候能够实现航班不受限制的流动,中美两国保守估计本年底达到疫苗接种要求实现群体免疫。
现在印度疫情的大爆发,变异病毒可能造成现有疫苗的效果降低,使得疫情结束的时间变得不可控。所以预期五年,即2025年底恢复到2019年的净利润水平50亿元,给上海机场消费类的估值中枢30倍,即2025年底的市值为:50亿元 × 30倍PE=1500亿。
我们要求至少15%预期收益率,来反算成本:
15%对应的成本价 × (1+15%)^5 × 19.27亿股=1500亿元
求得:
15%对应的成本价 = 38.7元;我们就取个整数40元,这个价格赔率还是不错的。
操作计划:
现在的价格45元左右,我会在40元左右加仓,距离业绩反转还早呢,不着急加仓,最高仓位给到股票组合的10%。
逆向投资
1、逆向投资
价值投资用一句话概括就是用合理价格买入优质公司,但市场上一般都是好公司好价格,差公司低价格,只有出现不利因素时好公司才会出现合理或者低估的价格,从这个意义上讲,价值投资的本质都是逆向的。
比如在小鱼的持仓股中处于困境的有,寿险增速下滑的中国平安、盈利陷入低增长的万科A,去年收国内疫情影响的宋城演艺、受海外疫情影响的上海机场,陷入造假传闻的南极电商等等,都是中短期陷入某种困境的公司,都得到了一个合理或者低估价格买入的机会。
必须对这些公司的商业模式有清晰的认知,防止出现公司永久性陷入某种困境,无法反转。
2、机构与个人投资者
上海机场现在已经被机构抛弃了,前十大股东中没有任何一只公募主动基金,机构最在意的是排名,大家明知道这个股票在两三年内不可能有什么起色,所以赶紧割肉,买其他景气度好的股票、买短时间内上涨概率大的股票。
对个人投资者而言,没有排名压力、自有资金没有资金使用成本,有什么可担心的,按照15%的预期收益率,五年一倍,也是不错的。
3、悲观情绪得到充分释放
我认为空间上4045元,悲观情绪得到较为充分释放,后续需要观察是不是在这个区间持续震荡,而股价始终在跌不下去,观察时间13个月,之后可以考虑入场买入。
文章只是传达理念和调仓逻辑,不构成任何投资建议。如果文章内容涉及到个股绝非推荐,股市有风险,投资需谨慎,请独立判断!