
2021年7月宋城演艺:买入逻辑与估值分析合集
这篇月度合并版把2021年7月围绕「宋城演艺:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2021年7月2日到2021年7月5日,正文约 2839 字。
原文分别发布于2021年7月2日、2021年7月5日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
7月2日:宋城演艺:买入逻辑与估值分析(07-02)
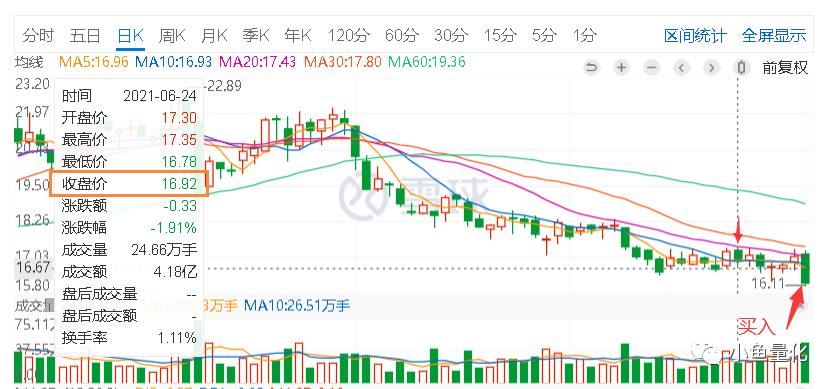
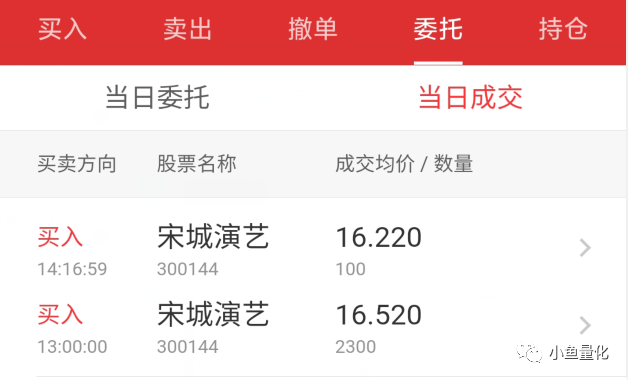
6月24日那篇文章写过当时想加仓宋城演艺的,当时的价格是16.9元左右。今天下午开盘价格到了,我在16.5元左右买入了部分宋城演艺。
宋城演艺的核心
1、核心竞争力
在我看来宋城至少有两个优势:
**品牌优势,**在演艺行业宋城还是有不错的品牌口碑的,在国内应该属于第一IP。和其他产品不同,宋城这个优势可能没有过多体现在定价权上,但是延伸出了以品牌做轻资产布局的商业模式。也就是当地企业出资建设,宋城出品牌、管理经验、以及创作能力,这大大降低了新项目的投资风险。
规模优势和先发优势,基本上国内优秀的旅游城市都有布局,提前抢占了市场。
当然了我们也不得不承认,宋城护城河没有强大到这事只能他做别人做不了,比如张艺谋的印象系列、梅帅元的山水系列、还有长隆系主题公园+演艺系列等。
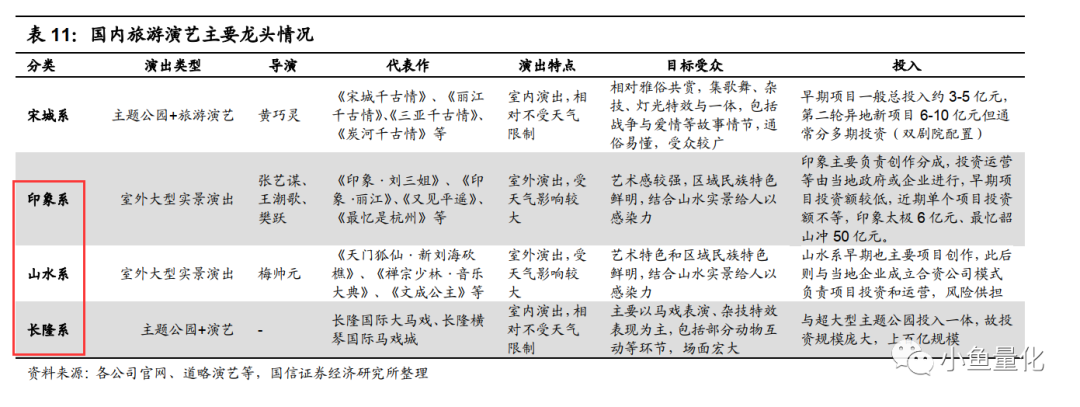
总的来说,宋城在这个行业经过二十年的深耕是有先发优势的,管理经验,运营模式,和品牌知名度等,并不是随便新来一家企业就能轻易模仿的。尽管有诸多竞品项目,宋城还是运作最好的那一家。
朝阳产业
首先从行业说,旅游行业是个朝阳行业,目前依然有两位数的增长。根据国外的经验,人均GDP突破一万美元对精神需求会有很大的提升,利好旅游行业,这对宋城是非常有利的。
就公司本身而言,它的商业模式优良,盈利能力很强,现金奶牛,把时间拉长三五年看,我还是很看好宋城发展的。
随着疫苗的普及,今年国内疫情得到彻底控制,国内的旅游行业大概率能有很大的恢复,大家可以看看清明、五一假期时候的旅游数据,恢复的相当不错的。
2、增长在哪里
那么宋城演艺未来的成长性在哪里呢?
(1).3.0演艺王国
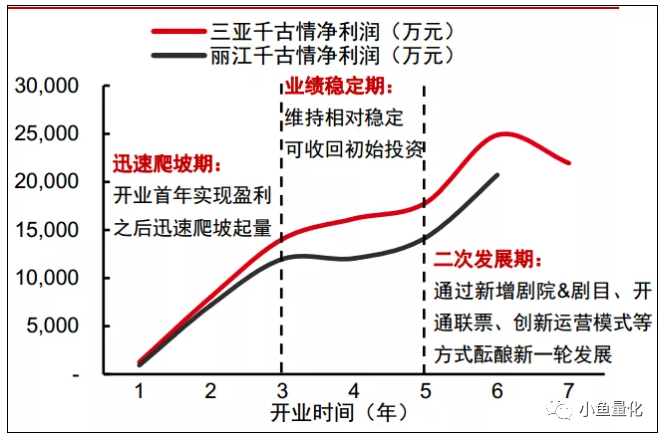
传统的1.0模式,是一个园区+1个剧院演出。2.0模式下是一个园区+双剧院演出(但内容是相同的)。3.0模式下是一个园区+多个演艺模式,共规划四个标准剧院,每个剧院容量3000人以上,演艺不同的内容,比如有森林剧院、悬崖剧院、沉浸式剧院,演出项目上也大幅增加。
杭州宋城已经改造完成,对三亚宋城、丽江宋城、九寨宋城、桂林宋城等等都会实现二次增长。
(2).城市演艺
以西安宋城和上海宋城两为代表的城市演艺项目,打破了以往景区+主题公园+千古情为代表的形式,以往的模式做的是游客的生意,消费具有一次性的特点,而城市演艺是以一线城市市民和游客为客户,可以实现多次消费。
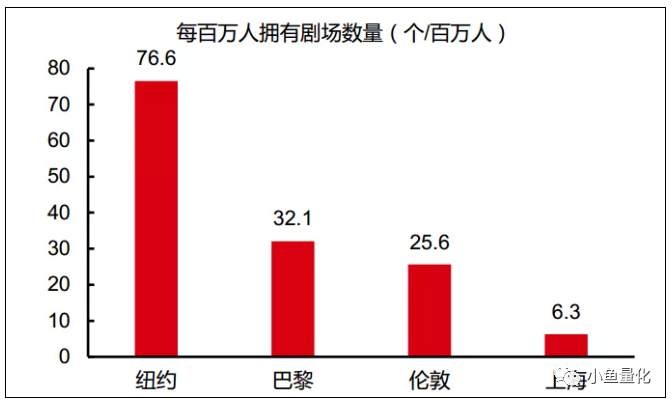
在城市演艺方面,上海与主要对比城市纽约、巴黎、伦敦还有很大的差距,巨大的差距也代表了未来还有很大的成长空间。
(3).筹备项目
正在筹备的还有佛山宋城、西塘宋城、珠海宋城,其中珠海宋城投入最大,预计投入30亿元。预计剧场22 个,坐位30000个左右,2023年投入运营。珠海演艺谷项目总占地面积约为丽江千古情旅游演艺项目的 10 倍, 投资体量远大于公司历史上任意一次重资产异地投资项目,总投资额约为三亚、丽江、桂林、张家界、西安五项目之和。这是未来宋城的重要增长点。
3、风险
投资任何一家公司不说风险显示是不对的,宋城的风险我认为主要有两点:
**疫情反复:**一些地方零星疫情反复,对线下的旅游行业是一个重大利空。不过按照我们国家强有力的措施,很快就控制并化解掉这些突发的疫情。另外现在疫苗高速接种中,目前接种剂次已经超过12亿剂次,按照每天接种剂次2000万+计算,未来两个月有望完成第二个12亿剂次,七月和八月两个月有望完成80%的接种率,对现场演艺类公司是不是一个利好呢。
**业绩不达预期:**主要还是针对上海宋城这个城市演艺模式的不确定,从一些调研数据来说确实是不达预期的,景区内还存在这样那样的问题,但宋城的一个能力就是不断反复迭代优化升级,满足广大观众的精神需求。
以上两条在短期内会显著影响投资情绪,但从长期来看,不影响宋城演艺的核心竞争力,不影响未来新项目的发展。
估值和加仓
其实宋城演艺的估值我说过很多次了。这里再给大家说一遍:
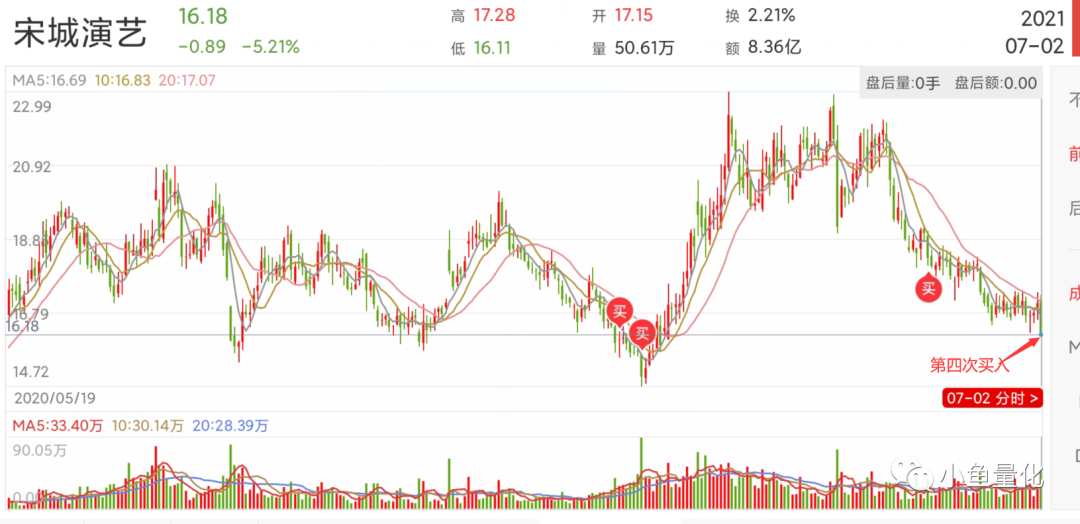
宋城我一共买了四次,年初买了两次,当时的价格在15.5元左右;5月24日买了一次成本18.3元;目标仓位15%~20%,上次计划加仓的价格是18.3*(1-10%)=16.5元,今天下午开盘后再16.5元买入了2400股,目前宋城演艺在我的股票组合中占比约12%。如果宋城依然下跌的话,我会在15元左右再买入一次。
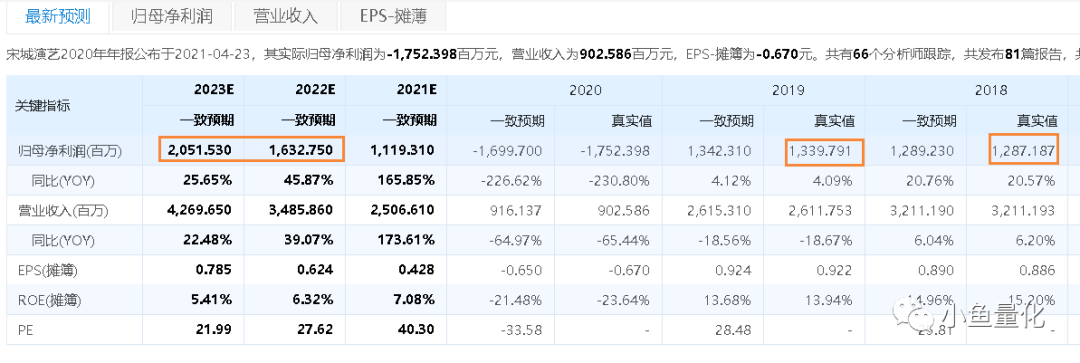
至于宋城的估值嘛,2021预期净利润11.2亿元,今天7月2日市值422亿,PE=422/11.2=38倍。今年营收和净利润还是一定程度受到了疫情的影响的,如果没有疫情对应到2018年、2019年的净利润,按13亿算的话,PE=422/13=32倍;按照一致性预期对应2023年20.5亿净利润的话,PE=442/20.5=20倍;估值还是要动态的来看,几个估值指标对比着看。
好啦,今天就写到这里吧。

7月5日:宋城演艺:买入逻辑与估值分析(07-05)
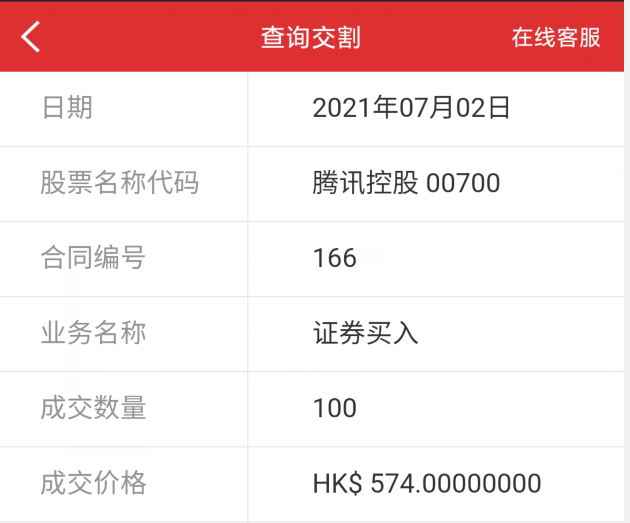
上周五的股市的整体跌幅较大,发生了两笔交易,一笔是16.5元左右买入部分宋城演艺,这个上周五的文章中已经写到了。还有一笔是574港币买入一手腾讯控股,今天就说说这笔交易。
买入腾讯控股
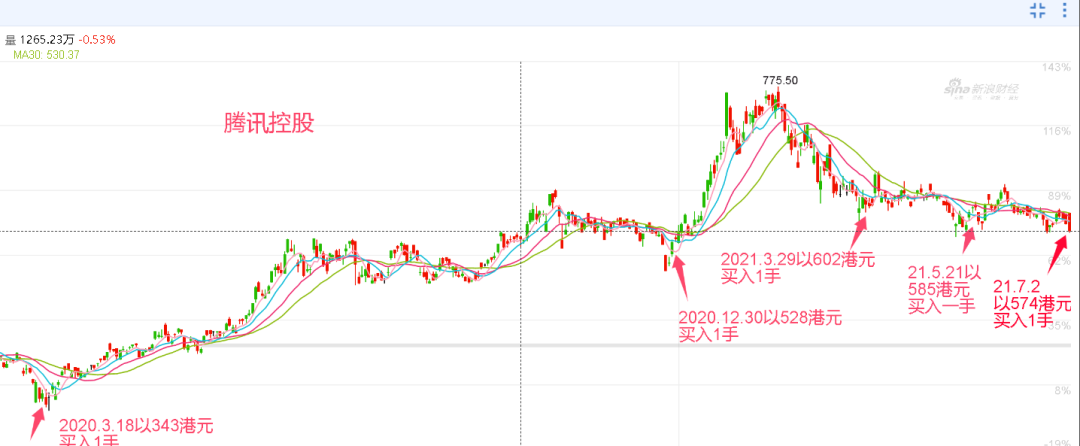
上周五7月2日,腾讯控股下跌2.48%,股价到了574港币达到了近半年的一个新低位置,在这里买入一手。截止到现在位置我总计5次买入腾讯控股,每次一手,几乎每次都在价格较为低估的区间出手。见下面K线图。
买入腾讯是基于几个考虑:
(1).互联网行业是中国A股市场与白酒一样的顶级行业赛道,且腾讯控股是行业第一龙头;
(2).目前腾讯依然处于增速较高的发展阶段,确定性较高,给20%~30%的营收和净利润增速没有问题;
(3).无论在净利润中加上投资收益还是不加上投资收益,腾讯的估值都是处于历史低估区域,买了不贵,估计能占到一点估值的便宜。
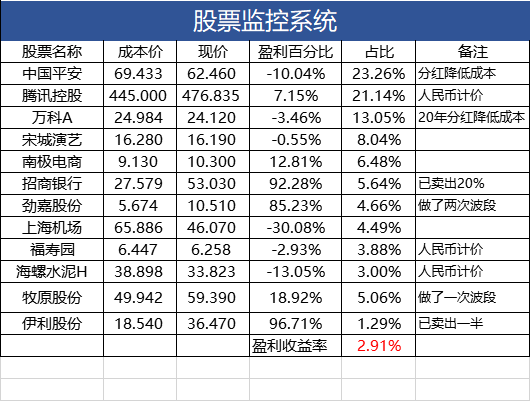
(4).调结构,股票组合以中国平安、万科为代表的“x傻”集团占比较高,拖累了整体业绩,因此今年以来我在向行业均衡(传统行业+新兴行业)、价值-成长均衡方向调整,目前腾讯已经成为我的第二大持仓股。
确定性
我认为的腾讯确定性应该从这几方面来说,
**财务稳健:**高毛利率、高净利率、低资产负债率、高ROE等几个方面;
**风险可控:**公司面临着哪些风险,比如互联网行业反垄断的政策风险,互联网金融方面的政策风险、游戏方面的政策风险等等,是否可控,若在合理范围内,不会对公司产生太大的影响。
成长性:依然有较高的成长性,或者叫做景气度,景气度这个指标是机构投资者最关注的指标。像保险行业中短期遇到了行业困境、地产长期逻辑受限这样的标的,机构投资者是避之唯恐不及的,除非出现基本面反转,才会在右侧介入。腾讯控股目前依然具有较好的成长性。
周末看了老严“财富严选”对腾讯控股的分析,我认为非常有道理,而且这个分析方法值得借鉴。以下引用部分内容:
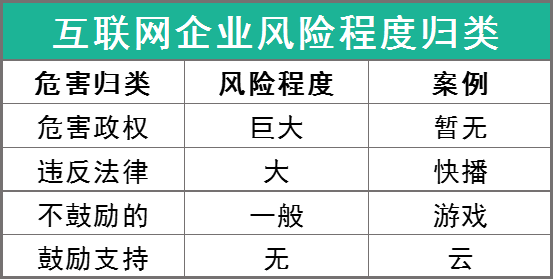
1、政策风险
腾讯目前所涉及的业务领域基本都是在不鼓励或者是鼓励支持的范围里,其中风险系数最高的,老实说可能还是游戏。
此外,回到反垄断的问题上,大家要知道反垄断法的本质不是反对“垄断地位”,而是“利用垄断地位来实行不正当竞争”。最经典的例子就是二选一。
腾讯目前的业务都是处于不鼓励的、鼓励支持的,因此在政策风险这块是不大的。
2、增长性
老严对腾讯的业务分层做的特别经典,引用一下他的图片。
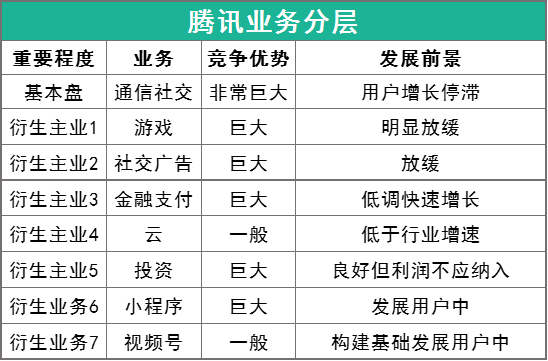
之前小鱼写过文章盘点腾讯控股2021年一季报的数据,在社交用户微信+QQ方面快速增长时期其实已经过去了,用户增速并不快,而且QQ还是负增长的,但腾讯的社交基本盘在三五年甚至十年之内都看不到有颠覆的可能,优势比较明显。
游戏+社交广告是提供现金流的两大支柱业务,目前已经有了放缓的趋势,目前增长比较好的金融支付业务可能会遇到一些政策方面的限制;云计算这个增速也非常不错。
未来还要看小程序和视频号,虽然这两块的货币化率还不高,但未来可期。
基本面和确定性都不错的腾讯控股又这么便宜,是一个布局的好时机。
贴上我的交易截图。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(12 次)、估值判断(7 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。