
2021年7月高股息与价值投资观察与投资复盘
周四那天有两笔交易,见文章,两笔加仓后,卧倒装死,丹田的文章写了第一笔交易,今天写写第二笔交易。在下跌过程中买股票大概率买了会继续跌,在下跌的过程中买入免不了要受到一些非议。在这里再次声明一下,文章只是记录小鱼自己的学习、心得、投资历程,不做任何推荐,每个人都要对自己的投资负责。
几次建仓
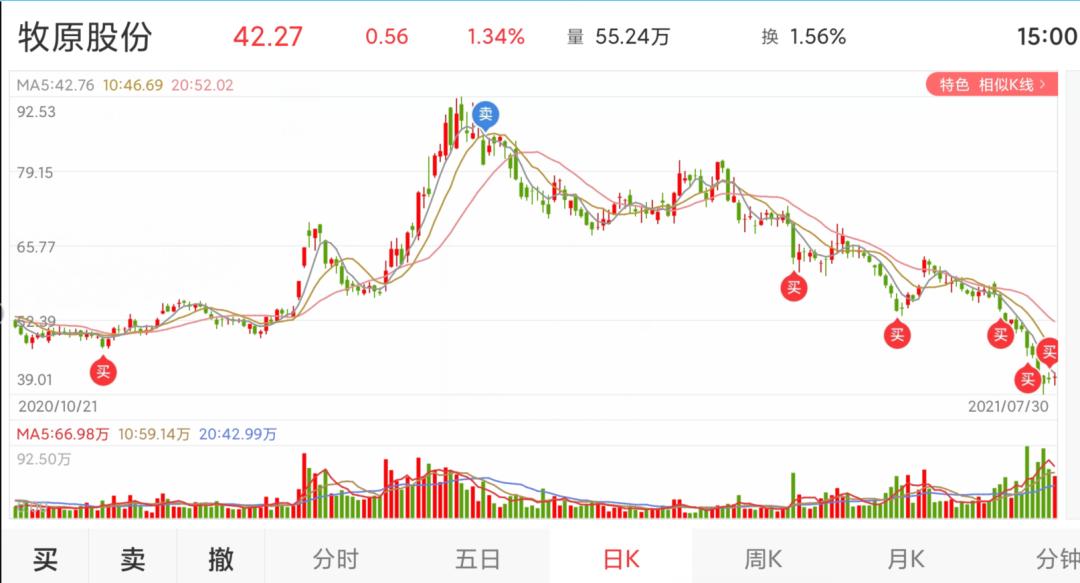
**试水性质买入:**牧原的几次建仓,第一次去年11月份47元买的观察仓,不是很多;今年3月1号以83元左右把观察仓卖出了一点;5月24日63元左右买入一次,属于把卖出的仓位接回来,一次波段操作;
**第一次和第二次:**6月21日和7月16日这两次买入的价格都是54元左右,7月份的这一次价格没有拉开差距,有两个原因,6月份的生猪价格达到了最低的12元/公斤,7月份已经涨回到16元/公斤,生猪极限低价已成为过去时;另外牧原公布了二季报预告,盈利还不错,基于这两个理由在7月份没拉开差距的情况下多加了一次。
**第三次:**7月23日达到了预定的价格50元以内,在47元附近买入部分。
**第四次:**就是本周啦,大部分股票短时间跌了20%,牧原也没能幸免,这次我在7月30日以42元附近买入一些。这次之后牧原成本价47.5元,在股票组合中占比13%多一点,基本到了上限,没有极限价格不再买入。
牧原的确定性
周四买了两只股票一只是宋城已经谈过了,另一只是牧原股份。牧原的确定性体现在三个方面,低成本+高速成长+未来猪周期中价格的提升。
1、低成本
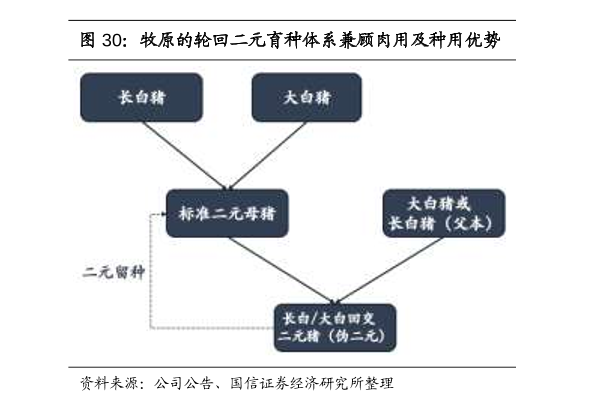
在所有生猪养殖企业中,牧原凭借着最大的生猪养殖+繁育规模,具有最低的成本,非上市公司、小农养殖场的完全成本在2025元/公斤,上市公司大概是1618元/公斤,牧原股份一季度的成本在16元/公斤附近,年底前要达到14元/公斤,这在牧原的调研报告中体现出来了。
公司下半年即可阶段性的达到14元/公斤的目标,明年全年维持在14元/公斤。
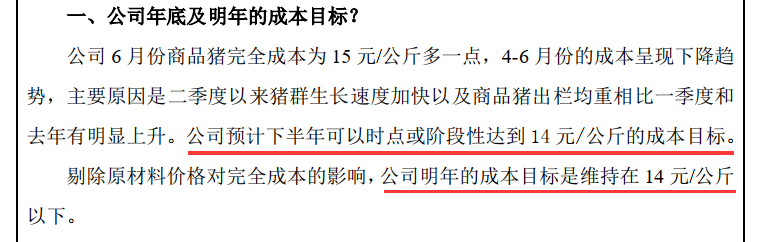
牧原的低成本优势是如何达成的:
牧原掌握了育种的核心技术二元轮回杂交技术,这是牧原独有的。生产出来的母猪既可以做肉用也可以做种猪使用,这也是本轮猪周期中牧原的产能迅速恢复的大前提,而且牧原也披露了在猪价高企的时候,大家都在疯狂扩产养猪,同行们养猪所需要的的仔猪和母猪供给出现巨大缺口,牧原卖了大量的母猪和仔猪给同行业公司,当时随便一只仔猪就能买上1800元,赚取了大量利润。育种体系是牧原最大的护城河。
**饲料端:**公司在拥有“玉米+豆粕”型、“小麦+豆粕”型配方技术的基础上,研发了大麦、原料加工副产品的应用技术,实现了对原料的充分应用,因此可以根据原材料的性价比及时调整饲料配方中的主要材料,有效降低饲料成本,从而形成了较强的成本优势。也就是公司有多个饲料配方,哪个配方的成本最低就是用哪个,能有效的节约成本。
**饲养端:**坚持走高规格的防疫路线带来较低的死亡率,牧原在猪舍和整个饲养管理中智能化、自动化是做的最好的。饲养员队伍通过传帮带迅速掌握养殖方面的只是和能力。
2、高成长
据预测2021年牧原的生猪出栏量在4000~4500万头,而牧原目前已经建成的养殖产能已达到6000万头,预计年底会达到8000万头的养殖产能规模,根据目前已有的土地储备,可提供潜在产能能达到1亿头。
3、猪周期价格上行
7月份生猪价格在16元/公斤左右,6月份的时候生猪价格最低到了12元/公斤,大量的散户已开始亏损,牧原有业界最低的养殖成本,使得牧原即使在猪周期的底部依然能够实现不亏损,少量盈利。根据6月份的报表,牧原在6月份单月出现亏损,猪周期到了最底部的一个阶段。对猪周期我们看看牧原自己是怎么说的:
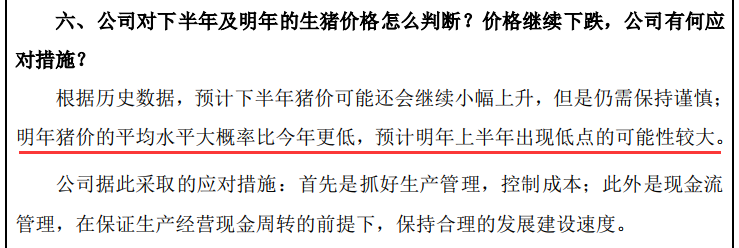
公司预计猪周期的底部要持续到明年上半年,之后慢慢进入猪周期的上升期。股价是预期的反应,不会出现猪周期的最低部是股价的最底部,股价通常会提前半年到一年反应最悲观的预计,提前半年到一年出现最低价。
估值
关于估值我也写过两三次了,这样的周期股没有办法通过PEPB这样的指标准确估值,我是用2-3年后的生猪出栏量、当时可能的生猪价格、养殖成本、一个市盈率范围,来估算未来的市值,并与当先的市值做对比。
未来的出栏数:
目前牧原已经建成的产能达到6000万头,年底达到8000万头,土地储备达到1亿头的产能,1亿头以后的产能不会像现在这样高速扩张,我们就按照三年之后1亿头产能全部建成投产,产能利用率95%,那么三年后的养殖规模约为9500万头。
养殖成本:
牧原一季度的完全养殖成本是16元,这里面有死淘率上升、产能利用率不足的问题,预计四季度能够实现14元/公斤的目标,我们保守一点三年后的养殖成本依然还是按照14元/公斤计算。
市场价格:
行业的龙头公司和行业的资深从业者,对这个行业是最了解的,在猪周期方面,看看牧原股份是怎么了解猪周期的:现在依然是猪周期的下行期,预计2022年将达到底部。两至三年后,大概率是猪周期的上行期,我们看到前几轮猪周期的顶部价格大概在20元左右,加上现在防疫、饲料、货币贬值的影响,大致三年后的价格给到22元,这个价格不是下一轮猪周期顶部的价格,22元是合理偏保守的。
估值:
以上所有数据都有了,算一下净利润:
每头生猪净利润=(市场价格 - 生猪养殖成本)× 头均净重 =(22-14)× 110=880元/头
牧原股份生猪养殖净利润=某一年的出栏头数 × 每头生猪净利润 = 9500万头 × 880元/头 = 836亿。
生猪养殖行业的景气周期给个范围10~20倍的PE,取个中间数15倍的PE不算过分吧。那么三年后牧原股份的市值=15PE × 836亿元 = 1.25万亿。
2021年7月30日市牧原股份的市值2225亿,还有五倍多的市场空间。
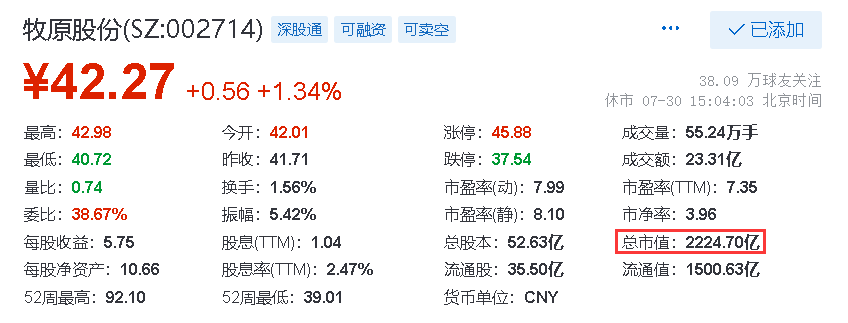
我在牧原的持有成本是47.5元,对应2500亿的市值,依然还有5倍的空间。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。