
一个深入思考后的好策略
今天是十月五号,国庆假期过了大半,大家玩的都开心吧,小鱼这几天都没有更新文章,陪家人玩了几天,市内和城市周边转了转。今天写写我研究了有一段时间的银行高分红投资策略。
银行股投资策略
银行股有两种比较经典的投资策略。
1、低成长高分红的银行股
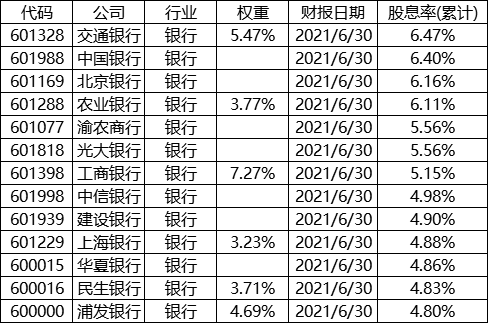
由于低成长的预期股价长时间徘徊不前,呈现深度震荡走势,以四大行为代表,股价已经震荡了四五年啦。以下数据来自理杏仁,我们把中证银行成分股按照股息率排序,发现股息率在5.0%附近及以上的有十几家之多,我特意翻看了一些股息率比较高的银行股,发现股息率创了五六年的新高,在我看来现在投资高分红银行股的性价比相当高。
低成长高分红银行股的投资策略嘛,就是以吃高股息为主,收到股息后再投入买入银行股,股份数量不断提升,同时配合打新股,利润最大化。
2、高成长低分红的银行股
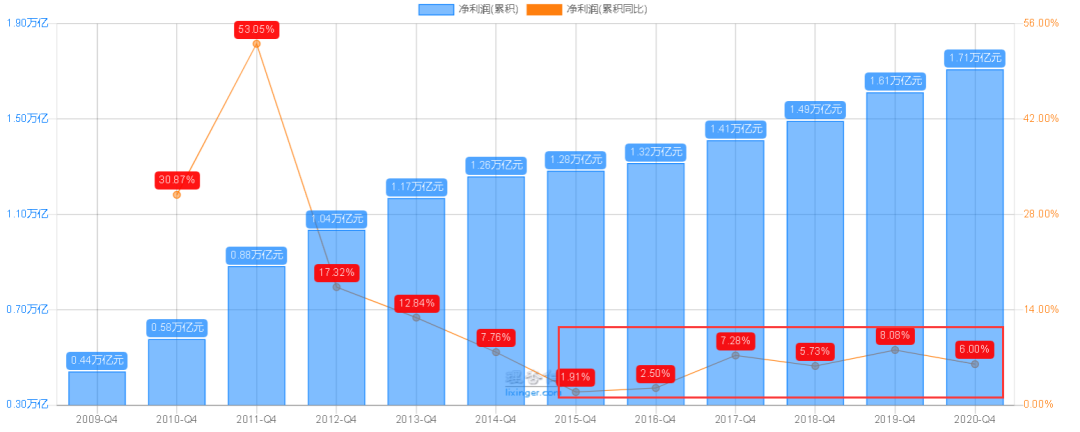
目前银行业整体并不是一个高速成长的行业,近些年来整体的盈利增长与GDP相当大概在6%左右。
但是,有一批以零售银行业务为代表的银行,走出了自己的第二增长曲线,这些银行主要包括,招商银行、平安银行、宁波银行、兴业银行等。
高成长低分红银行股的投资策略嘛,在合理或者偏低估值买入,主要赚的还是这些银行业绩增长的钱。
今天我们主要讨论的是低成长高分红银行股的投资策略。
收益测算
三大收益来源
今天重点讨论的是低成长高分红的银行股,前文也说了,收益来源主要还是靠分红,其次是分红获得现金再投入不断积累股份,所积累的股份在下个年度又会增加分红,不断这样操作;再次,持有股票可以参与打新,也能获得一定的收入。
简单的测算一下收益率,我们在股息率大于等于6%的时候出手,最基础的股息率收益就能保证至少有6%;在一个比较长的时间段,通过股息再投入所增加分红收入简单的给个1%;打新保守一点给个3%,那么三者之和加起来也有10%了。
通常来说,股息率在高位的时候,股票的估值是在低位的,处于比较低估的阶段,另外银行股时低增长,但不是不增长,每年给个3%的营收和净利润增长也很合理,如果我们保守一点的话,把估值提升和净利润增长当做安全边际,每年保守的获得10%的收益,当然了这个10%的收益不是每年固定都是10%,而是一个较长的时间内的年化收益,比如三年或者五年。如果正常把估值提升+净利润增长计入大概率能够实现年化15%的收益。
银行股筛选
上边按照股息率排名的表格再引用一下。
这里当然不会说直接按照股息率从高到低直接买入前几只,而是通过基本面数据做一下优选。
1、基本面指标
分析银行股,首先需要关注风险。关于风险,最入门、最重要的2个指标:不良率,拨备覆盖率。通过这两个指标,可以判断银行的风险准备如何。
**1.**1、不良率:
收不回来或疑似收不回来的贷款,就叫“不良贷款”。不良率,是指不良贷款,占总贷款数量的比率。比如,每贷出去100亿,有1亿是不良的,不良率就是1%。很显然,银行希望不良率越低越好。不良率越低的银行,经营质量也越好。
1.2、拨备覆盖率
银行为了防范不良贷款的风险,会提前计提损失。监管标准要求这一指标,要在150%以上。这个比例越高,说明银行提前做的准备越充足,也是经营质量好的表现。
所以,总结一下这俩指标的使用原则:
1).不良率越低,代表一家公司的经营质量越好。
如果一家公司的不良率在下降趋势,说明其质量在变好。
2).拨备覆盖率越高,代表经营质量好。
如果一家公司的拨备覆盖率在上升趋势,说明其质量在变好。
2、筛选
首先按照股息率由高到低排名,选择股息率在5%以上的,做高亮标注,共计7只;
不良贷款拨备覆盖率在180%以上的,有9只,也做高亮标注;不良率在1.5%附近或以下也是9只。
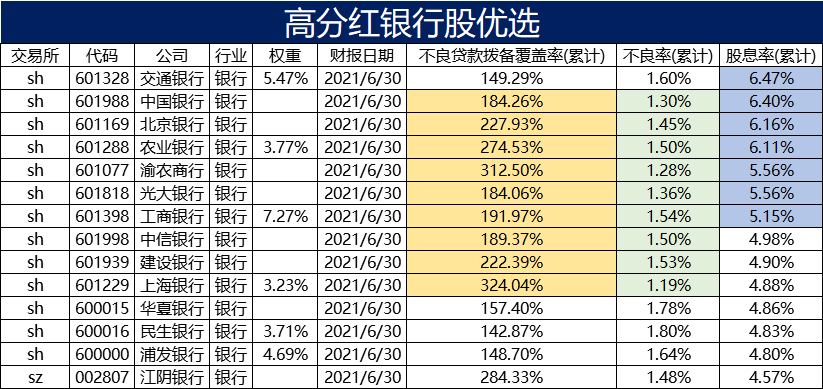
综合以上信息,我选择的是中国银行、北京银行、农业银行这三只。
后续文章我再回测一下持有五年的收益率,并预测一下未来这个策略最可能的收益情况。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。