
医药:基本面、估值与投资价值分析
三季报全部公布后,这两天都在翻阅各个指数的盈利增长和估值情况,看了下中证医疗的估值,觉得有戏。
三大长青行业
2019年和2020年这两年,医药、消费和互联网,是各类资金抱团的“核心资产”,涨幅那叫一个牛X,前两年爆火的行业,今年几乎全部熄灭,万物皆周期嘛。好的投资机会都是逆向操作的,正因为这几个行业今年表现不好,所以才要持续关注,择机配置。
比如今年互联网行业受制于反垄断等因素的影响,负面情绪爆发,以腾讯、阿里、美团为代表的龙头互联网公司跌幅巨大,甚至腰斩,结果是估值大幅降低,投资机会逐渐显现,在这个过程中,小鱼持续布局腾讯控股+中概互联,目前两者浮亏10%左右,在总仓位中占比达13%左右,基本配置到位。
消费类行业虽然跌幅也不小,但估值到现在为止也没有很好的吸引力,所以一次也没有配置。
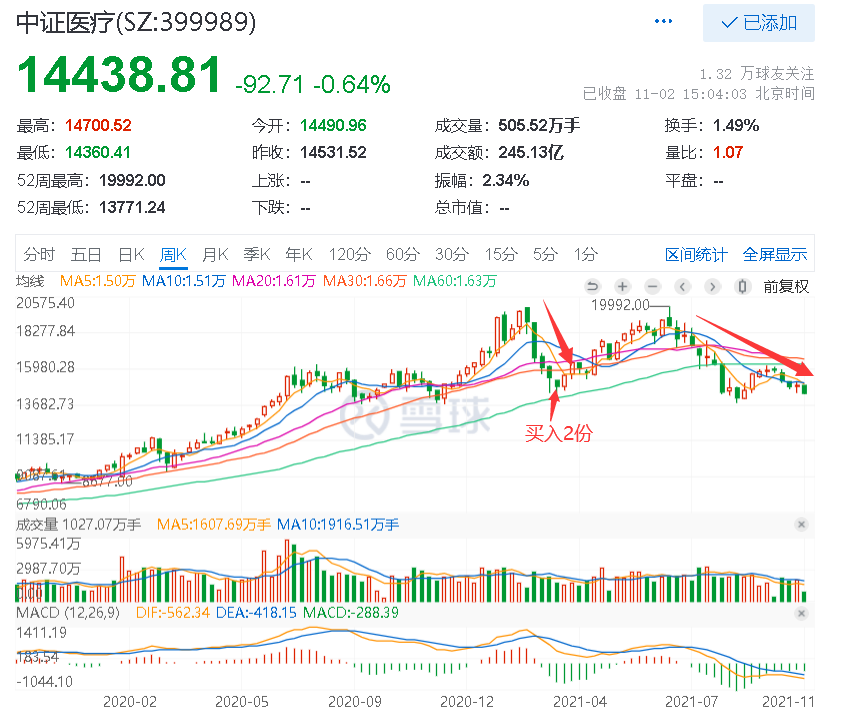
医药行业,3月份的时候中证医疗估值偏低,在且慢的组合中配置了两份葛兰的“中欧医疗健康混合”基金。
中证医疗
1、中证医疗指数的定义:
中证医疗指数从沪深市场中选取业务涉及医疗器械、医疗服务、医疗信息化等医疗主题的医药卫生行业上市公司证券作为指数样本,以反映医疗主题上市公司证券的整体表现。
2、估值下降
中证医疗今年有两次比较明显的下跌,跌幅都在20%~30%之间,虽然指数跌幅没有那么大,但指数的估值下降却特别明显,从中证医疗指数的定义可以发现,它的几个分支行业目前都不在医药集采的范围内,属于对集采免疫的细分行业,对集采免疫的细分行业营收和净利润增长都非常不错。
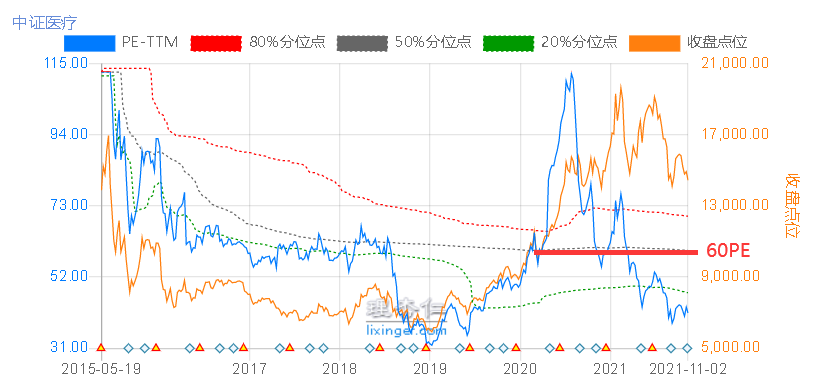
PE=股价/净利润,股价下跌,净利润增长,两个方向作用,使得PE估值降幅非常大。
今年3月中旬买入的两份,结结实实的做了一轮过山车,由于买入的份额只有两份,比较少,所以也没有作波段操作。
3、是否真低估
在研究中证医疗的过程中,我也看过很多资料和其他一些大V的文章,认为中证医疗不是真正的低估。而是这两年疫情的原因医疗类企业的盈利增速非常高,2020年扣非净利润增长166%,2021年前三季度扣非净利润增长48%,使得中证医疗指数的PE估值快速下降。
那么有一种说法疫情的高增速不可能持续那么久,2022年盈利增速就会降下来,估值可能会有一定的下杀。
我在网上找到了一张中证医疗的净利润增速的一致性预期,可以看到2022年基本是不增长,2023年回复指数正常的20%左右的增长。
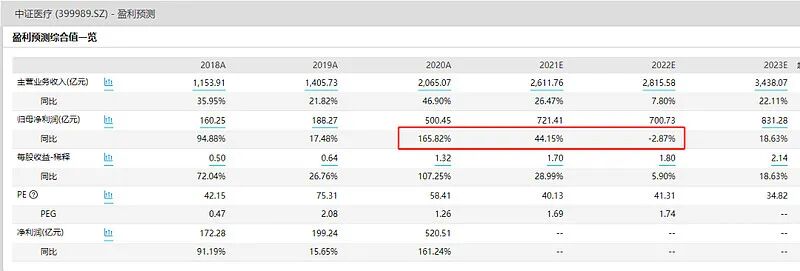
中证医疗现在有6年多的历史数据,估值中枢是60倍,现在的估值是41倍,现在的价格如果对应到2022年盈利不增长或者盈利略微下降,也是40倍PE附近。这个估值整体不算高吧。即使未来医疗指数的PE估值中枢降低到40倍PE,我们现在买也不算贵啊,属于合理估值附近买入优质资产。
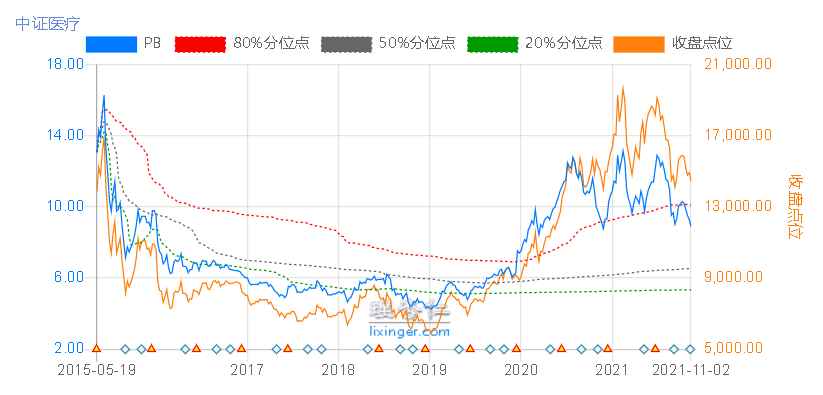
看PB估值的话,最近这一轮也下降了不少,目前PB=8.9,百分位为67%。
当然了如果PE估值能够降低到40倍以内,比如30~40区间分批次建仓,那将是非常完美的一次投资经历。
标的选择
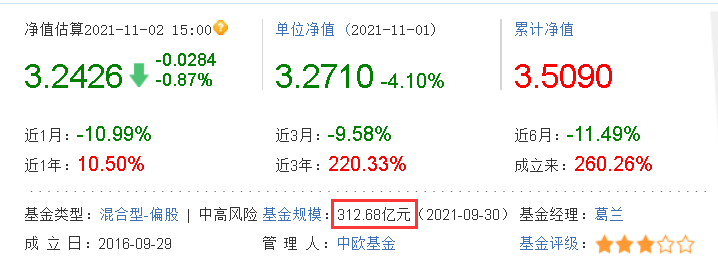
今年开始时间用行业主动基金代替行业指数基金,一般来说在高科技云集的医药医疗行业,基金经理的专业素养还是能够帮助投资者产生一定超额收益的。优选大名鼎鼎葛兰的中欧医疗健康混合。
这个基金有一点就是规模有点偏大啦,300多个亿。未来如有可能还可以挖掘一些其他擅长医药医疗,规模稍小一点的基金经理。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。