
广汇转债:买入逻辑与估值分析
今天上午开盘后有两笔交易,买入一笔城地转债,买入一笔广汇转债。
可转债投资策略
雪球小鱼抄底可转债组合地址:
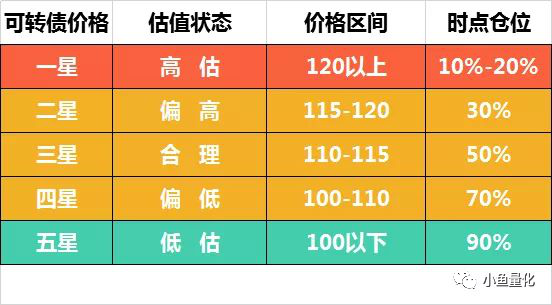
1、投资机会等级划分
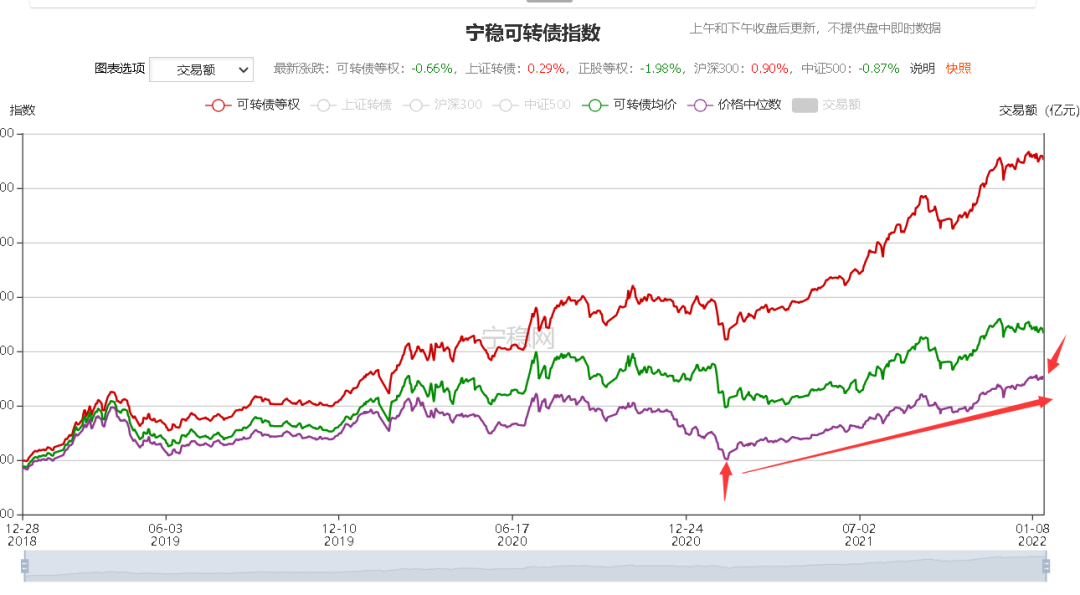
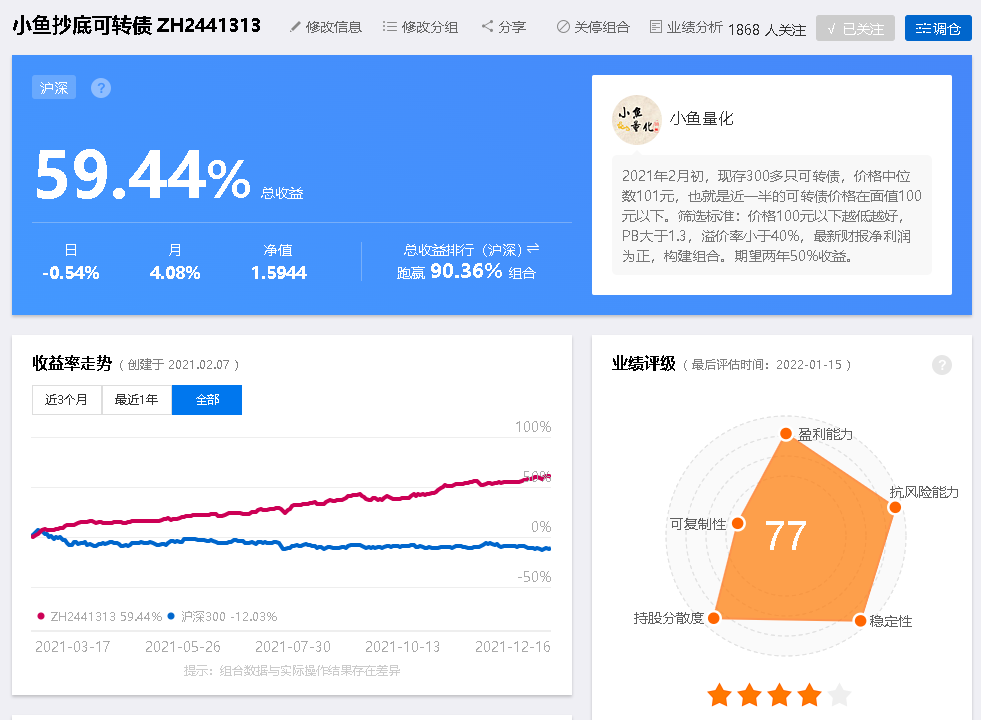
2021年2月8日那天可转债价格中位数为100.4元,到了本轮最低位置,下图中红色箭头处,我在那天买入10万元可转债,并在雪球建立了一个组合,目前盈利32%+,现在来看当时确实把握住了这次机会。
今天(2022年1月20日)可转债中位数130.25元,可转债指数从2月以来不断创新高啊,属于一星级别,处于高估阶段啦,目前并不是大规模投资可转债的好时候。
从去年2月份以来可转债走出了一波牛市,可转债中位数从100,到今天(1月20日)可转债中位数区域新高到了130.25元,可转债等权指数、均价、中位数都在不断创新高。在这个不断上涨的过程中要特别注意风险。我在雪球见的可转债抄底组合收益率超过了60%,我不打算主动降低仓位,我所持有的的18只可转债平均价格在115元左右,相对安全的,没有必要主动卖出。
2、筛选标准
价格小于100元,正股PB≥1.3,溢价率≤40%,企业处于盈利状态。
(1).价格<=100元,从源头上控制可转债的买入价格,防止出现过大的回撤,这是最根本的;
(3).溢价率<40%,不算低,主要了为了能够筛选出足够多的标的;
**两笔买入
**
2021年初,那会正是可转债的大熊市,我在优化可转债投资策略的时候定了上文中的四条标准,实践了一年多效果还是非常好的。去年以来可转债走出了一轮大牛市,符合买入条件的可转债一个也没有。
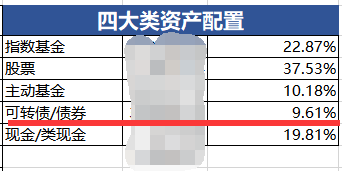
随着可转债的不断卖出,小鱼的整体组合中债类资产占比已经不到10%,这让我很焦虑啊,今年年终总结的时候,我规划把债类的资产进一步提高至三成甚至更高,这样可以使组合的波动性进一步降低,所以现在持有的现金不敢大规模去买入股权类资产,这会让整个资产配置失衡。
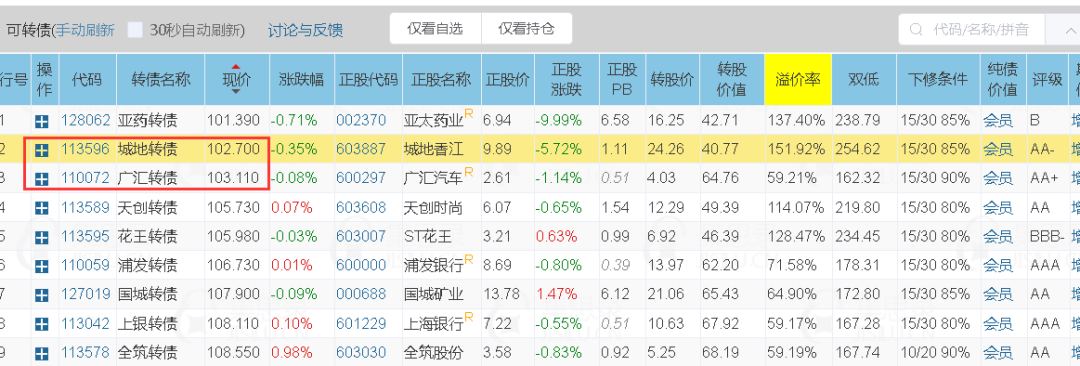
今天开盘后,把可转债按照价格从低到高排序,选择了两只转债,城地转债和和广汇转债。下面具体分析一下。
城地转债:
这次买入190张,原来还持有110张,合计成本是100.203元,总体还不错,目前到期税前收益率还有2.21%,距离到期还有4.5年,持有到期能拿回约110元。只要没有信用违约风险,还不错。
城地转债现在溢价率152%,下调转股价的极限是一倍净资产,一倍净资产对应的价格为8.99元,现在的转股价为24.26元,如果下调到底还有下调空间63%,如果下调成功,溢价率一下子就没有了吧。
未来收益率,历史数据表明,可转债存续期中位数是2年。我假设两种情况,一种是一年时间,140元左右卖出,收益率/年化收益率为(140-100)/100=40%;另一种两年时间,140元左右卖出,收益率为(140-100)/100=40%,年化收益率为18%。
广汇转债:
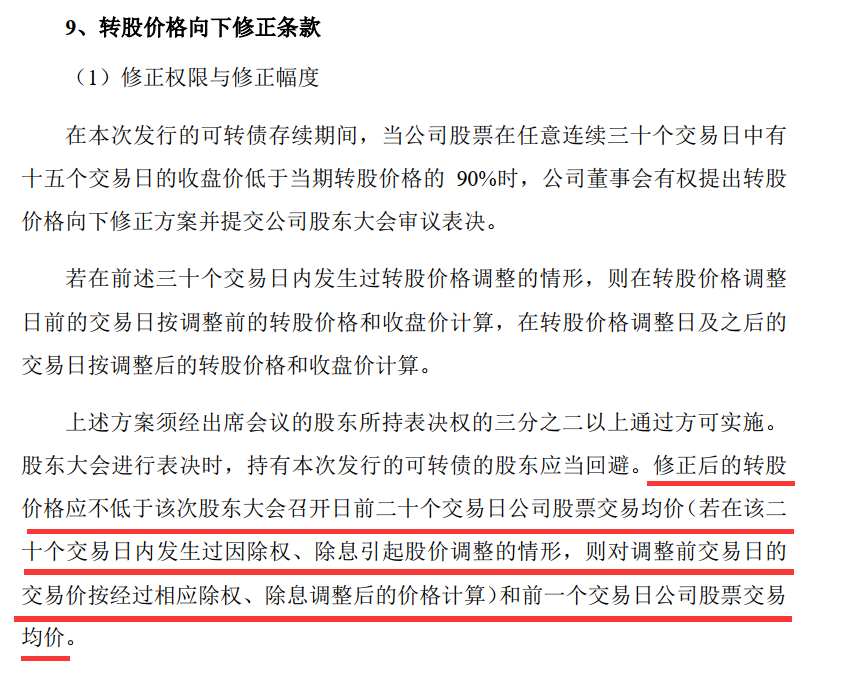
上周提到我想买点广汇转债的时候,有小伙伴在留言中提醒我,广汇转债下调转股价不受每股净资产限制,我特意去查了一下广汇转债上市募集说明书中下修转股价条款。确实不包括这条,那么广汇转债下调转股价的空间就非常巨大了。
广汇转债大概是在2020年8月开始募集的,我还特意去查了当时的PB,大致在0.8附近,对应正股约4元,所以啊,可转债发行的时候就已经跌破了净资产,如果不给自己留点下调转股价的空间,以后还真是难办。
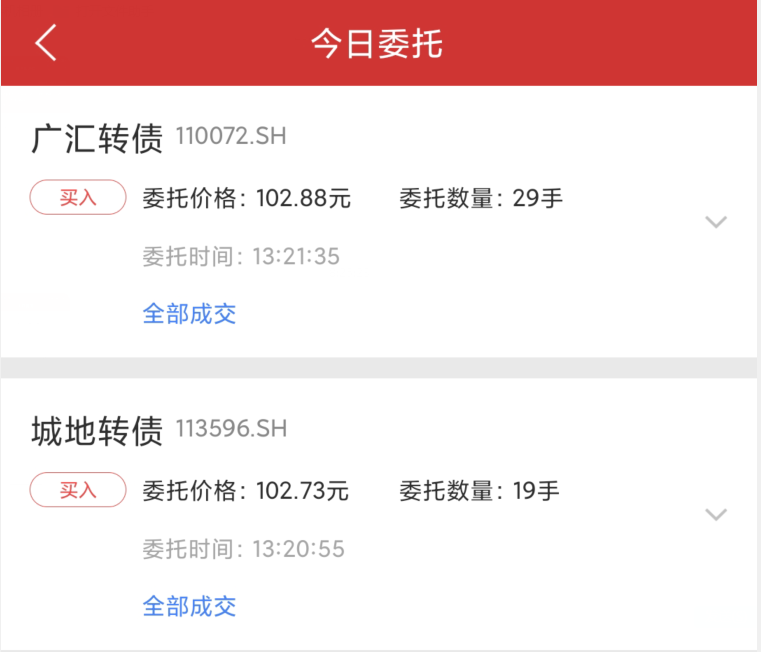
加仓后的可转债/债券类在总组合中的占比达到了11%,以后如有机会还会继续加仓可转债的。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。