五粮液:买入逻辑与估值分析
最近股市终于恢复了正常的波动区间,百分之一、百分之二这样稳稳当当,挺好。今天写一写五粮液,既然决定了投资这家公司就要好好研究一下,做个行业分析和估值分步建仓区间。
白酒行业
3月8日那天第一次建仓五粮液买入了2手,写过一篇文章:买点儿?;阐述了一个我的投资核心逻辑,找那些能看得懂的,长期逻辑很难变化的品种或者公司进行投资,这样出错概率相对要小一些。
行业方面:
白酒行业整体可以看做一个衰退的行业的,2016年中国白酒整体产量达到顶峰的1358.4万千升,整个行业产能处于一个明显过程的状态,之后逐年萎缩,到2021年整体白酒产量仅有715.6万千升,已然缩小到顶峰的一半。
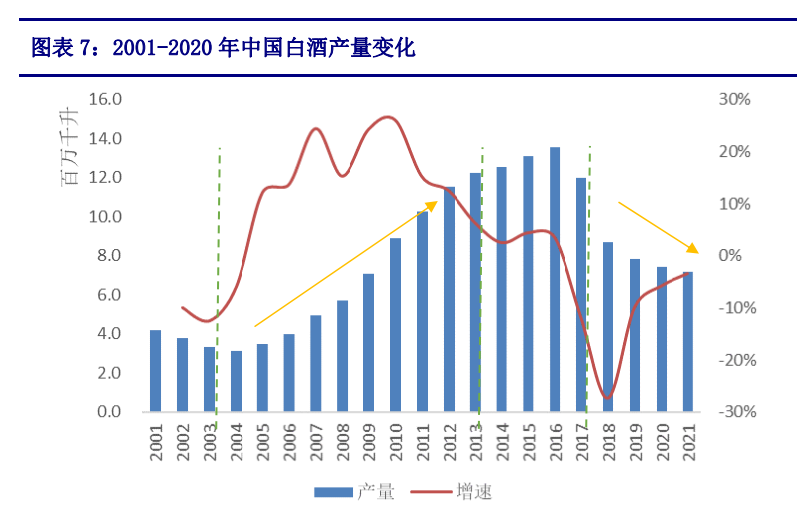
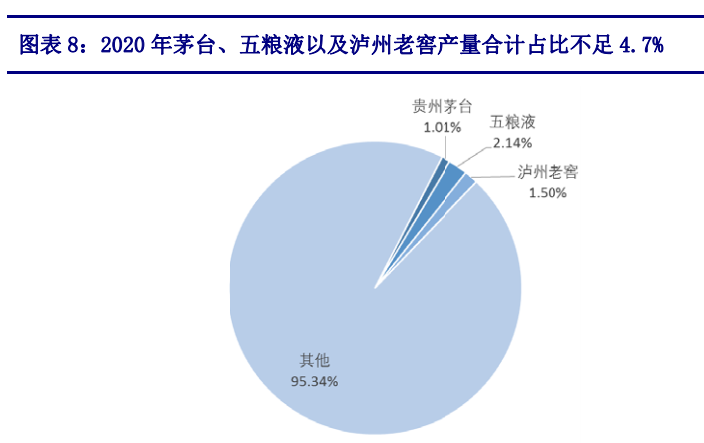
近些年白酒消费市场出现了一个明显的变化,就是“少喝酒,喝好酒”,人民群众的白酒消费逐渐从量转变为对质的追求,高端白酒的需求急速上升,然而中国高端白酒的产能却没有跟上,主要是优质窖池数量不足,优质窖池要有十几年二十年以上的窖龄才能称之为优质窖池,这么长的时间就限制了优质窖池数量的增长。
看下图高端白酒茅五泸占比不足4.7%。所以可以得出一个结论投资白酒就要投资高端白酒品牌以茅五泸为代表,还有一些处于高速增长期的白酒品牌,五粮液率先达到了低估区域,所以我选择了五粮液。
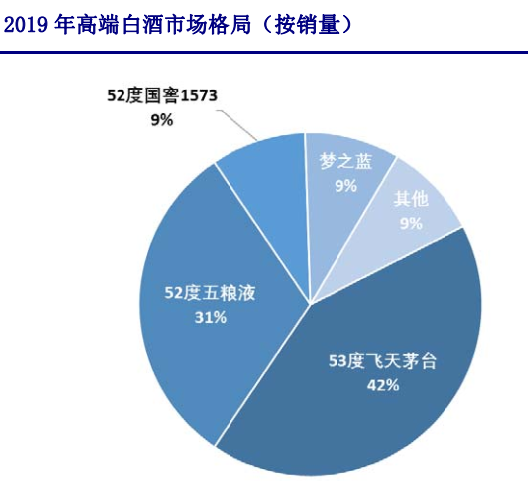
高端白酒的市场格局,2019年的统计数据如下,大家公认的茅五泸和一直努力品牌向上突破的洋河。投资标的可以在这四家里选。
分步建仓
到了五粮液这个具体的投资标的,是非常有必要做一个分步建仓计划的。按照行业的属性、生意模式的不同,一般消费品行业可以给一个30倍的估值中枢。具体到五粮液可以通过理杏仁的估值数据看一下,十年估值中枢21倍,五年估值中枢31倍。我大致就定一下30倍~20倍这个区间分四次建仓。
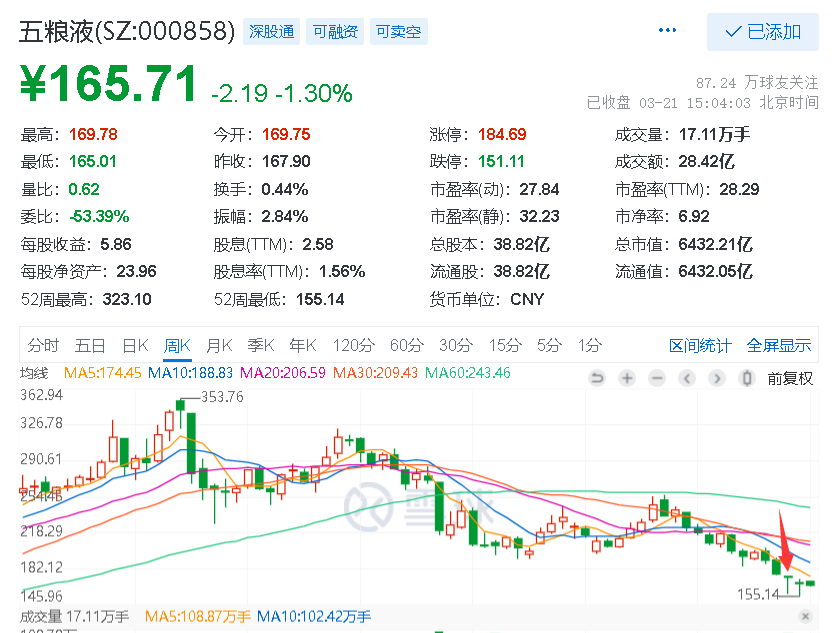
大家看下图我是在图上位置167元左右的价格第一次买入两手五粮液,对应TTM估值28.5倍。
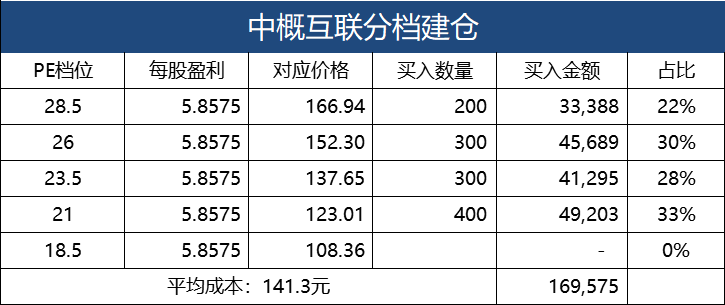
每下跌2.5PE买入一次,规划投入资金15万,做个表格梳理一下。这样算下来比预算多了两万。总投入17万,四次建仓大致比例是2:3:3:3,平均成本141.3元,假如到了第四次建仓的价格,浮亏(141.3-108.36)/141.3=23.3%。
最后说一下可能买不到的问题,以我去年重点关注的腾讯控股、宋城演艺、牧原股份为例都有多次的买入机会,机会非常充足,这可能是和这几家公司都有一定的困境有关系。
我在2020年初分别买入一次伊利股份和招商银行之后一去不复返涨了很多,无奈买的却不多,但21年和22年也均出现了再次加仓买入的机会。所以对五粮液来说如果继续下跌当然还有买入的机会,如果没有呢,按照规律1~2年总有再次买入的机会。
好了今天先写到这里,以后还会继续分析五粮液的竞争优势,以及可能面临的风险因素。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
==============