
2022年8月可转债观察与投资复盘(08-16)
今天卖出了部分股权类资产,买入了部分债权类资产,给大家汇报一下。
资产配置
随着投资理论知识的学习和这几年在投资市场的摸爬滚打,我越来越意识到资产配置的作用和意义。最简化的资产配置,就是在管理股权类资产和债权类资产的配比。
以前我在不断强调我的四大投资品种,指数基金、主动基金、个股的价值投资和可转债,强调要在这四个品种中均衡配置,实际上这种想法是有点偏颇的,指数基金、主动基金和个股都是股权类资产,股权类资产在总体组合中占比过多,意味着波动率增加,最大回撤更高,比如今年我的大体股债比为7:3,本轮三四月份的时候最大浮亏-18%(以年初为基准),最大回撤可能更高,所以开始把投资品种分为股权类和债权类两个大类。下表是今天调整后的股债配比情况。
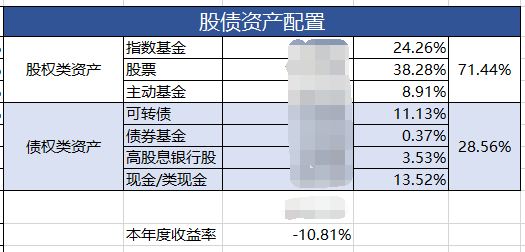
我把资产配置的表格做了调整:
股权类资产包括:指数基金、股票和主动基金。目前股权类资产总体占比71.4%;
债权类资产包括:可转债、可转债基金、债券基金、高股息银行股、现金或货币基金。目前债权类资产总体占比28.6%。
未来我的目标是调整到股债比6:4,甚至是5:5。债权类资产的主要投资方向是可转债,基于这样的考虑,如果可转债市场有了配置价值,会挪一部分股权类资产去可转债。股权类资产的减仓主要考虑一些低效的指数基金,以及部分主动基金。股票组合内部呢,也会考虑从低效股票资产挪到高效的股票资产上。
加仓可转债
市场把我们教育的明明白白的,像2021年初那样的可转债熊市大底,可能很长时间才出现一次,面值附近的可转债较少,大部分可转债溢价率高企,这才是常态,所以对可转债的投资标准进行了适当的放松,到期收益率为正,这样大部分110元以内的可转债都可以进行部分配置。
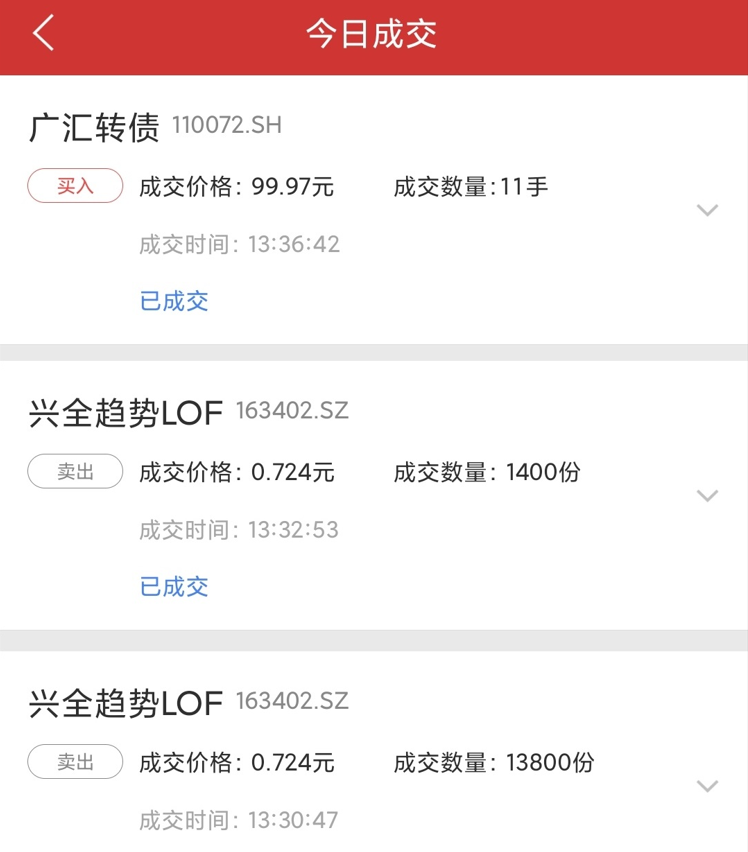
今天买入了110张广汇转债,之前持有290张广汇转债,本次买入后总计持有广汇转债400张,综合成本102元左右,算不上贵。加仓广汇转债的几点主要考虑:
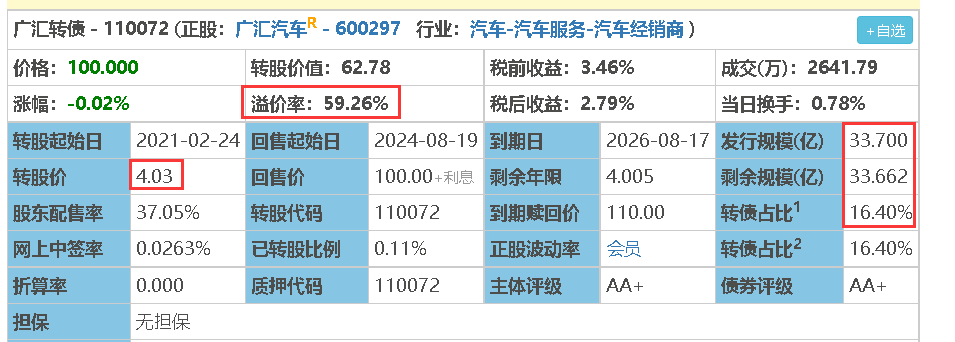
1、广汇转债的价格确实不高,今天的买入价格是99.97元,到期税前收益率是3.46%,还可以,比货币基金多了不少。
2、溢价率是挺高的,达到了58%+,转股价4.03元,现价是2.54元,PB=0.49,广汇转债下调转股价的条款之前我研究过,不受每股净资产的限制,也就是说存在很大的下调转股价空间,这是我加仓广汇转债的一个重要原因。
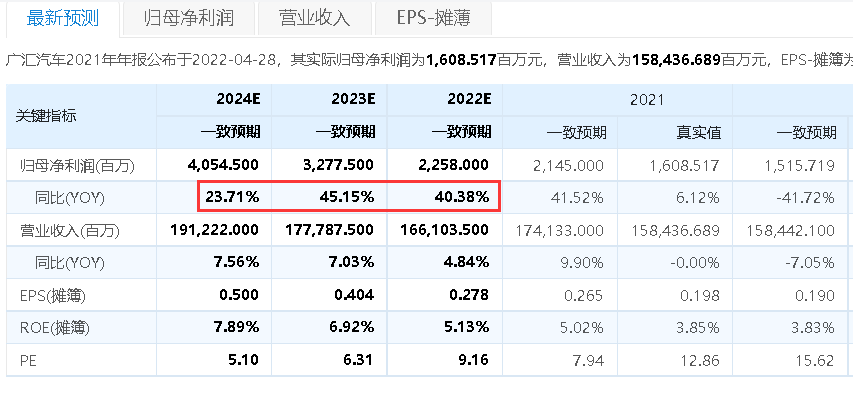
3、广汇转债的基本面改善,我看了几篇研报对广汇汽车的销售都比较乐观,而且一家公司好不好,从是否有分析师定期跟踪,是否有最新研报有很直接的关系,广汇汽车跟踪的研报还是不少的。我们看下分析师对其业绩的一致性预期都很好。未来两三年的预期业绩都不错。
4、业绩改善,股价上涨,溢价率会显著下降,如果到期前再有一次下调转股价,很有可能实现强赎,转债价格到130元以上,盈利退出啦。
本次加仓可转债资金来源于卖出部分主动基金。雪球可转债组合已同步调仓。组合地址:https://xueqiu.com/P/ZH2441313
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。