
为了更稳定的未来,调整加仓
今天卖出了部分股权类资产,买入了部分债权类资产,给大家汇报一下。
资产配置
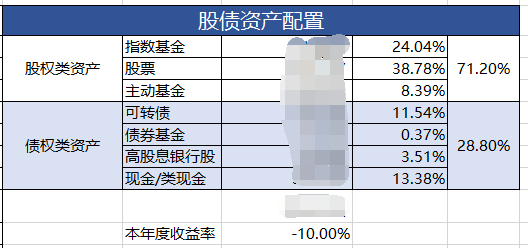
今天还是卖出部分股权类资产买入可转债,逐步调整股债比到7:3,目前的股债比情况如下:
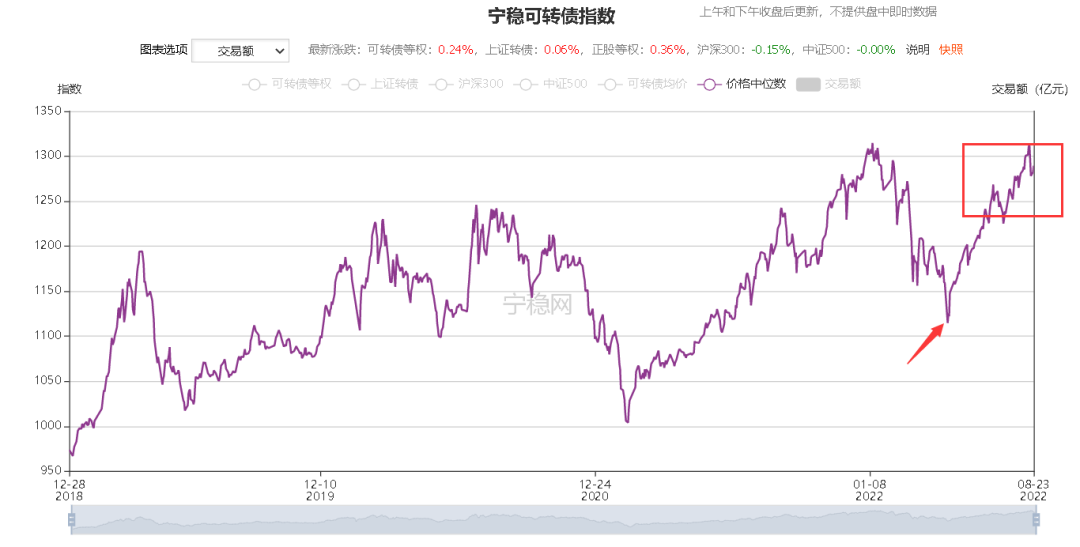
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,目前中位数为129元左右,确实是个绝对的高位,下图中红色方框处是最近几次加仓可转债的区间,别看中位数比较高,基于两点考虑:
1).实际加仓的那些可转债绝对价格并不高,大体都在100元附近,稍高于100元的,也要求到期收益率为正;
2).虽然加了几次可转债,但仓位并不高,盘点一下最近加仓过天创转债、家悦转债、广汇转债、科华转债、铁汉转债、重银转债,总的加仓金额加起来占整体2个多百分点,绝对仓位上的并不大,后续如果可转债市场出现比较大的下跌,那会我会加大加仓力度,狠狠心卖出一些亏损的品种去加可转债。
未来我的目标是调整到股债比6:4,甚至是5:5。债权类资产的主要投资方向是可转债,基于这样的考虑,如果可转债市场有了配置价值,会挪一部分股权类资产去可转债。股权类资产的减仓主要考虑一些低效的指数基金,以及部分主动基金。股票组合内部呢,也会考虑从低效股票资产挪到高效的股票资产上。
加仓可转债
市场把我们教育的明明白白的,像2021年初那样的可转债熊市大底,可能很长时间才出现一次,面值附近的可转债较少,大部分可转债溢价率高企,这才是常态,所以对可转债的投资标准进行了适当的放松,到期收益率为正,这样大部分110元以内的可转债都可以进行部分配置。
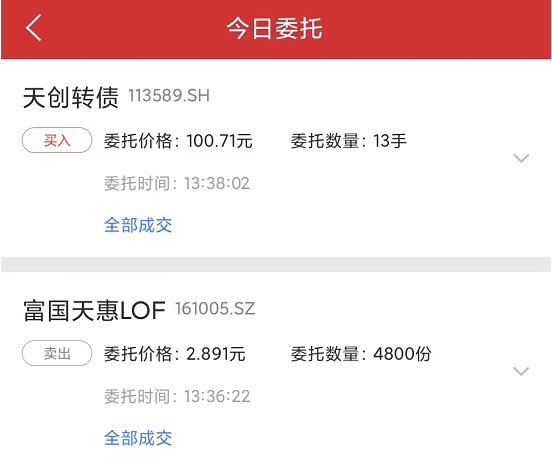
今天买入了130张天创转债,之前持有170张天创转债,本次买入后总计持有天创转债300张,综合成本97.6元左右,算不上贵。加仓天创转债之前我看了很多资料,最主要的一份监管函,这份资料整整有59页,详细回答了很多关心的问题。
投资创转债主要弄清两个问题即可:
1、收购产生的商誉减值和收购公司的后续经营问题
天创时尚是一家时尚鞋履上市公司,在时尚行业有一定的知名度。2017年收购了一家做互联网广告营销整合的公司小子科技,产生了6.13亿元的商誉。小子两大业务板块:程序化广告推广和移动应用分发,大部分以“图片+文字”的传统广告展示为主,其主要的广告主包括传统以 BAT 为代表的广告联盟阵营。
随着抖音为代表的短视频平台崛起,短视频+直播逐渐取代传统的图文模式后,小子科技的程序化广告推广业务几乎缩水为0,只有移动应用分发勉强维持,基于此,天创公司在2020年和2021年对收购产生的商誉分别减值5.35亿元、0.78亿元,两年减值合计6.13亿,也就是商誉全部减值完毕,天创认亏6.13亿。
小子科技后续经营问题,问询函回复进行了详细的说明,目前小子科技通过减员增效、扩展其他领域,能够维持盈亏平衡,微利状态。
2、天创时尚经营情况
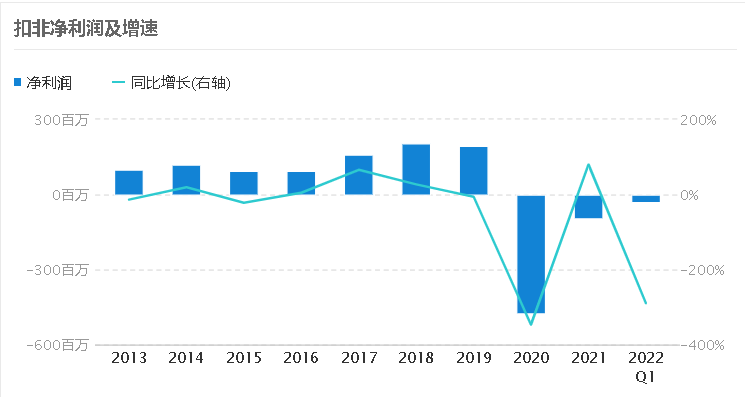
主要看天创公司主营业务经营情况,在疫情发展的这三年营收、净利润情况,以及资产负债情况。
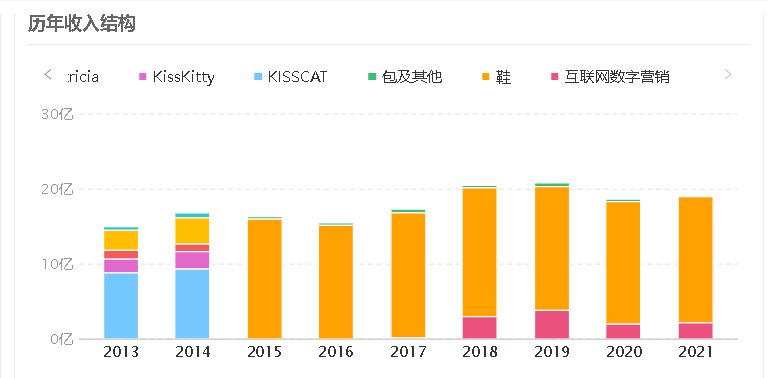
公司2020年时尚鞋履等收入16.7亿元,扣除商誉减值后的净利润为5800万;2021年时尚鞋履等收入17.1亿元,扣除商誉减值后的净利润为-1750万;也就是主营业务在疫情这几年勉力维持,处于盈亏平衡线附近。
还要看看天创公司的资产负债情况:
资产负债率37%,确实不算高;
现金+类现金=7.2亿元;有息负债方面,没有短期借款,长期借款很少,最主要的就是可转债不到六个亿,从资产负债方面来看,天创转债没啥大问题。
还有一点:
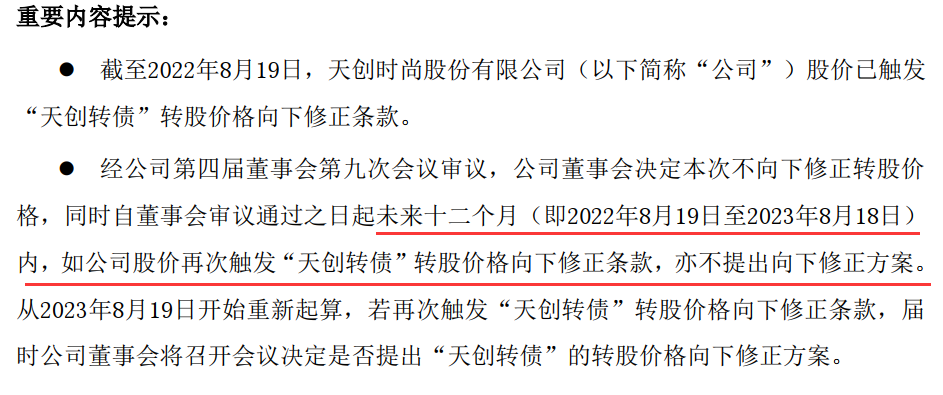
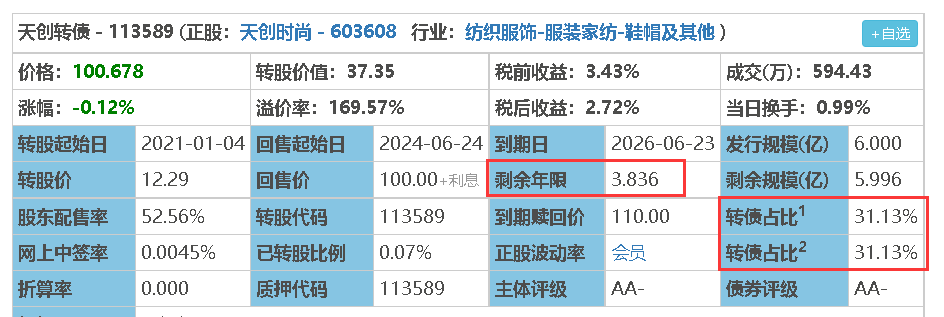
天创时尚在8月20日发布公告,未来十二个月内不会向下修正转股价,天创转债距离到期还有3.8年,距离回售还有1.8年,所以时间方面还是比较宽松的,现在股市不景气,在这里下调转股价可能没有办法一鼓作气实现强赎。另外转债占比达到了30%,下调转股价对原有股东的稀释太过强烈。
天创没啥大雷,价格也不高所以加点仓位。本次加仓可转债资金来源于卖出部分主动基金。雪球可转债组合已同步调仓。组合地址:
https://xueqiu.com/P/ZH2441313
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。