
没啥说的,继续调整加仓
最近几天可转债市场持续回调,转债市场有所降温。小鱼给自己定了一个规划,可转债市场没有特别明显机会的时候,每周加仓一只可转债,缓慢增加转债仓位。可转债市场有显著机会的时候再大幅加仓。
资产配置和转债估值
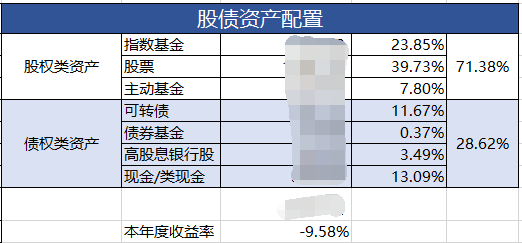
今天还是卖出部分股权类资产买入可转债,逐步调整股债比到7:3,目前的股债比情况如下:
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,目前调整半个月左右,中位数下降到124元附近,从最高点下降5%多一点。
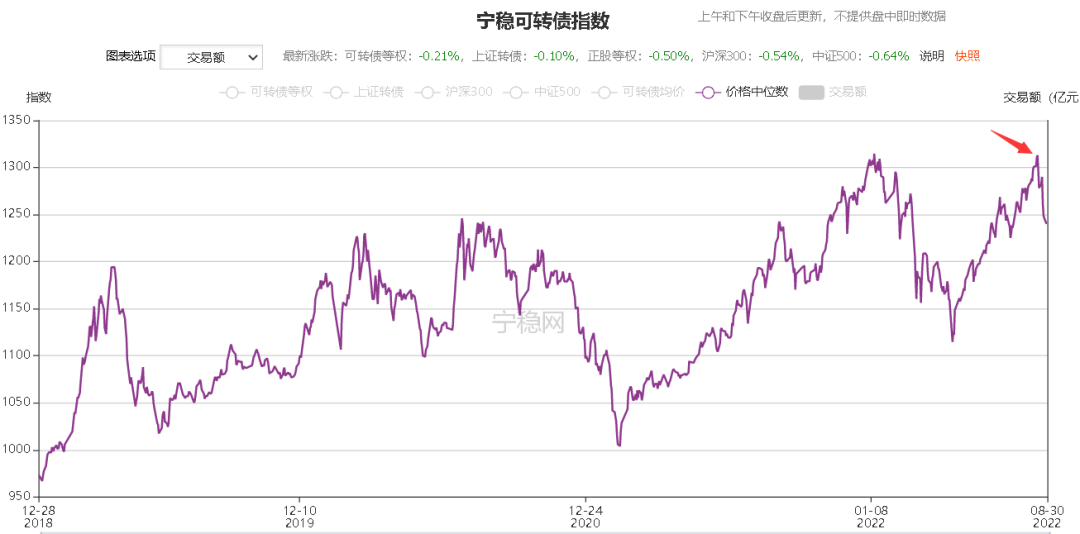
这个位置的中位数估值依然还是高估的,小鱼只好从一些价格低,溢价高的标的池中选择啦。
未来我的目标是调整到股债比6:4,甚至是5:5。债权类资产的主要投资方向是可转债,基于这样的考虑,如果可转债市场有了配置价值,会挪一部分股权类资产去可转债。股权类资产的减仓主要考虑一些低效的指数基金,以及部分主动基金。股票组合内部呢,也会考虑从低效股票资产挪到高效的股票资产上。
加仓可转债
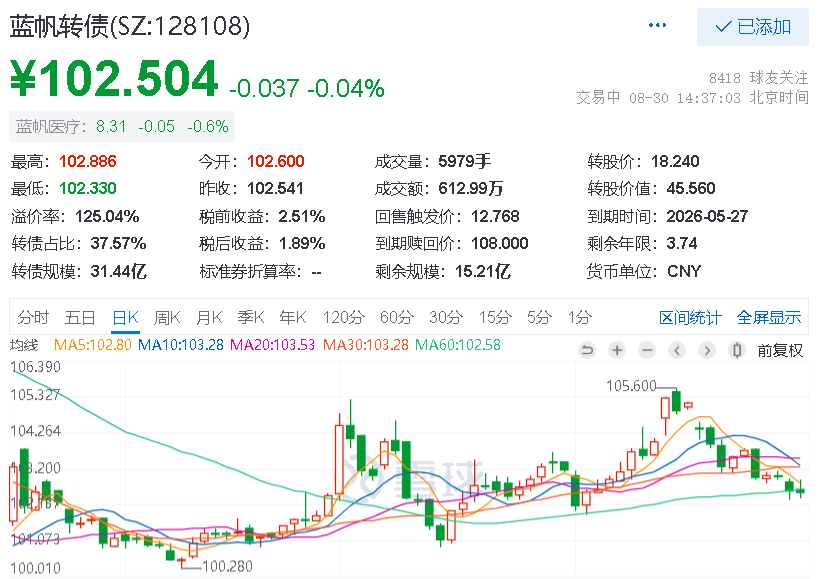
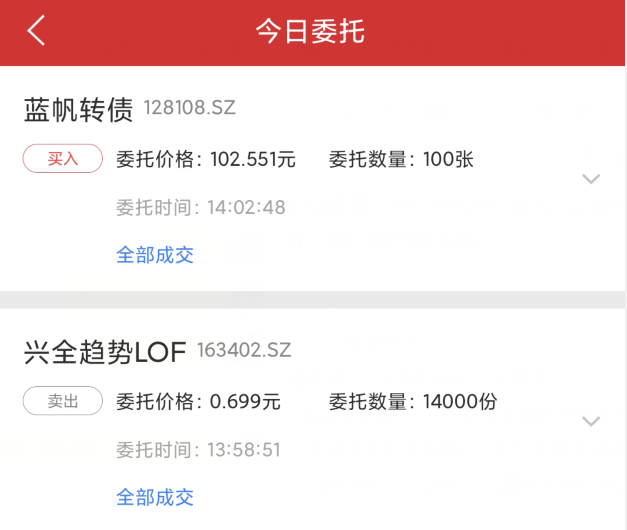
今天买入了100张蓝帆转债,买入价格102.551元,算不上贵。蓝帆转债近期的高点也是发生在8月16日前后,为105.6元,到今天回落了3元多一点,慢慢有了投资价值。
可转债市场低估的时候,小鱼通常都不会深入分析可转债,只要确定好价格、溢价率、评级、最近三个年度盈亏情况、市净率等几个指标即可,然后按照这个标准买入一揽子可转债,做一个大饼组合。
但像2021年初那样的可转债熊市大底,可能很长时间才出现一次,面值附近的可转债较少,大部分可转债溢价率高企,这才是常态,所以对可转债的投资标准进行了适当的放松,到期收益率为正,这样大部分110元以内的可转债都可以进行部分配置。
正因为符合条件的标的越来越少,放松一些指标后,就很有必要详细分析一下可转债和正股。
1、蓝帆医疗主营业务
公司将旗下业务板块分为防护事业部、心脑血管事业部和护理事业部。
其中防护事业部:目前主要业务是医疗和防护手套的生产和销售,包括一次性医用手套、家用手套等,主要用于医疗检查和防护、食品加工、电子行业等。目前公司拥有全产品品类的医疗及防护手套,主要产品为丁腈手套、 PVC手套、乳胶手套和TPE手套/CPE手套。业务营收构成中以健康防护产品为主,占比达到了90%以上。
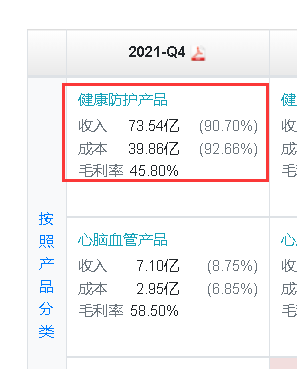
蓝帆医疗的主要产品是防护手套,受益于2020年开始的新冠YQ,蓝帆医疗的净利润从YQ前的1-2个亿,在2020年-2021年净利润达到了20~30亿元。那两年的股价也是突飞猛进,涨了近两倍。2022年世界各国疫情常态化,防护手套的销量虽然还在增长,但这两年上马的产能太多,供给充足,防护手套的价格比2019年还低,所以公司的净利润相比前两年下滑严重。
2、安全性
从经营层面来看看可转债的安全性,2021年公司实现营业收入810,858.65万元,同比增长3.04%;实现营业利润139,054.80万元,同比降低31.79%;实现利润总额134,735.80万元,同比降低33.25%;实现归属于上市公司股东的净利润115,570.92万元,同比降低34.28%;扣除非经常性损益后归属于上市公司股东的净利润为6,212.52万元,同比降低96.43%;实现经营活动产生的现金流量净额224,554.57万元,同比降低38.84%。
安全行方面的几个点:
21年的净利润为正,现金流为正;
2022年一季度最新资产负债率35%,不算高;
偿债方面,货币现金29.6亿元+交易性金融资产6.37亿元=36亿元;负债方面,长期借款14.8亿(利率1.8%-3.14%,这个借款利率不高)+应付债券(可转债)14亿元左右=28.8亿元。现金可以覆盖长期负债。
结论:正股蓝帆医疗的安全性没啥大问题。本次买入100张,资金来源为卖出部分主动基金。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。