
缓慢增加转债:买入逻辑与估值分析
每周加仓一只可转债,缓慢增加转债仓位。9月的最后一周,我看可转债处于下跌趋势中,没有加仓,本周继续加仓一只可转债:科华转债。
加仓目的
加仓可转债的目的:
深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
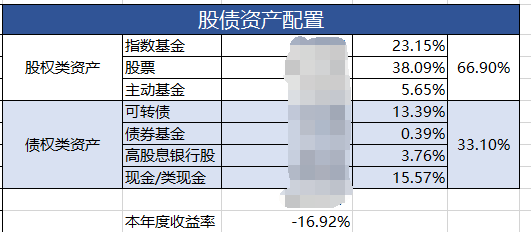
之前加仓的可转债资金主要来自于股权类资产的减持,目前股权类资产的占比已经低于70%,开始启用现金来加仓可转债。8~10月份这一轮下跌还是挺惨的,回撤幅度达到了17%,三四月份那一轮最大回撤是18%多一点。目前的股债比情况如下:
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天中位数价格为117元左右。
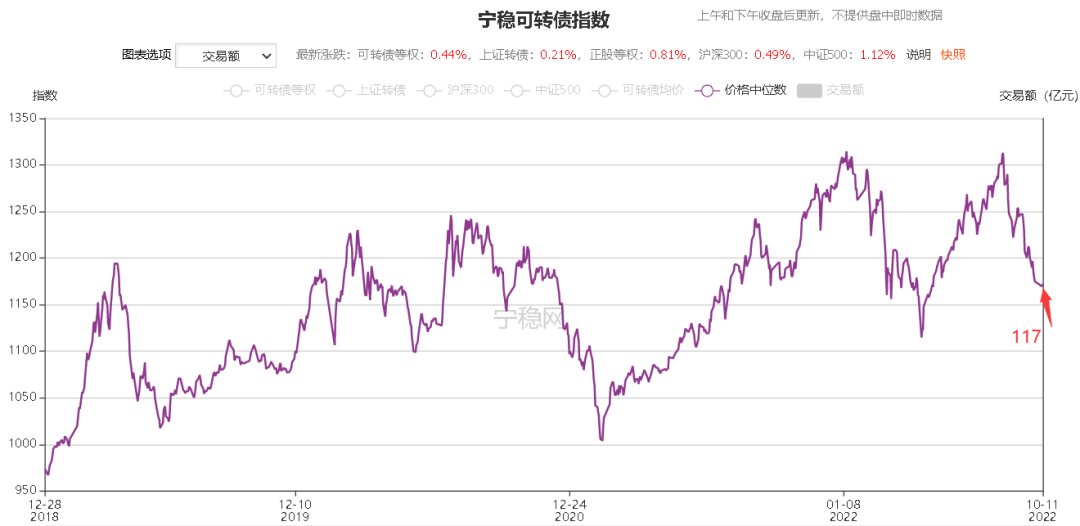
这个位置的中位数估值依然还是偏高的,只是没有以前那么高估,小鱼选择依然是从价格最低的那一批可转债中选择,不可避免的是,价格低的这批可转债溢价率是很高的。
加仓科华转债
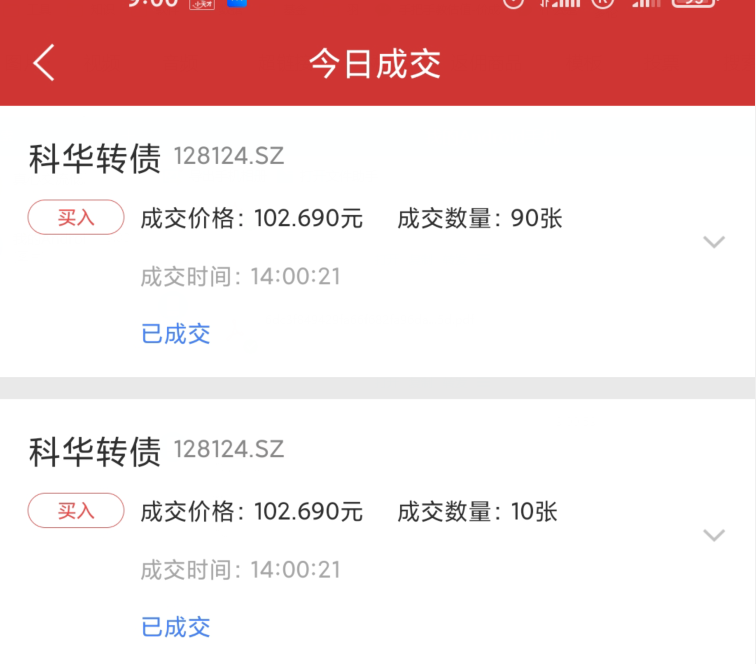
今天买入了100张科华转债,买入价格102.69元,价格不算贵在100元附近。
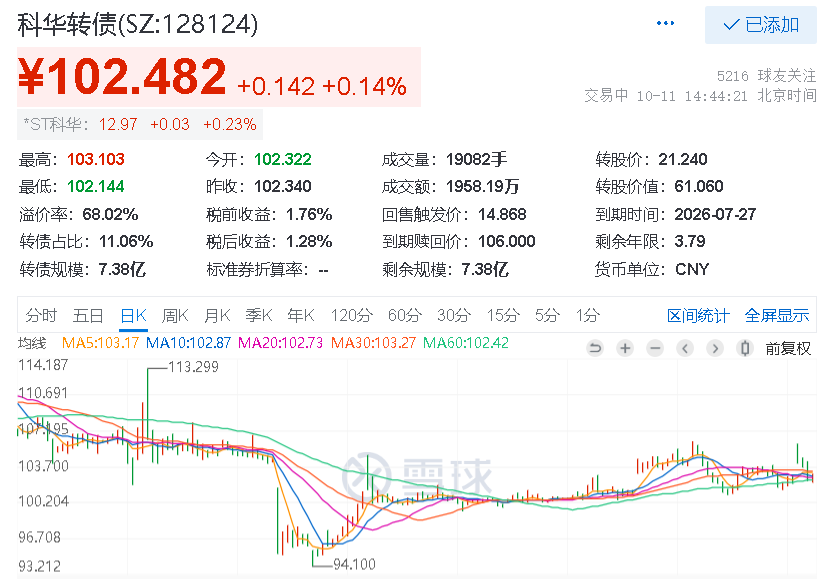
第一次买入科华转债的时候,小鱼写过*ST科华和它收购的子公司天隆公司的纠葛,简要说说:
科华的主营业务:
体外临床免疫诊断试剂、体外临床化学诊断试剂,核酸诊断试剂,基因工程药物及与体外诊断试剂相配套的自动化检验诊断仪器等的研究、生产和销售。疫情这两年科华的营收大幅增长
关于纠纷:
我搜集整理了一些资料,故事是这样的2018年6月,科华5.54亿元购买了天隆公司的62%股权,并与天隆公司的原股东签订了投资协议。约定:科华在2021年度对剩余38%股权进行收购,收购价格以两者孰高为准:
1)、9亿元;
2)、天隆公司2020年度净利润的25倍。哪里能料到2020年疫情暴发,天隆公司的业务涉及核酸提取设备、核酸提取试剂,属于核酸检测的抗疫必备品,因此2020年业绩暴涨,当年净利润高达11.06亿元。
本来9亿元就可以买入的股权,突然飙升至105亿元(11.06*25),天隆公司的原股东要求科华遵守协议按照105亿元交易,科华当然也不愿意,原股东就把科华给告了,并且天隆的原股东拒绝提供天隆公司相关的财务资料。会计师事务所拿不到子公司天隆公司的财务资料,于是就出具了“无法表示意见“的审计报告,导致科华被ST。
问题处理进展:
9月29日科华发布公告以公开发行股票的方式筹集资金,收购天隆公司的股权,本次交易完成后,西安天隆和苏州天隆将成为上市公司的全资子公司。本次交易完成后,预计将妥善解决双方的仲裁及诉讼事项。
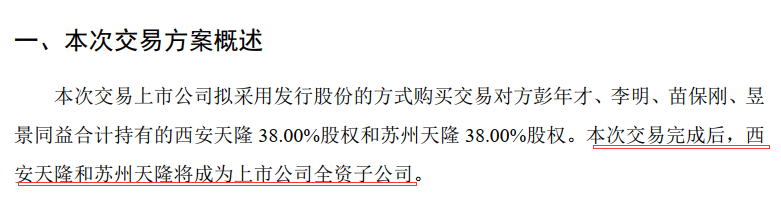
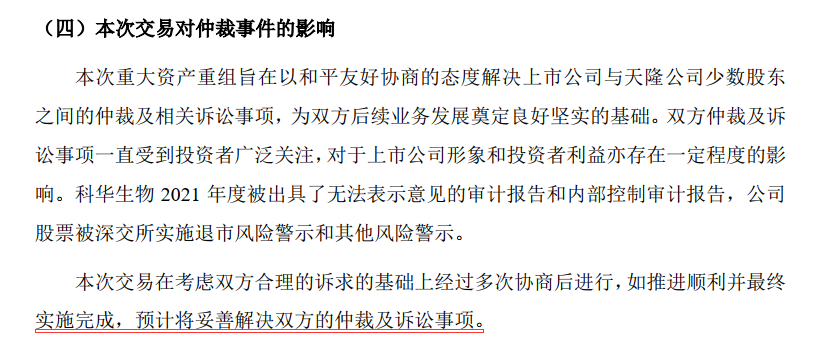
如果解决仲裁和诉讼事项,那么上市公司摘帽去星也指日可待,科华的股票和可转债盘后,有一定的涨幅,并没有大幅上涨,科华转债目前的价格也不贵,配置一点没有问题。
**关于雪球可转债组合:**雪球可转债组合中的现金已经消耗完毕,我这里买入的可转债都是新进入资金,雪球的可转债组合调仓,只能是内部增减啦,这里说一下。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
小鱼在用的智能条件单券商,点击阅读原文,可享万1.5低佣。