
2022年11月可转债:卖出逻辑与交易复盘合集
这篇月度合并版把2022年11月围绕「可转债:卖出逻辑与交易复盘」发布的 2 篇记录合并成一份完整的阅读材料,时间从2022年11月7日到2022年11月29日,正文约 2781 字。
原文分别发布于2022年11月7日、2022年11月29日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
11月7日:可转债:卖出逻辑与交易复盘(11-07)
前几个月看了一些可转债方面的投资书籍,了解到一种新的可转债卖出方法,小鱼也在实践这种方法,给大家讲一下。
信息来源
可转债的这种卖出方法是我在刘诚的两本书中看到的,刘诚是雪球著名投资人、私募基金经理,我关注他有好几年时间,他的基本书我都仔细看过,提倡的投资方法是低估分散不深研,目前他的投资品种是:
80%港股国企/央企高分红、高股息率公司,他的书中、文章中并没有提到具体的公司,我猜大概率包括能源类的煤炭石油,公用事业的电信运行商等。
还有20%的可转债,他的可转债优先考虑的指标是低价格,然后才是其他指标。至少分散到20只或以上的可转债中,每只占比最多5%。
刘诚最新的两本书大家可以关注一下,我读过了之后收获巨大,很多内容都融入到了我自己的投资体系中。现在正好是双十一,优惠力度挺大的,趁着这个机会买一些投资类书籍,挺好。
卖出方法优化
最高价回落卖出法:
小鱼之前的卖出方法是,在可转债达到130元以上时,最高价回撤8元即卖出,这个方法也不错,之前的二十几只可转债都是通过这种方法卖出的,卖出价格大致集中在130~150附近,并没有特别高。想着优化一下。
强赎卖出法:
《财富工具》这本书中简要介绍了一种可转债的卖出方法:
在可转债发出“提前赎回公告”后,立刻卖出可转债。为什么要在看到提前赎回公告后立刻卖出?其实等到最后一刻再卖出也行,从预期收益的角度看没什么区别,建议你立刻就卖,主要是怕时间拖太久,你会把这事给忘了。我的一个朋友,曾经在“平安转债”发布提前赎回公告后,忘记了卖出可转债,结果眼睁睁地看着170元左右的可转债,被上市公司以一百零几元的价格拿走。我希望这样的事情,不要发生在你的身上。
财富工具-刘诚
投资可转债的朋友都知道,可转债的强赎条款,以久其转债为例,连续30个交易日中至少有15个交易日价格不低于当期转股价的130%,如果是从价格看,就是大于130元。
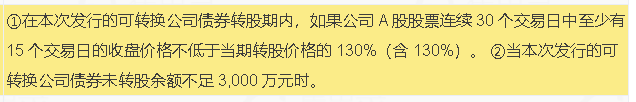
因为要满足至少15个交易日可转债价格>130元的规定,所以上市公司的实际控制人就要通过各种利好刺激股价上涨,使可转债的价格保持在较高的位置,距离130元越高越好,所以在达到强赎条件前,我们可以等待可转债价格的充分反应,没准可以卖到更高的价格呢。
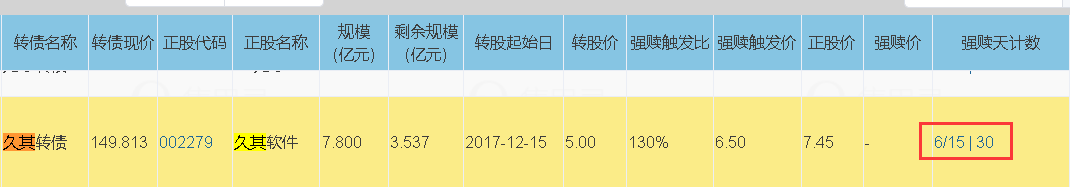
观察可转债的强赎,可以通过集思录-可转债-强赎模块,以下是久其转债的信息。已有6个交日日满足要求。还可以再等几个交易日就可以卖出啦,比如达到了10个交易日以上,不一定非要等到满足15个交易日的强赎条件。
优化:
当然了任何方法都存在自己的问题,可转债价格>130元到强赎这段时间,可转债的价格并不一定是越涨越高的,也有可能是保持在一个区间内。这样可以在价格冲的比较高的情况下,比如150元以上,卖出一部分,效果会好一点。在久其转债上我就是这么操作的,在155元卖出了1/3。
11月29日:可转债:卖出逻辑与交易复盘(11-29)
得益于房地产行业融资新规重磅发布,今天以银地保三傻为主线,全线大涨,小鱼也进行了一些调整,卖出了部分股权类资产,准备做个波段,这个咱改天说;今天又是例行定投可转债的日子,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
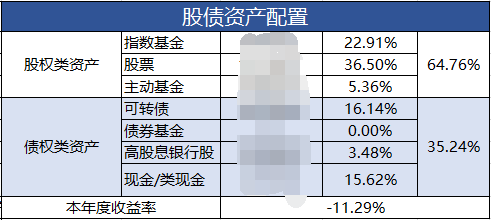
今天使用现金资产买入可转债,目前的股债比情况如下:
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年11月29日)中位数价格为120.6元。
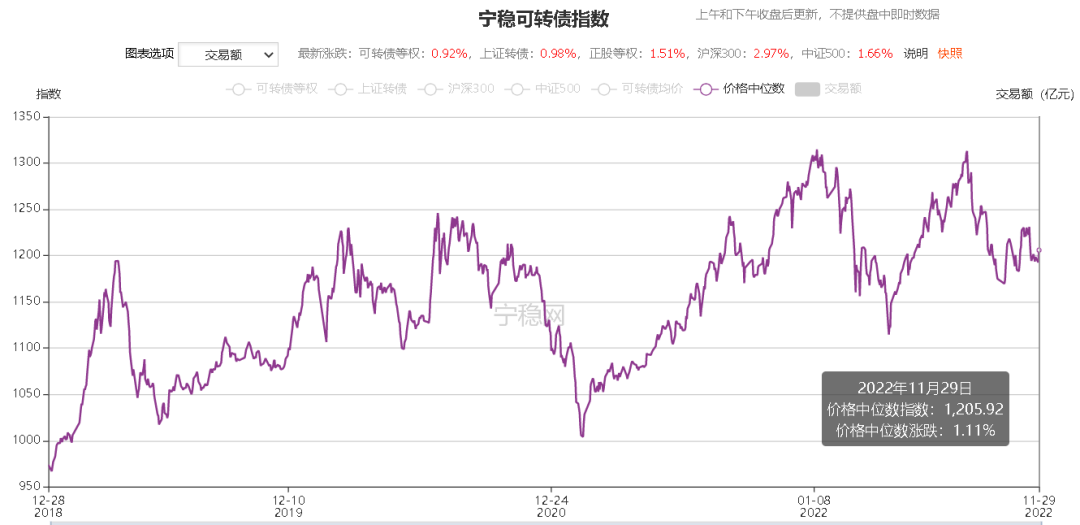
这个位置的中位数估值依然还是高估的,小鱼只好从一些价格低,溢价高的标的池中选择啦。以前啊,都是从105元以内的可转债中做选择,最近小鱼进行了仔细的思考,认为将标的池扩展到110元以内的可转债是非常有必要的。
一个重要转变:
前期呢,小鱼是以低价转债为主,大家都知道价格最低的那批转债正股的基本面或多或少都存在一些问题。为了**均衡配置,**近期我把主要加仓价格转移到了100~105元区间,选择正股盈利的那批可转债。这样操作下来,加仓价格没有增加多少,正股基本面却都还不错。
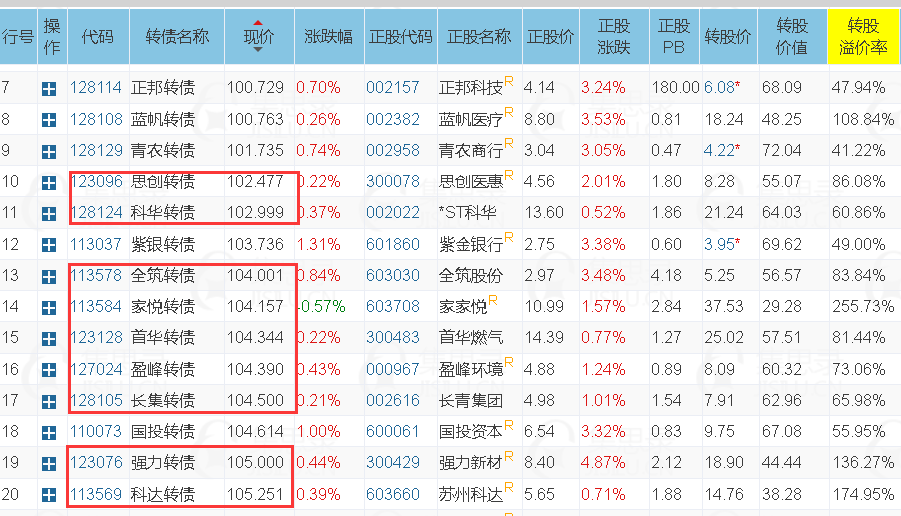
基于这样的转变,可转债的标的池增加了不少,如下图中的:思创转债、科华转债、首华转债、家悦转债、盈峰转债、长集转债、强力转债、科达转债等等。
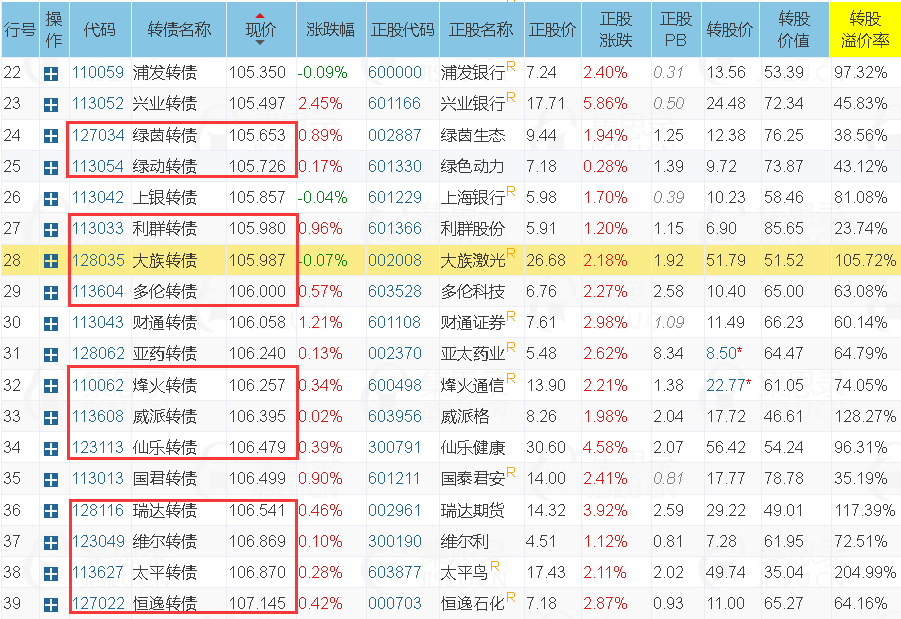
如果再把价格向上扩展到106元,又有好几只满足条件,如下图中的:绿茵转债、绿动转债、利群转债、大族转债、多伦转债、烽火转债、威派转债、仙乐转债、瑞达转债、维尔转债、太平转债、恒逸转债。**有接近20只可转债可以建仓,而且还可以优中选优,**不错吧。
加仓两只转债
这次标的池扩展到105元,106元附近,可以选择的标的大幅增加,那么就可以在此基础上做一些优选,简单说说加仓的两只转债,主要考虑的指标有:
价格/到期收益率
溢价率
正股是否盈利
到期年限
转债规模等
1、思创转债
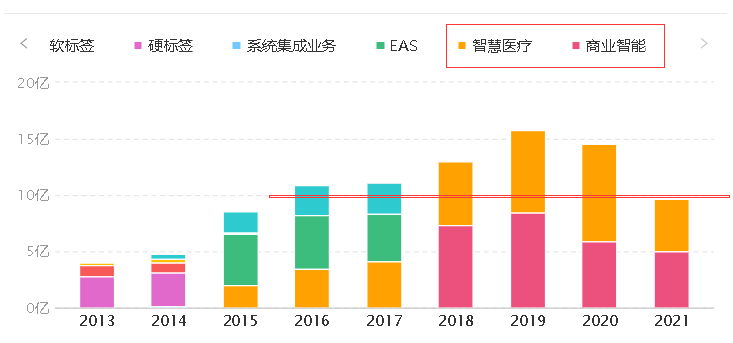
思创转债第一次建仓的时候详细写过,思创转债的正股是思创医惠,从2018年以来主营业务调整到了智慧医疗和商业智能两大领域,2016年以来营收超10亿,2021年营收下滑34%不到10亿元,2022年恢复增长,前三季度实现营收10.09亿元。
**智慧医疗业务:**通过公司自有的E-Smart3.0智慧服务平台来实现在医院中更为合理的相关管理服务以及治疗方案的优化。简要理解是医院信息化,这一块的前景还是比较广阔的,思创医惠已与全国1500家医院有合作。
**商业智能业务:**以 EAS 和 RFID 研发生产为基础以物联网应用开放平台为生态体系为相关行业提供服务。这一块看了一些资料,科技含量太高,说实话没看太懂。
通过年报等一些资料的介绍,思创医惠的两大业务前景都还是不错的。
**再次选择这只转债是基于几点考虑:
**
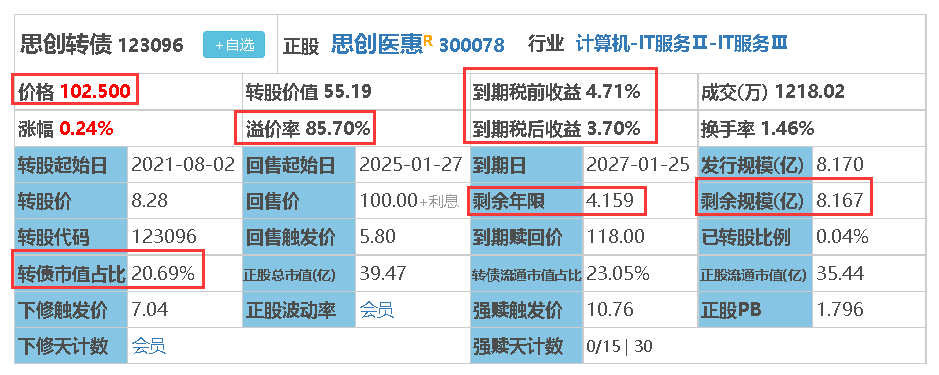
价格不高102元多一点,到期收益率达到了3.7%,这个还是非常可观的哦,为啥这么高呢,因为它的到期赎回价达到了118元;
溢价率80%多,不算特别高;
PB=1.8,下调转股价的空间相当大;
正股思创医惠今年前三季度盈利为正,只有400多万的盈利,盈利确实是承压的。
其他因素也还好,剩余年限4年多,不算特别长;另外剩余规模比较大8.2亿,在市值占比中也比较高达到了21%。
2、大族转债
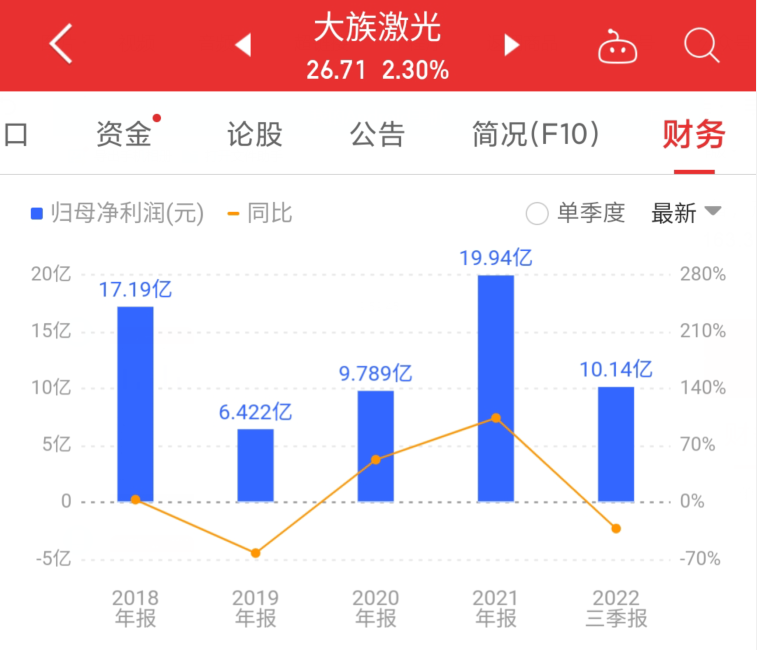
大族转债的正股是大族激光,它的主营激光加工设备,产品主要用在消费电子、PCB板、LED、动力电池等行业。2021年收入163.3亿元、净利润20.8亿元,90%以上业务在国内市场
选择大族转债基于几个方面的考虑:
价格106元附近,不算低,到期收益率为负,处于保本线附近。
105%的溢价率比较高了;
剩余年限在1.2年,很快就到期。
PB=1.93,还有相当大的转股价下调空间。
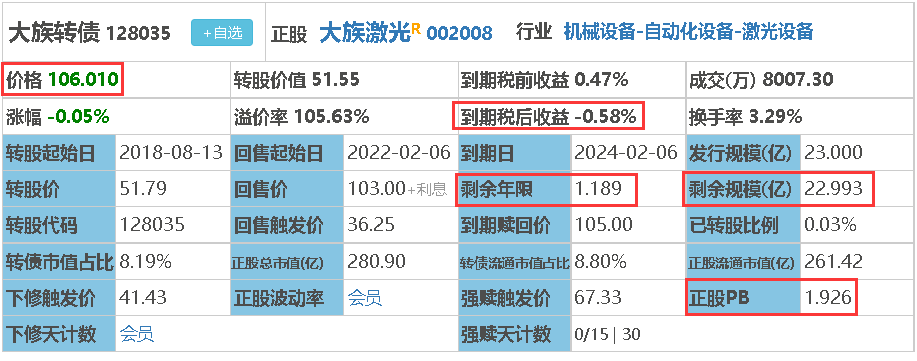
这次买入的大族转债和以前买的铁汉转债是一个意思,主要是到期时间短,博弈可转债下修。价格方面可以适当放宽,所以啊,到期税后收益可以为负,但不能太多,三个百分点以内是可以接受的,太高了,就算了,咱不参与。大族还有1.2年到期,而且PB1.93呢,这么大的下调转股价空间,不可能不用,早晚的事。
3、资金来源
加仓这200张可转债的2万多来自现金。
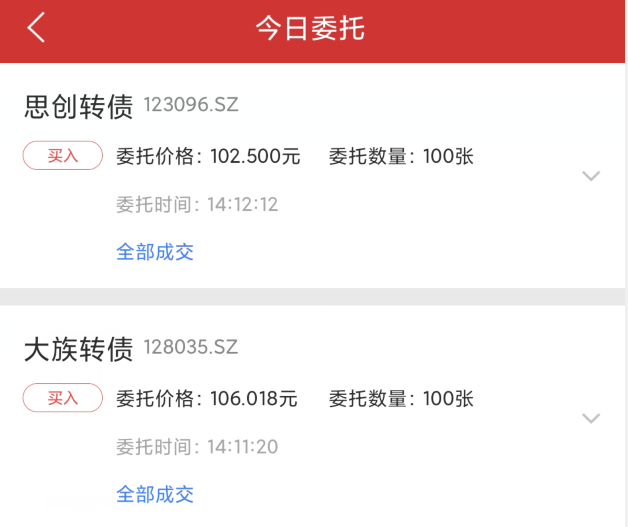
另外,今天还有一笔股票方面的操作,明后天说。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(9 次)、卖出与减仓(18 次)、回撤与浮亏(3 次)、分红与股息率(2 次)、可转债(74 次)、估值判断(4 次)、仓位与资产配置(2 次)、转债定价指标(11 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。