
可转债:买入逻辑与估值分析(12-13)
本周末继续优化了可转债的筛选标准,出了一套新的标的池,具体看昨天的文章。今天又是例行加仓可转债的日子,从标的池选两只买入,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
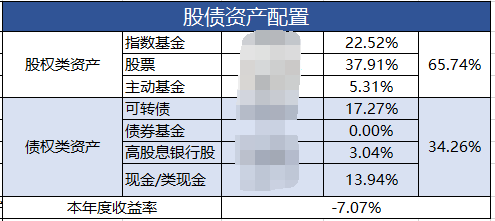
**得益于股市的回暖,小鱼今年的浮亏减少了许多,**目前的股债比情况如下。
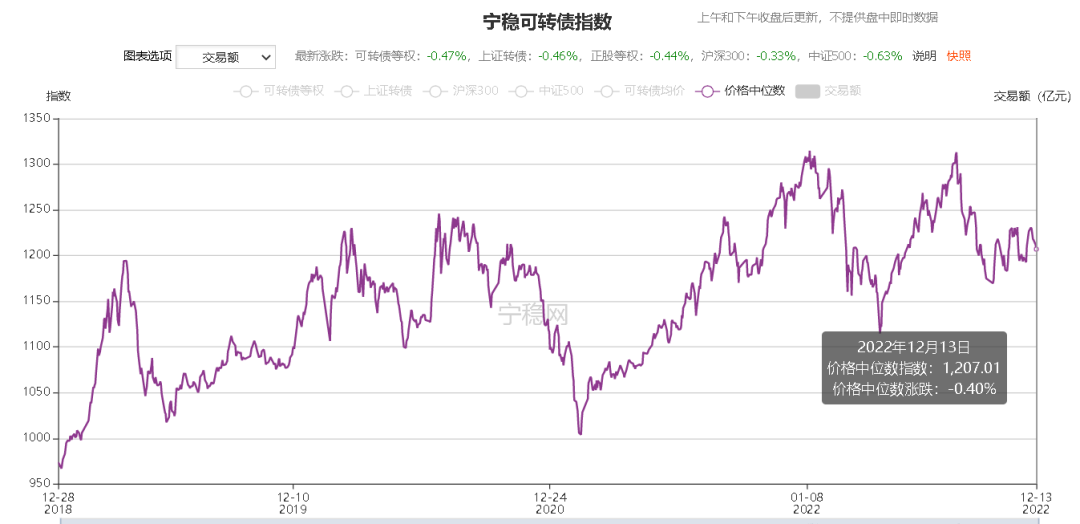
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年12月13日)中位数价格为120.7元。
标的池筛选
本周末,小鱼购买了一些**付费数据,**又花费了几个小时的时间,把可转债的筛选策略做了进一步的更新,更新后的筛选规则如下:
1、初步筛选
1.1、按照剩余规模升序排列,40亿以上去掉,这一步之后剩余的可转债绝大部分规模都在10亿以下;
1.2、评级A-以下的去掉;
1.3、到期税前收益率降序排列,<1%的全部删掉;
1.4、转股溢价率升序排列,>150%的全部删掉;
1.5、PB降序排列,<0.8的全部删除
第一步最终筛选出标的49个。
2、四大指标赋值
2.1、转股溢价率升序排列,由上到下分别赋值1~49;
2.2、正股波动率降序排列,由上到下分别赋值1~49;正股波动率这个指标是从付费数据中提取的,为啥要增加这个指标呢,正股波动率比较大,那么转债跟着**“妖”**起来的可能性也越大,特别是小规模的转债。而且呢,对于可转债这个品种来说,不需要连续的上涨,有下调转股价这个bug级别的存在,只要有大的波动就能够实现强赎。
2.3、剩余年限升序排列,由上到下分别赋值1~49;
2.4、到期税前收益率降序排列,由上到下分别赋值1~49;
3、综合指标
把以上四个指标等权处理,也就是四个指标之和除以四,作为综合排名指标;
综合排名按照升序排列,排名靠前的投资价值较大。
4、基本面指标
统计49只可转债的正股近几年和今年前三季度的盈利情况,作为基本面指标。
5、综合评定
基于综合评分,和基本面指标,确定20只优选标的,加粗显示。
最终筛选出来的清单如下:
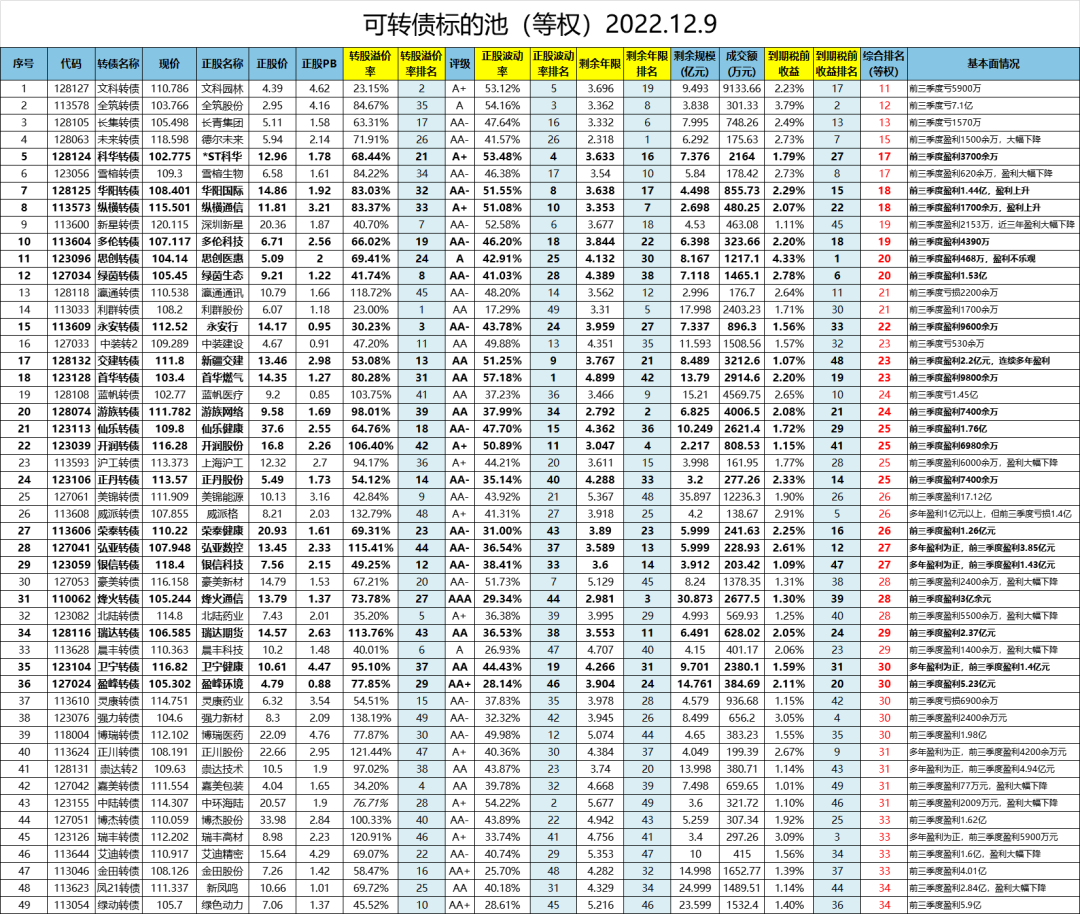
其中加粗字体的是再次优选的标的,作为未来买入的参考。这个数据采用的是上周五的收盘数据,以后可以考虑每周更新一下。
加仓两只转债
本次买入的两个标的是标的池中优选出来的华阳转债和纵横转债。
1、华阳转债
1).主营业务
华阳转债的正股是华阳国际,公司的官方介绍是“一家以设计和研发为龙头,以装配式建筑和BIM为核心技术的设计科技企业”。据2021年报数据,设计业务、工程总承包业务、造价咨询分别贡献公司收入的53.39%%、37.77%%、7.89%,毛利额的81.32%、4.85%、13.2%。2022年中报,公司营业收入因低毛利率的工程总承包项目减少,较去年同期减少,但营业利润保持稳定。
总结:建筑行业的设计院,同时工程总承包是重要的业务组成部分。设计这块毛利好,工程总承包行业惯例,毛利非常一般,总体来看还行。大家注意哈,这个行业的应收账款通常来说较多。
2).安全性
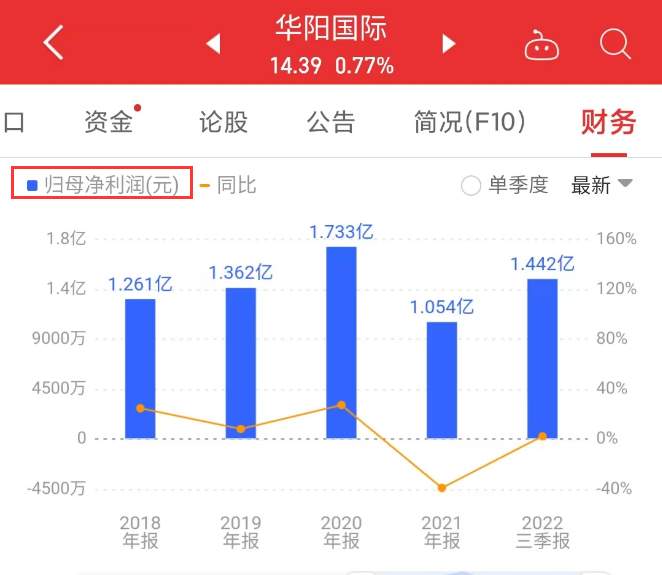
连续多年净利润为正,大体在1亿~2亿之间,最近两三年利润下降不太多,前三季度实现净利润1.44亿元。其他指标不再多说。
3).结论:
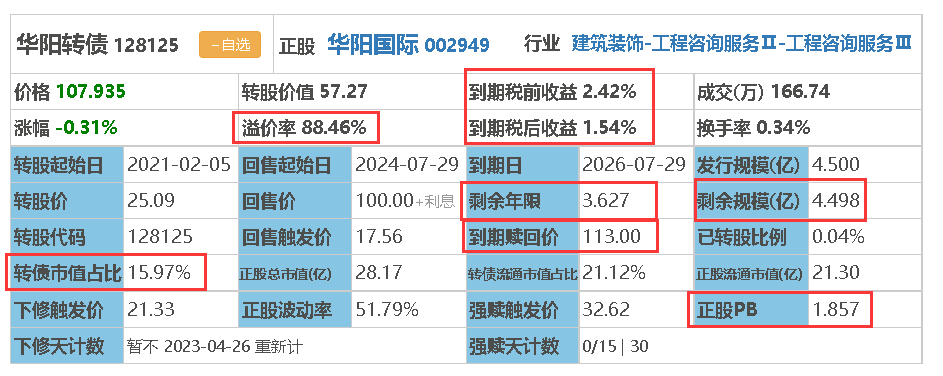
溢价率不算太高,有88%多点,现在市场上的可转债溢价率100%以上的太多啦;
PB=1.86,还有很大的下调转股价空间;
到期收益率为正主要是因为到期赎回价有113元,转债价格108元左右,在我买的可转债中不算低;
规模4.5亿,也不大,有**“妖”**起来的条件;
剩余年限还有3.6年,已经不算高啦。
正股基本面优秀,今年前三季度盈利1.44亿。
华阳转债在我筛选的标的池中排名靠前,说起来几乎全是优点哈。
2、纵横转债
1).主营业务
杭州纵横通信股份有限公司是一家国内领先的通信延伸网络技术服务的上市公司,与中国移动、中国电信、中国联通、铁塔公司等业内主要客户合作,针对大型公共设施、通信基站、住宅和商业建筑、交通网络等多种物理建筑及通信设施,提供移动通信技术和无线互联技术的系统解决方案和组网应用服务。
2).安全性
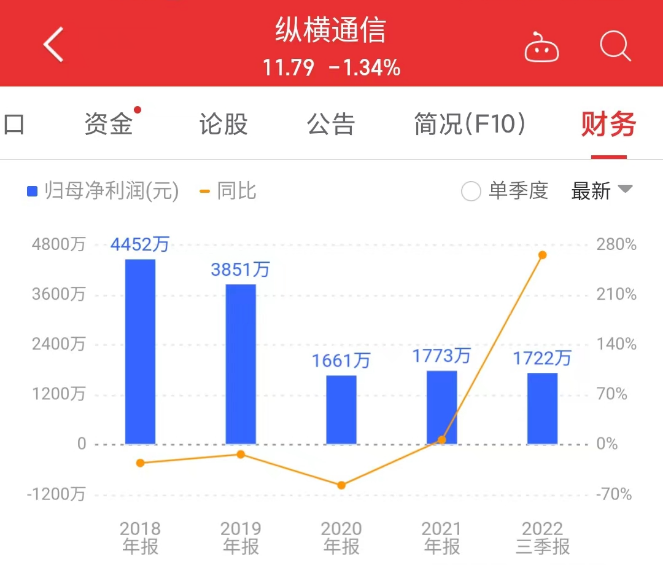
连续多年净利润为正,疫情这三年2020-2022年,盈利下降了一个台阶,不过整体还是盈利的。
3).结论:
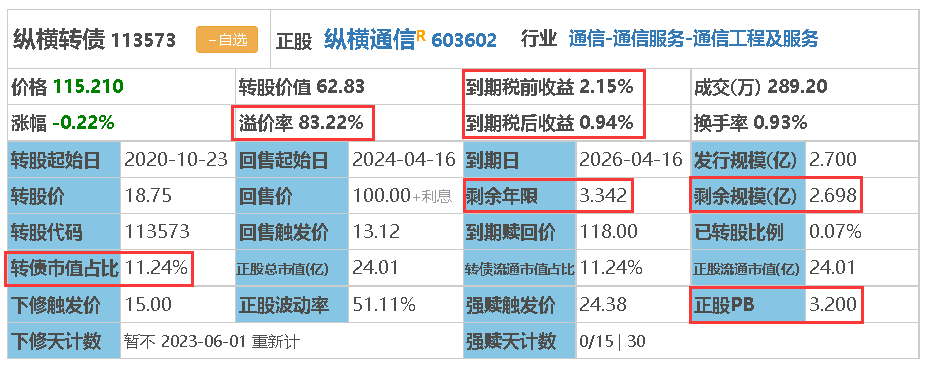
纵横转债也几乎完美的符合了标的池的筛选规则,优点:
溢价率不高只有83%多点,算是不太高的一个;
PB=3.2,还有很大的下调转股价空间;
到期收益率为正,主要还是得益于到期赎回价有118元之多,转债价格115元多,几乎是小鱼买入价格最高的可转债;
规模2.7亿,而且剩余年限只有3.3年,一下“妖”起来,突飞猛进的涨起来的概率很大啊;
正股基本面还行,这几年都是盈利的。
3、资金来源
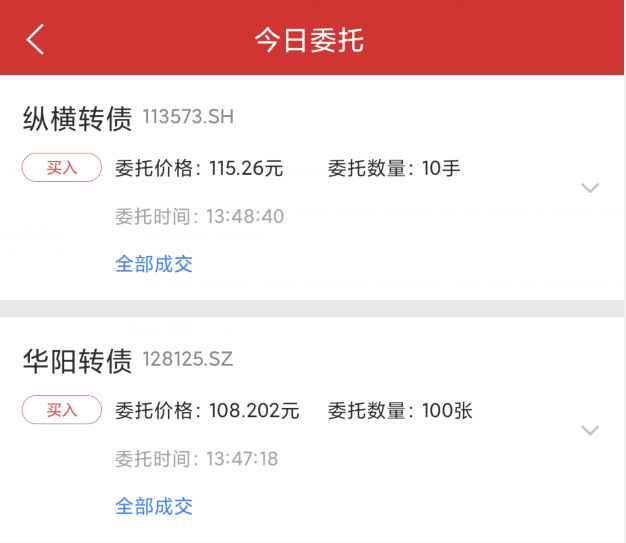
加仓这200张可转债的2万多来自现金。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============