
2022年12月可转债:买入逻辑与估值分析合集
这篇月度合并版把2022年12月围绕「可转债:买入逻辑与估值分析」发布的 4 篇记录合并成一份完整的阅读材料,时间从2022年12月6日到2022年12月27日,正文约 6695 字。
原文分别发布于2022年12月6日、2022年12月13日、2022年12月21日、2022年12月27日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
12月6日:可转债:买入逻辑与估值分析(12-06)
本周末根据可转债投资大神-小卡叔的观点,小鱼筛选了一套可转债的标的池,今天又是例行加仓可转债的日子,从标的池选两只买入,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
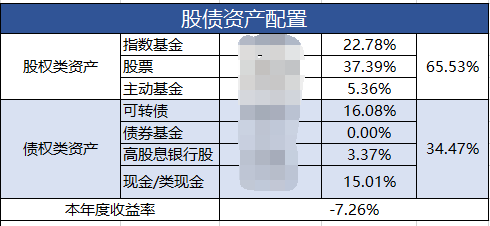
今天使用现金资产买入可转债,目前的股债比情况如下。得益于股市的回暖,小鱼今年的浮亏减少了许多。
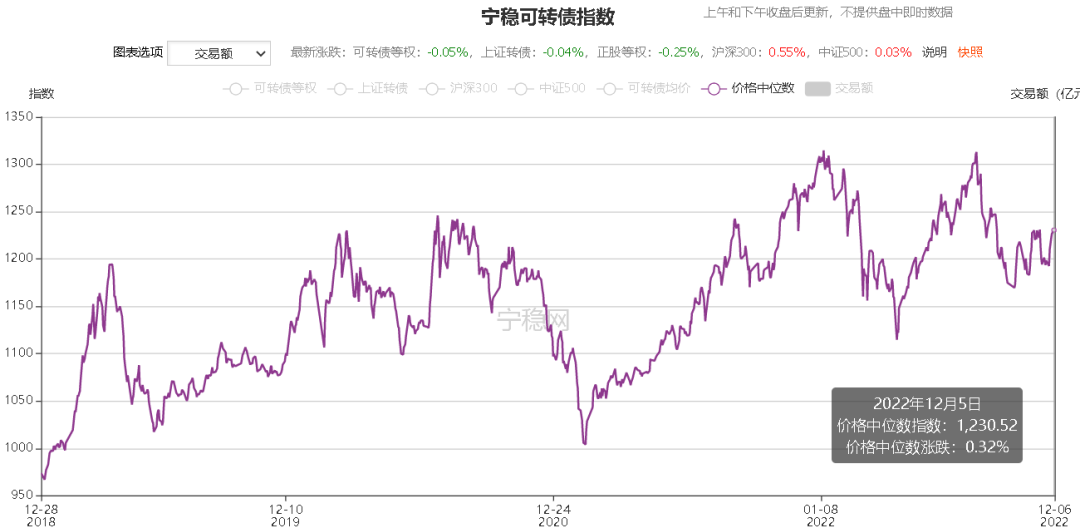
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年12月6日)中位数价格为123.05元。
标的池筛选
小鱼总结了卡叔在意的指标,用于自己筛选可转债:
1、可转债的价格尽量低,最高放宽到到期收益率为正,价格带大多在120元以内;到期税前收益率小于1%的,过滤掉;
2、规避问题债,在小鱼这里,就是把评级过低,评级在A以下的债过滤掉;
3、转债剩余规模越小越好,规模越小的债,推动上涨/下跌的资金越少,越容易“妖”起来;按照规模由小到大排序。
4、转股溢价率大于100%的过滤掉;
根据以上四个步骤筛出了一个初步的可转债池子,下面进行细筛。
5、还有一个剩余年限也是很重要的一个指标,剩余年限越少,上市公司促进转股的意愿越强烈。
6、到期收益率由高到低排序,赋予评分1~X;
溢价率由低到高排序,赋予评分1~X;
换手率由高到低排序,赋予评分1~X;
剩余年限由低到高排序,赋予评分1~X;
以上四个指标的分数相加,然后按照由低到高排序,这样,排名靠前的投资价值就比较大。最终筛选出来的清单如下:
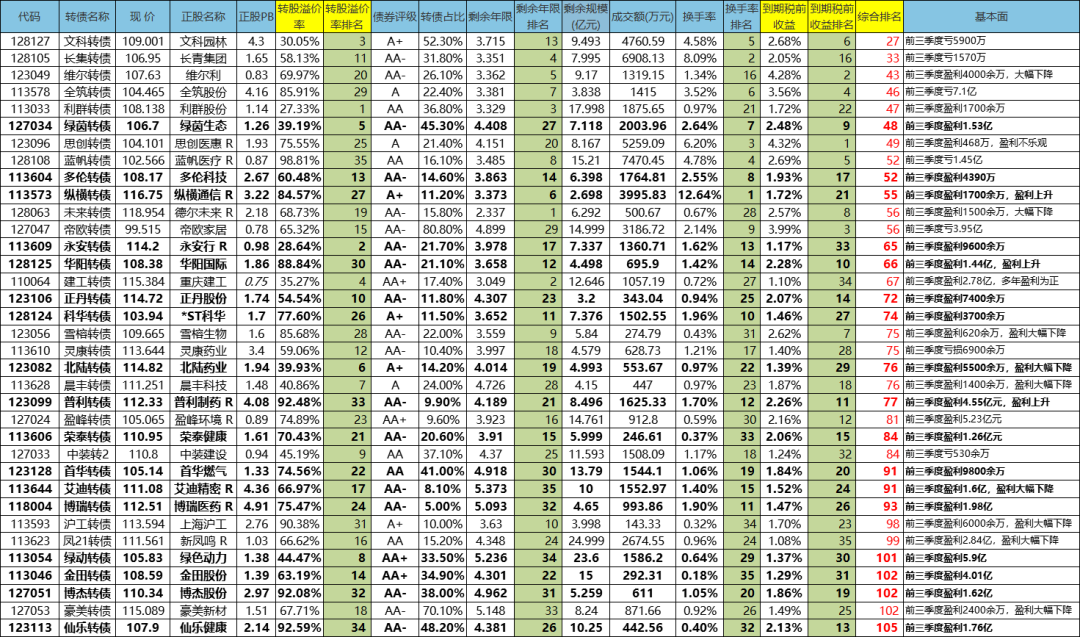
其中加粗字体的是再次优选的标的,作为未来买入的参考。这个数据采用的是上周五的收盘数据,以后可以考虑每周更新一下。
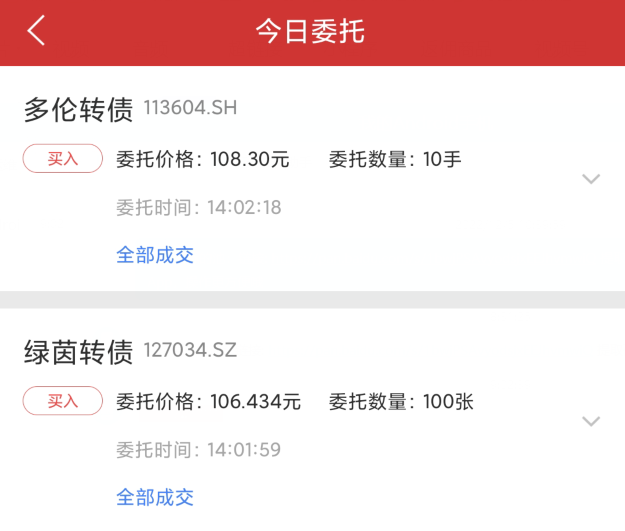
加仓两只转债
本次买入的两个标的是标的池中优选出来的绿茵转债和多伦转债。
1、绿茵转债
1).主营业务
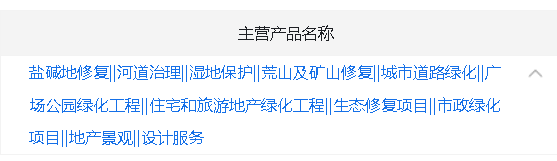
绿荫生态的主营业务如下,不多说。
2).安全性
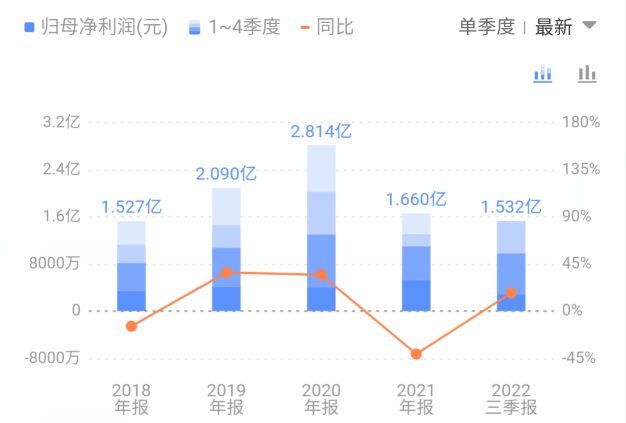
连续多年净利润为正,大体在1.5亿~3亿之间,2021年净利润下滑幅度较大,今年已经重新恢复增长,前三季度净利润与2021年全年差不多。其他指标不再多说。
3).结论:
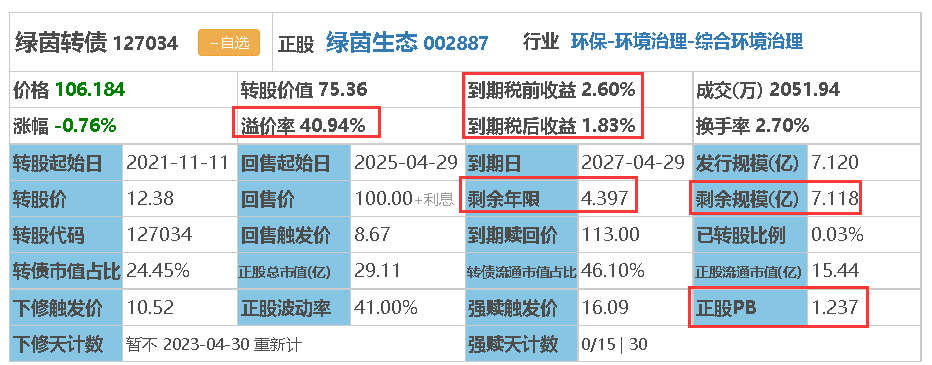
绿茵转债几乎完美的符合了标的池的筛选规则,要不然他能排第一呢。优点:
溢价率不高只有40%多点;
PB=1.24,还有很大的下调转股价空间,而且转股价可以低于净资产;
到期收益率为正,转债价格确实也不高;
规模7.12亿,也不大,有“妖”起来的条件;
唯一稍差一点的指标是剩余年限还有4.4年,其实也不算多。
正股基本面优秀,今年前三季度盈利1.53亿。
绿荫转债是在所有筛选出来的标的中,几乎是最完美的一个。
2、多伦转债
1).主营业务
多伦科技自1995年成立以来即致力于中国驾驶人考训智能化、智慧城市建设的科技创新与产业化应用,致力于实现“人、车、路”领域的业务深度拓展和多元化发展。经过二十多年技术积累和业务拓展,公司围绕大数据、云计算、深度学习、三维虚拟仿真、物联网感知、北斗卫星定位六大核心技术,形成了以智慧车管、智慧驾培、智慧城市和智慧车检为主的四大产品体系,业务涵盖交通安全出行领域的诸多环节,已发展成为一家以驾驶人智能培训和考试系统、驾驶模拟训练系统、智慧交通综合管理/车联网产品与系统、智慧车检整体解决方案与投资运营管理等为主业的交通领域的高新技术企业,推进了中国大交通领域技术研发与产品创新的产业化应用。简而言之多伦科技是一家交通领域的高科技软件公司。
2).安全性
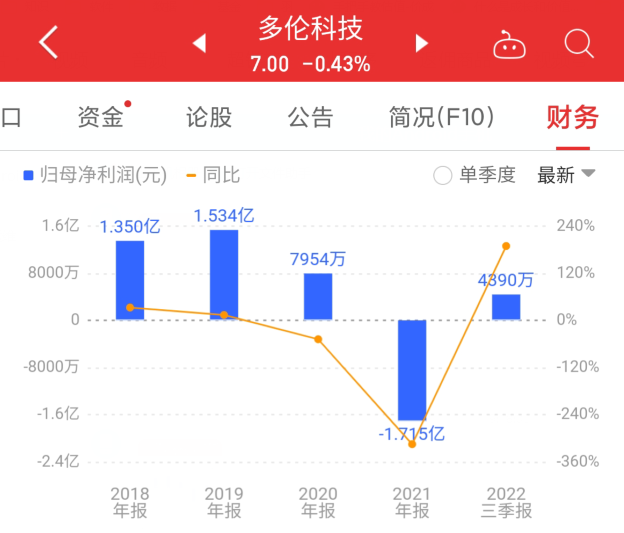
连续多年净利润为正,大体在1亿元附近,2021年净利润下滑幅度较大,亏损1.715亿元,今年已经重新恢复盈利,前三季度净利润4390万元。其他指标资产负债率、现金流等还可以。
3).结论:
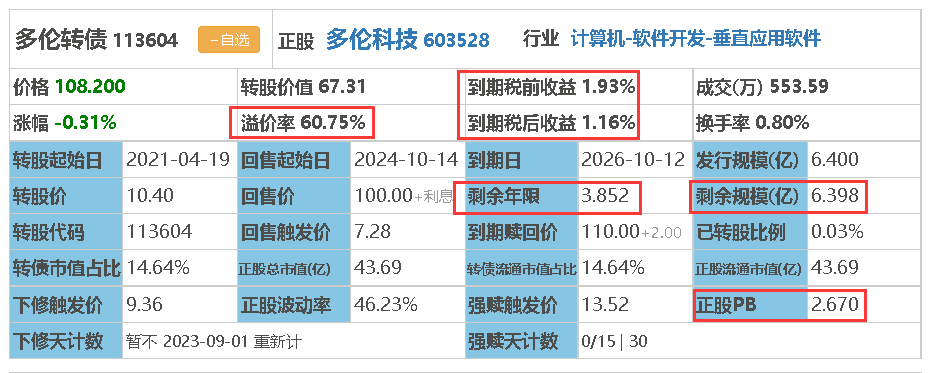
多伦转债也几乎完美的符合了标的池的筛选规则,优点:
溢价率不高只有60%多点;
PB=2.67,还有很大的下调转股价空间,而且转股价可以低于净资产;
到期收益率为正,转债价格确实也不高;
规模6.4亿,也不大,有“妖”起来的条件;
剩余年限也只有3.8年,不多。
正股基本面还行,今年前三季度盈利4390万。
3、资金来源
加仓这200张可转债的2万多来自现金。
12月13日:可转债:买入逻辑与估值分析(12-13)
本周末继续优化了可转债的筛选标准,出了一套新的标的池,具体看昨天的文章。今天又是例行加仓可转债的日子,从标的池选两只买入,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
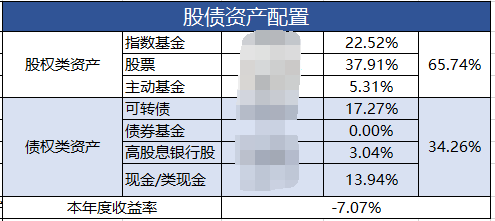
**得益于股市的回暖,小鱼今年的浮亏减少了许多,**目前的股债比情况如下。
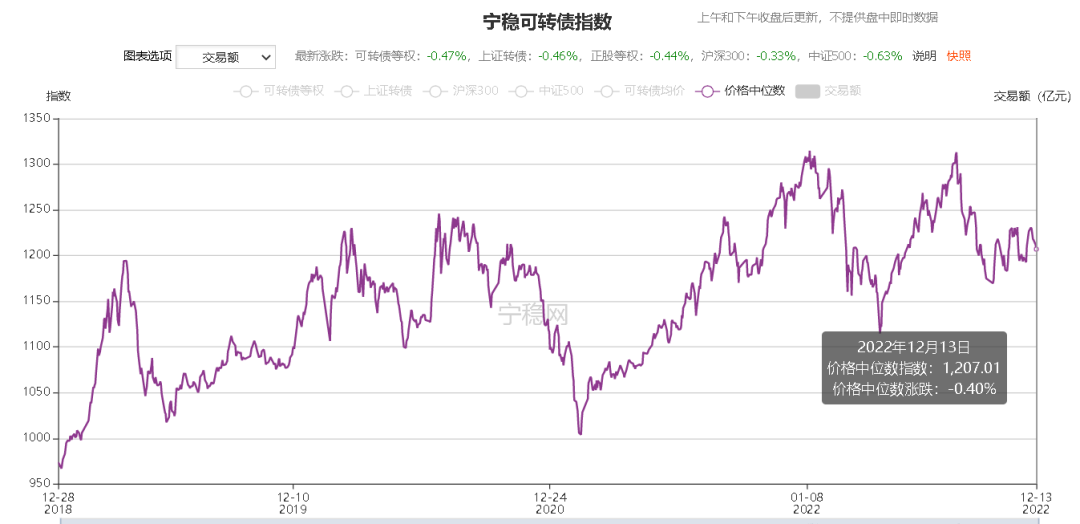
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年12月13日)中位数价格为120.7元。
标的池筛选
本周末,小鱼购买了一些**付费数据,**又花费了几个小时的时间,把可转债的筛选策略做了进一步的更新,更新后的筛选规则如下:
1、初步筛选
1.1、按照剩余规模升序排列,40亿以上去掉,这一步之后剩余的可转债绝大部分规模都在10亿以下;
1.2、评级A-以下的去掉;
1.3、到期税前收益率降序排列,<1%的全部删掉;
1.4、转股溢价率升序排列,>150%的全部删掉;
1.5、PB降序排列,<0.8的全部删除
第一步最终筛选出标的49个。
2、四大指标赋值
2.1、转股溢价率升序排列,由上到下分别赋值1~49;
2.2、正股波动率降序排列,由上到下分别赋值1~49;正股波动率这个指标是从付费数据中提取的,为啥要增加这个指标呢,正股波动率比较大,那么转债跟着**“妖”**起来的可能性也越大,特别是小规模的转债。而且呢,对于可转债这个品种来说,不需要连续的上涨,有下调转股价这个bug级别的存在,只要有大的波动就能够实现强赎。
2.3、剩余年限升序排列,由上到下分别赋值1~49;
2.4、到期税前收益率降序排列,由上到下分别赋值1~49;
3、综合指标
把以上四个指标等权处理,也就是四个指标之和除以四,作为综合排名指标;
综合排名按照升序排列,排名靠前的投资价值较大。
4、基本面指标
统计49只可转债的正股近几年和今年前三季度的盈利情况,作为基本面指标。
5、综合评定
基于综合评分,和基本面指标,确定20只优选标的,加粗显示。
最终筛选出来的清单如下:
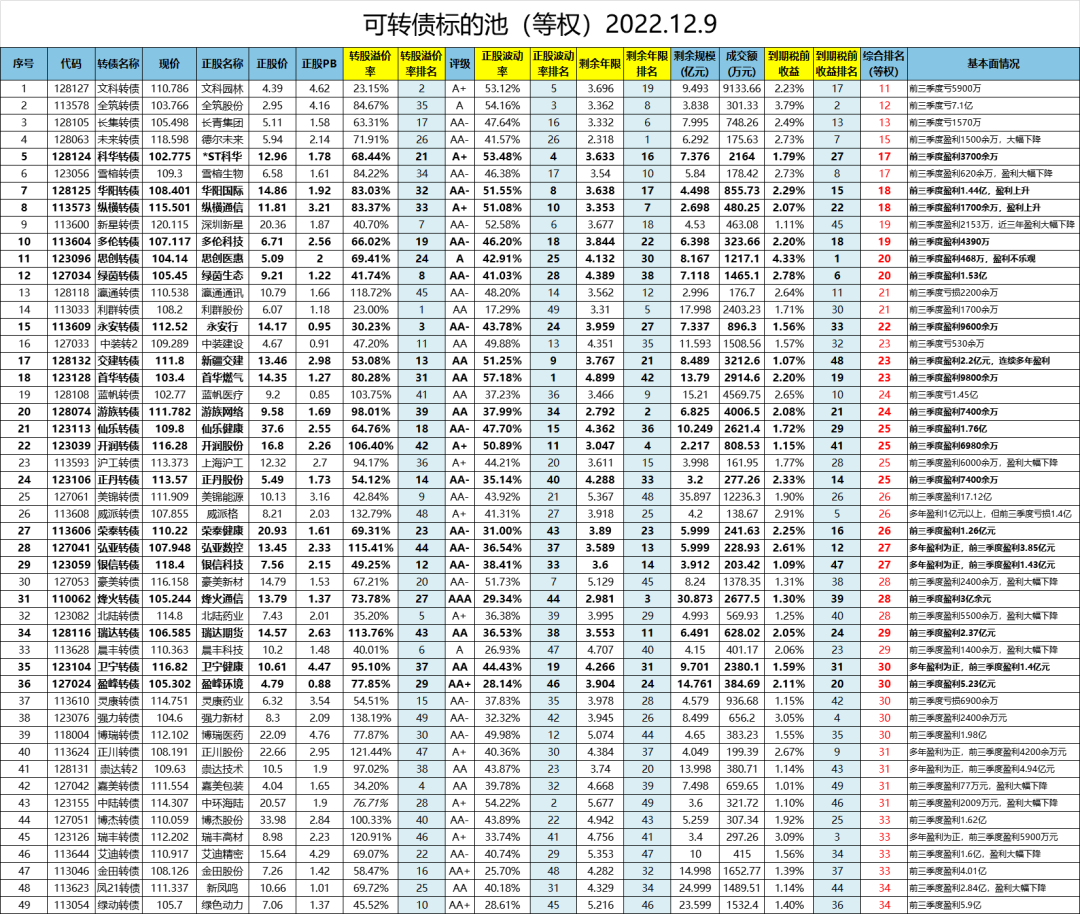
其中加粗字体的是再次优选的标的,作为未来买入的参考。这个数据采用的是上周五的收盘数据,以后可以考虑每周更新一下。
加仓两只转债
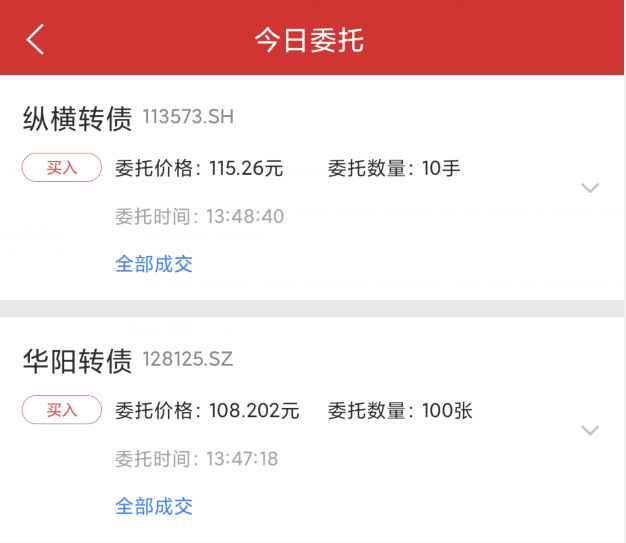
本次买入的两个标的是标的池中优选出来的华阳转债和纵横转债。
1、华阳转债
1).主营业务
华阳转债的正股是华阳国际,公司的官方介绍是“一家以设计和研发为龙头,以装配式建筑和BIM为核心技术的设计科技企业”。据2021年报数据,设计业务、工程总承包业务、造价咨询分别贡献公司收入的53.39%%、37.77%%、7.89%,毛利额的81.32%、4.85%、13.2%。2022年中报,公司营业收入因低毛利率的工程总承包项目减少,较去年同期减少,但营业利润保持稳定。
总结:建筑行业的设计院,同时工程总承包是重要的业务组成部分。设计这块毛利好,工程总承包行业惯例,毛利非常一般,总体来看还行。大家注意哈,这个行业的应收账款通常来说较多。
2).安全性
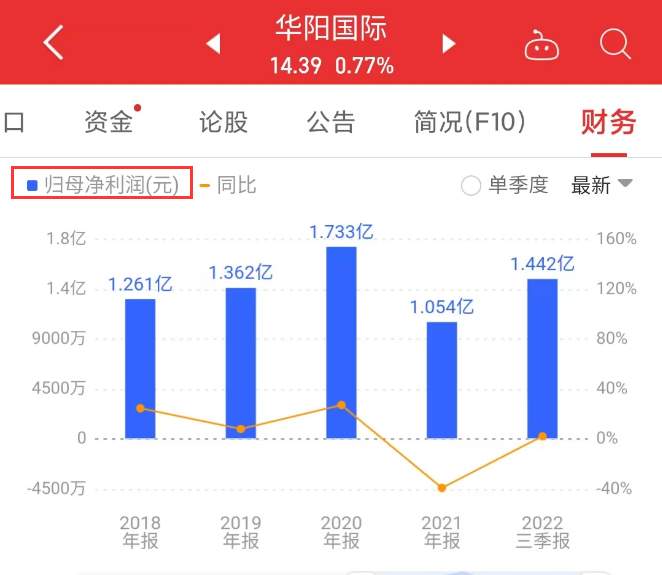
连续多年净利润为正,大体在1亿~2亿之间,最近两三年利润下降不太多,前三季度实现净利润1.44亿元。其他指标不再多说。
3).结论:
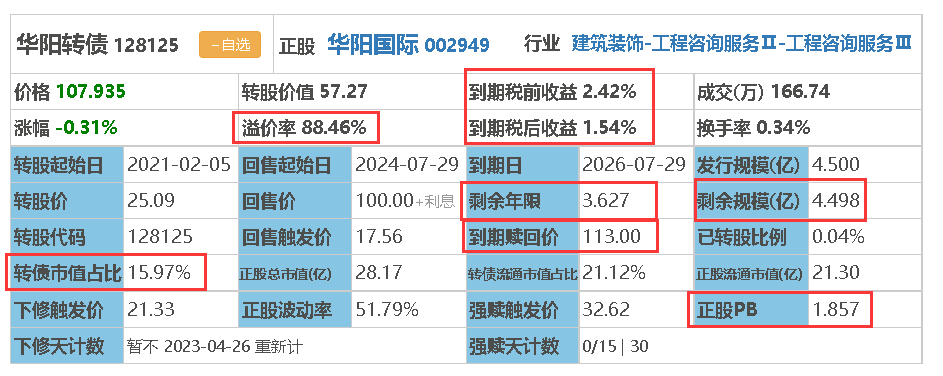
溢价率不算太高,有88%多点,现在市场上的可转债溢价率100%以上的太多啦;
PB=1.86,还有很大的下调转股价空间;
到期收益率为正主要是因为到期赎回价有113元,转债价格108元左右,在我买的可转债中不算低;
规模4.5亿,也不大,有**“妖”**起来的条件;
剩余年限还有3.6年,已经不算高啦。
正股基本面优秀,今年前三季度盈利1.44亿。
华阳转债在我筛选的标的池中排名靠前,说起来几乎全是优点哈。
2、纵横转债
1).主营业务
杭州纵横通信股份有限公司是一家国内领先的通信延伸网络技术服务的上市公司,与中国移动、中国电信、中国联通、铁塔公司等业内主要客户合作,针对大型公共设施、通信基站、住宅和商业建筑、交通网络等多种物理建筑及通信设施,提供移动通信技术和无线互联技术的系统解决方案和组网应用服务。
2).安全性
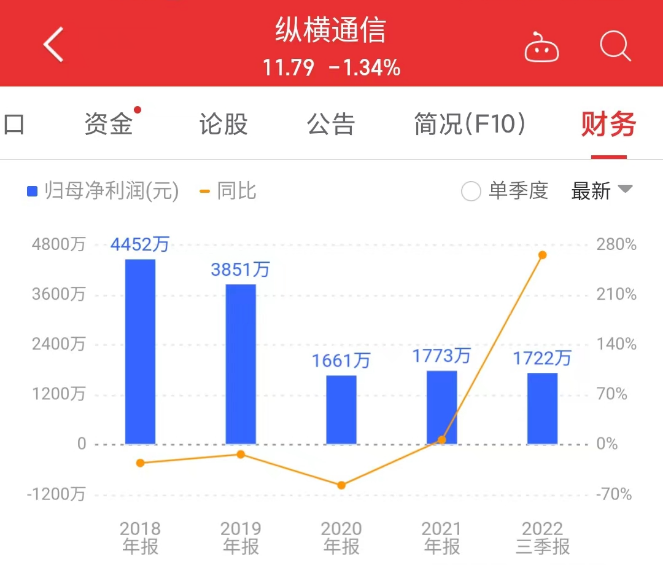
连续多年净利润为正,疫情这三年2020-2022年,盈利下降了一个台阶,不过整体还是盈利的。
3).结论:
纵横转债也几乎完美的符合了标的池的筛选规则,优点:
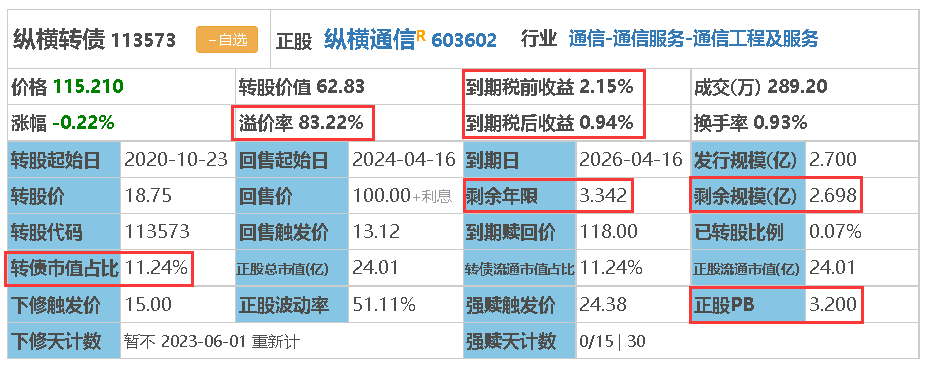
溢价率不高只有83%多点,算是不太高的一个;
PB=3.2,还有很大的下调转股价空间;
到期收益率为正,主要还是得益于到期赎回价有118元之多,转债价格115元多,几乎是小鱼买入价格最高的可转债;
规模2.7亿,而且剩余年限只有3.3年,一下“妖”起来,突飞猛进的涨起来的概率很大啊;
正股基本面还行,这几年都是盈利的。
3、资金来源
加仓这200张可转债的2万多来自现金。
12月21日:可转债:买入逻辑与估值分析(12-21)
最近十来个交易日可转债市场跌幅不小,所以今天加仓的两只性价比相比一周前有很大的提高,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
**得益于股市的回暖,小鱼今年的浮亏减少了许多,**目前的股债比情况如下。大家可以看到可转债仓位占比达到了18%,预计春节前能达到20%以上。
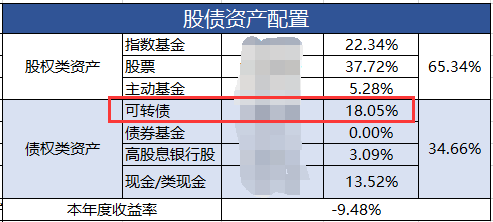
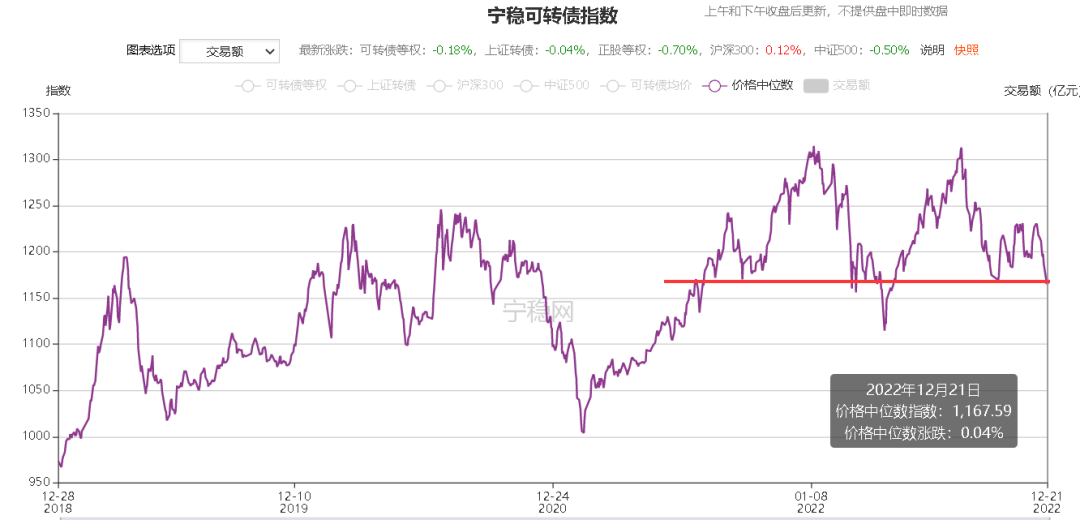
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年12月21日)中位数价格为116.76元。
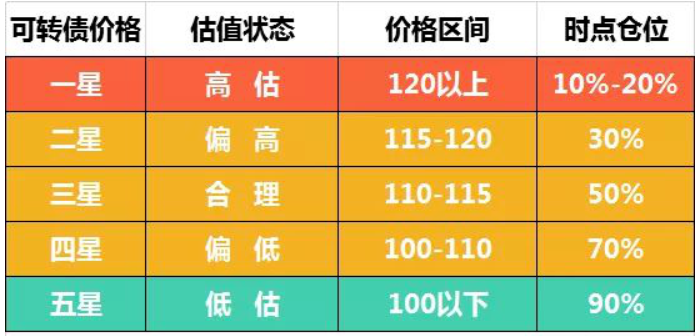
好长时间没有贴我的可转债市场估值标准啦,见下图,目前可转债市场中位数价格116.76元在115~120元区间,处于二星级别,116.7元已经很接近115元啦,如果落在115元以内就属于三星级别。目前差不多算是合理估值。
加仓两只转债
本次买入的两个标的大丰转债和未来转债,我是通过把剩余时间从低到高排序,然后选到期收益率为正的,那么排在前面的就是大丰转债和未来转债。
策略的三个关键指标:
较短的到期时间+到期收益率为正+最新周期盈利为正,较短的到期时间,管理层促转股的意愿会比较强,从买入到获利了结等待的时间可能会较短。到期收益率为正,保证了最差的情况到期也能收回本金,风险小。盈利为正,确保正股基本面能说得过去,不会存在明显问题。
1、大丰转债
1).主营业务
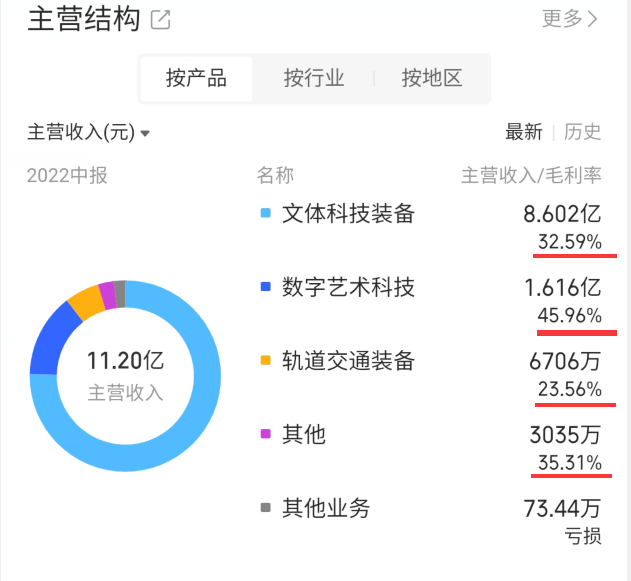
大丰实业是国内文体旅产业集成方案解决商,智能舞台领域龙头。大丰实业设立于2002年,前身为余姚市视听器材厂,致力成长为全球领先的文体旅产业整体集成方案解决商,集文体旅创新科技和文体旅赋能服务于一体的平台企业。
公司从事文体科技装备、数字艺术科技和轨道交通装备等业务,拥有行业领先的创意、研发、试制、生产和检测基地(或研究院),综合实力雄厚。尤其在智能舞台领域,通过多年品牌服务积累和技术创新沉淀,公司已成为行业龙头。
大丰实业的几个主营业务都还不错啊,毛利率都很好。
2).安全性
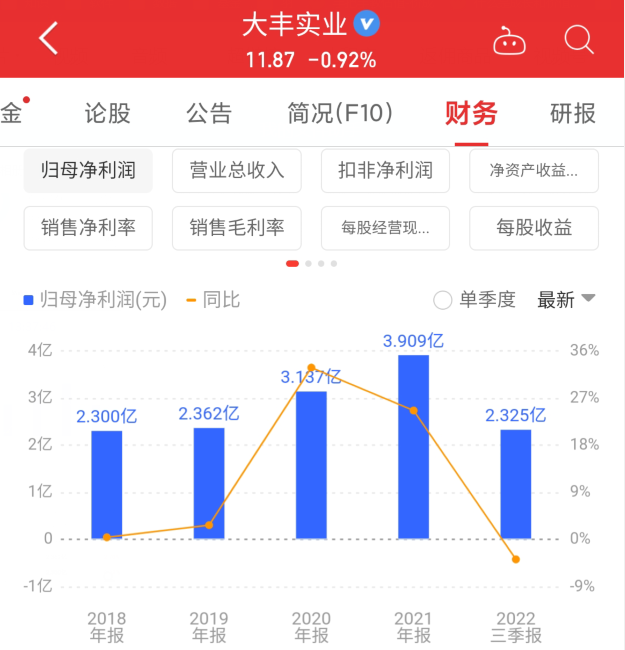
连续多年净利润为正,大体在2亿~3亿之间,最近两三年利润还有所增长呢,前三季度实现净利润2.325亿元。其他指标不再多说。
3).结论:
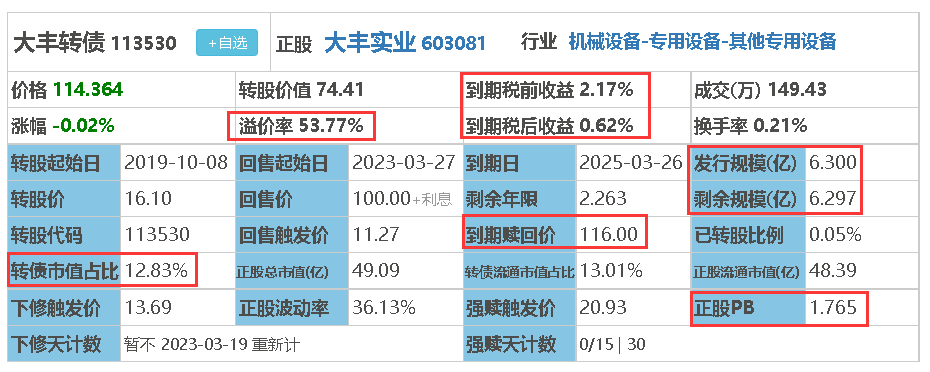
溢价率是真的不高,只有54%,现在市场上的可转债溢价率100%以上的太多啦;
PB=1.765,还有很大的下调转股价空间;
到期收益率为正主要是因为到期赎回价有116元,转债价格114元左右,在我买的可转债中不算低;
规模6.3亿,也不大;
剩余年限还有2.26年,算是相当低了,上市公司未来促转股的意愿会越来越高。
正股基本面优秀,今年前三季度盈利2.325亿。
2、未来转债
1).主营业务
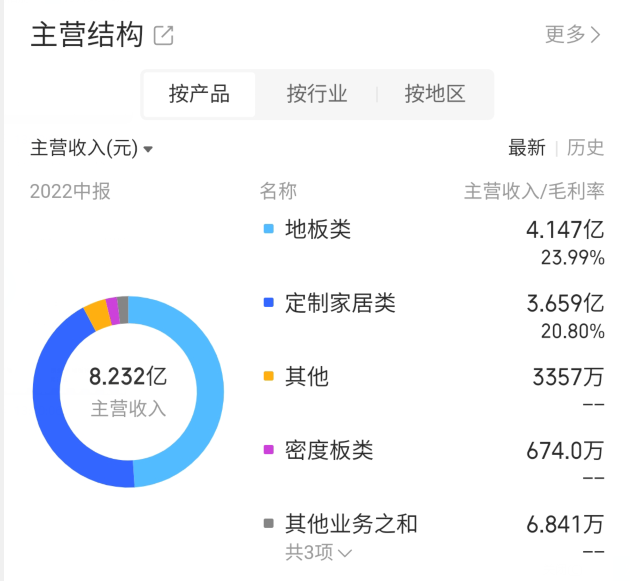
德尔未来的主营业务是地板和定制家具产品,属于房地产的下游行业,这两个业务在收入中的占比超过95%;前两大业务毛利率在20%以上看起来还行 。另外公司还有一个石墨烯行业的子公司,和大热的新能源有一定的关系,不过在营收中占比很小,大家只要知道有这个事就行,未来可能蹭上“新能源”的热点。
2).安全性
疫情这三年2020-2022年,有两年不太好,今年前三季度盈利也是大幅下降,好在还是正收益。
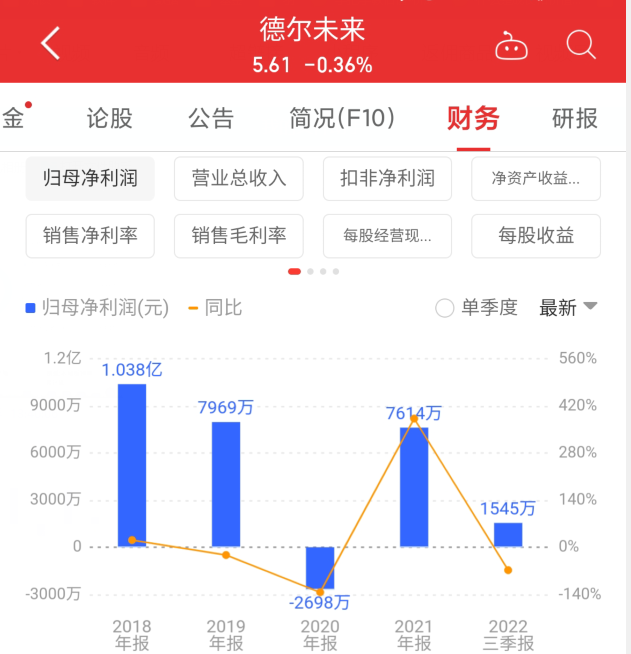
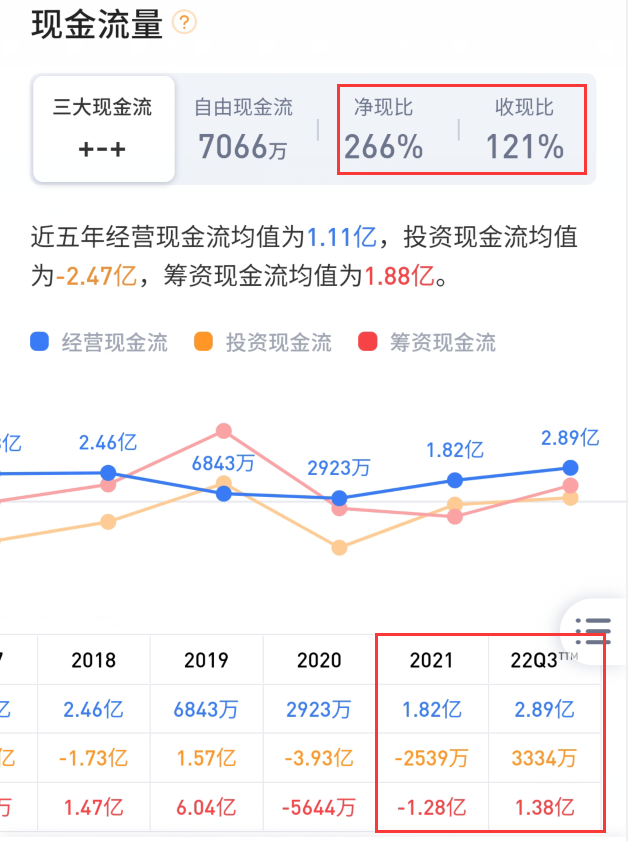
正因为他的归母净利润不太好看,我又看了下他的现金流情况。去年和今年前三季度的净现金流为正,而且净现比和收现比都高于100%,说明公司确实收到了真金白银,外部拖欠很少或者没有。这一点很好。
3).结论:
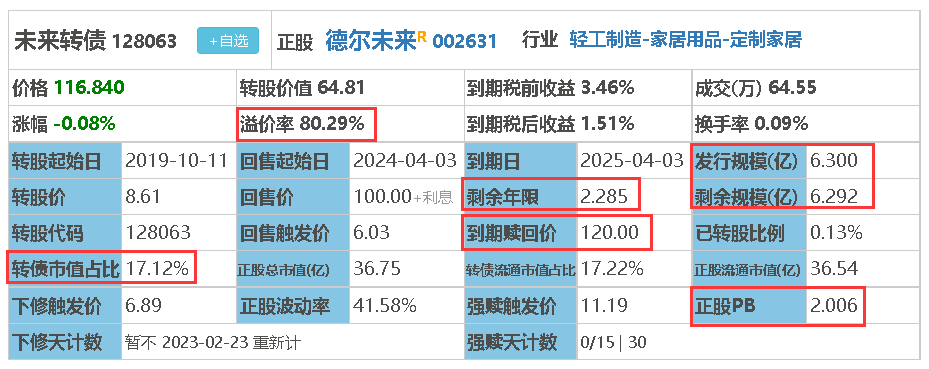
溢价率不高只有80%多点,算是不太高的一个;
PB=2,还有很大的下调转股价空间;
到期收益率为正,而且有1.51%之多,主要还是得益于到期赎回价有120元,转债价格117元附近,几乎是小鱼买入价格最高的可转债;
规模6.3亿,而且剩余年限只有2.28年,一下“妖”起来,突飞猛进的涨起来的概率很大啊;
3、资金来源
加仓这200张可转债的2万多来自现金。
12月27日:可转债:买入逻辑与估值分析(12-27)
可转债市场中,最近十五个交易日有十一个交易日是下跌的,一些具体的可转债标的性价比开始变得突出起来,今天周定投继续加仓两只可转债,给大家说说。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
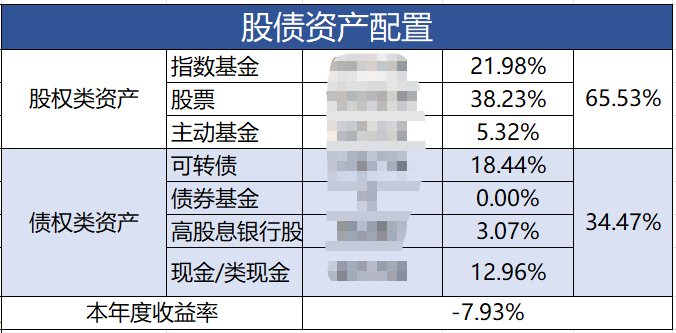
**得益于股市的回暖,小鱼今年的浮亏减少了许多,**目前的股债比情况如下。大家可以看到可转债仓位占比达到18.5%附近,距离春节还有三周时间,春节前每周加仓一次,加仓后的可转债预计仓位占比能够达到20%以上。
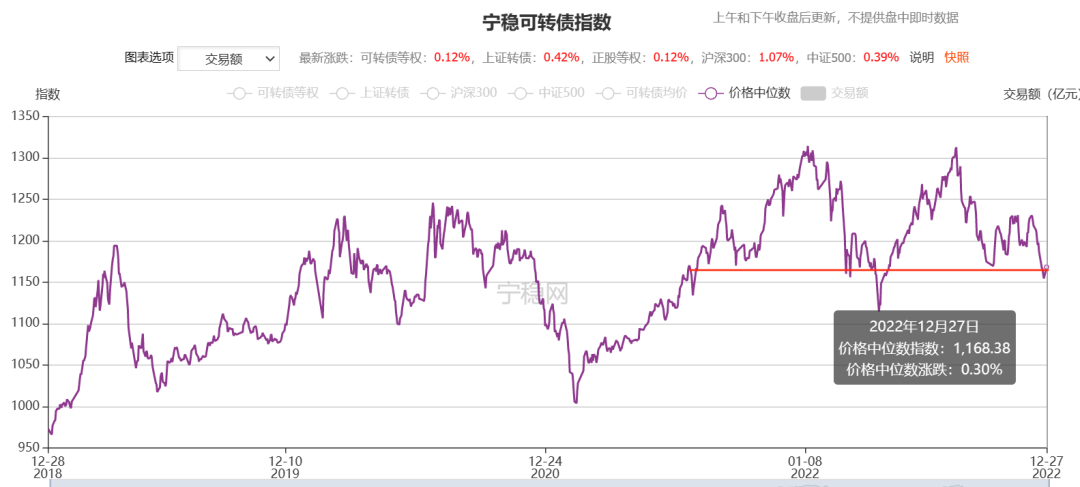
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2022年12月27日)中位数价格为116.8元。这一次可转债的中位数与今年三月份和十月份的底部相当,今年可转债中位数最低发生在4月底达到了111.5元附近。
好长时间没有贴我的可转债市场估值标准啦,见下图,目前可转债市场中位数价格116.76元在115~120元区间,处于二星级别,116.5元已经很接近115元啦,如果落在115元以内就属于三星级别。目前差不多算是合理估值。
加仓两只转债
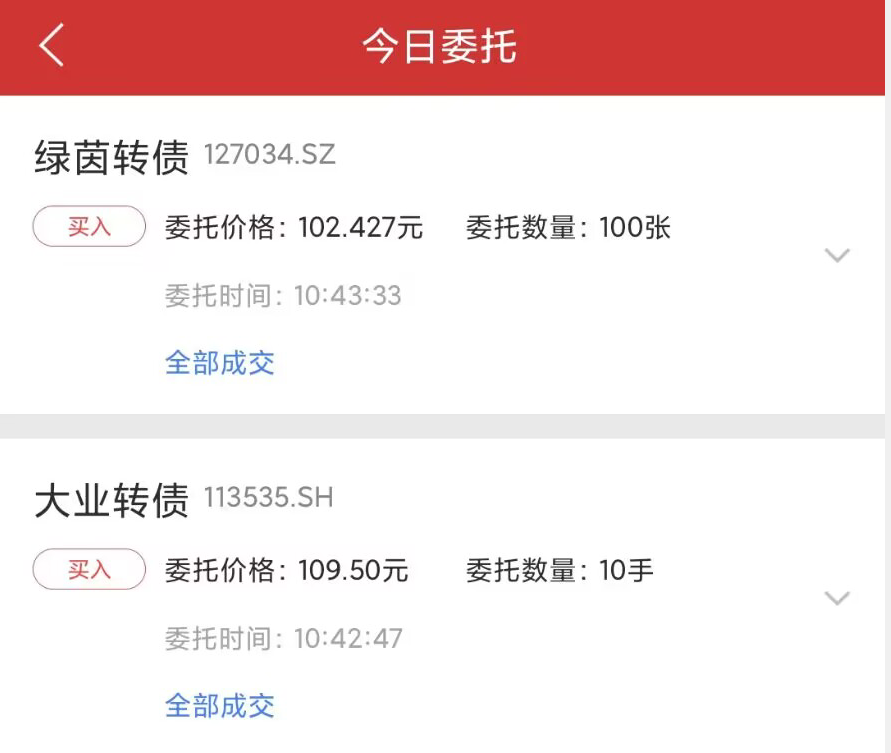
本次买入的两个标的绿茵转债****和大业转债,这两只转债都是之前买过的可转债,目前价差都拉开了3~4元,3%左右,再次买入。
目前执行的策略有三个关键指标:
较短的到期时间+到期收益率为正+最新周期盈利为正,较短的到期时间,管理层促转股的意愿会比较强,从买入到获利了结等待的时间可能会较短。到期收益率为正,保证了最差的情况到期也能收回本金,风险小。盈利为正,确保正股基本面能说得过去,不会存在明显问题。
1、绿茵转债
绿荫转债的正股是绿荫生态,不打算深入分析,仅做个简单的介绍,因为绿荫生态连续多年盈利为正,基本面良好,没有必要深入分析。
1)、绿荫生态主营业务
绿荫生态的主营业务如下,不多说。
2)、安全性
连续多年净利润为正,大体在1.5亿~3亿之间,2021年净利润下滑幅度较大,今年已经重新恢复增长,前三季度净利润与2021年全年差不多。其他指标不再多说。
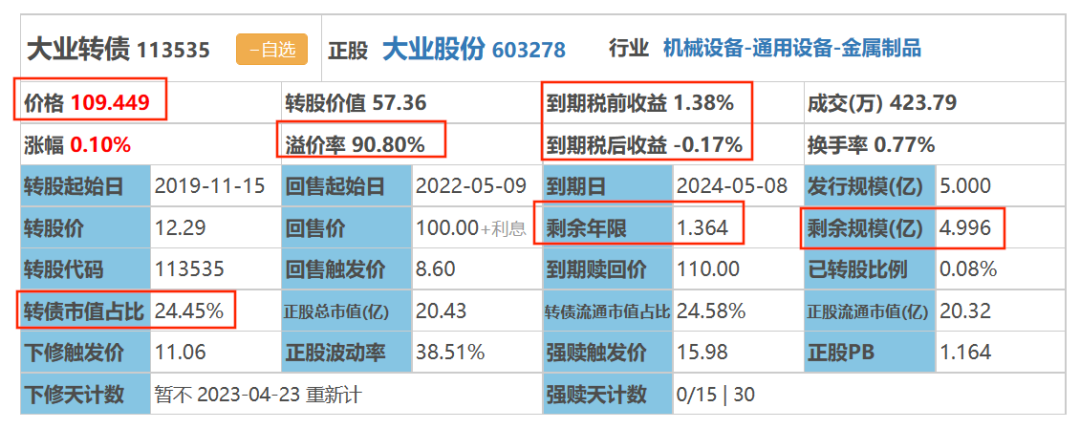
看下边的截图,是绿荫转债的基本信息,到期收益率能达到近3%非常高啦,剩余规模7亿多一点,转债占比25%,较多。最好指标是溢价率只有不到50%,现在买个转债动辄溢价率100%以上,甚至还有很多溢价率超过200%的,你说夸张不,所以啊,40%多一点的溢价率是真的很难得。
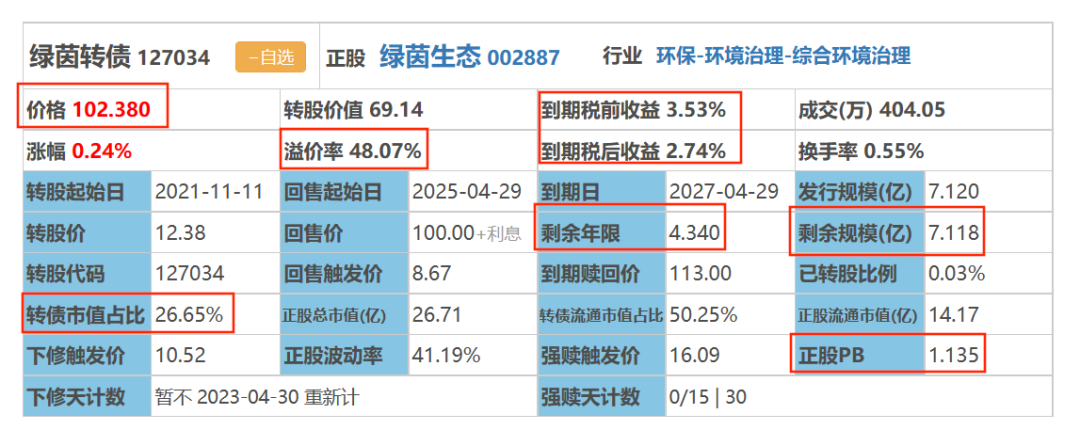
**结论:**好久没有分析基本面优质的可转债啦,以前是在垃圾堆里捡便宜货,今天是在宝贝堆里选择价格相对合理的好货,本次在102.43元附近买入100张,如后续还有价格,继续买。
2、大业转债
再次买入大业转债100张的原因有以下几点:
(1)、大业转债到期时间很短只有1.4年,之前大家都在博弈可转债的先修,希望通过博弈下修短时间获利,要的就是快进快出,上个月大业转债发公告,未来五个月不下修,直到明年4月底。咱是长线投资理念,符合保本条件,长期持有直到获利卖出为止。
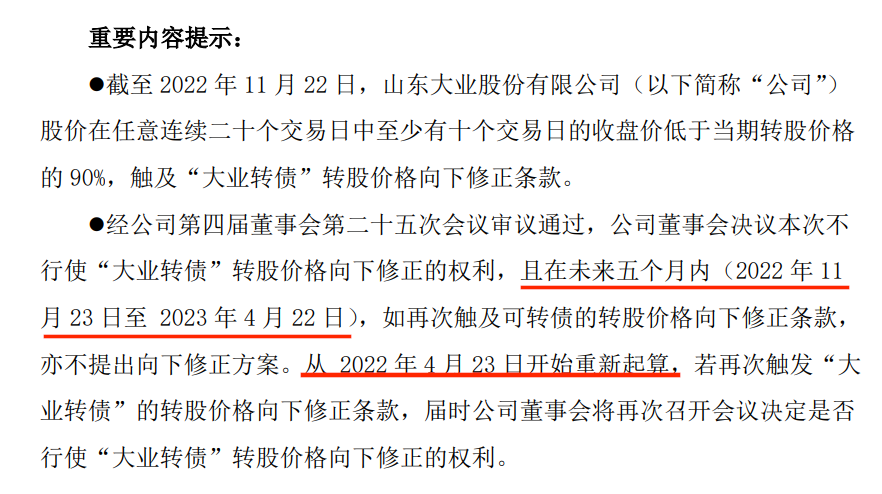
(2)、具体到大业转债这只呢,到期时间只有1.4年大概17个月左右,2023年4月前不下修,这样从2022年5月才开始考虑下修,那么剩余时间就只有不到一年时间,管理层大概率到是会下修转股价的,叠加释放利好,促进下修,这样呢,持有的时间大概一年左右,110元附近买进,140元附近卖出,一年时间大致盈利30%左右。所以,小鱼也是在博弈转股价下修,只是咱这持有时间偏长一点。
(3)、下修意愿。大业股份是一家从事轮胎钢丝帘线、胶管钢线的公司,典型的制造业,而且科技含量还不高,总体上,也就是赚点辛苦钱,经营不好还很容易造成亏损,所以啊,最终下修促转股的意愿还是很强的。
(4)、至于这次为什么5个月内不下修呢,根据雪球小卡叔的调研,公司的意思还是现在股价太低,下调转股价会显著摊薄管理层的股份,这一点从转债市值占比也能看出来,这个比例有24.5%呢,不小了。
3、资金来源
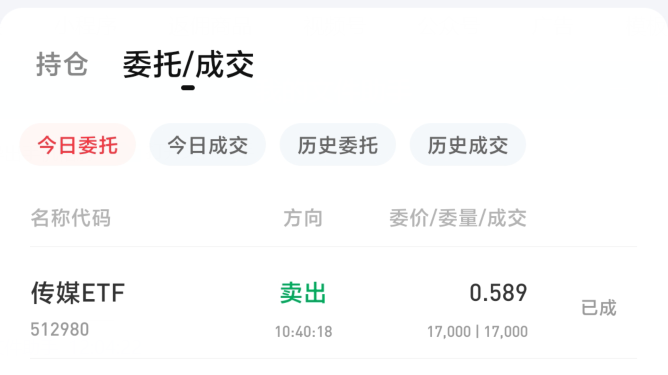
加仓这200张可转债资金,一万元来自现金,一万元来自卖出部分传媒ETF。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(30 次)、卖出与减仓(3 次)、回撤与浮亏(14 次)、可转债(106 次)、估值判断(16 次)、仓位与资产配置(11 次)、转债定价指标(45 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。