
2023年1月腾讯:买入逻辑与估值分析合集
这篇月度合并版把2023年1月围绕「腾讯:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2023年1月11日到2023年1月20日,正文约 2756 字。
原文分别发布于2023年1月11日、2023年1月20日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
1月11日:腾讯:买入逻辑与估值分析(01-11)
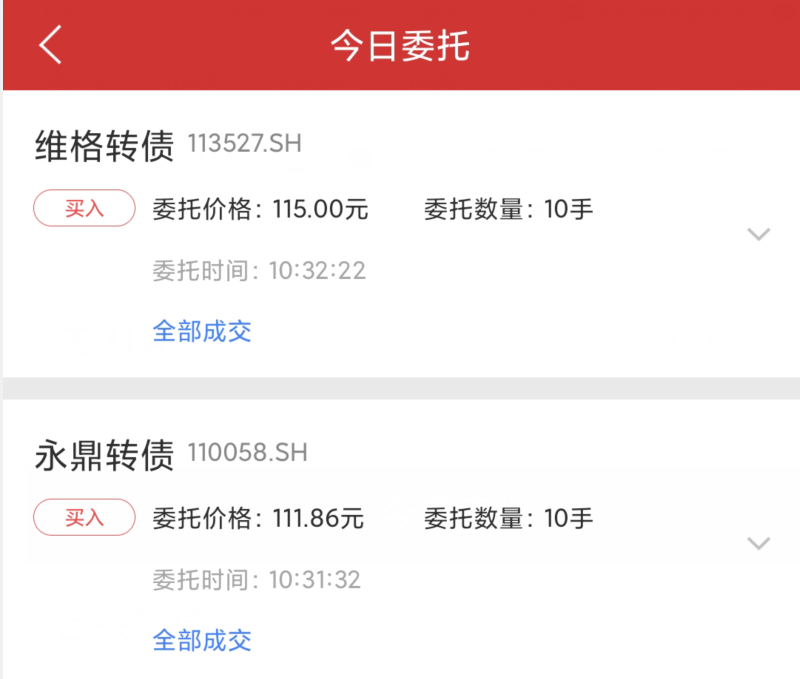
今天以腾讯阿里为代表的互联网行业,以平安万科为代表的金融地产行业涨幅都不错,小鱼今年浮盈不少了,更新你了一下小工具,今年浮盈4.5%左右,如果加上未到账的美团,今年浮盈达到了5.4%,22年+23年整体浮亏也就剩几万块了。今天继续调整资产配置,加仓两只可转债。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
2023开门红不错,截止今天浮盈13.2万,主要是港股的功劳。
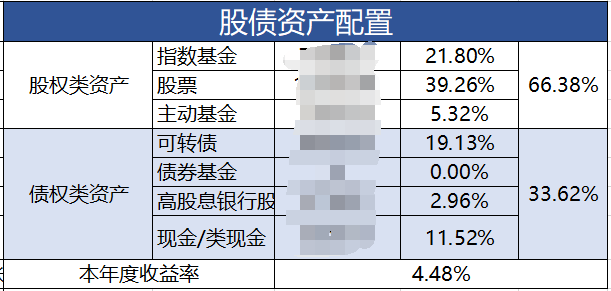
目前的股债比情况如下。大家可以看到可转债仓位占比达到接近19%啦,距离春节还有两周时间,春节前每周加仓一次,加仓后的可转债预计仓位占比将达到20%以上。
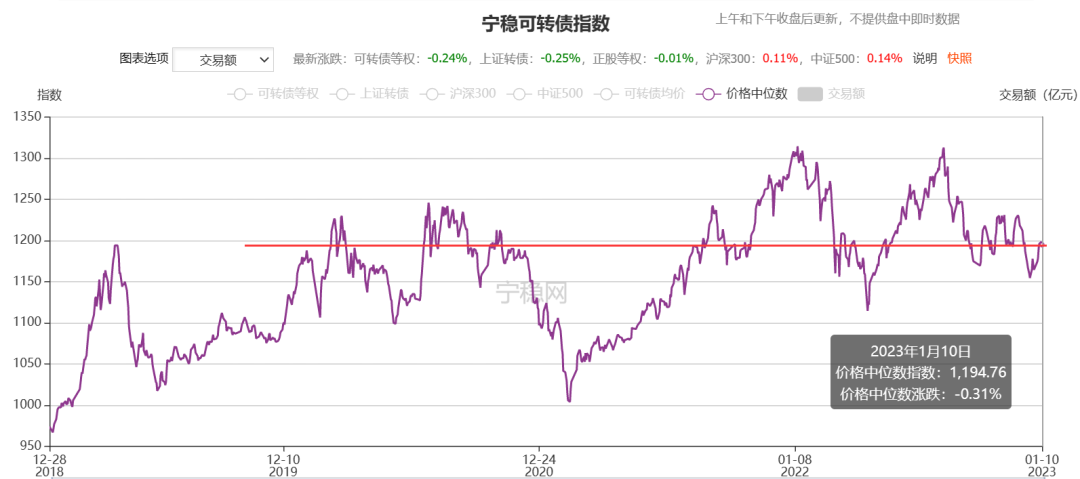
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在8月16日达到了131元,今天(2023年1月11日)中位数价格为119.5元。这个中位数价格不算低,好在现在可转债市场的容量比较大,有466只之多,在中位数以下有230多只,有足够符合条件的可转债可以选择。
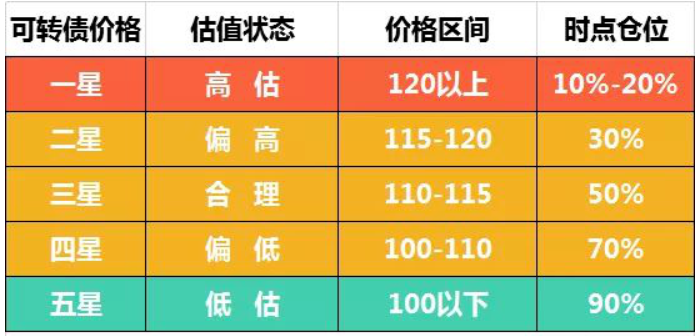
好长时间没有贴我的可转债市场估值标准啦,见下图,目前可转债市场中位数价格118元在115~120元区间,处于二星级别,如果落在115元以内就属于三星级别。目前可转债市场估值整体是偏高的。
加仓两只转债
本次买入的两个标的是**永鼎转债和维格转债,**这两只转债是这么选出来的:
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
这样筛选出来的标的有:大族转债、大业转债、维格转债、大丰转债、未来转债、永鼎转债、亚泰转债、好客转债、合兴转债、翔鹭转债、游族转债等。
红色的六只我都持有一些,现在的价格与之前建仓的价格没有拉开差距,所以就没有继续买。本次选择的标的是永鼎转债和维格转债。
1、永鼎转债
1)、永鼎股份主营业务
江苏永鼎股份有限公司是一家主营光缆、电缆及通信设备、房地产等行业的公司,公司研制、生产和销售通信光缆、光器件、通信电缆、电力电缆、电力柜等系列产品,提供配套工程服务的专业公司。永鼎积极推行卓越绩效管理体系,荣获了“江苏省AAA质量信用企业”及首批信息通信行业企业AAA信用等级等荣誉。公司拥有国家级企业技术中心、博士后科研工作站等国家级创新平台。
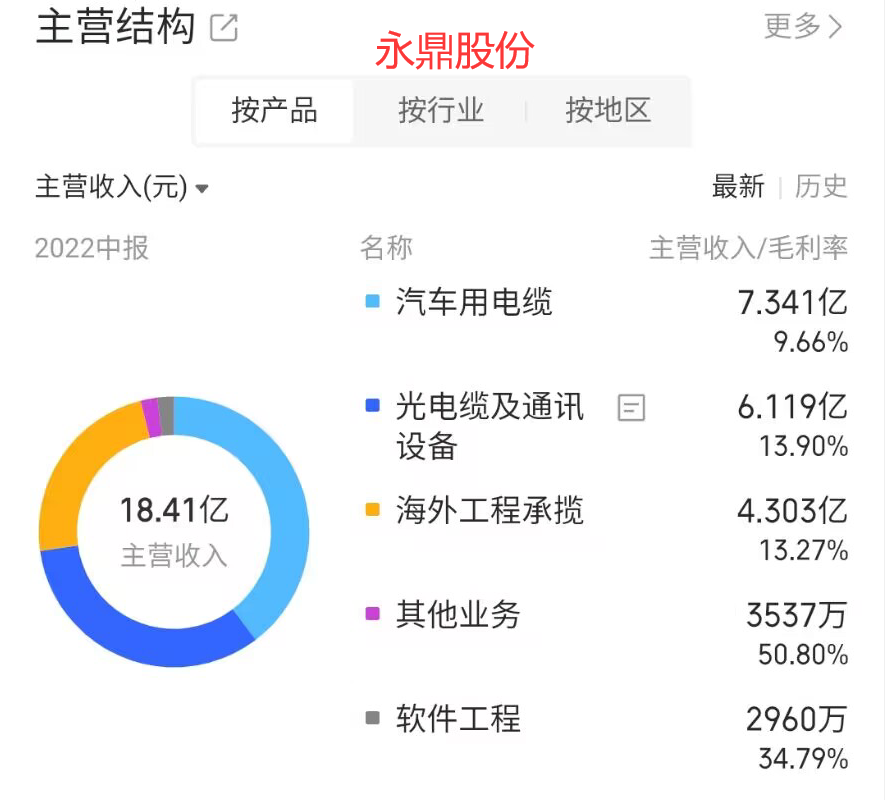
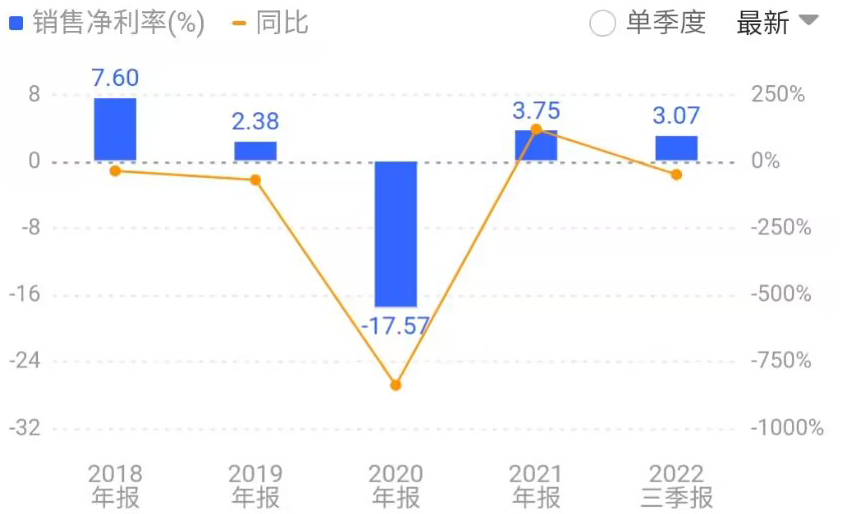
前三大主营业务占比,汽车用电缆40%,光电缆和通信设备33%,海外工程23%,三者占比之和为96%。前三大业务的毛利率都不太高,只有10%左右,如果加上三费等,最近几年净利润只剩下3%左右。
2)、安全性
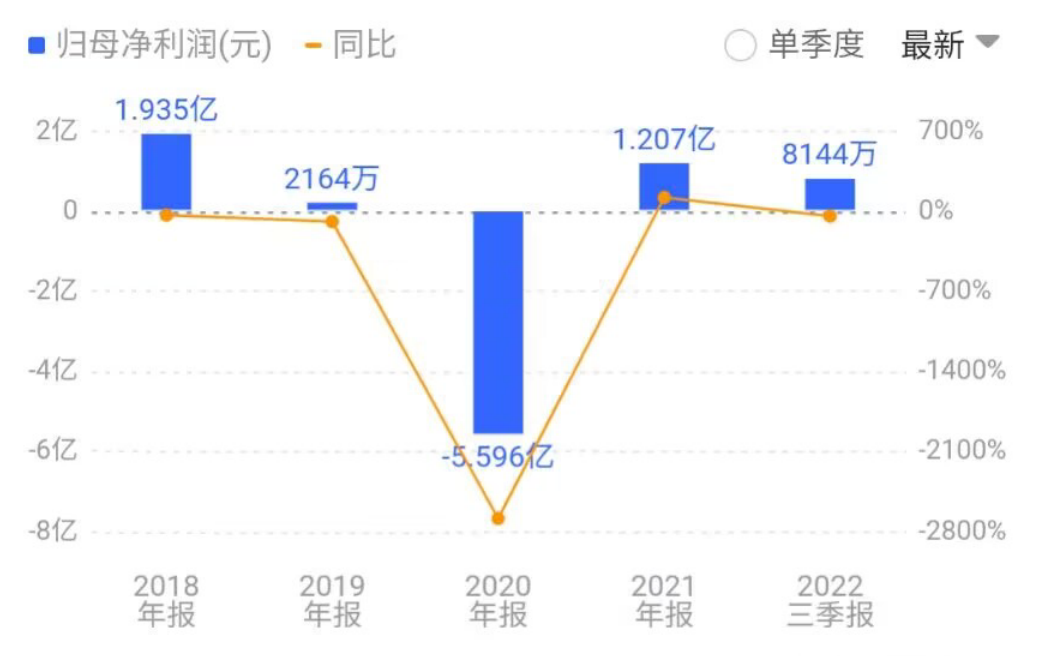
好在,永鼎股份除了2020年大幅亏损之外,其余的年份净利润都还是正的。其实啊,永鼎股份这样的公司才是A股的常态,苦哈哈累死累活干一年,利润没多少,遇到了经济下行,行业困境等,收不上钱来都是欠条。俗话说**“烂股好债”**,正因为公司不咋地,还缺钱,下修促转股的意愿才强嘛。
3**)、各项基本信息**
永鼎转债拿到期,收益是-0.5%左右,我给自己的规定是尽量在保本的前提下买入,最多最多放宽到-1%以内。永鼎转债最大的好处是剩余规模不大只有2.6亿,历史上妖过,已经有七成多转股了;还有啊,到期年限只有2年多一点,估计不会让我们等很久就能获利了结。
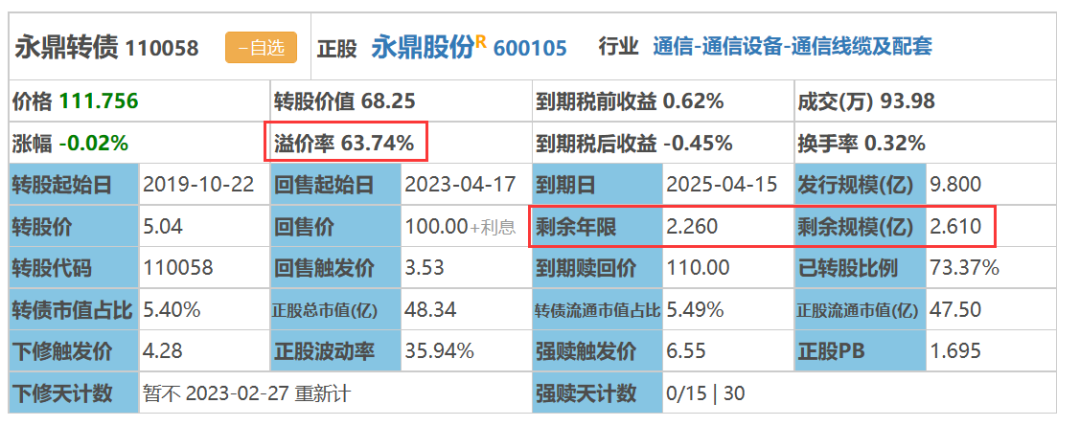
**结论:**各项指标都符合,不错,本次在111.8元附近买入100张,如后续还有好的格,继续买。
2、维格转债
1)、锦泓集团主营业务
锦泓时装集团股份有限公司的主要业务为中高档服装的设计研发、生产制造、品牌营销及终端销售。公司的主要产品是中高端服饰、高级定制和场合服饰、高端工艺品和国潮文创礼品。
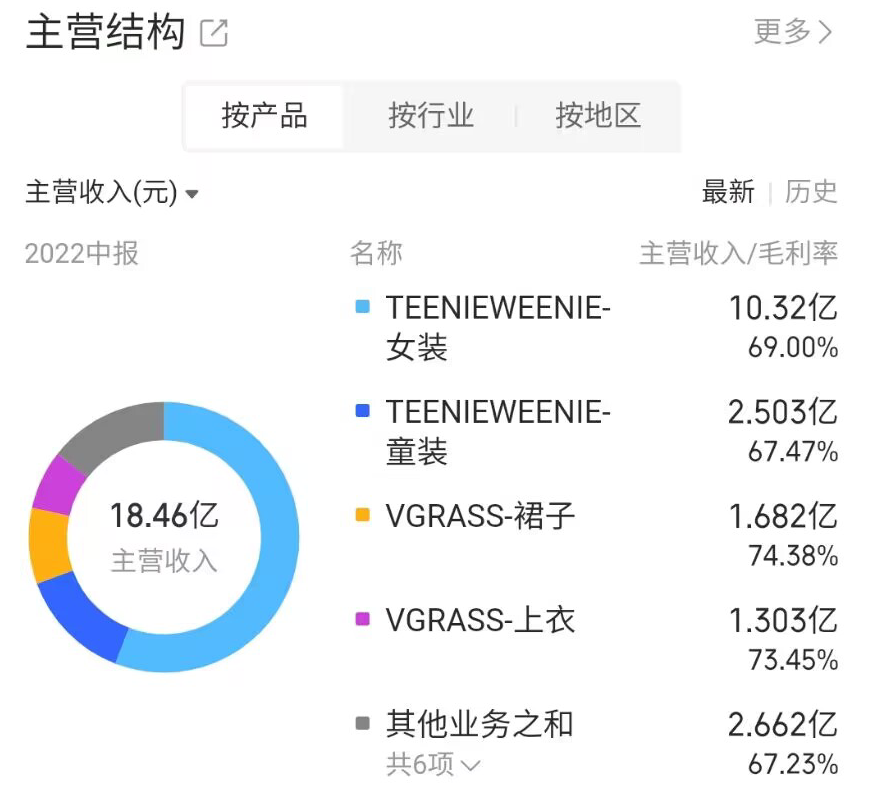
锦泓集团的第一大业务女装占比56%,第二大业务童装占比14%,第三大业务裙子占比9%,第四大业务裤子占比7%;前四大业务与占比86%。其实不用分这么细也行,就是不同品牌的服装产业。
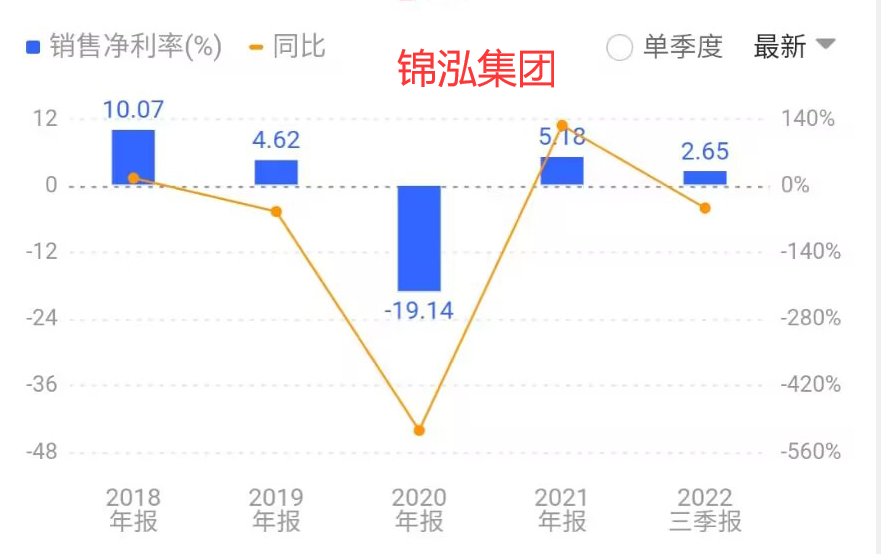
商场里的衣服鞋子动辄几千上万的,毛利率很高,但是啊,服装行业竞争太激烈了,营销费用、柜台费用等等占比巨大,还有如果衣服过季了卖不出去,会产生大量的库存。到最后的净利润所剩无几。锦泓集团的销售净利率最近几年都不高。
2)、安全性
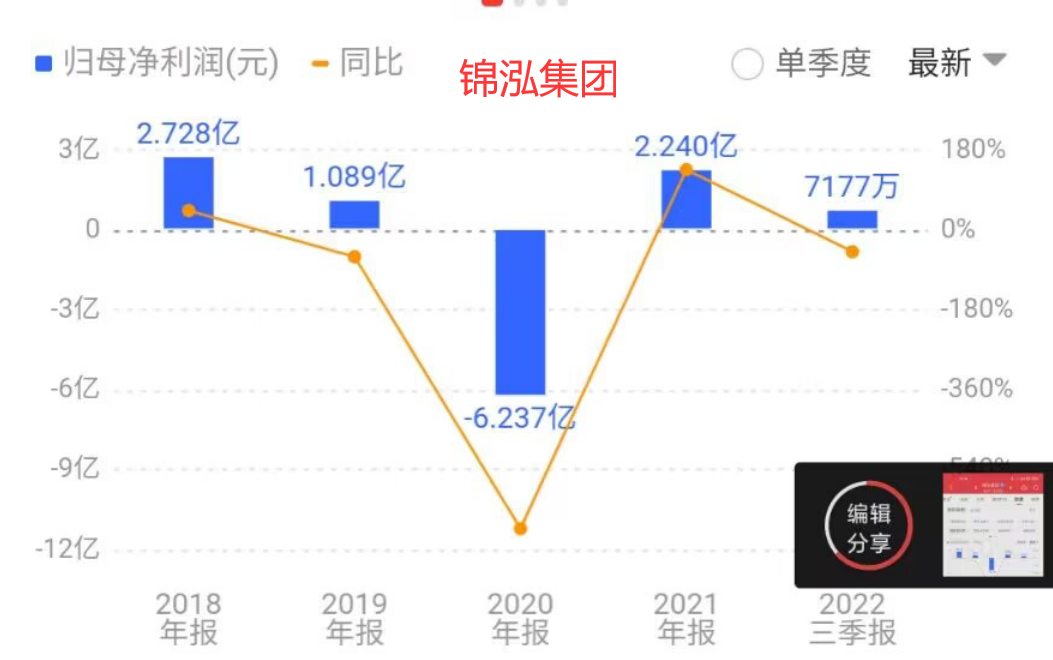
锦泓集团2020年大幅亏损,2022年盈利下滑也挺多的,好在啊,盈利为正,最近转债市场回暖,估值较高,买入维格转债属于矬子里拔大个。
3**)、各项基本信息**
看下边的截图,是维格转债的基本信息,巨大的优势依然是短到期时间+很小的剩余规模,容易妖起来。
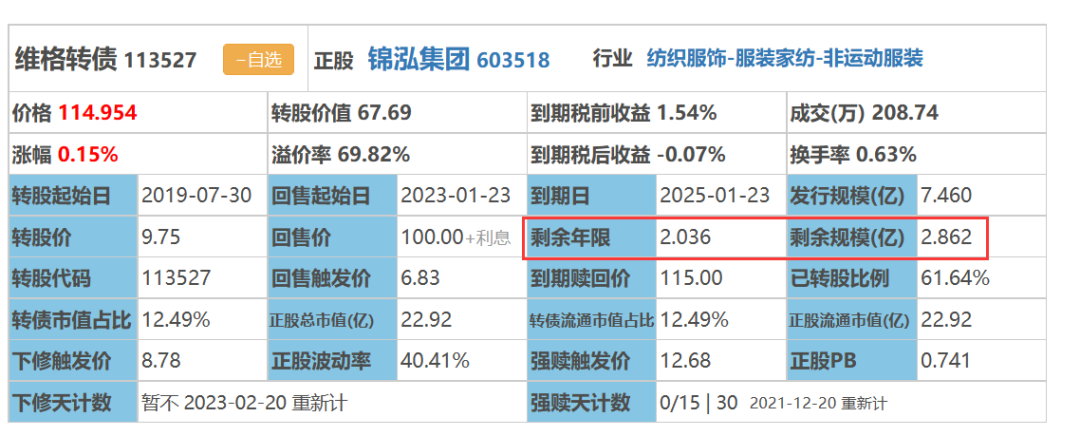
**结论:**基本面等质地一般,但转债自身的规模、年限等硬指标不错,在115元买入100张。
3、资金来源
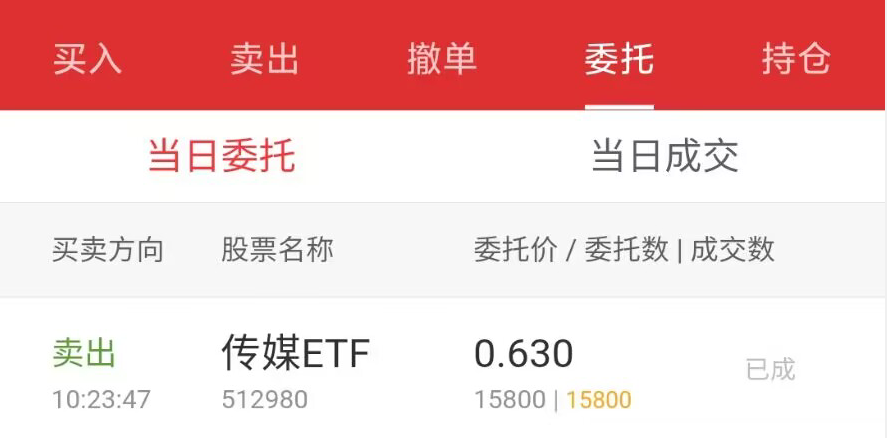
加仓这200张可转债资金,一万元来自卖出部分传媒ETF,一万二千元来自现金。
1月20日:腾讯:买入逻辑与估值分析(01-20)
春节前最后一个交易日,涨幅还不错,一个大红包。今年三周十五个交易日基本上把去年所有亏损都涨了回来,未来值得期待。
腾讯和中概
腾讯是我这一轮加仓最多的一个标的了,光2022年就加仓了8次,虽说每次加的都不多就一手两手的,最终腾讯累计买入了1900股,腾讯在去年10月底跌破200港币的时候,小鱼一度在腾讯上的浮亏就超过了40%。那个时候啊,浮亏了60多万,要说不心痛是不可能的。腾讯还拿得住一股没卖。
今天腾讯正式开始浮盈,而且浮盈的比例还不错呢,现在港股还没有收盘,下午四点收盘,还有半个多小时,估计不会有大的涨跌。腾讯浮盈超过3%,浮盈2万多元。
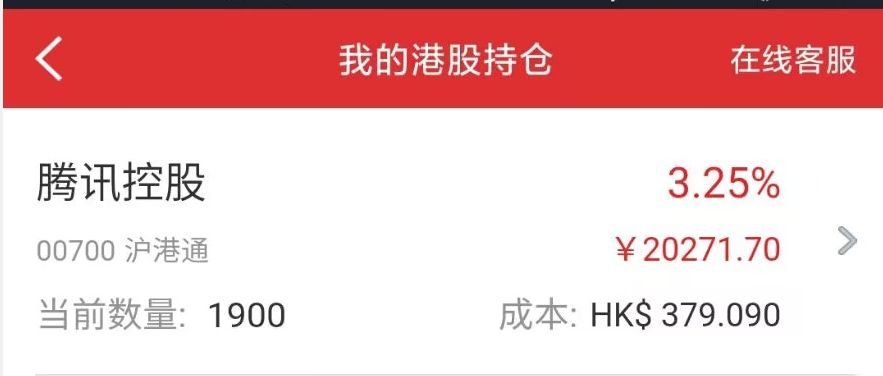
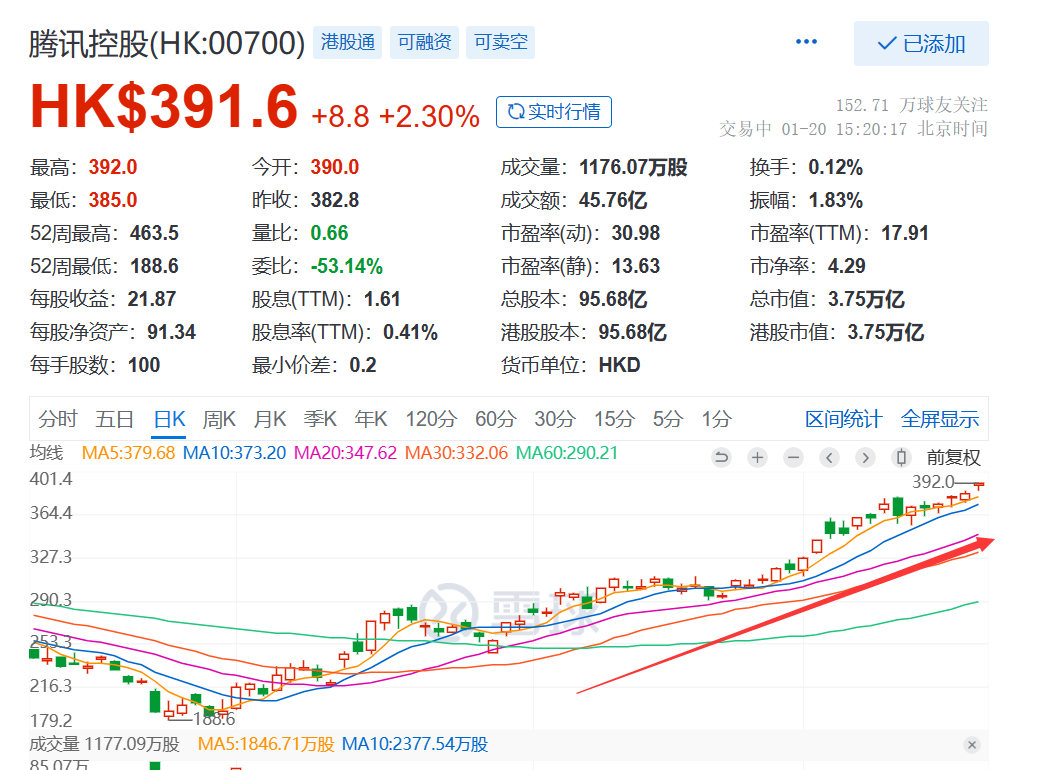
随着汇率的变化的,最低的时候我的腾讯持仓成为355港币附近,现在人民币升值,成本涨到了380港币附近,今年以来腾讯不断上涨,几乎没啥回调,一直涨到了今天的392港币附近。
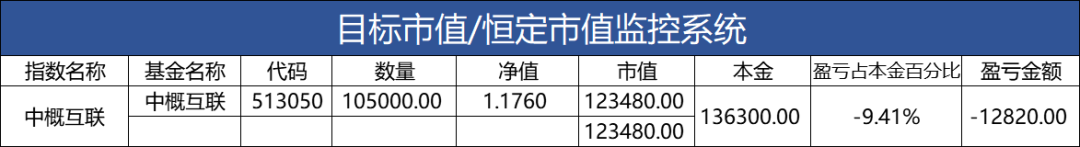
另一个中概互联呢,说实话,我下手的比较早,可以说买到了半山腰上,这一轮总结买入了十几份,之后我就不再加仓中概互联了,我认为腾讯的价值要高于中概,所以重点加仓腾讯控股。中概去年做了一次溢价套利,成本降低了十个百分点,现在浮亏控制在了10%以内。
回本啦
下午3点A股收盘后更新了一下我的小工具,统计了一下持仓品种的净值,计算出了2023年的盈利情况,2023年盈利6.6%,去年的浮亏就剩下9960元(不到一万)了。
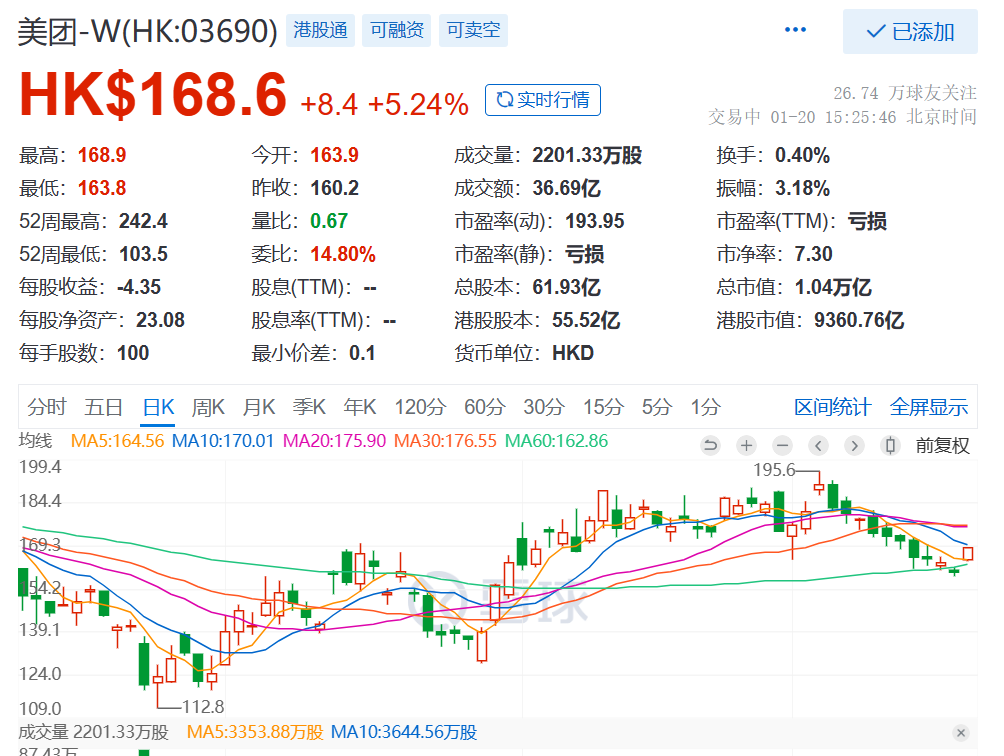
如果加上没有到账的美团,足够填补去年剩余的亏损。我持有1900股的腾讯,能够分到190股的美团,美团今天的的价格是169元附近,三月份美团到账的时候具体价格不得而知,保守一点就按照160港币计算好了,那么这部分美团的价值是:190股*160港币*汇率0.8658=26300元。
整体算下来,2022年和2023年这两年整体还是盈利的,现在各路机构和大V对2023年春节后的走势都还是比较乐观的,明天就是大年三十了,祝福我的读者朋友:
树上喜鹊喳喳叫,玉兔带着金砖到,2023年发大财!
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(18 次)、回撤与浮亏(11 次)、可转债(43 次)、估值判断(6 次)、仓位与资产配置(5 次)、转债定价指标(6 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。