
性价比的转债:买入逻辑与估值分析
周二是我例行定投可转债的日子,最近的可转债市场比较火热,我之前买入的那些可转债,在这很短的时间内就有了好几个百分点的收益。可转债市场的上涨导致高性价比的转债大幅减少,今天的加仓金额继续减少,少加一点,为以后留足现金。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug的存在嘛。
春节后的两个交易日调整还是很明显的,春节前我还有20万左右的盈利呢,结果节后两个叫日益就跌去了近8万,惨啊~
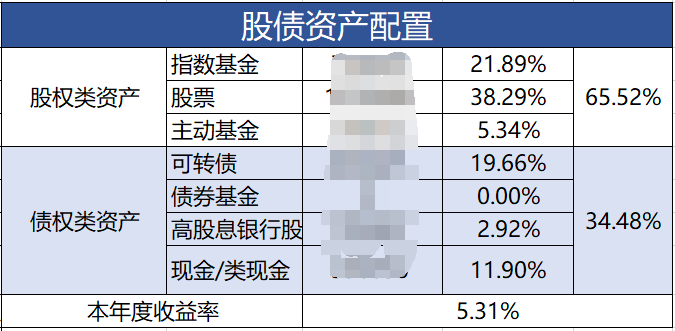
目前的股债比情况如下,大家可以看到可转债仓位占比达到19.66%啦,距离20%的仓位越来越近了,预计很快超过指数基金,成为我的第二大持仓品种。
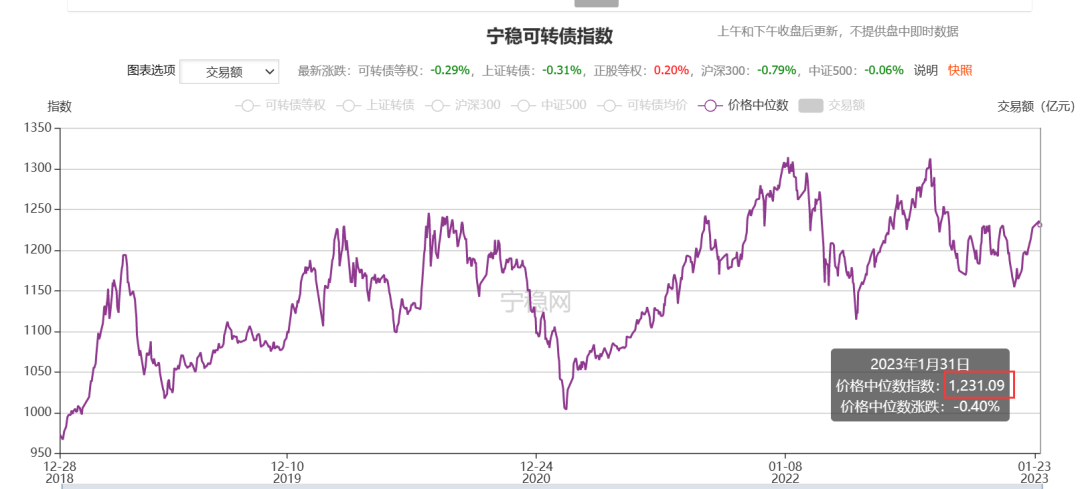
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,这段时间中位数估值有所下降,最高价发生在2022年8月16日达到了131元,今天(2023年1月31日)中位数价格为123.1多元。这个中位数价格算是比较高啦,符合条件的可转债较少,所以这次的定投加仓的金额较少。
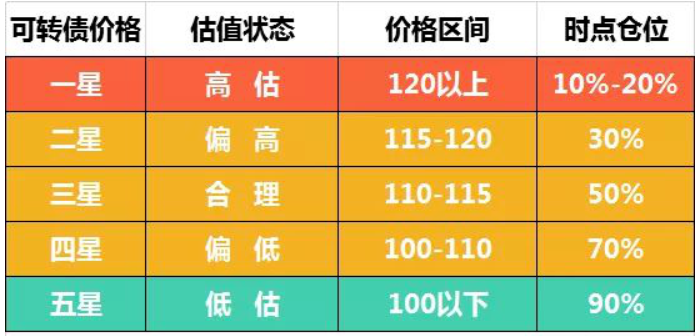
我的可转债市场估值标准见下图,目前可转债市场中位数价格123元已超过120元,处于一星高估级别。
加仓一只转债
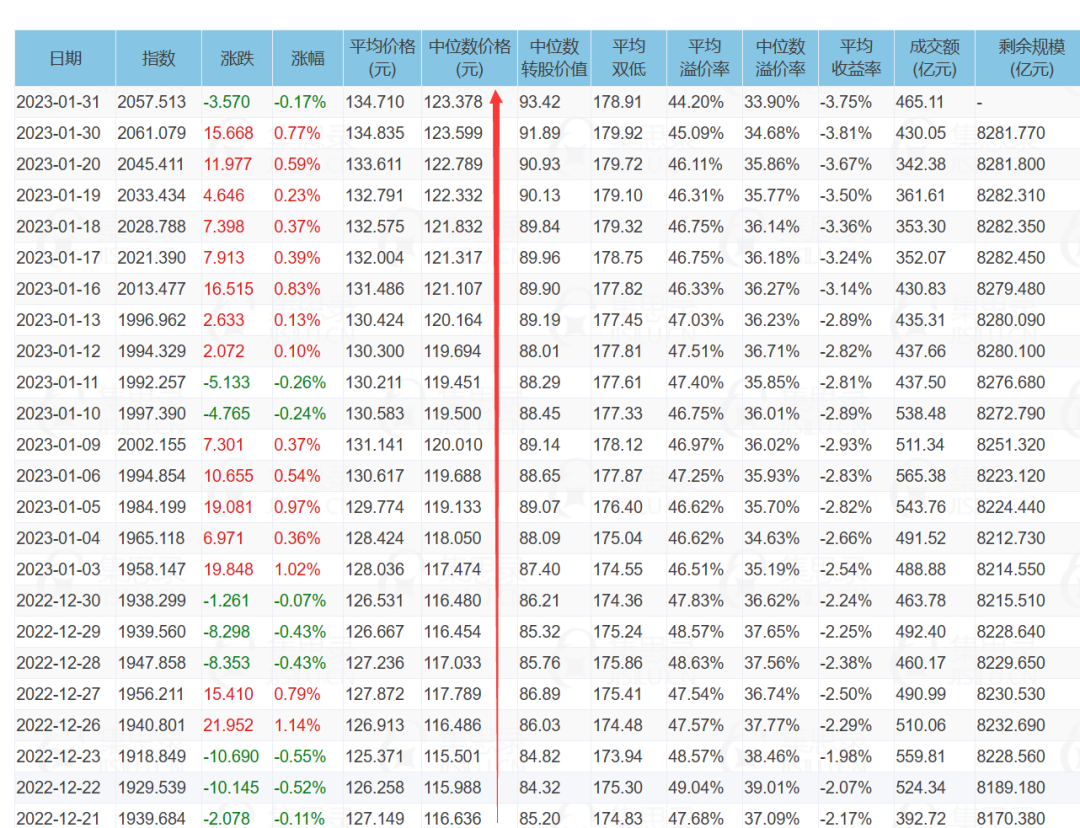
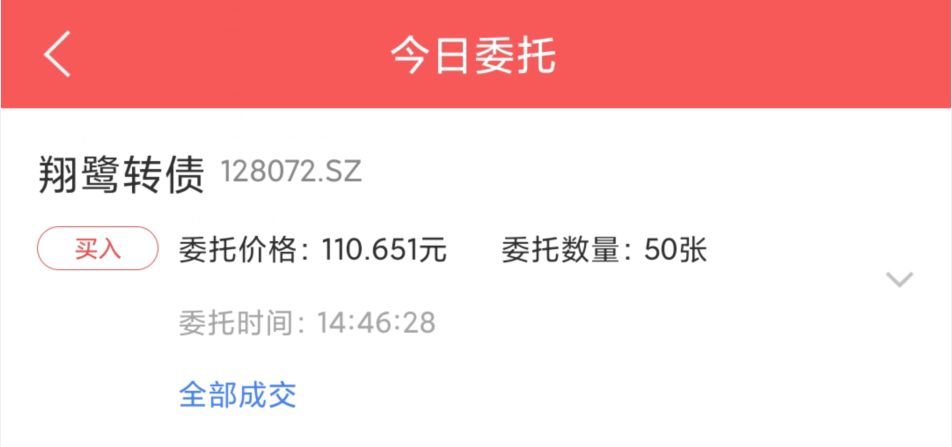
本次买入的标的是**翔鹭转债,**通常情况下我每次会加仓两到三只可转债,因为今年以来,可转债涨多跌少,中位数价格从近期(22.12.22)最低115.5元涨到了现在123元多,涨幅达到了6.5%,对于可转债市场来说,这个涨幅是不小的。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
4、排除掉金融类转债,如银行、券商等大规模的转债,这种转债正股的PB通常都低于1倍,很难下调转股价。而且溢价率通常又很高,所以要排除掉。
本次选择的翔鹭转债,是按照到期时间由高到低排序,找到期收益率为正,这样选出来的。
1、翔鹭****转债
1).主营业务/公司介绍
广东翔鹭钨业股份有限公司专注于钨制品的开发、生产与销售,主要产品包括各种规格的氧化钨、钨粉、碳化钨粉、钨合金粉及钨硬质合金等。公司粉末系列及合金棒材产品性能稳定,“翔鹭”品牌得到市场广泛认可,碳化钨销量目前国内前三,硬质合金棒材进入国内前十。
2).安全性
最近几年的营收比较稳定,落在12~16亿区间。最新的2022年报预告亏损3750万元,我查了之前的数据翔鹭钨业2022年上半年归母净利润还是比较正常的,盈利2308万元,第三季度净利润下降明显,基本算是没有产生净利润。这样算下来,仅第四季度归母净利润为-(2204+3750)=-5954万元,也就是第四季度亏损近6000万,我认为这是不太正常的,有可能是人为,趁着今年亏算,把各种各样的费用都计提好啦。
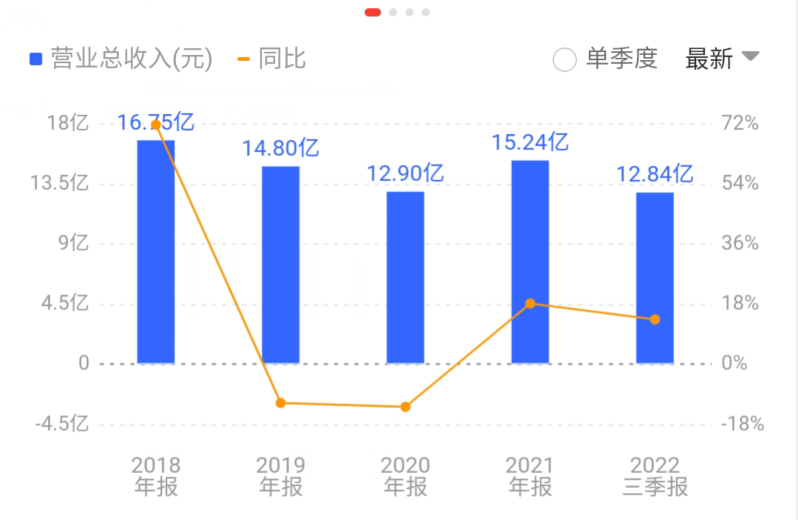
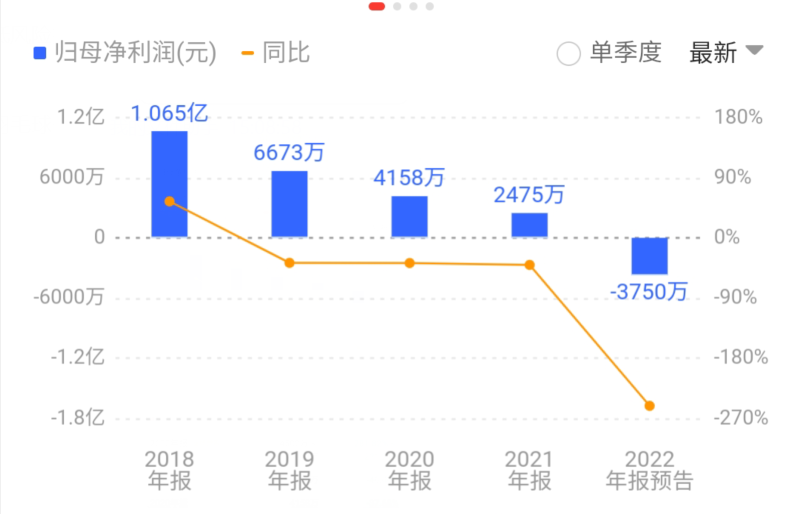
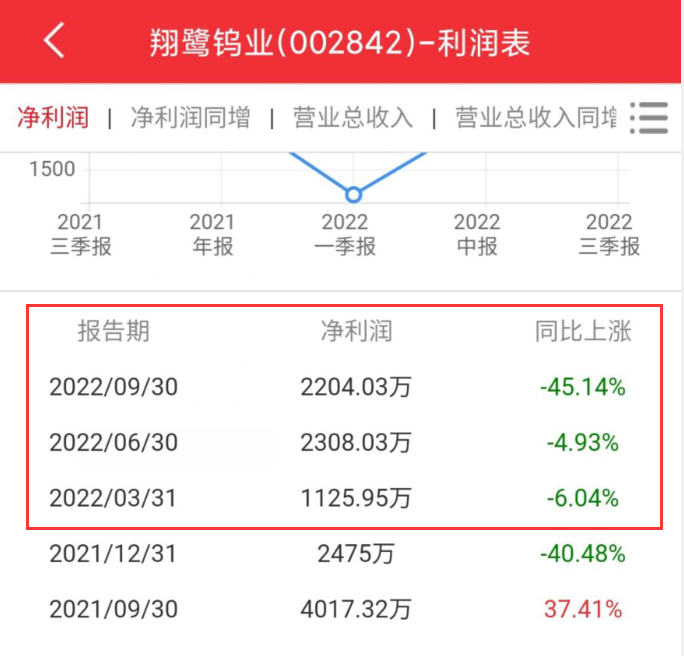
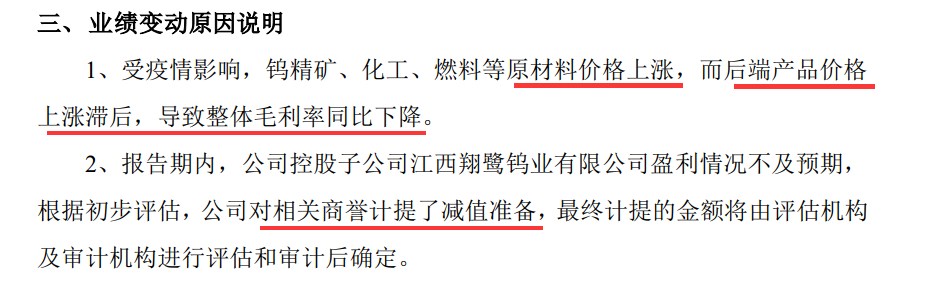
公司的产成品价格上涨幅度跟不上原材料的上涨幅度,所以毛利率下降。公司也确实像我猜测的那样进行了商誉计提,这也是翔鹭钨业四季度大幅亏损6000万的主要原因,如果没有计提,最起码2022年盈利是为正的。
公司整体基本面一般,安全性一般。
3).结论:
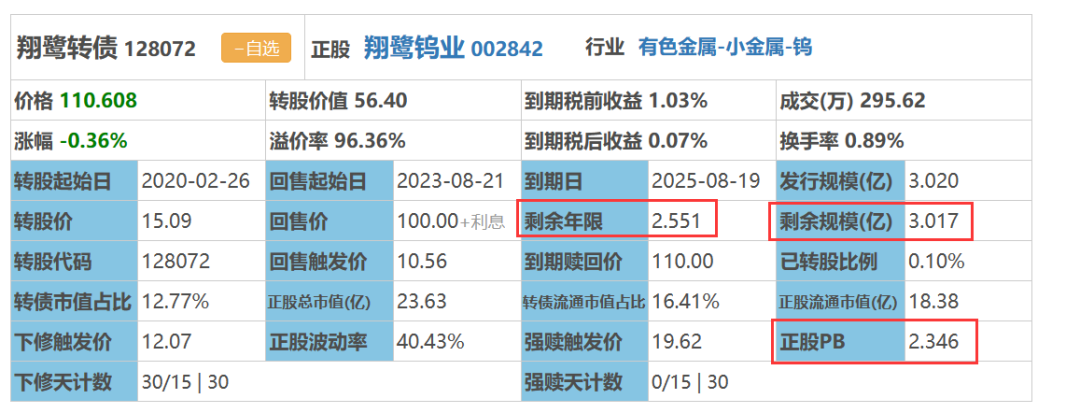
总结起来翔鹭转债基本面一般,优点有三条:剩余年限短只有2.55年,剩余规模小只有3个亿,正股PB=2.35,有较大的下调转股价空间。
2、资金来源
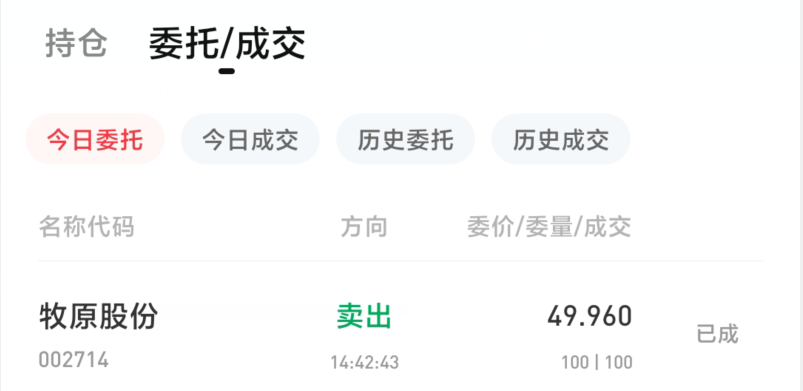
今天牧原股份涨幅较大,趁着上涨减仓了5000元左右,作为今天加仓可转债的资金来源。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============