
可转债:买入逻辑与估值分析(04-25)
今天又是周二啦,咱们继续调整定投加仓可转债。最近的可转债跌幅较大,有好多优质标的可以选择,今天的加仓金额适当调大一点,也算是抄个小底。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有四年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug级别的存在嘛。
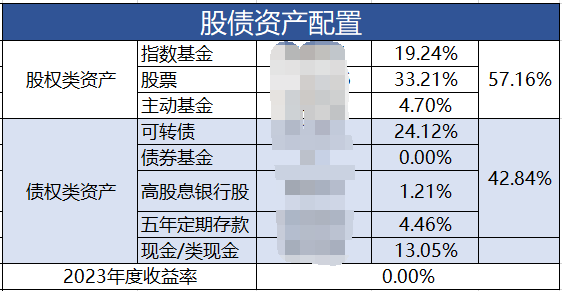
目前的股债比情况如下,大家可以看到可转债仓位占达到24%啦,已超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会下来,不过,也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
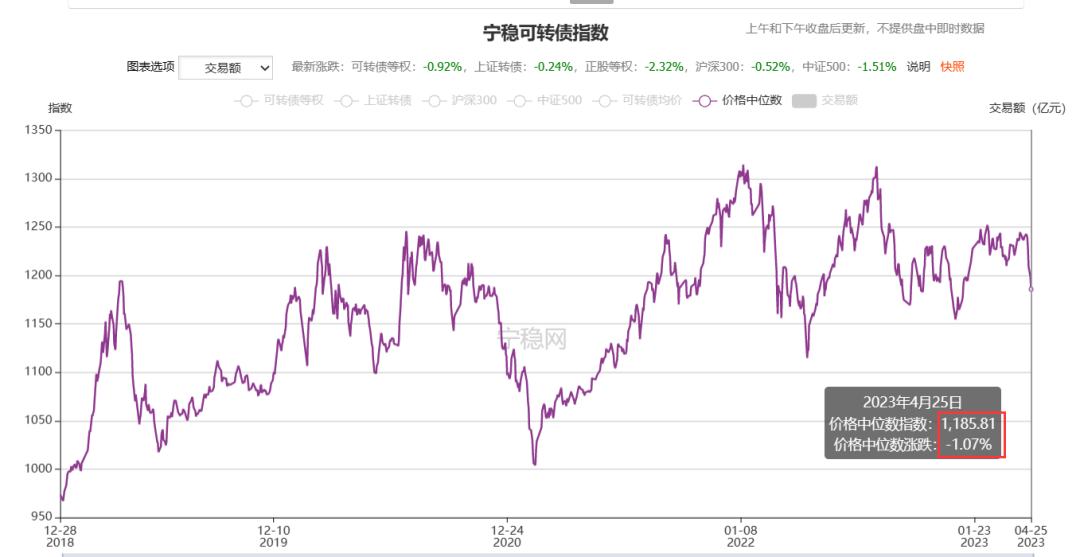
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,最高价发生在2022年8月16日达到了131元,今天(2023年4月25日)中位数价格为118.58元。相比上周中位数价格下降巨大。
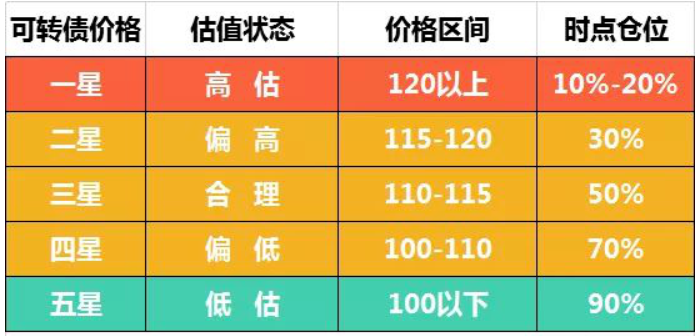
我的可转债市场估值标准见下图,目前可转债市场中位数价格118.58元,已下降到二星偏高的价格区间。到了这个区间就有好多标的可以选择啦。
加仓五只转债
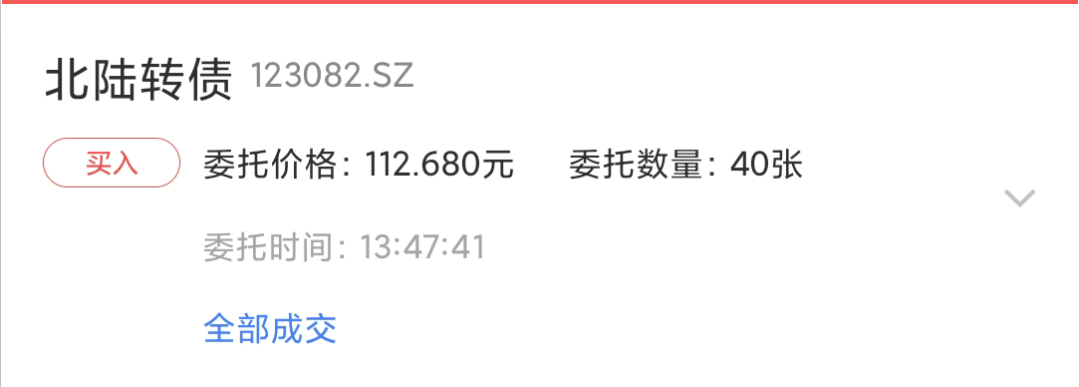
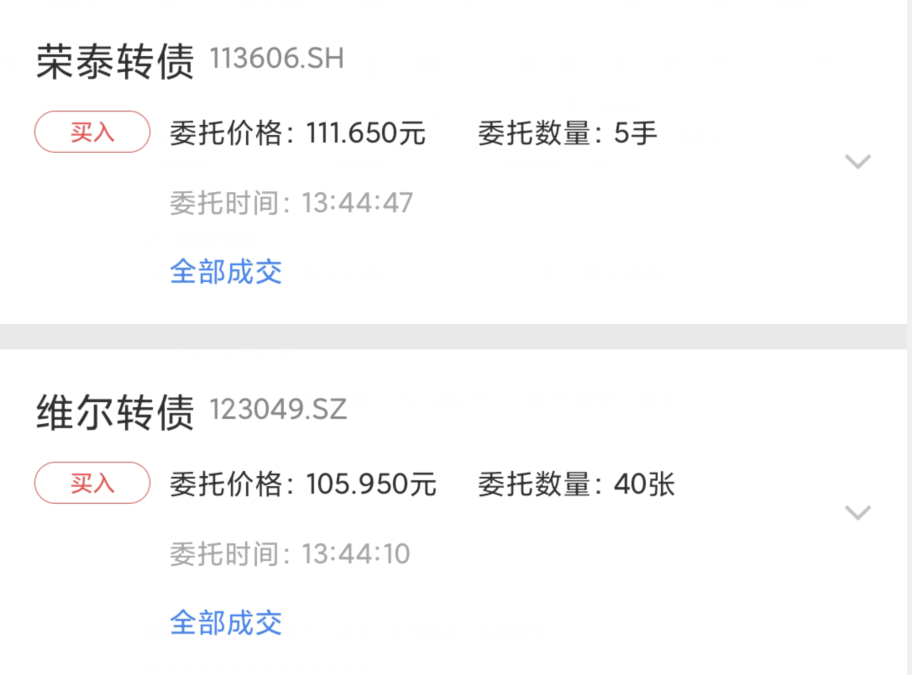
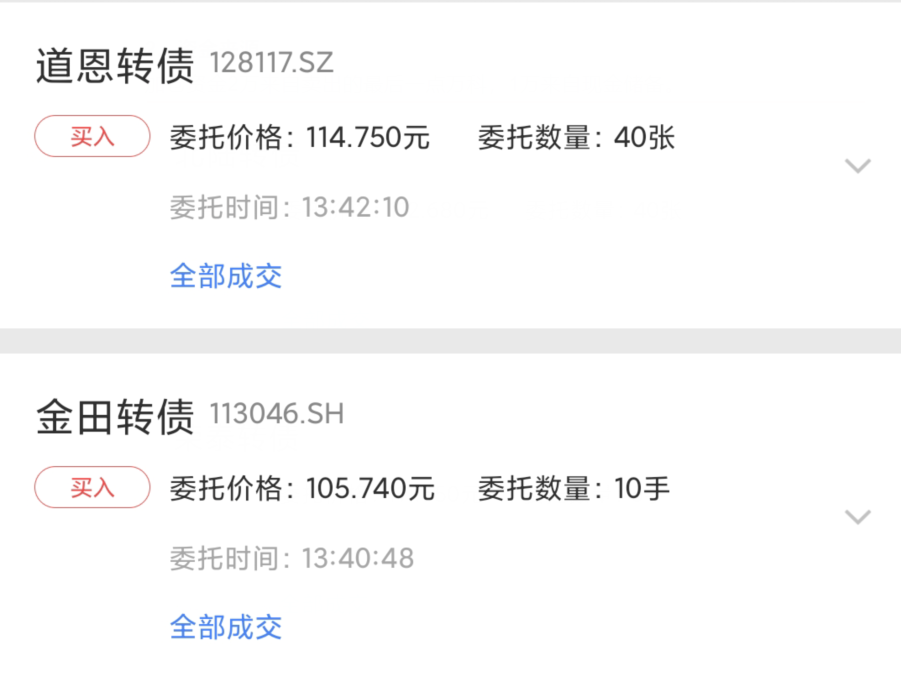
本周定投加仓可转债约3万元。经过一番选择,配置方案如下:金田转债100张,荣泰转债50张,道恩转债40张、北陆转债50张、维尔转债40张。其中金田转债是第一次买入的新面孔,今天主要谈金田转债。
目前执行的策略有三个关键指标:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
4、排除掉金融类转债,如银行、券商等大规模的转债,这种转债正股的PB通常都低于1倍,很难下调转股价。而且溢价率通常又很高,所以要排除掉。
5、**(新增)**短期涨幅过大的可转债,或脉冲式上涨的可转债,做一定的波段操作。
1、金田转债
1).主营业务
宁波金田铜业(集团)股份有限公司主营业务是有色金属加工。公司产业涵盖铜加工、高新材料、有色金属贸易等领域,主要产品有阴极铜、铜线、铜棒、铜管、铜带、漆包线、铜阀门、管接件、水表、烧结钕铁硼永磁材。公司建立了国家级工程技术研发中心和博士后工作站,阴极铜、铜管、铜棒、铜线为浙江省名牌产品,其它产品为宁波市名牌产品,金田注册商标被评为“中国驰名商标”。公司荣获“宁波市环境友好特别奖”,被列为“全国循环经济”试点单位、“全国工业旅游示范点”和全国首批7个“城市矿产”示范基地之一。
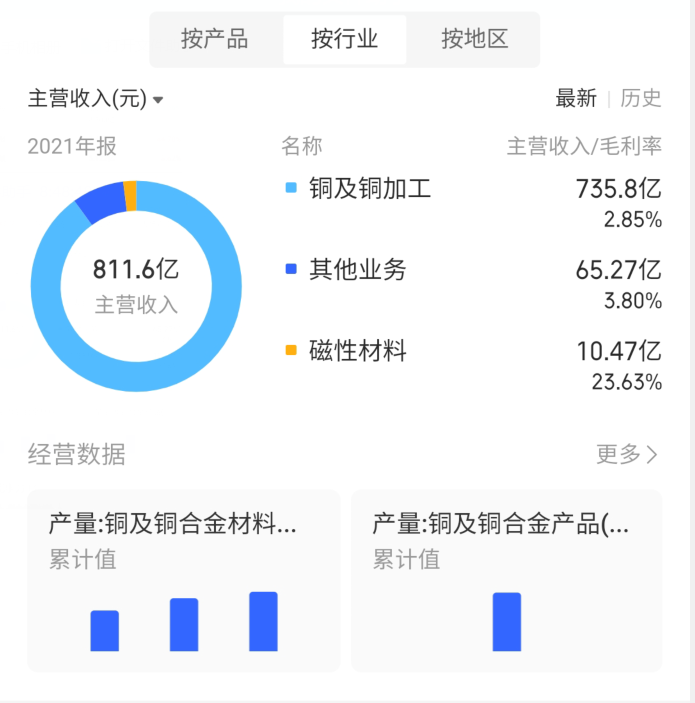
以下主营业务统计的是2021半年报的数据(数据来源 同花顺),主营业务按行业划分属铜及铜加工行业,这个主营业务占比超过90%,但是毛利率极低啊,只有2.85%,典型的低毛利制造业行业。
2).安全性
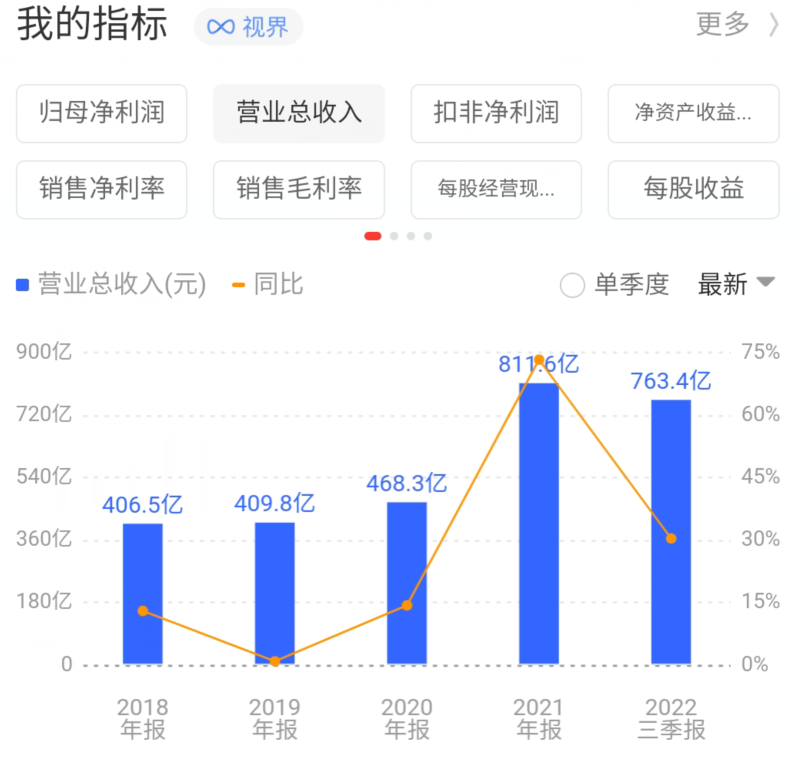
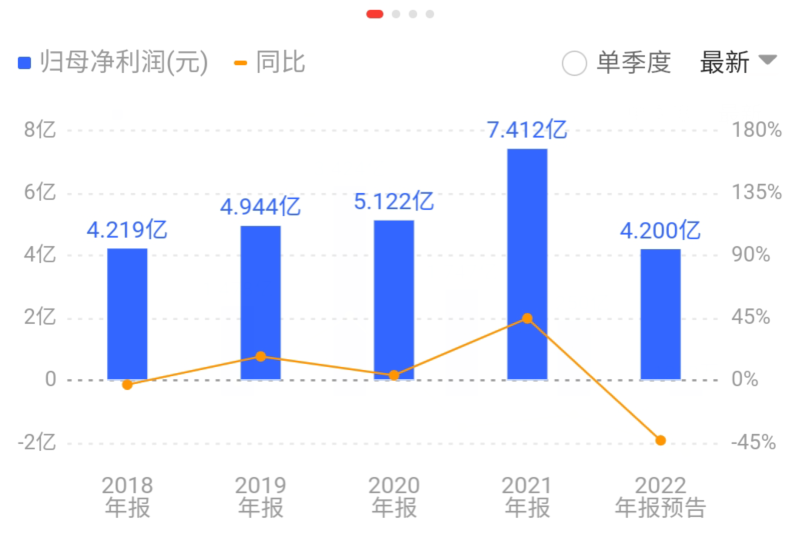
以下是金田股份近五年的营收数据,可以明显看到2021年之前的营收稳定在400多亿,2021年开始营收大幅增长,有可能是扩产啦。归母净利润也还行,在4~7亿元之间,但是要注意啊,低毛利的制造业公司的现金流要关注一下。
现金流情况:
一些基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,今天股份是典型的低毛利的制造业公司所以我认为现金流应该会很好看,我们观察一下。
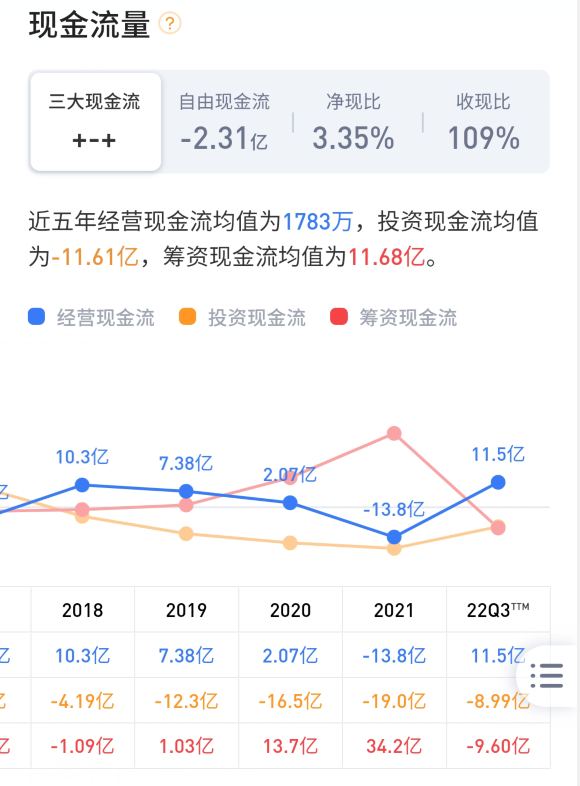
下图可以看到,经营现金流比较一般,近五年均值不到两千万,这五年中其他几个年份还好,2021年经营现金流出现了巨额下降。投资现金流近五年均值-11.61亿元,大概率近些年都在不断投资扩产。筹资现金流五年均值为11.68亿左右,大部分扩产资金来自筹资。
净现比是净利润现金含量,即经营现金流量净额/净利润,就是说企业实现一元净利润实际流入多少现金。净现比这个指标极差,还是2021年的数据给拉低了,如果进一步分析的话可以去挖一下2021年发生了什么导致经营性现金流大幅转负。
收现比是“销售商品或提供劳务收到的现金/营业收入”。如果收现比大等于1就说明本期公司的收入全部收回,大于1还可能有预收款。如果收现比小于1,就是有部分收入本期没有收到现金,有赊销。金田股份的这个指标还不错超过了1。
3).结论:
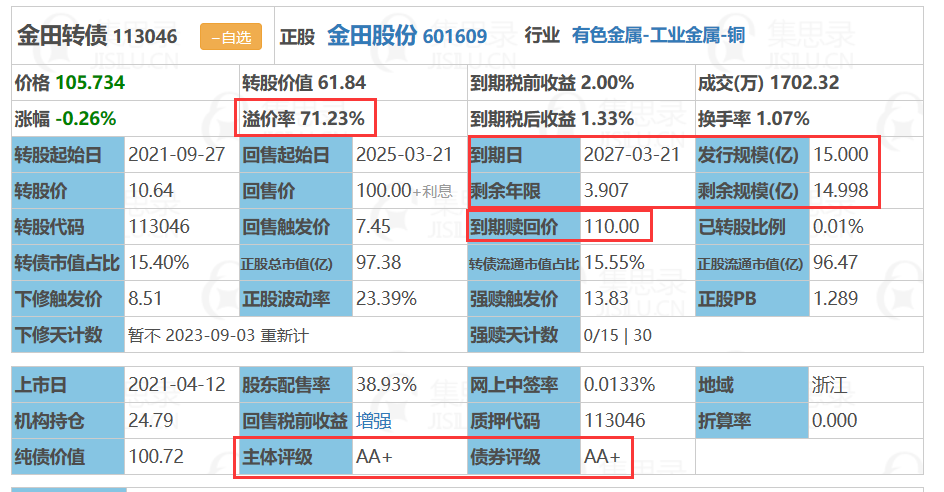
溢价率71%多点,溢价率确实不高;
PB=1.3,还有一定的下调转股价空间;
到期收益率为正,税后还有一个多百分点,转债价格106元附近;
规模15亿,规模偏大,“妖”起来的可能性不大。
剩余年限不算高,约3.9年。
几个指标观察下来都还不错的,所以选它。
2、资金来源
加仓资金2万来自卖出的最后一点万科,1万来自现金储备。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============