
买入一只转债:买入逻辑与估值分析(06-13)
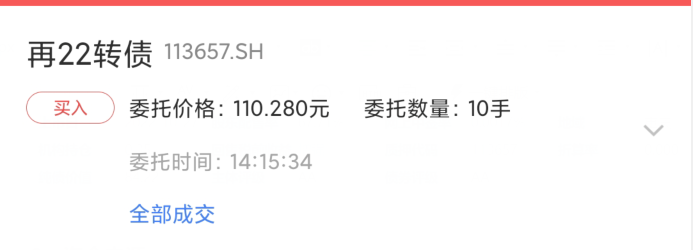
今天又是周二啦,咱们继续调整定投加仓可转债。最近可转债中位数又涨到了121元以上,转债市场涨上来确实标的难以选择了,咱减缓一下加仓节奏,今天买入一只转债100张。
资产配置和转债估值
小鱼深入学习和实践投资,并写作文章已经有五年多时间啦,大概从18年下半年开始的,从初期的无知无畏,到现在我是越来越保守,对波动,对回撤的耐受力不断降低,所以啊,我会慢慢增加债权类资产,减少总体组合的波动和回撤。其中可转债就是我配置债权类资产的主力品种。
可转债有其自身优质特点,面值附近购买,或者到期收益率为正时购买,绝大多数时候是能够保本的,而且在存续期内有个看涨期权,能够取得不弱于股票的投资收益,而且还是在保本的前提下。您说这不就是bug级别的存在嘛。
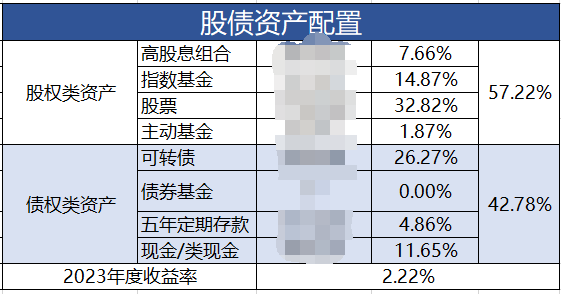
目前的股债比情况如下,大家可以看到可转债仓位超过26%啦,大幅超过指数基金,成为我的第二大持仓品种。当然了如果未来股市上涨,可转债的占比还会降下来,不过也不要紧,未来会持续不断加仓可转债,可转债会成为我的第一持仓品种。
下图股债资产配置表中,在债券类资产部分增加了一个新的项目–定期存款,经过一番考察,我选择的是兴业银行的五年期定期存款,利息是3.3%,不算低啦。
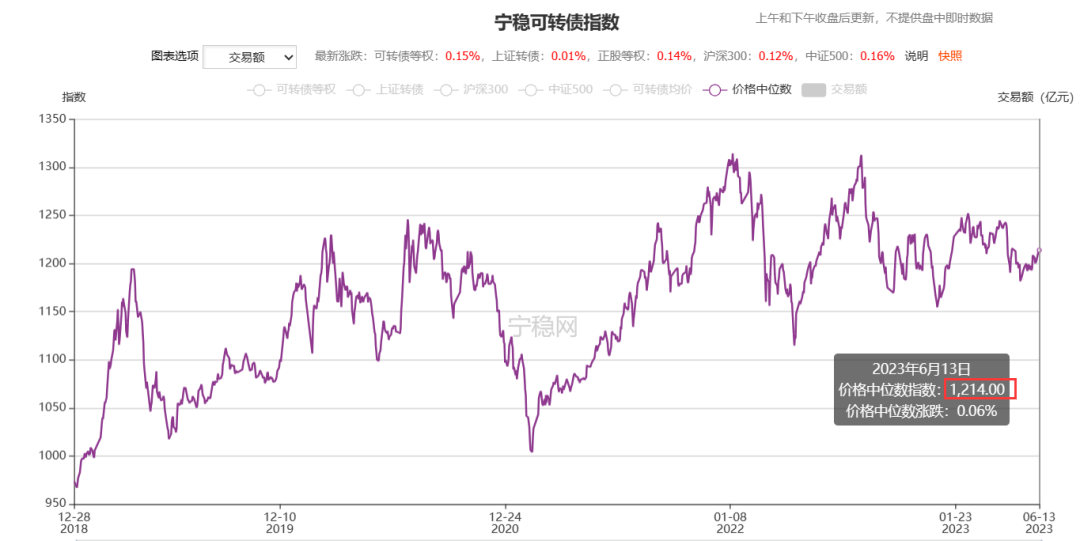
小鱼一般都是通过可转债中位数来衡量整个可转债市场的估值,最高价发生在2022年8月16日达到了131元,今天(2023年6月13日)中位数价格为121.4元。
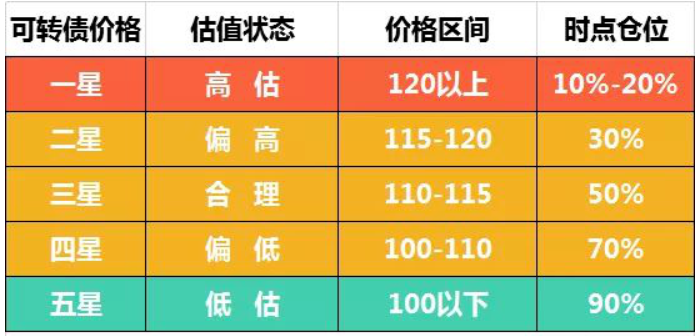
我的可转债市场估值标准见下图,目前可转债市场中位数价格121.4元,处于一星高估的价格区间。由于可转债市场规模扩张了不少,现有498只,规模9300多亿,市场足够大,即使在高估阶段也还是有可以选择的标的。
加仓一只转债
本周定投加仓可转债约1.1万元。经过一番筛选,反反复复看了十多只转债,最终选择了一只各方面还不错的可转债,它就是再22转债,今天就重点分析它,大家可以按照小鱼最新的模板自己分析。
目前执行的可转债投资策略:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
4、排除掉金融类转债,如银行、券商等大规模的转债,这种转债正股的PB通常都低于1倍,很难下调转股价。而且溢价率通常又很高,所以要排除掉。
5、**(新增)**短期涨幅过大的可转债,或脉冲式上涨的可转债,做一定的波段操作。
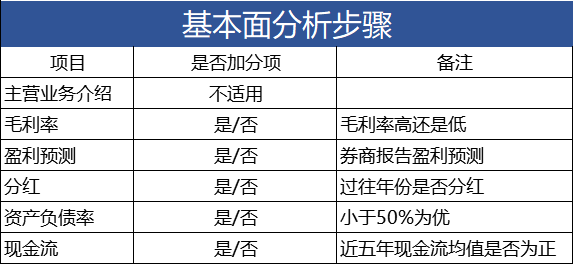
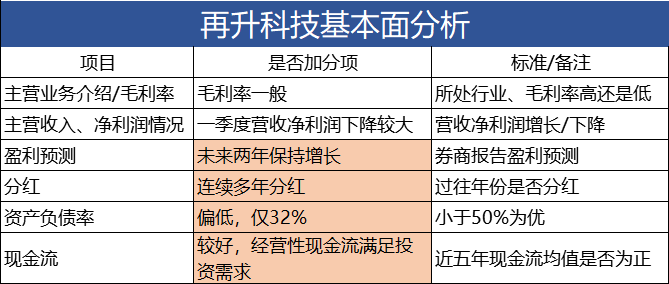
更新后的基本面分析方法,我做个表如下,分析的内容更多,排雷的概率更高。
1、再22转债
1).主营业务
重庆再升科技股份有限公司的主营业务为微纤维玻璃棉制品的研发、生产和销售。目前,公司生产的微纤维玻璃棉制品主要应用于洁净(目前主要为空气过滤)和节能保温(目前主要为冰箱、冰柜行业)领域。公司的主要产品为玻璃纤维滤纸、真空绝热板(简称“VIP”)芯材。公司专注于超细纤维、膜材、吸附材料、微静电材料、油气分离材料及吸音绝热材料等新材料的研究,作为干净空气行业的领军企业,公司拥有领先行业的品牌地位优势。
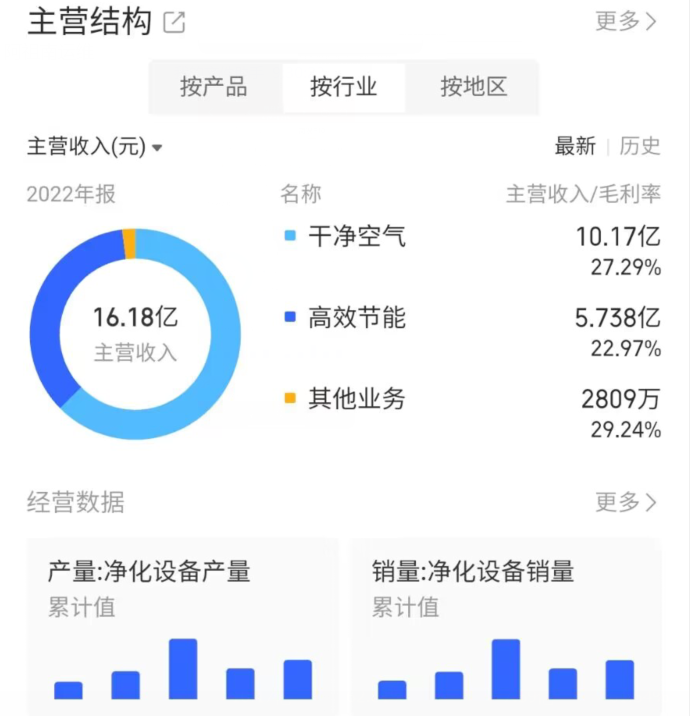
以下主营业务统计的是2022年报的数据(数据来源 同花顺),主营业务按行业划分属于干净空气和高效节能行业,公司的干净空气+高效节能占比达到了94%。这两个行业毛利率27%、23%还行。从下图中净化设备产销量来看,近两年有所下降。
2).营收、净利润
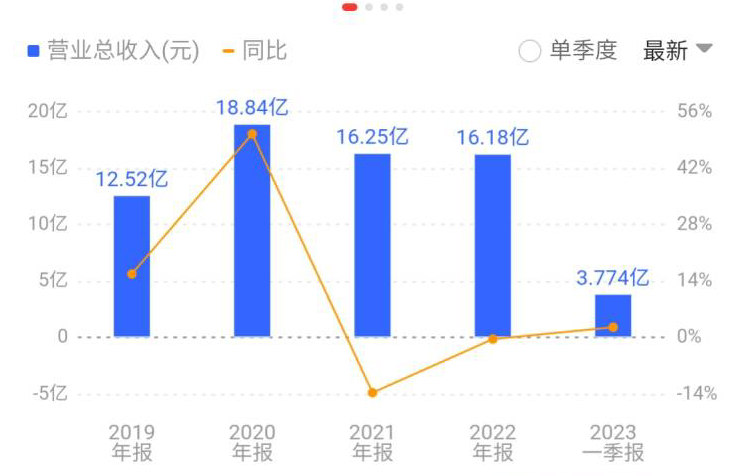
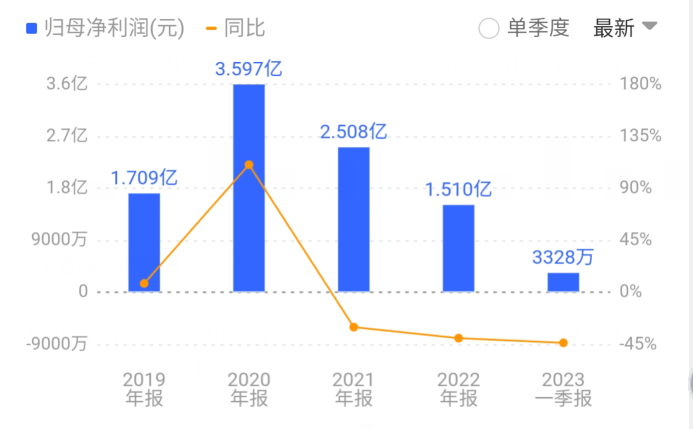
以下再升科技近五年的营收数据,这几年营收相对稳定在16亿附近。但利润连年下滑,好在还有一定的盈余,没有出现亏损。
3).盈利预测
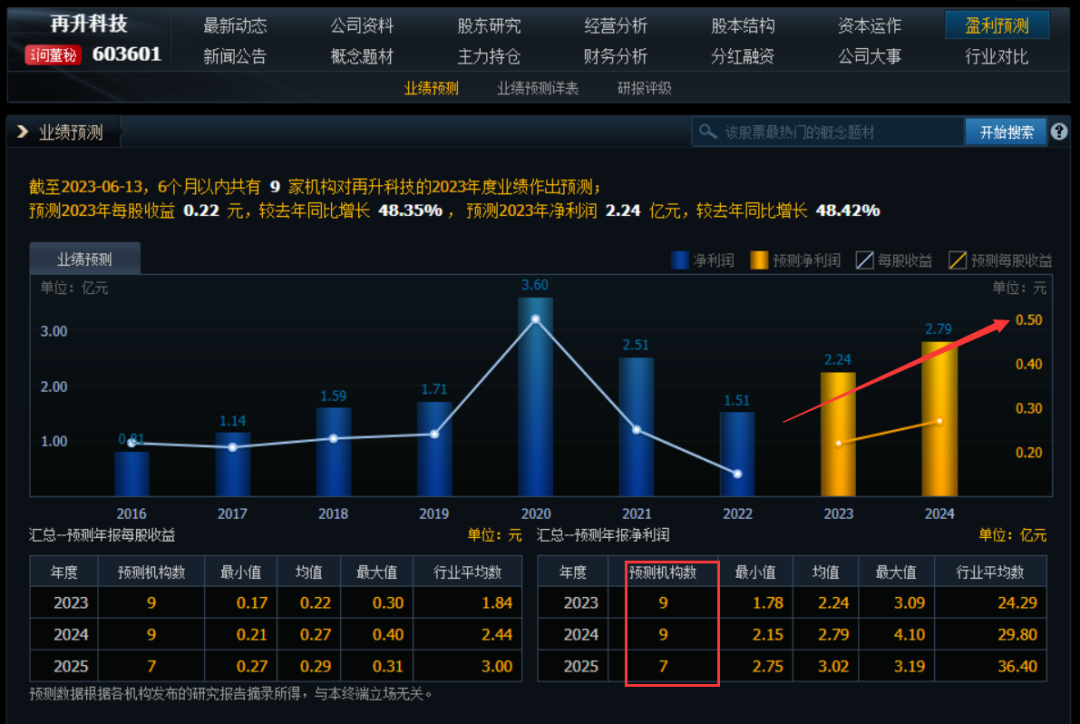
券商会给一些热门的上市公司做深度研报、日常的跟踪研究也会很紧密,研究员基于自己的行业研究会对未来三年的营收和净利润做个预测,如果不同券商间的这类研报数量越多,营收和净利润的预测会更为靠谱。我们看看再升科技的净利润预测情况。
近6个月有9家机构对再升科技的净利润做出了预测,数量足够多,那么预测结果会相对准确,23年和24年预计有2.2亿和2.8亿的预测净利润。加分。
4).分红情况
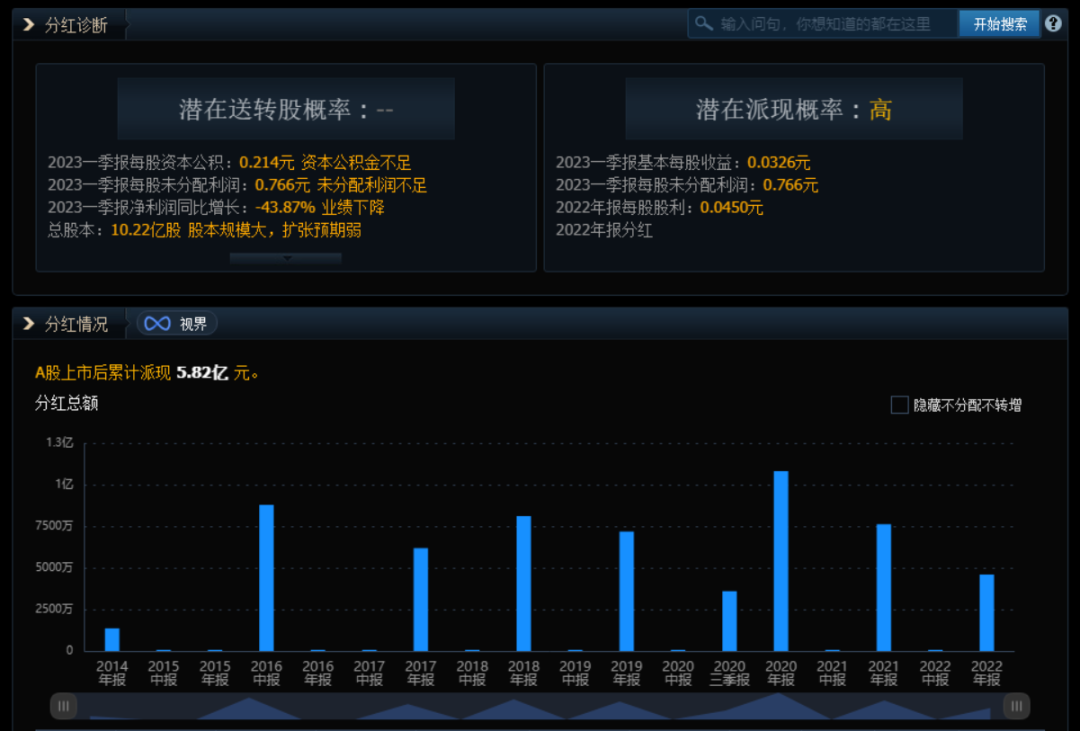
慷慨分红的公司,一般来说财务状况不会太差。这种“财务情况不太差”,至少包含两层意思。第一,从企业报表的数字来说,盈利情况不会太糟糕,否则分红无从谈起。第二,从报表的质量来说,企业的盈利往往是比较扎实可信的,因此在赚到账面的利润以后,企业真的可以有现金拿来回馈股东。
再升科技的历史分红还是非常不错的,多年连续分红。说明管理层对公司的信心非常足啊,这是我买入再22转债最重要的底气。。
5).资产负债率
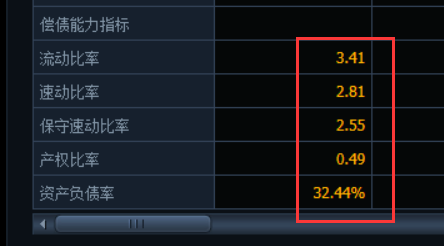
资产负债率是反映公司质地的关键性指标之一,对企业来说:一般认为,资产负债率的适宜水平是40%~60%。资产负债率反映债权人所提供的资金占全部资金的比重,以及企业资产对债权人权益的保障程度。这一比率越低(50%以下),表明企业的偿债能力越强。
再升科技的资产负债率仅为32%多,确实是偏低的,其他偿债指标也还不错。
****6).现金流情况:
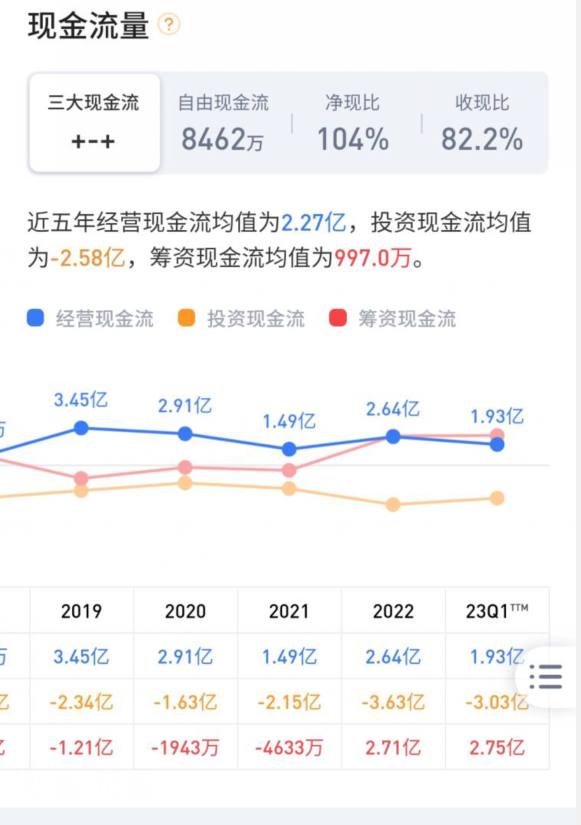
一些基础原材料公司/制造业企业,通常都是利润微薄,净利润率这么低,能不能赚到真金白银还是未知的,所以要关注一些现金流情况。
下图可以看到,经营现金流还行,近五年经营性现金流均值2.27亿元。投资现金流近五年均值-2.58亿元,筹资现金流五年均值为一千万左右。也就是说公司经营产生的现金流足以覆盖投资,几乎不需要筹资就可以满足公司的发展需要。
净现比是净利润现金含量,即经营现金流量净额/净利润,就是说企业实现一元净利润实际流入多少现金。净现比这个104%左右,优质。
收现比是“销售商品或提供劳务收到的现金/营业收入”。如果收现比大等于1就说明本期公司的收入全部收回,大于1还可能有预收款。如果收现比小于1,就是有部分收入本期没有收到现金,有赊销。再升科技的这个指标还行,0.82。
基本面汇总
7).结论:
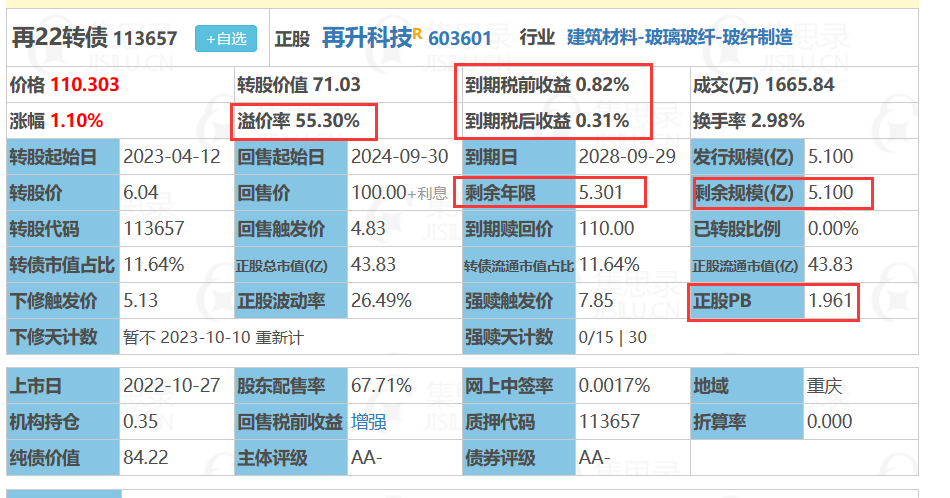
溢价率55%多点,溢价率适中;
PB=1.96,有较大的下调转股价空间;
到期收益率为正,0.31%,可以接受;转债价格110元附近;
规模5.1亿,规模适中,有“妖”起来的可能性。
剩余年限偏长,约5.3年。
几个指标观察下来都还不错的,所以选它。
基本面相对比较优质,6个指标中,有4个指标很好。
2、资金来源
加仓资金1.1万元来自现金。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============