
2023年可转债短评合集
这篇年度合并版把2023年全年围绕「可转债」发布的 5 篇记录合并成一份完整的阅读材料,时间从2023年4月10日到2023年12月5日,正文约 3717 字。
原文分别发布于2023年4月10日、2023年5月24日、2023年7月21日、2023年12月1日、2023年12月5日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
4月10日:可转债:卖出逻辑与交易复盘(04-10)
从去年下半年到现在每周都在持续不断的加仓可转债,有些想法给大家说说。
可转债投资优化
从去年下半年到现在每周都在持续不断加仓可转债,目前可转债在小鱼所有组合中已经成为第二大持仓品种,占比近22%,未来大概率成为第一大持仓品种,所以啊,可转债是小鱼最重要的一个投资标的。
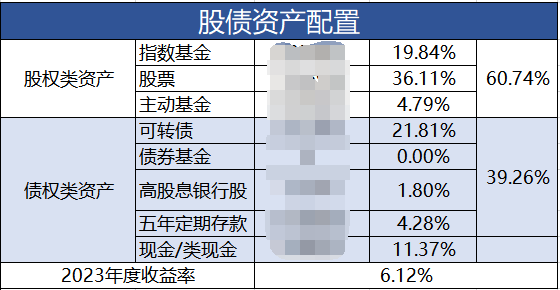
随着仓位的不断上升,以及我对这个品种的理解不断加深,有些想法或者说是投资策略需要进一步更新:
老的投资方法:
在面值附近买入可转债,持有到130元以上,出现一定回落后卖出可转债。一句话就可以总结我之前的可转债投资策略。
可转债投资方法优化:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
5、**(新增)**短期涨幅过大的可转债,脉冲式上涨的可转债,做一定的波段操作。
第五条是最近新增加的一条可转债投资策略优化,因为现在毕竟是大仓位投资可转债,不像以前那样可转债的仓位不多,所以就要考虑资金利用效率的问题,如果买入的可转债短期内出现了超过10%的盈利,或者脉冲式上涨了几个百分点甚至十几个百分点时候,我打算卖掉约三分之一,用以降低持仓成本,同时呢,卖出所得资金可以买入新的价格合理的可转债,这样资金运用的效率有所提升。
卖出部分可转债
我统计了一下,近期买入的可转债有三只盈利已经超过10%,这三只可转债是:思创转债、维格转债、崇达转2,本次卖出持有仓位四分之一左右。
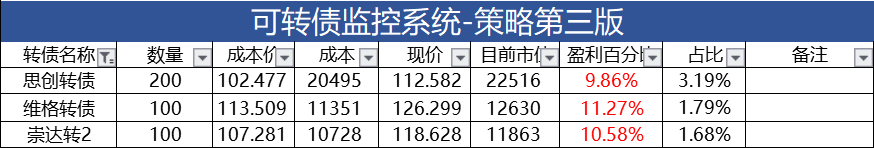
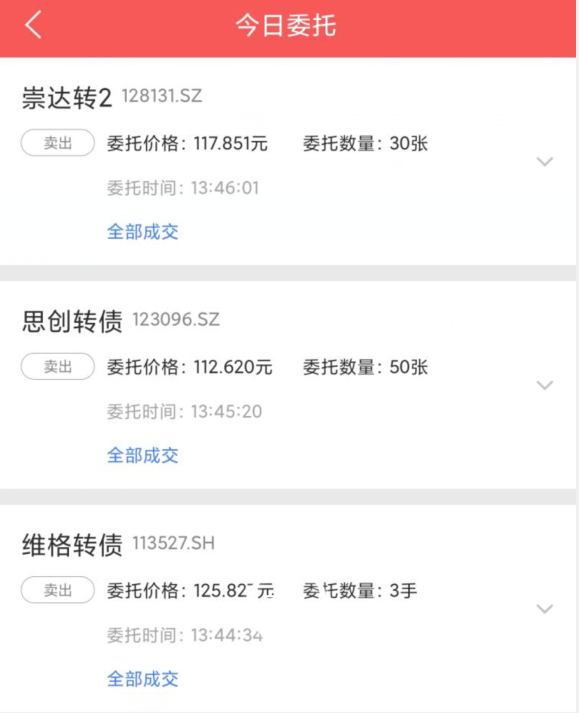
思创转债:去年十一月份分两次买入各100张;持有到现在约4个月。本次卖出50张。
维格转债:今年1月11日买入100张,持有3个月;本次卖出30张。
崇达转2:今年3月14日买入100张,持有不到一个月;本次卖出30张。
卖出后获得资金1.3万元,本周会把这部分资金继续投入可转债中。
5月24日:可转债:市场波动下的组合表现与操作复盘(05-24)
之前我一直是在雪球的可转债组合中公布持仓的,但是雪球组合的容量上下是30只,所以超过30只之后就没法在那里展示了,有许多小伙伴一直要我的可转债持仓明细,现在发出来供大家参考。
持仓明细
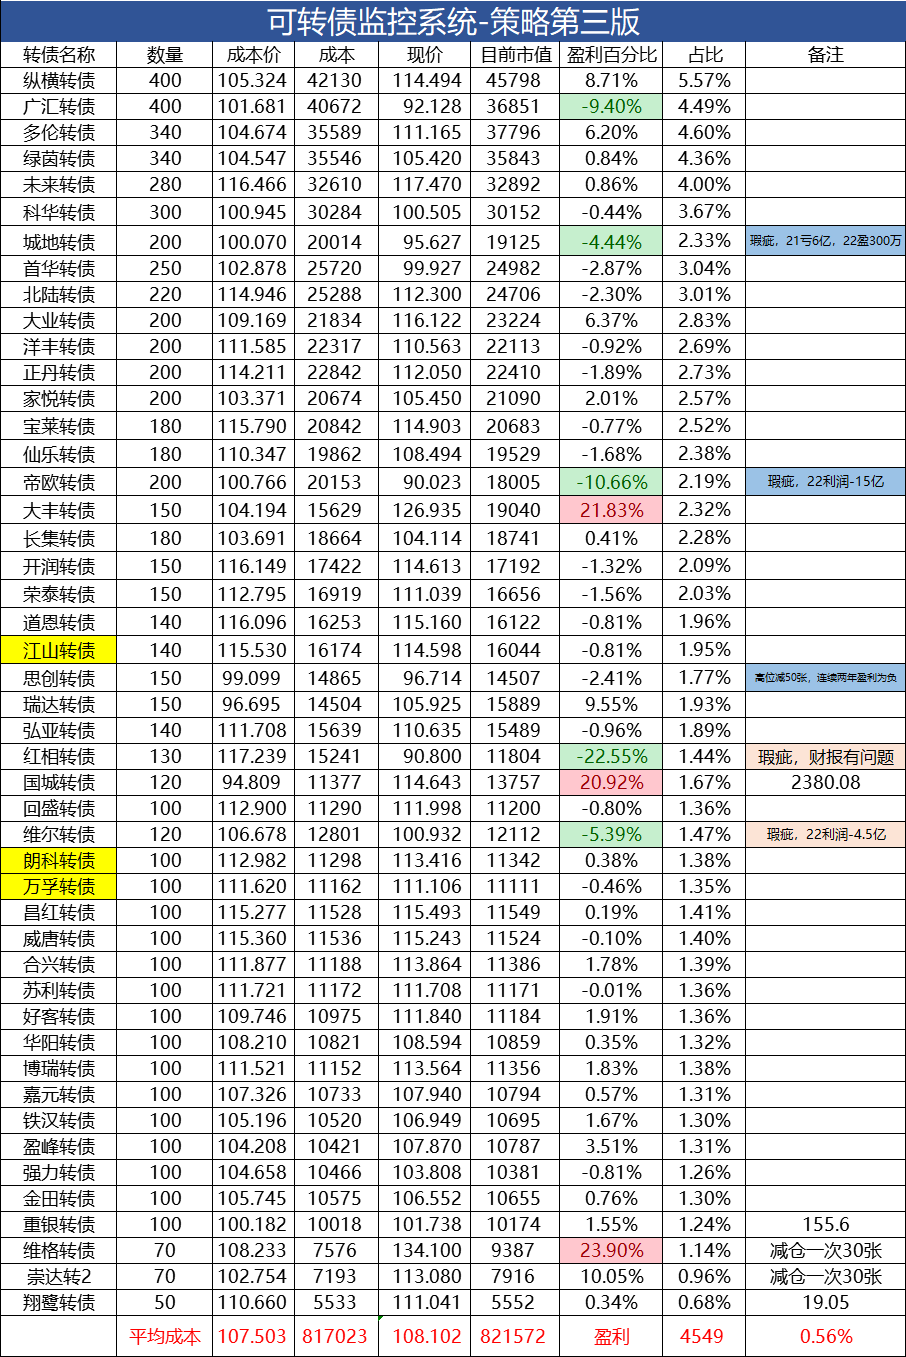
可转债持仓明细如下(2023.5.24),持有47只可转债:
1、关于波动性:
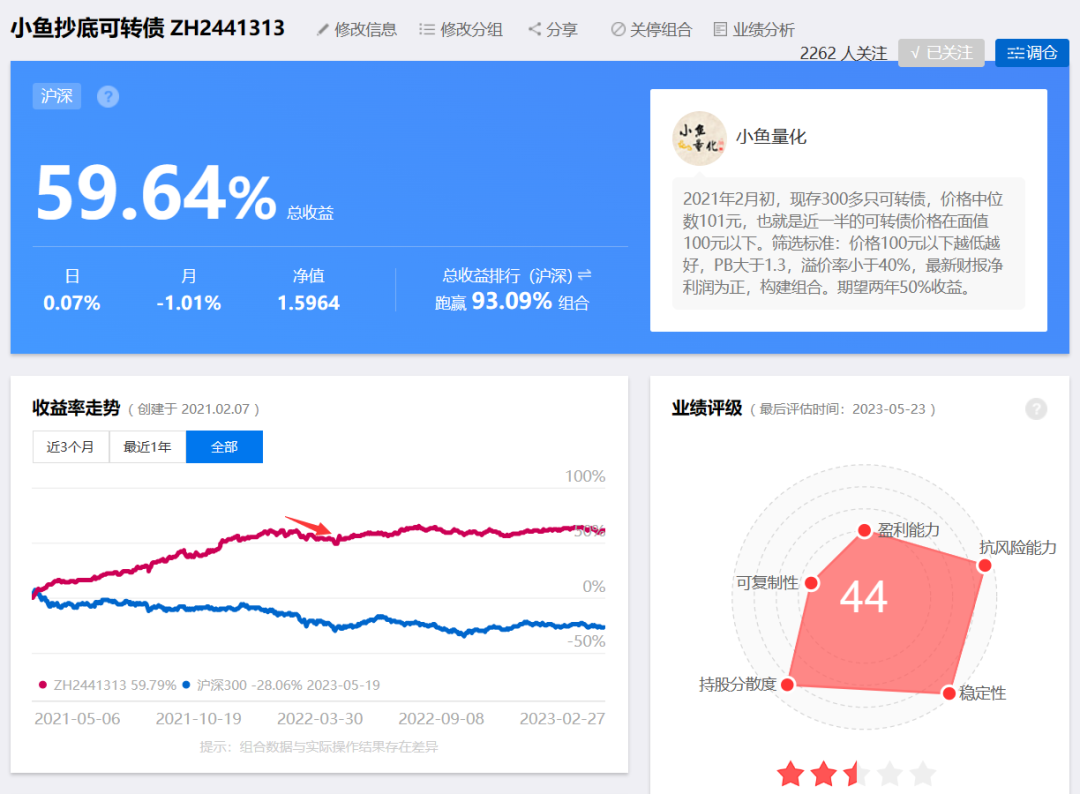
小鱼的最底仓框架是股债均配,然后债类资产主要是可转债,有留言质疑可转债与股市的相关性太大,其实不是的,大家可以看我在雪球上的可转债组合,从21年初到现在两年多了,几乎没啥大的回撤,最大回撤绝对值都偏小,百分之七八的波动就算是非常大了。而股票动辄百分之几十,没有可比性。
2、瑕疵债占比:
目前持有的瑕疵债有:城地转债、帝欧转债、思创转债、红相转债、维尔转债,经过一些调整之后,这些瑕疵债的占比只有9.2%,不算多。况且呢,有瑕疵并不代表就一定会退市,会全部归零。真有这风险早就卖掉啦,比如之前持有过正邦和搜特,很早就出掉了。
3、加强可转债正股基本面研究
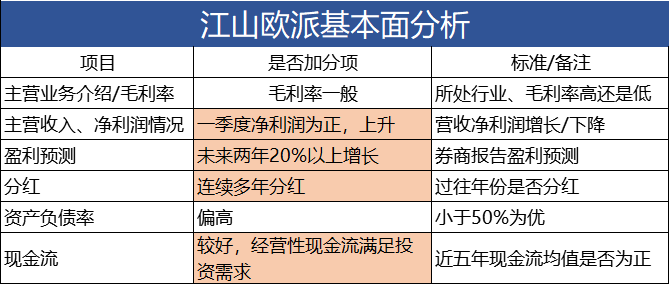
这个方面现在是有所加强的,以昨天的江山转债为例,如下表,基本面研究关注六个大的指标,最起码有三个以上的指标符合才会考虑买入的。少参与、不参与瑕疵债的投资。
7月21日:可转债:卖出逻辑与交易复盘(07-21)
从去年下半年到现在每周都在持续不断的加仓可转债,有些想法给大家说说。
可转债投资优化
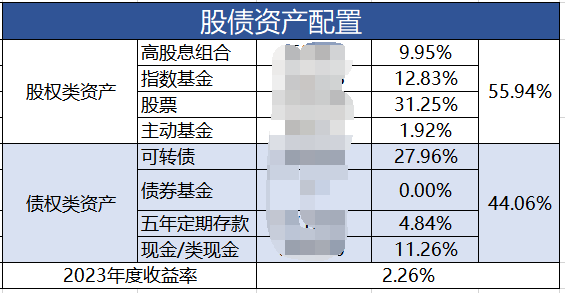
从去年下半年到现在几乎每周都在持续不断加仓可转债,目前可转债在小鱼所有组合中已经成为第二大持仓品种,占比近28%,未来大概率成为第一大持仓品种,所以啊,可转债是小鱼最重要的一个投资标的。
随着仓位的不断上升,以及我对这个品种的理解不断加深,有些想法或者说是投资策略需要进一步更新:
老的投资方法:
在面值附近买入可转债,持有到130元以上,出现一定回落后卖出可转债。一句话就可以总结我之前的可转债投资策略。
可转债投资方法优化:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
5、**(新增)**短期涨幅过大的可转债,脉冲式上涨的可转债,做一定的波段操作。
第五条是最近新增加的一条可转债投资策略优化,因为现在毕竟是大仓位投资可转债,不像以前那样可转债的仓位不多,所以就要考虑资金利用效率的问题,如果买入的可转债短期内出现了超过10%的盈利,或者脉冲式上涨了几个百分点甚至十几个百分点时候,我打算卖掉约五分之一,用以降低持仓成本,同时呢,卖出所得资金可以买入新的价格合理的可转债,这样资金运用的效率有所提升。
卖出部分可转债
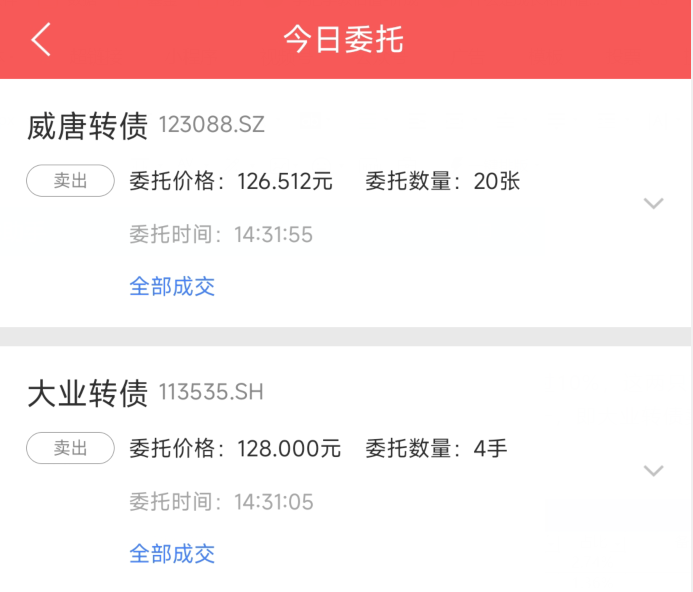
我统计了一下,近期买入的可转债有两只盈利已经超过10%,这两只可转债是:大业转债、威唐转债、本次卖出持有仓位五分之一。
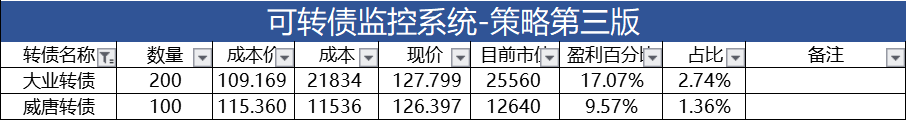
大业转债:去年十二月初和十二月底分两次买入各100张;持有到现在约7个月,盈利17%,本次卖出40张。
威唐转债:今年5月上旬买入100张,持有2个半月,盈利约10%;本次卖出20张。
卖出后获得资金0.76万元,下周会把这部分资金继续投入可转债中。
12月1日:可转债:卖出逻辑与交易复盘(12-01)
昨天有事情,早晨很早就出发,晚上很晚才回来,一直在路上也不方便发文,昨天有几笔卖出给大家聊聊。
高处俯瞰
昨日外出拍了几张张片,毫无摄影技巧,大家将就看。
卖出优化
我想把可转债的卖出模式与股息率的卖出模式统一起来,先说说可转债的卖出模式:
1、以到期收益率为正对应的价格,或更低的价格买入可转债,当可转债的浮动收益达到10%或以上时,卖出持仓部分的20%,以降低持仓成本,因为绝大多数可转债不会一鼓作气直接冲到130元以上,大概率会反复震荡,所以这次卖出就是防止反复坐过山车。
2、可转债的第二次卖出,我是把价格定在了146元,卖出剩余持仓的一半;
3、可转债的第二次卖出,我是把价格定在了156元,清仓卖出;
当然了这个146元和156元的价格,定的都比较个性化,想卖在更高的价格,我的格局就没那么大了,平均140多元卖出,大体上一只可转债能够赚百分之二三十。
股息率卖出模式优化:
股息率模式的的卖出,其实我一开始是这么定的,参考了一些大V和相关研究者,股息率4%以上时买入股票,当股息率小于3%时,卖出股票,这样大体能够取得33%左右的收益。
但是实际情况是千差万别的,比如银行股股息率超7%,煤炭股股息率超过10%,所以不好一概而论。而且股票的波动性要远远超过可转债,来来回回反反复复坐过山车的概率大增,所以我想参考可转债的卖出方法做一定的优化。
当然了,再说一下,这种优化可能并不能让我们的收益增加,只是对控制回撤、调整心态有一定的帮助吧。
优化如下:
1、当买入的这些分红股收益达到15%以上的时候,可以考虑卖出持仓的20%,用以降低持仓成本,未来即使又跌下来了咱也不心疼,毕竟止盈了一部分,甚至可以把那20%的仓位买回来,相当于波段操作。
2、当股息率小于3%的时候可以考虑清仓,这个时候至少都要赚了30%以上。如果是银行这类高股息分红股呢,再给他五年时间可能也到不了股息率为3%的时候,所以这类股票可以考虑在盈利50%或以上的时候清仓,换下一个。
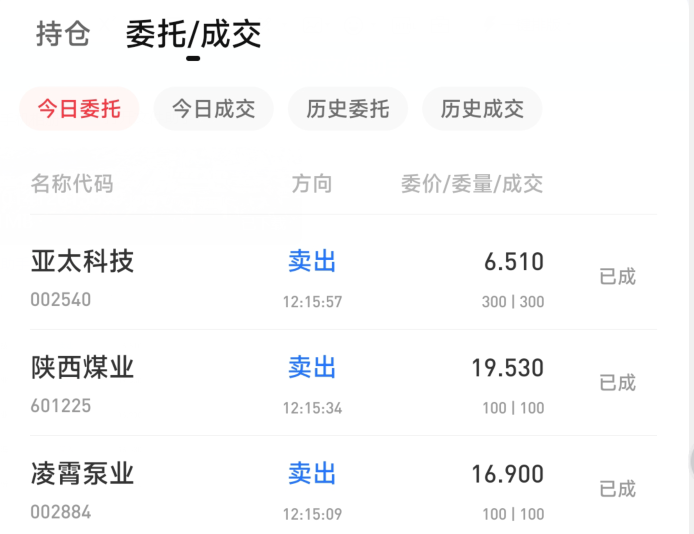
下图是昨天操作的三笔,亚太科技盈利超过25%,陕西煤业盈利超过30%,凌霄泵业盈利超过15%,分别卖出一些降低成本,腾挪出一些现金,准备加仓跌幅较多的股票,做一定的再平衡。
好啦,今天就写到这里吧。
12月5日:可转债:买入逻辑与估值分析(12-05)
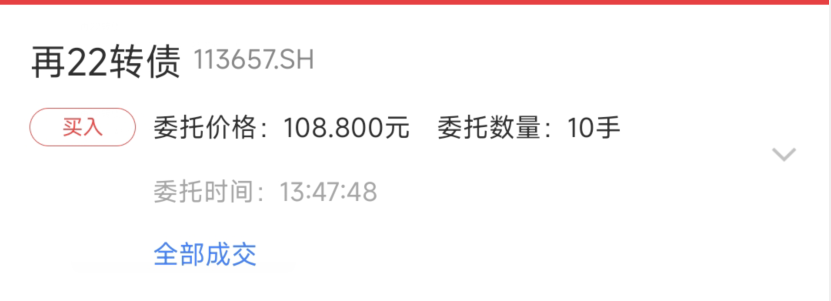
今天是例行加仓可转债的日子,选择加仓的可转债是再22转债,本次加仓买入再22转债100张。简要分析一下。
再22转债
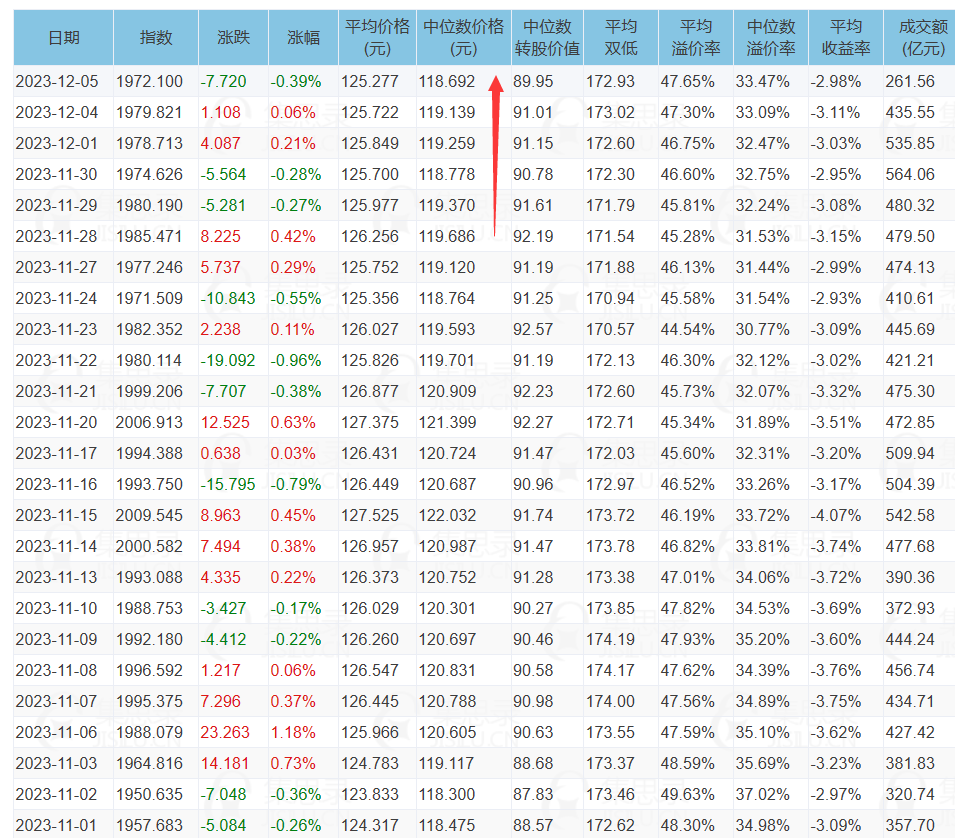
小鱼一般是通过可转债市场的中位数来观察可转债整体估值的,从11月初以来可转债市场总体比较稳定,没有出现大涨大跌的现象,中位数位维持在119~122元小范围波动,中位数溢价率也是在30%出头。
目前的估值说不上特别贵,也不算便宜,好在现在的可转债市场足够大,有足够多符合条件的标的供我们选择。
目前执行的可转债投资策略:
**1、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
**2、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
5、**(新增)**短期涨幅过大的可转债,或脉冲式上涨的可转债,做一定的波段操作。
更新后的基本面分析方法,我做个表如下,分析的内容更多,排雷的概率更高。
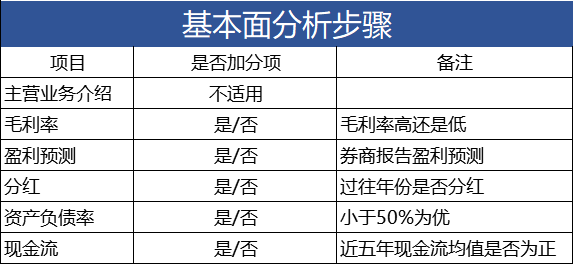
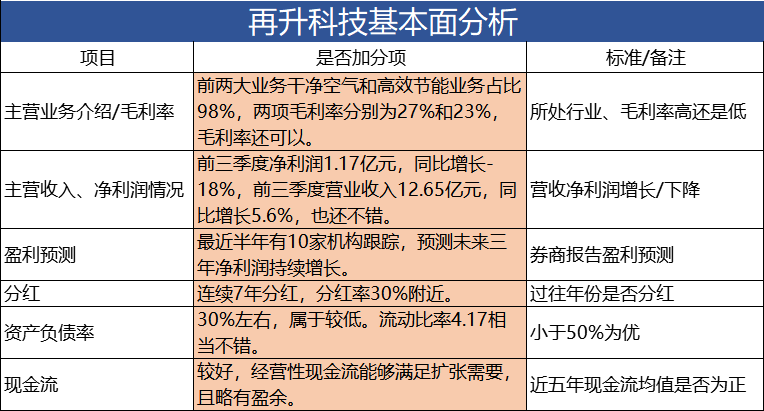
再升科技基本面:
基本面需要观察的几个指标如上表所示。咱们直接填表就可以啦。小鱼观察的六个基本面指标中,6个指标都是非常不错的,基本面是相当过关的。
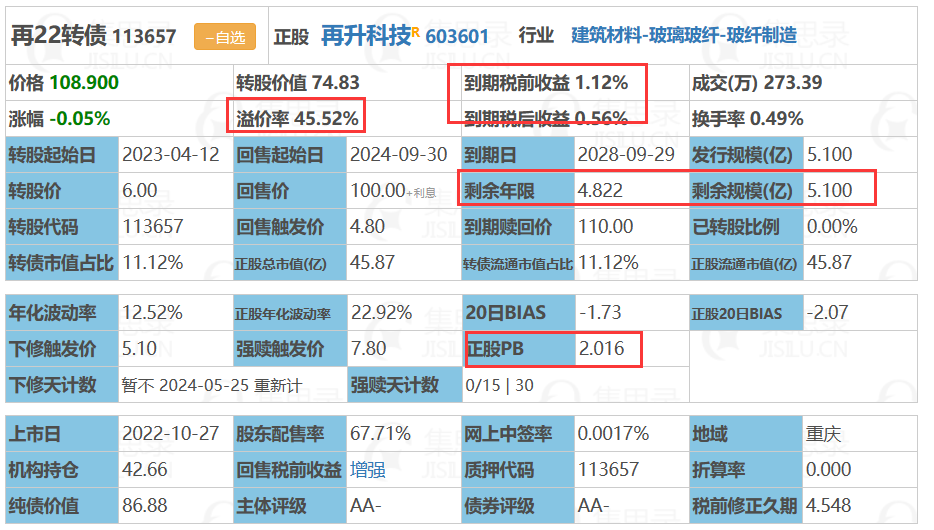
转债数据分析:
溢价率45%左右,溢价率偏低;
PB=2.02,所以下调转股价空间巨大;
到期税后收益率为正,且达到了0.56%之多,到期能保本;
转债价格109元附近;
规模5.1亿,规模不算高,有“妖”起来的可能性。
剩余年限还可以,约4.8年,偏高一点。
几个指标观察下来都还不错的,所以选它。
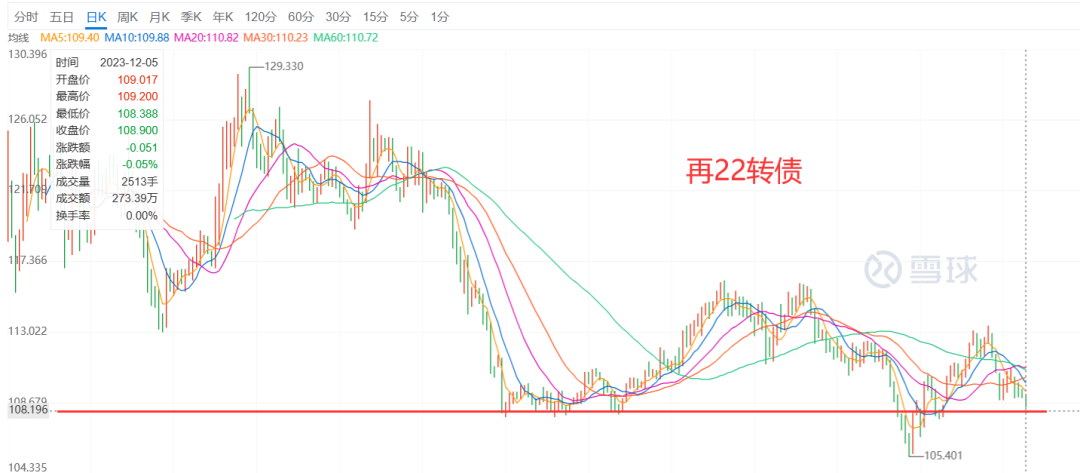
价格处于底部区域
选择再22转债还有一个原因,是价格处于底部区域,我在再22转债的K线图上,以现在的价格画了一条横线,可以发现现在的价格在再22转债历史上都处于底部区域,这也是我加仓再22转债的一个原因。
资金来源
加仓资金1.1万元来自上月获利了结的可转债。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(31 次)、卖出与减仓(37 次)、回撤与浮亏(3 次)、分红与股息率(11 次)、可转债(103 次)、估值判断(2 次)、仓位与资产配置(10 次)、转债定价指标(20 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。