
浙矿转债:买入逻辑与估值分析
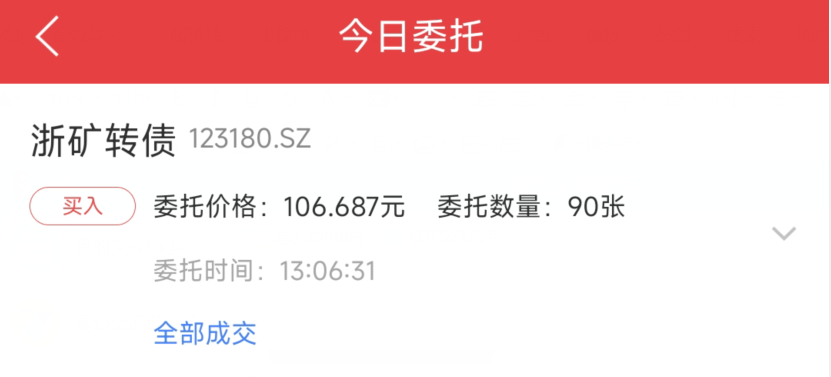
每周二是咱定投可转债的日子,本次买入浙矿转债90张,咱就简单写写。
**浙矿转债
**
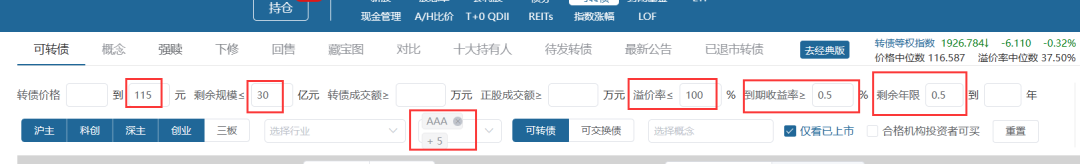
从昨天开始就在逐步筛选今天要买入的可转债,标的定了好几个都推翻了,今天花了十几分钟选了浙矿转债。初筛可转债,我定了这么几个指标:
正股和可转债评级在A以上,包括了六个级别,A、A+、AA-、AA、AA+、AAA;
价格不高于115元;
剩余规模小于30亿元;
溢价率小于100%,越小越好,通常溢价率高于80%的也不会选择;
到期税前收益率大于0.5%,这样是为了保证税后收益率大于0;
还有剩余年限要大于半年,通常小于半年时间的话,就太短了,不参与。
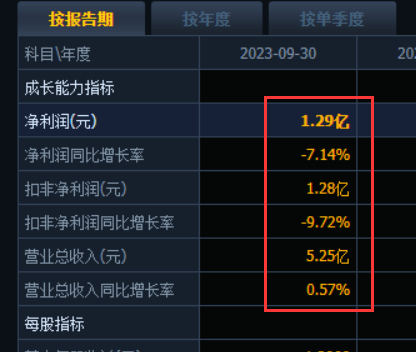
浙矿转债正股浙矿股份,它的基本面还行,没有太大问题:
1、前三季度实现营收5.25亿元,实现净利润1.29亿元,净利润下滑不多,非常优秀。
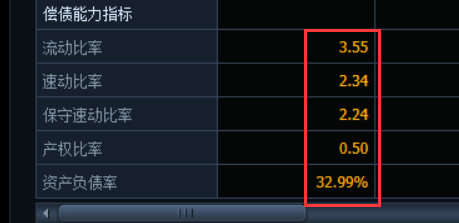
2、偿债能力指标更优秀,资产负债率33%,非常低,流动比率3.55也远远大于1。
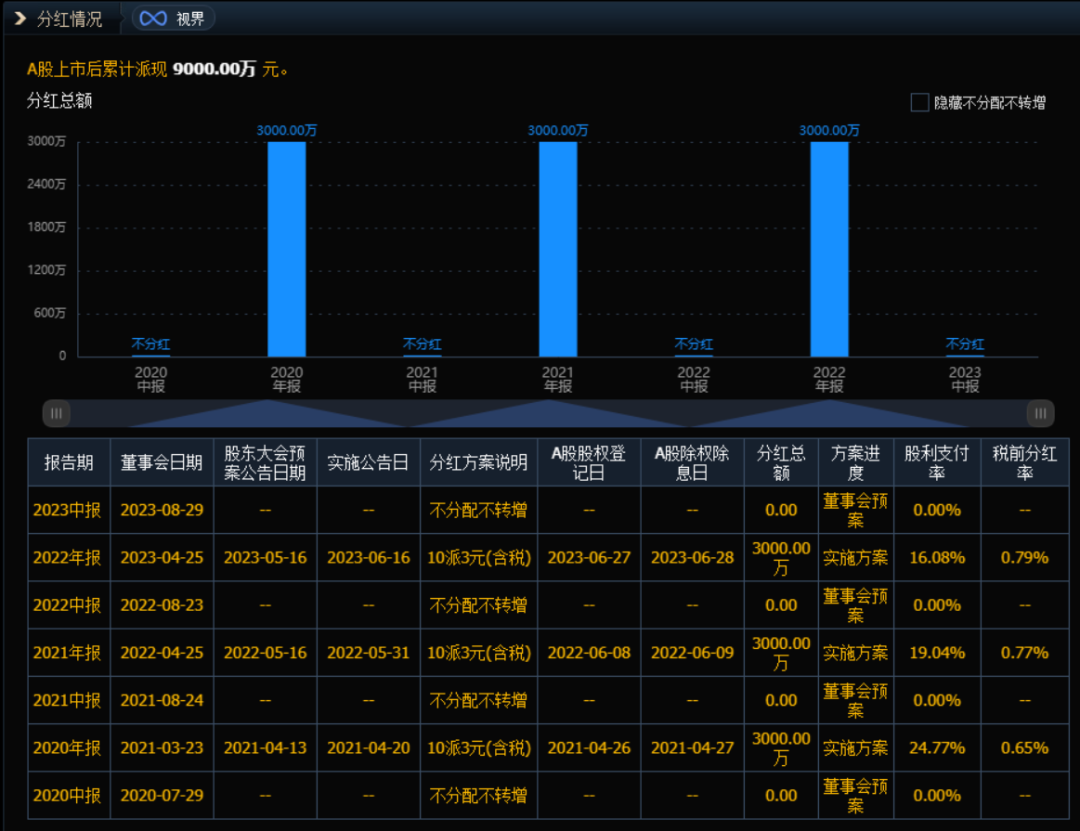
3、历史上也有连续三年的分红,分红率在20%附近。
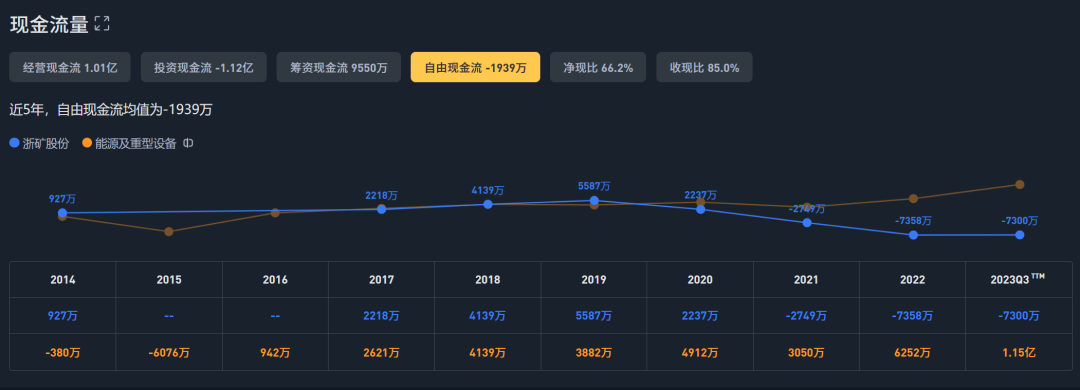
4、现金流情况也还过得去,近五年经营性现金流1.01亿元、近五年投资现金流-1.12亿元,近五年筹资现金流0.96亿元,近五年自由现金流-0.2亿元。
5、转债属性。
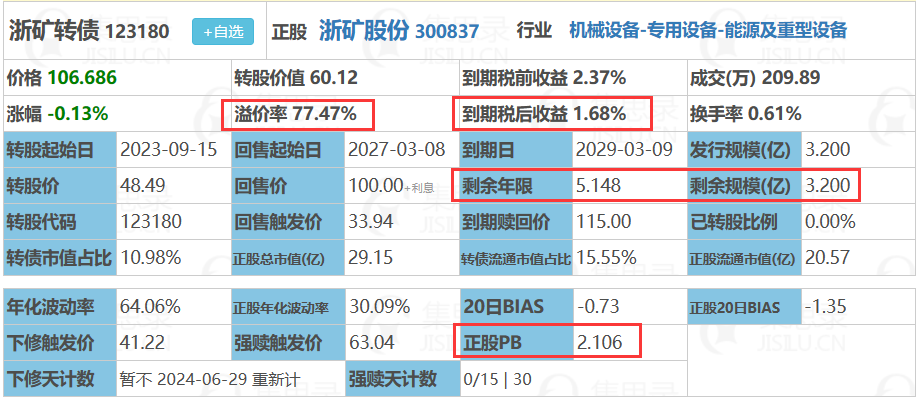
溢价率77.5%,溢价率算是相对比较高的;
PB=2.1,下调极限可以到PB=1,有不错的下调转股价空间;
到期收益率为正,1.7%,相当不错;转债价格107元附近;
规模3.2亿,规模是偏低,“妖”起来的可能性很大。
剩余年限还可以,5年,中等偏高。
几个指标观察下来都还不错的,所以选它。
附交易截图:
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
风险提示:本文仅为个人投资记录与研究,不构成任何投资建议。市场有风险,投资需谨慎。