
可转债:投资逻辑与风险复盘(02-19)
我
今年春节期间,小鱼可是结结实实偷了个大懒,从年前的二十九到昨天初九,一直没有写文章,空窗期达到了11天之久,今天春节之后第一个交易日,恢复更新。今天说一个标的,性价比还是很高的。
可转债的大机会
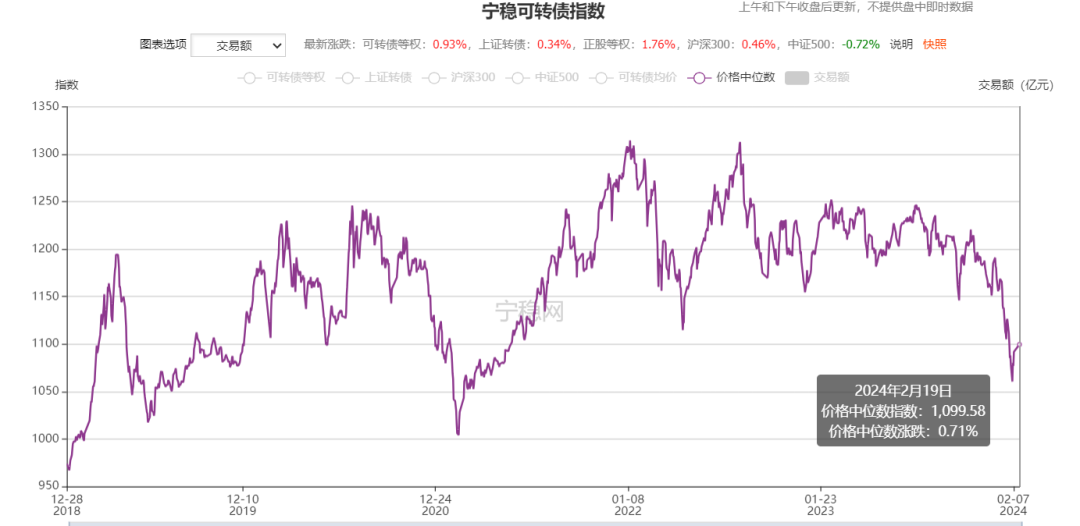
小鱼关注的一些大V中,有好几个都明确表示了,可转债市场现在确实是一个比较好的机会,对此我深以为然,在可转债中位数跌到115元以内这个过程中,连续大幅度加仓。
以下是本轮可转债中位数跌到115元以下的几次加仓。
1月18日加仓可转债约11万元;
1月22日加仓可转债约2.25万元。
1月23日加仓可转债约3.05万元。
1月24日加仓可转债约2.16万元。
1月25日,卖出一些溢价率过高的可转债,同步买入低价+低溢价的可转债,调仓约8.3万元;
1月30日加仓可转债约2.76万元。
2月1日加仓可转债约3.13万元。
2月5日加仓可转债约1.58万元。
2月7日加仓可转债约4万元。
**今天(2月19日)加仓可转债约1.05万元。
**
截止到今天中午收盘,可转债中位数来到了110元附近,依然还不算贵。
广汇转债
昨天看了持有封基老师的雪球文章,他提到了一些到期收益率非常高的可转债。如下图。其中有好几只都是问题转债,比如帝欧、红相之流,这两只我都持有,持有的不算多,两者之和大概300张左右。
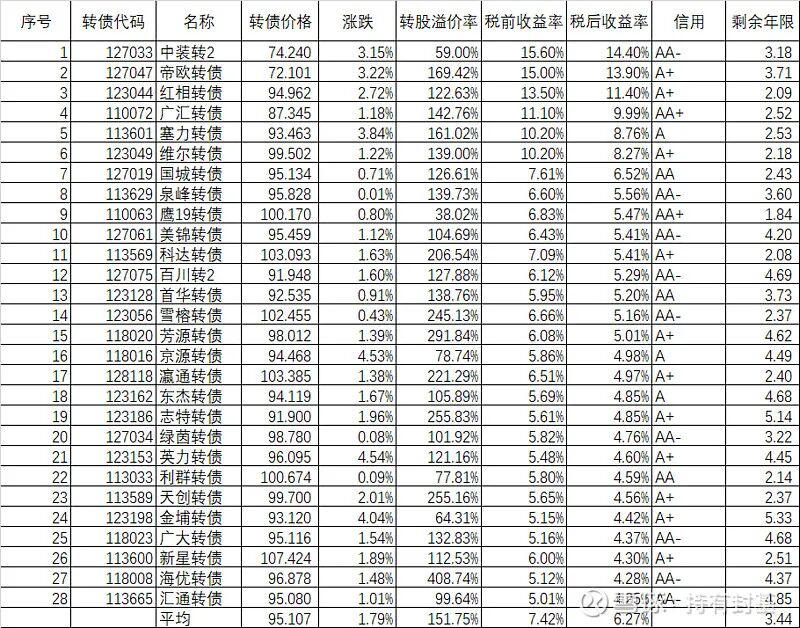
我重点关注的是广汇转债,小鱼本身是持有400张的,成本为101元附近,目前浮亏13%左右。

广汇转债到期税前收益率为11.07%,到期税后收益率为9.96%,溢价率高达142%,这个溢价率确实是偏高的,但,咱是奔着到期回收本金和利息的,现在买入能达到10%的年化收益率。
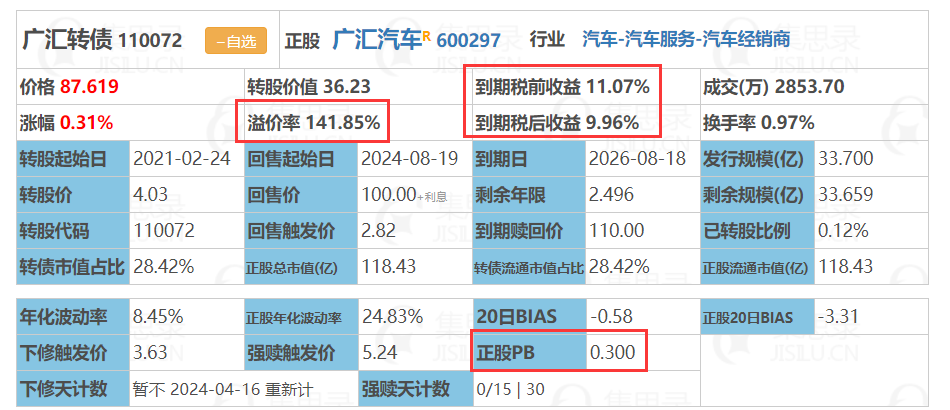
那么接下来可转债是否会出现违约将是关键,分析分析基本面。
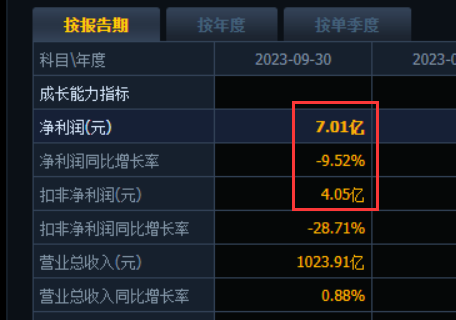
最新盈利周期,即2023年前三季度实现净利润7亿元,扣非净利润4亿元,净利润为正。
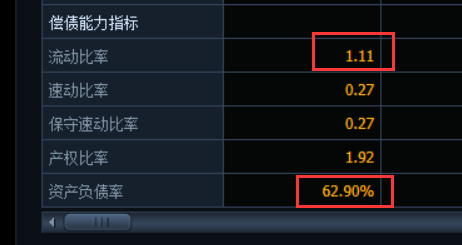
偿债能力指标中,资产负债率62%,对于广汇汽车这样的企业来说,这个资产负债率可以接受,流动比率1.11,大于1,流动资产可以覆盖流动负债。
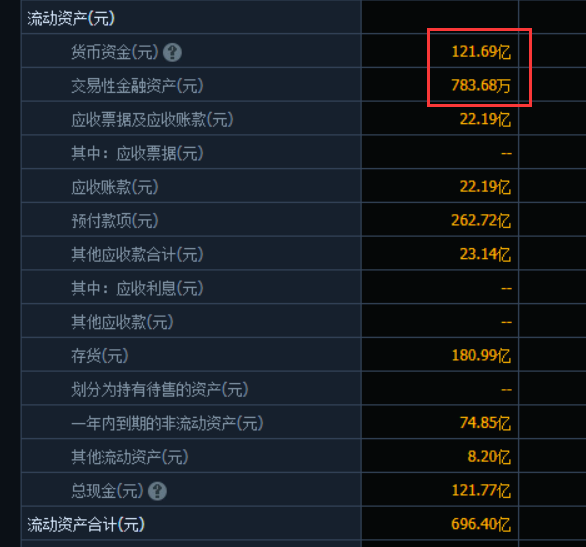
可转债余额33.65亿元,广汇汽车本身货币资金122亿元,交易性金融资产784万元,这两项都是可以快速变现的资产,足以覆盖可转债余额。,所以可转债违约的风险并不大。
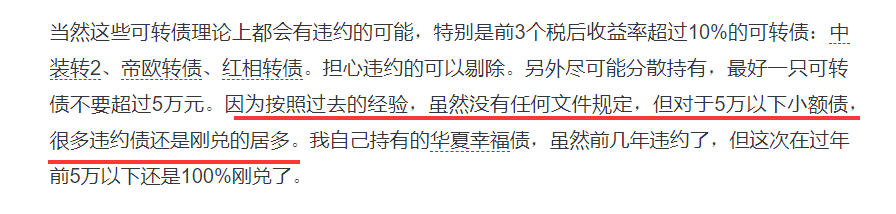
另外持有封基老师还提到了5万元及以下小额债刚兑的问题,所以在这里买点,问题不大吧。
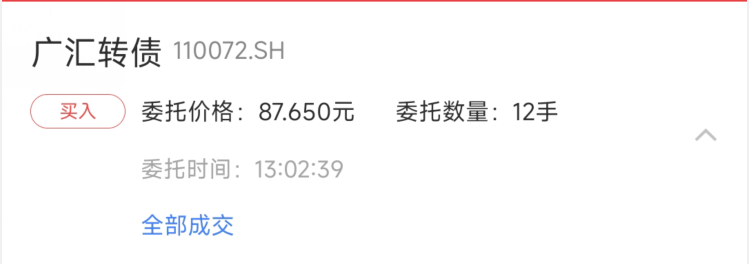
所以,继续搞点广汇转债。附交易截图:
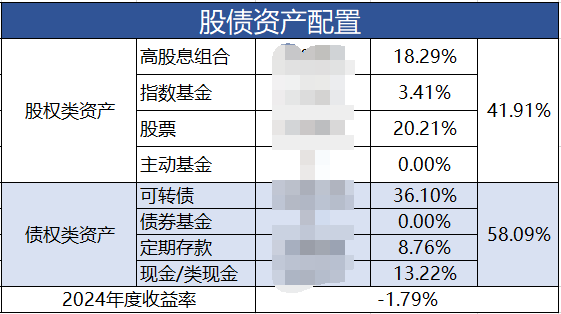
最后,再附上我的资产配置情况,今年以来把可转债的仓位占比从29.1%提升到了35.2%,短时间内提高了近整整7个百分点。实际加仓幅度肯定是比这个高,可转债整体跌去了2个百分点,未来可转债涨回成本,可转债整体占比可能会达到38%。距离40%也就不远了。
如果可转债市场继续下跌或保持横盘,在这个可转债非常便宜时候,还会持续加仓可转债,直到可转债占比达到40%。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============