
腾讯控股:基本面、估值与投资价值分析(03-21)
没有想到浓眉大眼的腾讯控股都能混成一家高股息公司,昨晚公布了那么炸裂的财报,今天咋没显著上涨呢?
腾讯控股
自从确定了股债均衡配置+高股息投资模式+可转债投资模式后,我几乎从来没有详细深入分析过某只个股,因为这个体系的特点是:低估、分散、不深研,体系就决定了不需要深研,咱还费那劲干嘛呢。
腾讯是历史遗留问题,现在占我整体组合的13%,是整个组合仓位最重的一个标的,昨晚公布年报之后简单看了下,总结了几个要点:
1、昨晚腾讯发布了2023年年报,业绩让人非常振奋,2023年公司全年营收6090.15亿元人民币,同比增长10%,全年扣非净利润1576.88亿元,同比增长36%。扣非净利润的增长显著高于营收啊,降本增效成果显著。
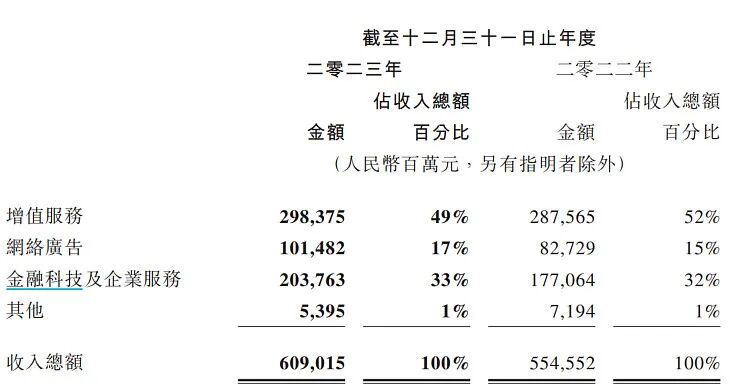
2、收入结构方面,如下图。
2023年网络游戏业务收入1799亿元,同比增长5.4%。国际市场成为腾讯游戏的新增长引擎,财报显示,2023年海外游戏季度内实现收入139亿元全年收入532亿,在腾讯游戏总收入占比首次提升至30%。
腾讯To B收入增长是这次年报的又一大亮点,连续三年占比超过30%,成为公司业务发展支柱。财报显示,代表To B的金融科技及企业服务板块四季度收入543.79亿元,同比增长15%,全年收入2037.63亿元,占比33%。
3、2023年视频号用户使用总时长年比增长翻倍,小游戏年流水增长超50%。腾讯混元已发展成为领先的基础模型,在数学推导、逻辑推理和多轮对话中表现优越,并已在企业微信、腾讯会议和腾讯文档推出Al助手服务。
4、分红方面,腾讯计划分红派息每股3.40港元(约合计320亿港元),同比增长42%,同时腾讯宣布2024回购规模至少翻倍,从2023年的490亿港元增加至2024年的超1000亿港元。
我们计算一下股息率,股息率=(分红+回购)/市值=[(3.4港币分红*总股本94.32亿)+2024年1000亿港币回购]/现在的总市值27540亿港币=4.8%。
谁能想到以前浓眉大眼的成长股典范腾讯的股息率能够达到近5%,按照股息率的说法,大于4%的股息率就相当可观了,从这个方面来说,也确实是相当便宜。
5、截止年末,腾讯投资端的权益公允资产人民币5507亿,一级市场非上市股权价值3373亿,累计8880亿。腾讯当前市值减去8880亿元的股权资产之后,还剩下大约15800亿元人民币,对应2023年的经营性利润,相当于10倍市盈率左右。
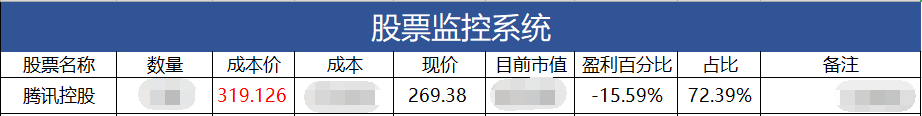
6、我的腾讯成本是346港币,目前浮亏15%多点,预计今年有机会回本吧。注:下图是转换成人民币的价格了。
好啦,今天就写到这里吧。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============