
可转债:买入逻辑与估值分析(04-17)
本周前两天可转债大幅下跌,我在等待可转债止跌,然后买一波大的,结果今天可转债市场就大幅反弹啦,少买点,本次加仓三只。
**可转债策略升级
**
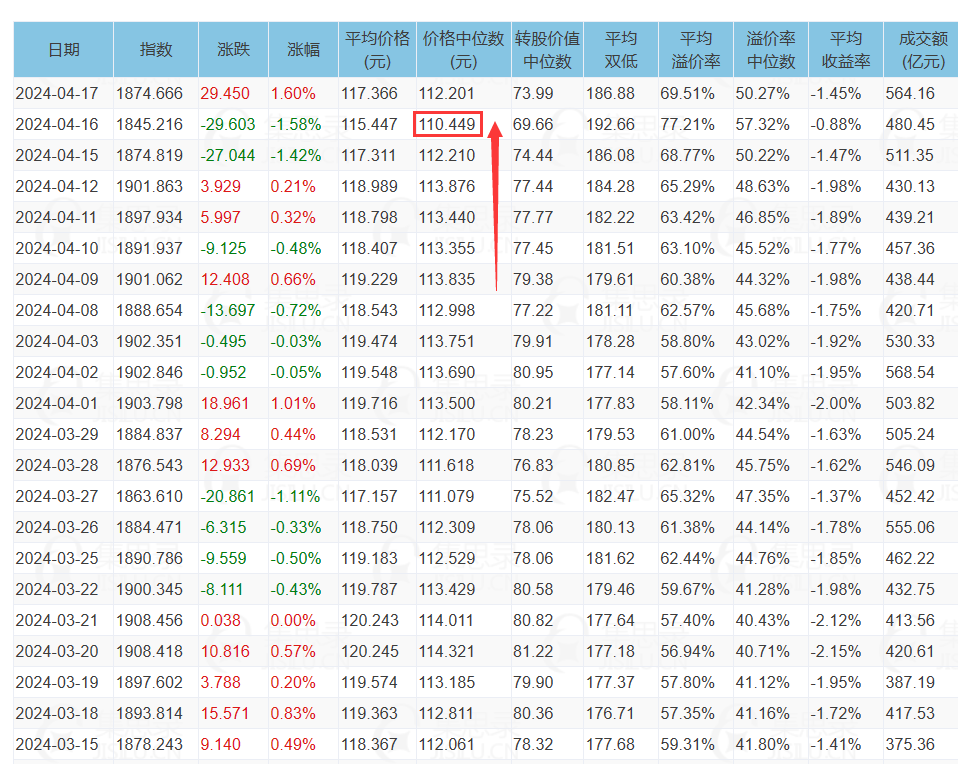
本周一和周二可转债市场剧烈波动,可转债等权指数连续两天跌幅都在1.5%附近,对于可转债这个品种来说,这个跌幅是相当巨大的,两天时间中位数估值从113.9元跌到了110.5元,跌了3.4元。
这个下跌不难理解,上周五收盘后,出了一个“新国九条”,对分红、退市等提出了更高的要求,对小市值股票来说是个利空,而可转债的发行公司绝大部分都是中小市值公司,两者相关性很强。
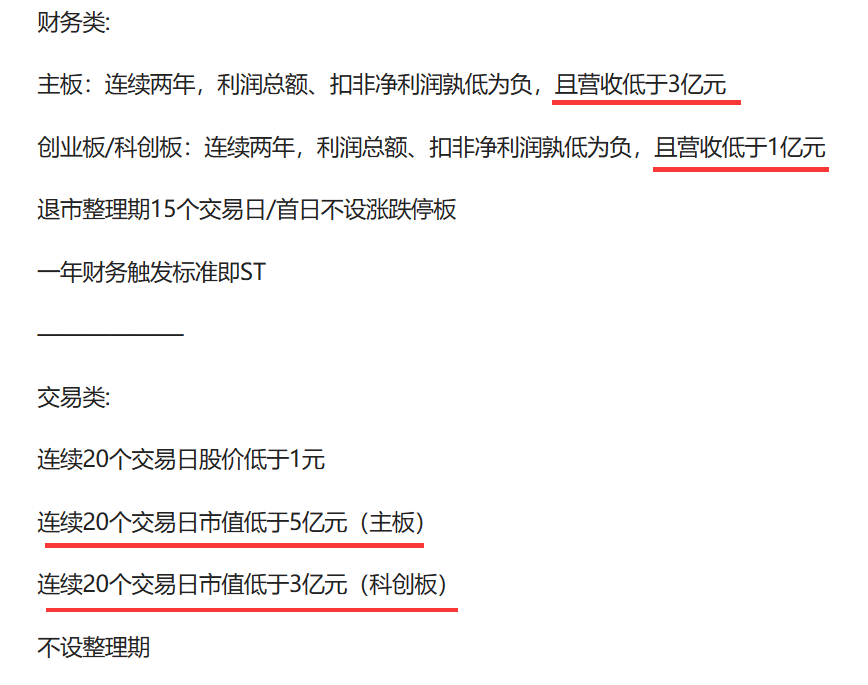
咱们看一下“新国九条”对小市值股票的主要影响,主要观察市值和营收这两个指标。净利润指标为正,这个是小鱼一直坚持的指标,而且要求净利润不能出现70%以上的下降,否则排除掉。
针对营收和市值标准再提高一些:
1、营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
2、市值:市值指标不做区分,最低15亿元市值,越大越好。
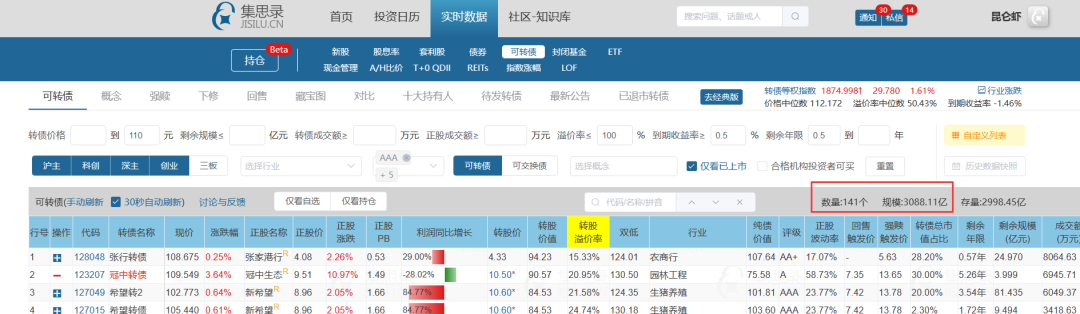
可转债筛选条件:
价格小于110元;
规模小于10亿元;
转债和正股评级在A以上;
溢价率小于100%;
剩余年限大于0.5年;
通过以上几个标准能够筛选出141个标的。现在的可转债市场还是足够大的,在这个池子中选择一些优质的标的还是足够的。
加仓三只
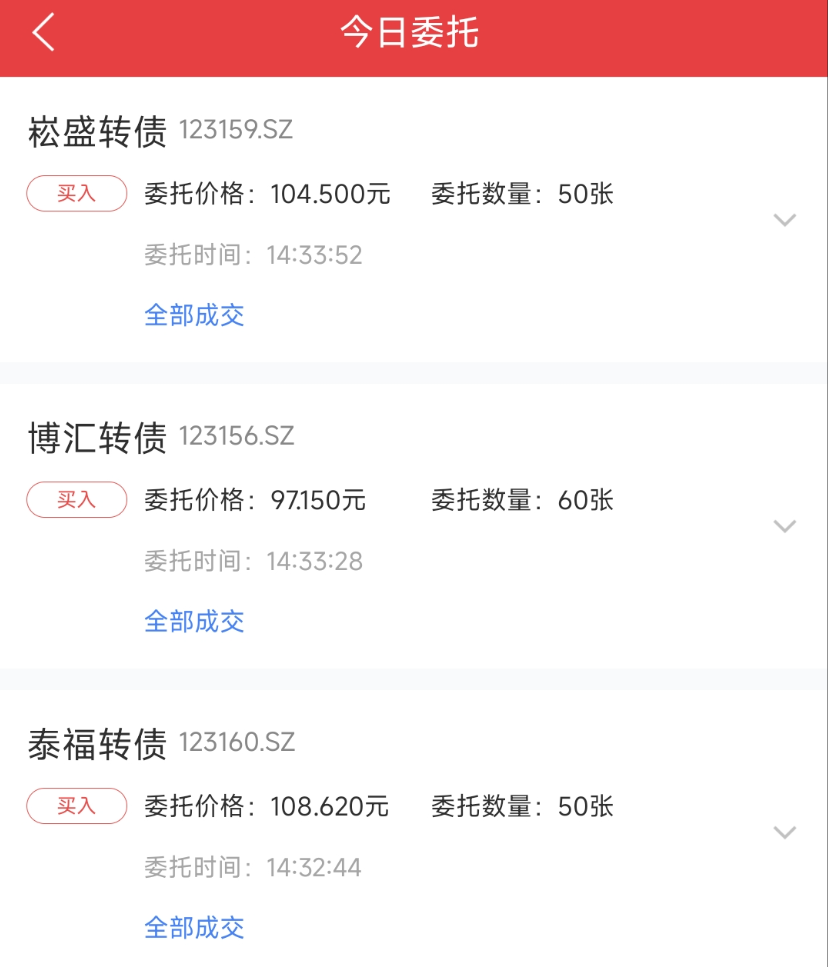
小鱼原计划是等可转债市场止跌后,大力度加仓,至少买入3万元可转债。没想到今天可转债市场就开始大幅反弹了,所以本次只加仓了160张。崧盛转债加仓50张,博汇转债加仓60张;泰福转债是新面孔第一次买入50张;总计投入约1.65万元。
因为泰福转债是新面孔,第一次买入,所以咱们就重点分析它的正股泰福泵业。
泰福泵业基本面分析
因为现在有大把的标的可以选择,所以在基本面方面要求稍高点是没有问题的,我带着大家简单看下泰福泵业的基本面情况。
1、公司简介
浙江泰福泵业股份有限公司主营业务是民用水泵的研发、生产和销售,主要产品包括陆上泵、小型潜水泵、井用潜水泵、循环泵以及节能泵。公司是国家级高新技术企业。
2、市值、营收和净利润
市值:泰福泵业是创业板上市公司,今天市值是15.07亿元,满足最低市值15亿元的要求。
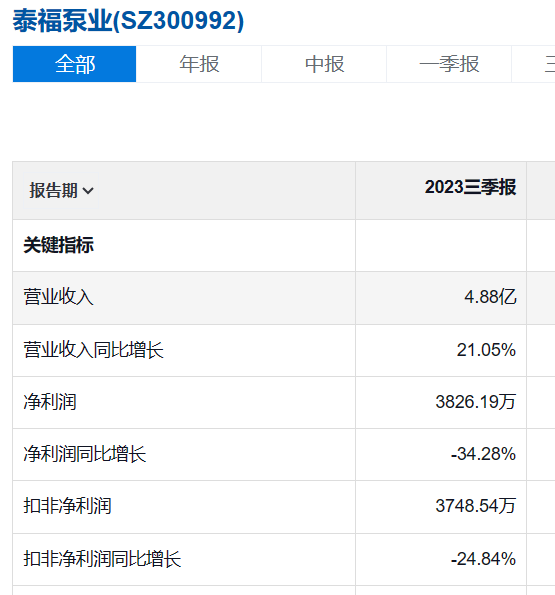
营收:2018年-2022年营收从3亿元增长到5.5亿元左右,也符合咱们做的规定,创业板年营收不低于3亿元;主板年营收不低于5亿元。现在2023年报还没出来,前三季度营收4.88亿元。
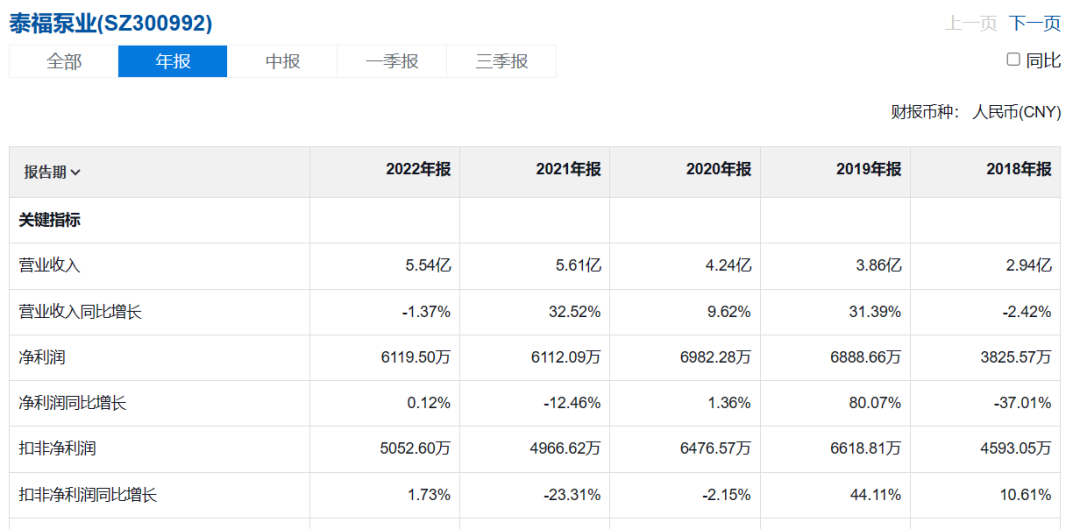
净利润:2018年-2022年这几年净利润大体是六七千万这样。今年前三季度净利润下滑29%多,实现净利润3800万左右。也没问题。
3、偿债能力指标
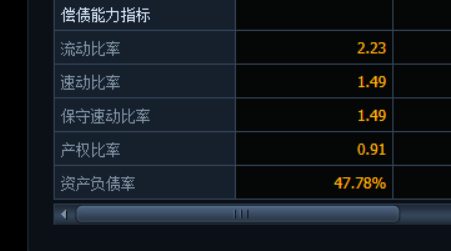
资产负债率48%左右,处于一个合理的区间。流动比率2.23,这个指标还不错,流动资产能够覆盖流动负债,还有较大富余。
4、分红情况
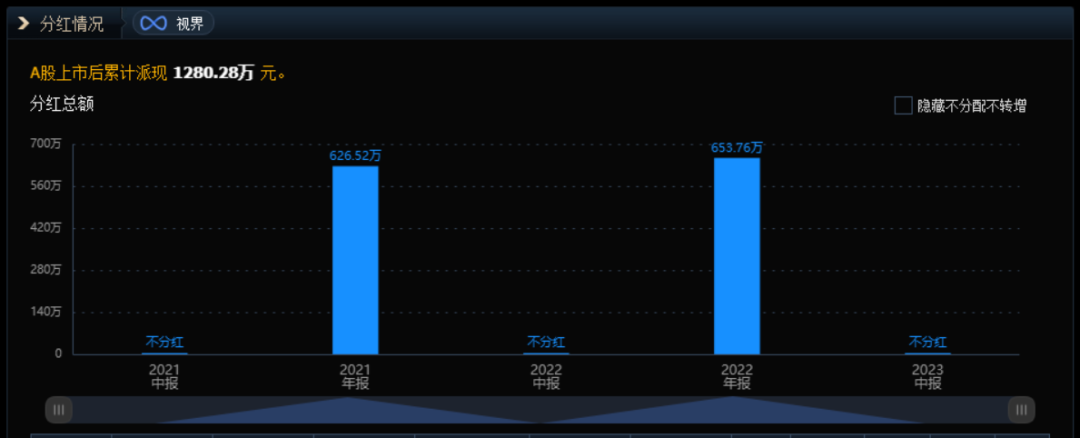
泰福泵业目前有两年分红历史,分的都不多,分红率只有10%左右。
5、盈利预测
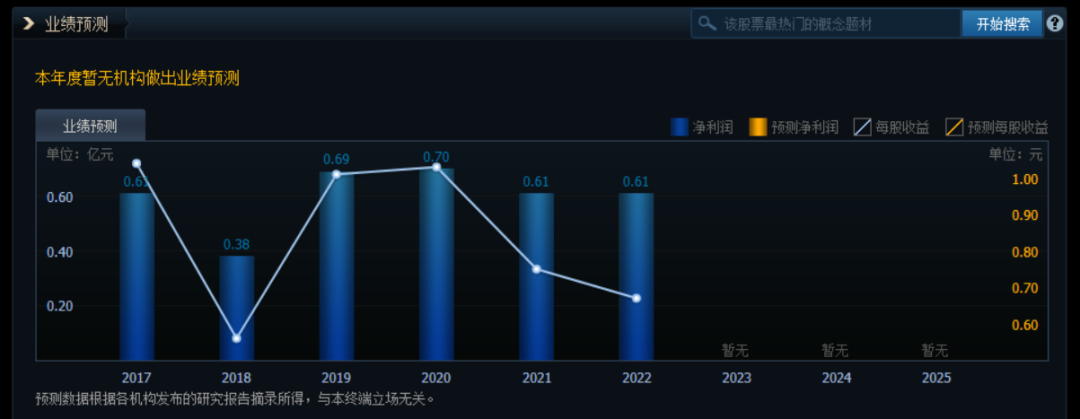
暂无研究机构对泰福泵业未来的盈利情况做出预测,不算加分项。
未来策略+私教课
我现在有两大主力策略,在文章中给大家说过多次,股息率模式+可转债模式,其中可转债最大的优势就是能够下调转股价,如果没有了这个条款,可转债终将沦落到投资价值微乎其微,为了防止这种风险的发生,我也不能把所有希望都寄托在一个品种上,这两个策略正好实现了两条腿走路,均衡发展。
小鱼正式开始实践股息率模式已有一年多时间,我有信心未来能够做好这个品种,我在雪球上也建立了两个股息率模式的组合,作为公开业绩组合,大家可以看看未来的表现。
未来几年小鱼可能会全职投资,全职做投资就要做好充分的准备,如果在21-23年这样的大熊市中依然没有受到太大的伤害,那么我认为就基本合格啦。
未来依然还会继续调整股债配比,比如调整到股债比4:6,那么到了那个时候波动性、最大回撤会被控制在非常小的范围,可以说稳坐钓鱼台啦。
私教课:
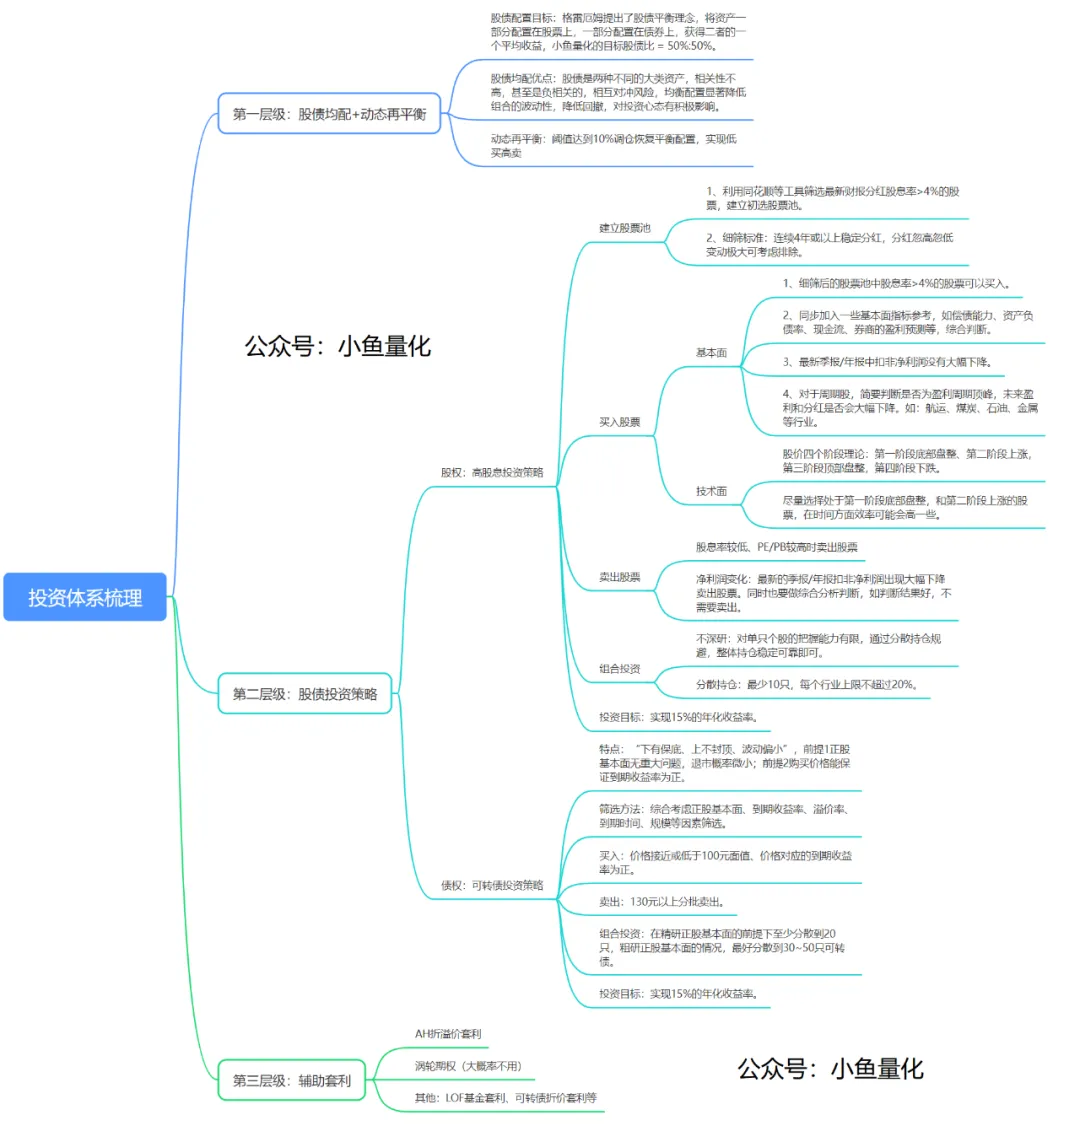
经过几年的不断走弯路,小鱼的投资体系终于定型,框架是这样的:
总体原则股债均配,在此基础上,股债各一个策略,股是:股息率模式;债是可转债模式。我在公众号文章中多次贴过我做的这个思维导图,非常好地展示了我的整体投资框架和细节,大家可以点击大图查看。这真的是我走了太多弯路之后的终极投资体系,有需要这个终极投资体系的读者,可以参加我的私教课,仅需1000元,一对一几个小时给你讲解明白,达到能上手的程度,课后还有答疑。
如果有兴趣参加可以在微信上与我取得联系。(暗号:私教课)
课程框架如下:
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============