
投资思考观察与投资复盘:跨期合并版(2024年,2 篇)
这篇近重复内容合并版把2024年围绕「投资思考观察与投资复盘」发布的 2 篇记录合并成一份完整的阅读材料,时间从2024年9月12日到2024年11月5日,正文约 3135 字。
原文分别发布于2024年9月12日、2024年11月5日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
这 2 篇原文的相似度高(平均相似度约 77.7%),逐篇发布时读者会反复读到同样的内容。下面保留每一篇的真实记录,同时去掉完全重复的复制件。
9月12日:2024年9月投资思考观察与投资复盘
今年投资总体做的还行,给大家说说。
投资模式闭环
从2023年上半年开始,小鱼算是找到了自己的投资的“道”,投资体系终于实现了闭环,从小鱼开始投资的2014年前后,到实现闭环整整过去了9年;从2019年初小鱼开始写公众号学习投资,也过去了4年多。
多年投资生涯,走过的弯路何其之多,给大家说说我走过的弯路:
**阶段一:**2014年-2015年,刚刚有了一点积蓄后,开始考虑投资理财,用钱来生钱。误打误撞开始投资的时候,就赶上了多年不遇大大牛市,初期确实赚了不少钱,但2015年下半年的大熊市不知道止盈,赚到的盈利基本上亏完了,好在没有伤及本金。
**阶段二:**2016年-2018年,经历过2015年的这次大熊市之后,我开始有意的在网络上寻找好的投资方法,那个时候“定投”的概念挺火的,又通过定投这个关键词找到了当时最红火的两个大V,ETF拯救世界,还有银行螺丝钉,他们的体系有类似之处,计算指数的PE/PB等估值指标,低估买入,正常估值持有,高估卖出,感觉找到了投资的“圣杯”,这不就是一个现成的闭环投资体系嘛。当时主要跟E大在且慢的150计划。
**阶段三:**2019年-2022年,看投资文章、跟投资计划有了三年多的时间,感觉这样不行了,一切的投资体系都是别人的,如果人家不再公开计划了怎么办呢?这不就抓瞎了嘛,自己脑子里也在构思一些投资体系,于是有了想写出来的冲动,这个阶段注册了“小鱼量化”这个公众号,开始把各种碎片化的知识总结成体系的文章,后来我才知道这叫“费曼学习法”。
这个阶段依然主要还是研究E大的投资体系,翻看他过往的文章、微博发言、以及其他碎片化的只言片语,慢慢整理出投资体系。后来我就不再跟随长赢的150计划,开始利用提炼总结的前人知识体系,做自己的指数基金投资计划。
这几年还开始学习价值投资,在网上找了好几门相关的课程学习,基本原理也了解了,打算长期深入学习分析至少20家公司,也同步开始价值投资,买入了一些公认的价值投资股票,如招商银行、牧原股份、海康威视、伊利股份、中国平安等等,但大多数投资效果并不好。
**阶段四:**2023年-至今,前面几年的投资生涯感觉都在做无用功,把能学习的知识和品种都搞了一遍,如股票(价值投资)、指数基金(估值投资)、主动基金(基金经理)、海外基金、可转债投资,甚至黄金和原油都有研究,但所有东西搞下来,只有可转债有那么一点心得,其他的投资品种并不能很好的把握。
2023年开始把之前根本看不上的“股息率投资”模式重新拿了起来,经过一段时间的深入学习之后,高股息投资模式渐渐把握到了其精髓;另外和早就形成投资体系的可转债组合到一起,就形成了目前投资体系的闭环:
**两大主力策略:**股息率模式+可转债模式,其中可转债最大的优势就是能够下调转股价,如果没有了这个条款,可转债终将沦落到投资价值微乎其微,为了防止这种风险的发生,我也不能把所有希望都寄托在一个品种上,这两个策略正好实现了两条腿走路,均衡发展。
**股债均衡配置:**以上股和债都有了投资品种和具体实施策略,在此基础上股类资产和债类资产1:1配置,可以动态再平衡,无疑把风险再次降低。
**特点:**低估、分散、不深研。
低估,股息率模式,只在股息率较高的情况下出手,能够做到以较低估值买入;可转债模式在确保基本面相对优质的前提下,选择到期收益率为正,面值附近等价格出手,也能够保证买入的价格不会很高。
分散,现在我的股息率模式组合有五十多只股票,可转债模式有六十多只可转债,几乎做到了极致的分散,不需要过多关注个股个债,每一只对组合整体影响不大。
不深研,两种模式都是只简单分析几个基本面指标,如股息率、资产负债率、现金及其等价物、有息负债等,这就够了,不需要研究什么行业特点、前景、未来营收净利润是否增长等等,简单高效。
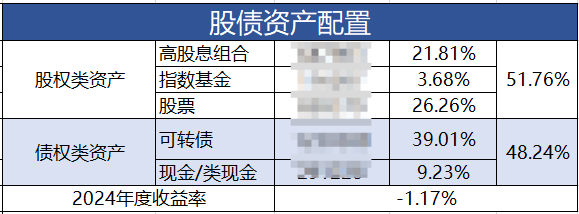
最后附上我的资产配置情况,目前收益在盈亏平衡线附近,小鱼还是满意的。我也跟踪了一些我认可的大小V,他们的投资体系也都偏保守,我做的组合收益与他们不相上下,或略高一点。还有啊,今年股票中位数跌幅据说有30%多,所以还行,只要行情稍微回暖一些,收益就会快速回来的。
11月5日:2024年11月投资思考观察与投资复盘
今天整体行情还是非常不错的,A股很有可能二次启动啦,在上涨的行情中,一般没什么看做的,需要做的交易基本都设置好了条件单,就等在牛二阶段获利了结一波。今年投资总体做的还行,给大家说说。
投资模式闭环
从2023年上半年开始,小鱼找到了自己的投资的“道”,投资体系终于实现了闭环,从小鱼开始投资的2014年前后,到实现闭环整整过去了9年;从2019年初小鱼开始写公众号学习投资,也过去了5年多。
多年投资生涯,走过的弯路何其之多,给大家说说我走过的弯路:
**阶段一:**2014年-2015年,刚刚有了一点积蓄后,开始考虑投资理财,用钱来生钱。误打误撞开始投资的时候,就赶上了多年不遇大大牛市,初期确实赚了不少钱,但在2015年下半年的大熊市却不知道止盈,赚到的盈利基本上亏完了,好在没有伤及本金。
**阶段二:**2016年-2018年,经历过2015年的这次大熊市之后,我开始有意的在网络上寻找好的投资方法,那个时候“定投”的概念挺火的,又通过定投这个关键词找到了当时最红火的两个大V,ETF拯救世界,还有银行螺丝钉,他们的体系有类似之处,计算指数的PE/PB等估值指标,低估买入,正常估值持有,高估卖出,感觉找到了投资的“圣杯”,这不就是一个现成的闭环投资体系嘛。当时主要跟E大在且慢的150计划。
**阶段三:**2019年-2022年,看投资文章、跟投资计划有了三年多的时间,感觉这样不行了,一切的投资体系都是别人的,如果人家不再公开计划了怎么办呢?这不就抓瞎了嘛,自己脑子里也在构思一些投资体系,于是有了想写出来的冲动,这个阶段注册了“小鱼量化”这个公众号,开始把各种碎片化的知识总结成体系的文章,后来我才知道这叫“费曼学习法”。
这个阶段依然主要还是研究E大的投资体系,翻看他过往的文章、微博发言、以及其他碎片化的只言片语,慢慢整理出投资体系。后来我就不再跟随长赢的150计划,开始利用提炼总结的前人知识体系,做自己的指数基金投资计划。
这几年还开始学习价值投资,在网上找了好几门相关的课程学习,基本原理也了解了,打算长期深入学习分析至少20家公司,也同步开始价值投资,买入了一些公认的价值投资股票,如招商银行、牧原股份、海康威视、伊利股份、中国平安等等,但大多数投资效果并不好。
**阶段四:**2023年-至今,前面几年的投资生涯感觉都在做无用功,把能学习的知识和品种都搞了一遍,如股票(价值投资)、指数基金(估值投资)、主动基金(基金经理)、海外基金、可转债投资,甚至黄金和原油都有研究,但所有东西搞下来,只有可转债有那么一点心得,其他的投资品种并不能很好的把握。
2023年开始把之前根本看不上的“股息率投资”模式重新拿了起来,经过一段时间的深入学习之后,高股息投资模式渐渐把握到了其精髓;另外和早就形成投资体系的可转债组合到一起,就形成了目前投资体系的闭环:
**两大主力策略:**股息率模式+可转债模式,其中可转债最大的优势就是能够下调转股价,如果没有了这个条款,可转债终将沦落到投资价值微乎其微,为了防止这种风险的发生,我也不能把所有希望都寄托在一个品种上,这两个策略正好实现了两条腿走路,均衡发展。
**股债均衡配置:**以上股和债都有了投资品种和具体实施策略,在此基础上股类资产和债类资产1:1配置,可以动态再平衡,无疑把风险再次降低。
**特点:**低估、分散、不深研。
低估,股息率模式,只在股息率较高的情况下出手,能够做到以较低估值买入;可转债模式在确保基本面相对优质的前提下,选择到期收益率为正,面值附近等价格出手,也能够保证买入的价格不会很高。
分散,现在我的股息率模式组合有六十多只股票,可转债模式有六十多只可转债,几乎做到了极致的分散,不需要过多关注个股个债,每一只对组合整体影响不大。
不深研,两种模式都是只简单分析几个基本面指标,如股息率、资产负债率、现金及其等价物、有息负债等,这就够了,不需要研究什么行业特点、前景、未来营收净利润是否增长等等,简单高效。
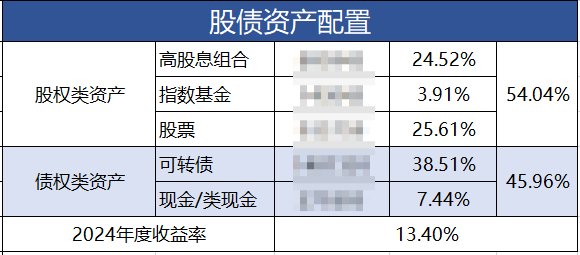
最后附上我的资产配置情况,回头看看九月中下旬的时候,组合还是浮亏一两个点的,到现在已经浮盈超过13%,市场走起来可谓相当魔幻。大多数人在9月份还相当悲观呢,只要涨一段时间,就争先恐后、势无可挡入市,如果稍有回调呢,又开始新一轮的悲观,人性使然。
今年整体收益不算高,这也是在较小的波动和回撤前提下实现的,心态比较稳定,小鱼对今年的投资业绩非常满意。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(8 次)、卖出与减仓(4 次)、回撤与浮亏(2 次)、分红与股息率(12 次)、可转债(18 次)、估值判断(8 次)、仓位与资产配置(4 次)、转债定价指标(4 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。