
广汇转债:市场波动下的组合表现与操作复盘等 2 篇相关记录合并版(2024年)
这篇近重复内容合并版把2024年围绕「广汇转债:市场波动下的组合表现与操作复盘」发布的 2 篇记录合并成一份完整的阅读材料,时间从2024年12月2日到2024年12月12日,正文约 1823 字。
原文分别发布于2024年12月2日、2024年12月12日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
这 2 篇原文的相似度高(平均相似度约 77.5%),逐篇发布时读者会反复读到同样的内容。下面保留每一篇的真实记录,同时去掉完全重复的复制件。
12月2日:广汇转债:买入逻辑与估值分析(12-02)
今天盘点下瑕疵债。
瑕疵债盘点
**1、**历史瑕疵债
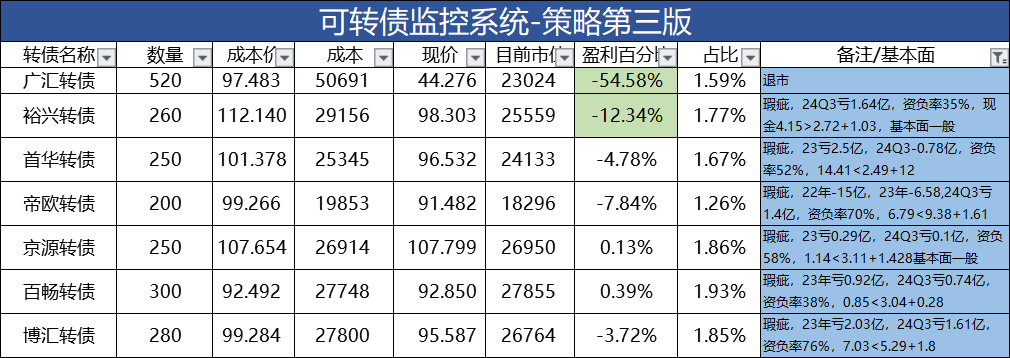
小鱼持有的这些瑕疵债大多是历史上形成的,当时我的可转债投资体系还不是很成熟,还有这样那样的问题,比如下表中的广汇转债、裕兴转债、首华转债、帝欧转债就是那个时候买入的。
当时对可转债正股基本面分析还没有过多的重视,只是选择了价格在面值附近的,基本面没有过多的关注。这也和当时的可转债走势有一定关系,前两年可转债一直处于高位,中位数估值大部分时间都在120元以上,所以低价债偏少,能选择的低价债,其基本面或多或少都有问题。
**广汇转债:**持有的数量最多520张,处于退市状态,根据过往几只退市可转债的处理,大多数都是小额持有者比如5万、10万这样的都给兑付了。当时正股广汇汽车的基本面也没有到了无以为继的地步,公司还是有很多资产的,所以未来有一定的概率会兑付一些。
2、新近瑕疵债
后面的两只京源转债、百畅转债,买入的时候,基本面还是相当不错的,正股本身还是盈利或者微亏一点,同时呢,资产负债率偏低,流动比率、速动比率也都大于1。
这两只是后面公司经营情况不太好,导致基本面越来越难看,于是乎,就把这两只归为瑕疵在的范畴。,随着可转债市场的回暖,这两只目前都已回本,我准备在小幅盈利后择机卖出。
**博汇转债:**这个转债是纯纯的自己暴雷了,我在今年1月份买入的时候其基本面相当不错,公司盈利,资产负债率也不高,买入的价格不算便宜。后来因为补税的事情,情况急转直下,中间还停工了几个月。这样就导致了无论是正股博汇股份还是可转债均出现了大幅下跌,博汇转债最低跌到了59元。
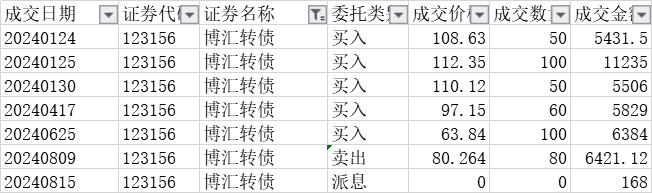
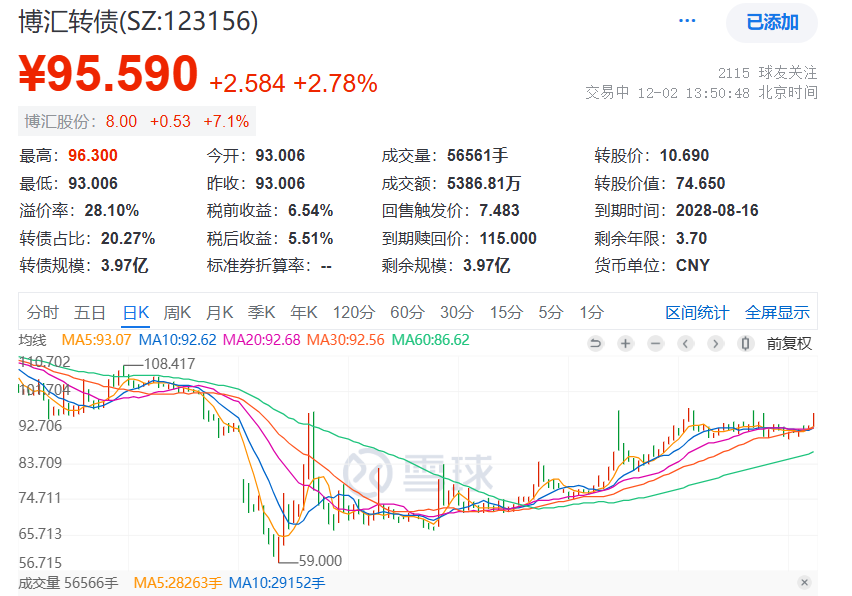
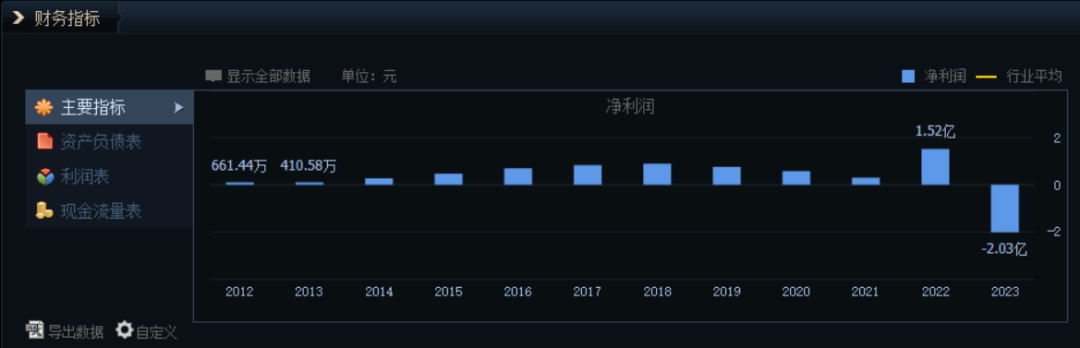
小鱼在这只可转债上,最多的时候浮亏百分之40多。我认为博汇股份本身的经营问题不大,公司利润率虽然不高,但是往年每年都是赚钱的,现在的问题只是补税,未来的经营还是有保障的,破产退市的可能性更小。所以在博汇转债最低谷的地方,64元不到的位置补仓了100张,后来在80元的位置卖出了80张,算是做了一个波段。
目前博汇转债价格95元多点,浮亏不到四个百分点,这只转债亏损的可能性也比较小了。
瑕疵债总体占比约12%,实际上风险最大的也就是广汇转债、帝欧转债这两只,对于可转债整体组合来说,风险还是偏低的,随着可转债市场的回暖这些瑕疵债都会逐步退出了结。
12月12日:广汇转债:市场波动下的组合表现与操作复盘
最近可转债市场连续多天上涨,小鱼之前持有的一些瑕疵债也开始上浮到水面以上,今天盘点下瑕疵债。
瑕疵债盘点
**1、**历史瑕疵债
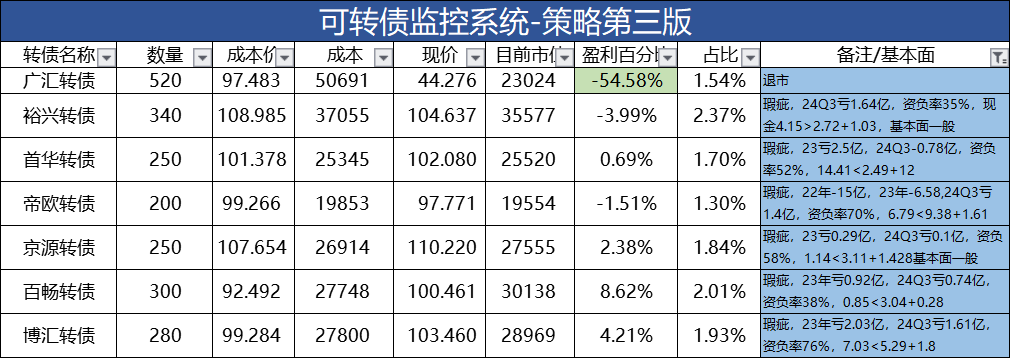
小鱼持有的这些瑕疵债大多是历史上形成的,当时我的可转债投资体系还不是很成熟,还有这样那样的问题,比如下表中的广汇转债、裕兴转债、首华转债、帝欧转债就是那个时候买入的。
当时对可转债正股基本面分析还没有过多的重视,只是选择了价格在面值附近的,基本面没有过多的关注。这也和当时的可转债走势有一定关系,前两年可转债一直处于高位,中位数估值大部分时间都在120元以上,所以低价债偏少,能选择的低价债,其基本面或多或少都有问题。
**广汇转债:**持有的数量最多520张,处于退市状态,根据过往几只退市可转债的处理,大多数都是小额持有者比如5万、10万这样的都给兑付了。当时正股广汇汽车的基本面也没有到了无以为继的地步,公司还是有很多资产的,所以未来有一定的概率会兑付一些。
下表是小鱼持有的瑕疵债情况,除了退市的广汇转债之外,其他几只最惨的时候都是浮亏百分之二三十,六只中已经有四只开始浮盈,还有两只浮亏一点点,我准备在有一定浮盈的情况下,把瑕疵债减仓一些,目前已经设置了条件单,坐等成交。
2、新近瑕疵债
后面的两只京源转债、百畅转债,买入的时候,基本面还是相当不错的,正股本身还是盈利或者微亏一点,同时呢,资产负债率偏低,流动比率、速动比率也都大于1。
这两只是后面公司经营情况不太好,导致基本面越来越难看,于是乎,就把这两只归为瑕疵在的范畴。,随着可转债市场的回暖,这两只目前都已回本,我准备在小幅盈利后择机卖出。
**博汇转债:**这个转债是纯纯的自己暴雷了,我在今年1月份买入的时候其基本面相当不错,公司盈利,资产负债率也不高,买入的价格不算便宜。后来因为补税的事情,情况急转直下,中间还停工了几个月。这样就导致了无论是正股博汇股份还是可转债均出现了大幅下跌,博汇转债最低跌到了59元。
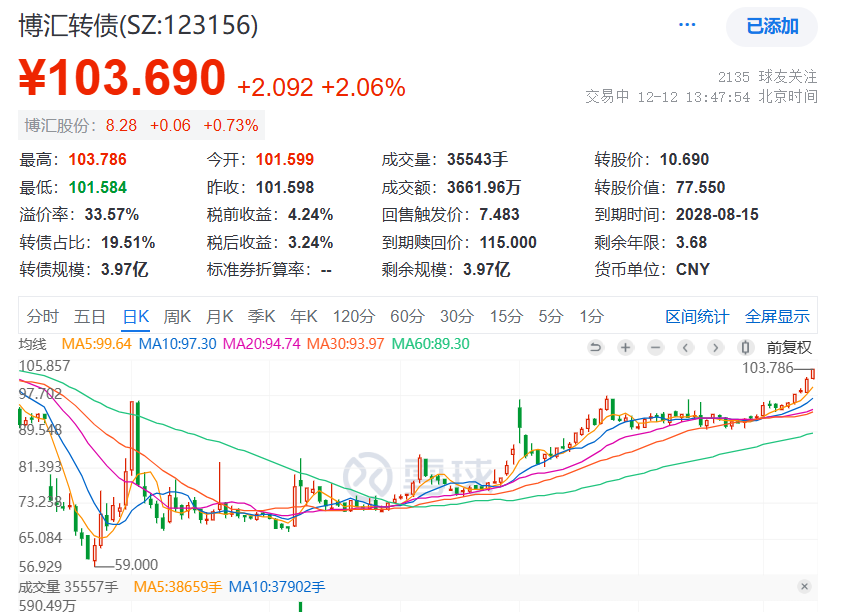
小鱼在这只可转债上,最多的时候浮亏百分之40多。我认为博汇股份本身的经营问题不大,公司利润率虽然不高,但是往年每年都是赚钱的,现在的问题只是补税,未来的经营还是有保障的,破产退市的可能性更小。所以在博汇转债最低谷的地方,64元不到的位置补仓了100张,后来在80元的位置卖出了80张,算是做了一个波段。
目前博汇转债价格103元多点,已经有4%的浮盈了。
瑕疵债总体占比约12.7%,实际上风险最大的也就是广汇转债、帝欧转债这两只,而且帝欧转债的风险即将解除。总体来说这些瑕疵债对可转债组合整体影响有限。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(10 次)、卖出与减仓(5 次)、回撤与浮亏(6 次)、可转债(51 次)、估值判断(2 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。