
2025年1月高股息与价值投资观察与投资复盘(01-21)
今天没有特别要写的内容,就分析一家我持有的公司吧。
元祖股份
小鱼买过1.5份元祖股份,大概成本是1.4万,第一次买入的价格确实太贵了,达到了19元多,第二次买入的半份成本只有不到14元。中间分红两次,相当于每股分红两元,把成本降低了10个百分点呢。
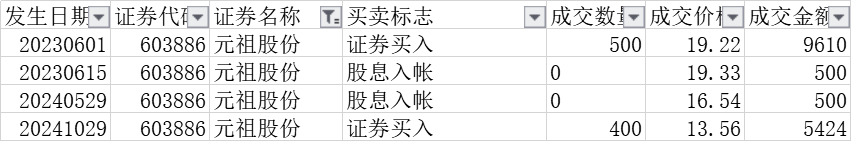
今天咱们就来分析一下元祖股份。
1、品质
因为咱的股息率模式原则就是低估、分散、不深研。所以针对元祖股份这一家公司没有必要过多研究。只要把握几个指标就好。
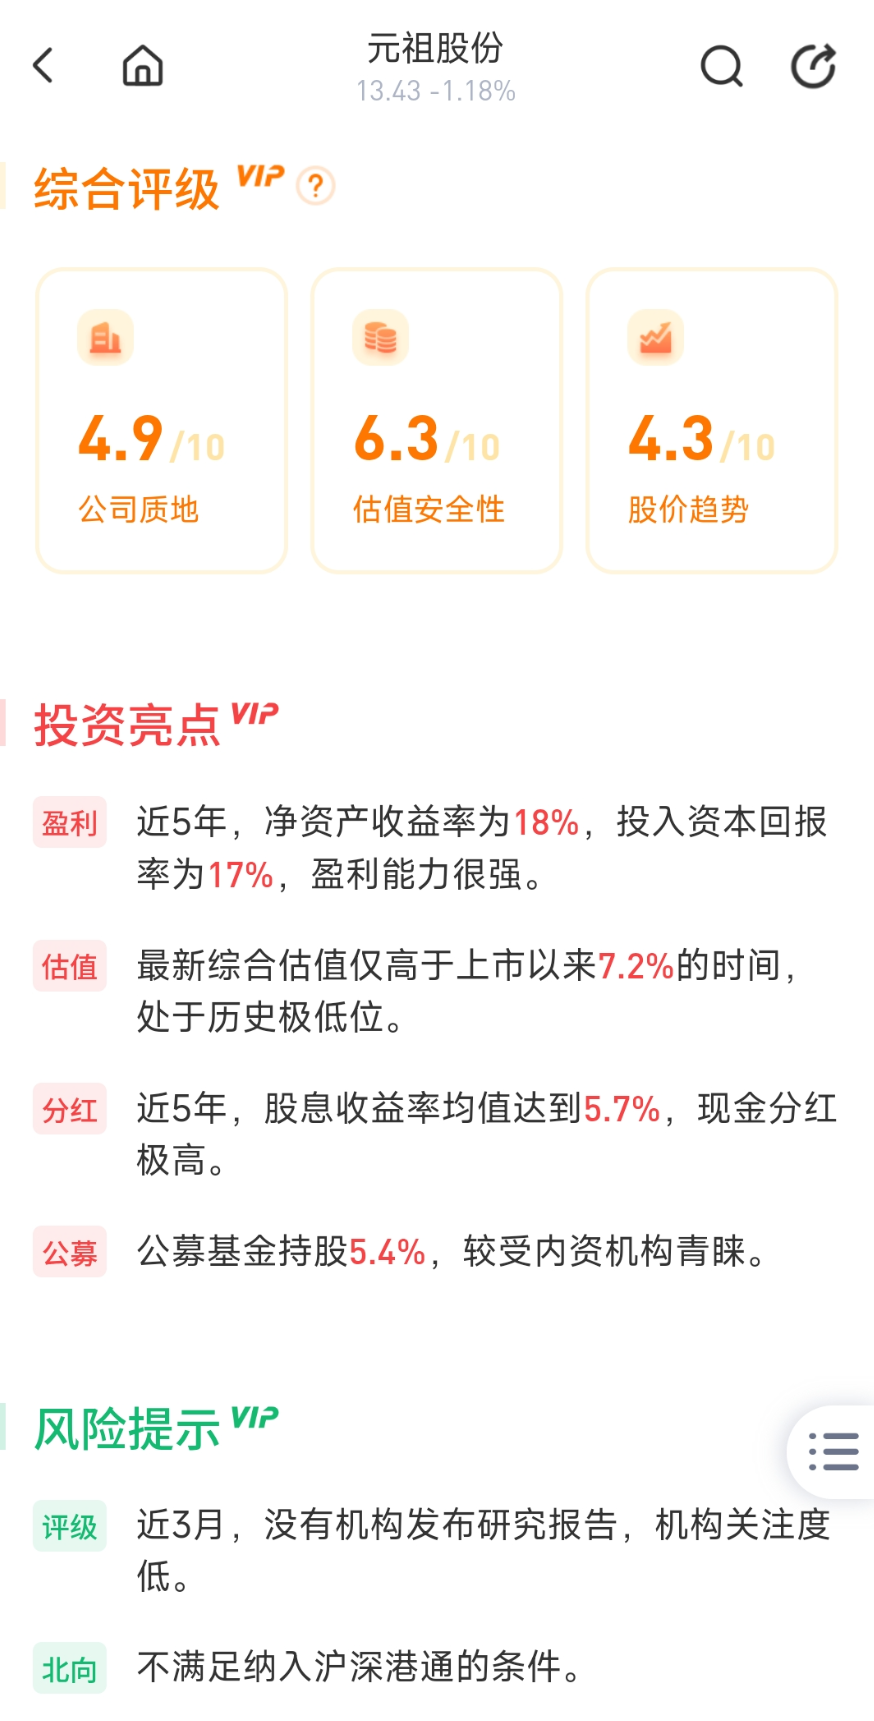
对于品质和基本面方面,借助一个付费软件看看具体股票的评分就够了,它根据各种可以量化的指标给予个股1-10分的评分,我认为6.5分以上都没啥大问题,都是基本面相对比较优质的股票。
你看软件给予的评分是4.9分,确实是不高,我反复看了这个股票的各项基本面数据,都还是不错的,没有明显的缺陷,不知道为什么给的分数这么低。而且,你看它总结的投资亮点还是蛮多的,风险提示也并没有什么明显的问题。
2、分红稳定性和持续性
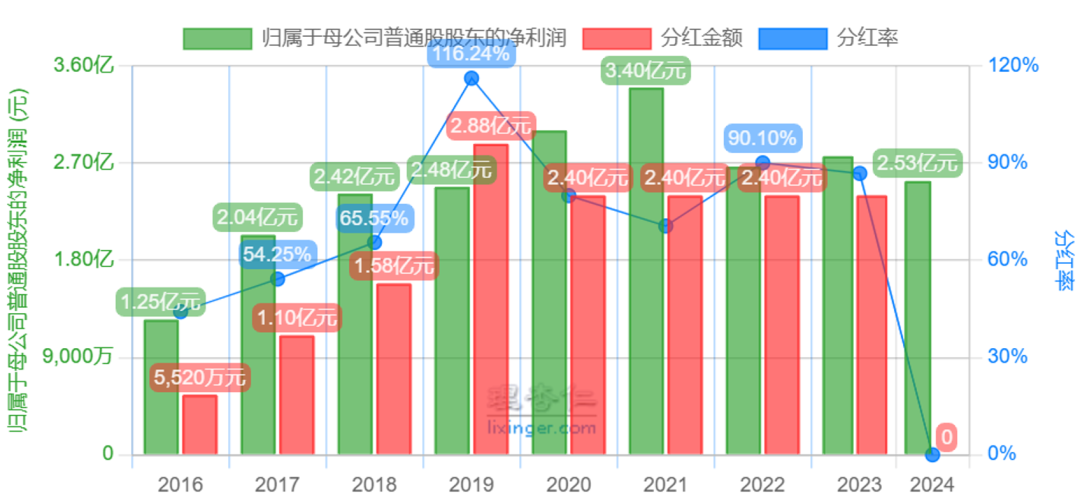
下图是元祖股份的分红历史,从2016年开始连续分红八年。最近几年的分红都在70%以上,应该说分红比较稳定,而且呢,2021年~2023年的分红都是2.4亿元,即每股分红1元钱。
预测股息率:
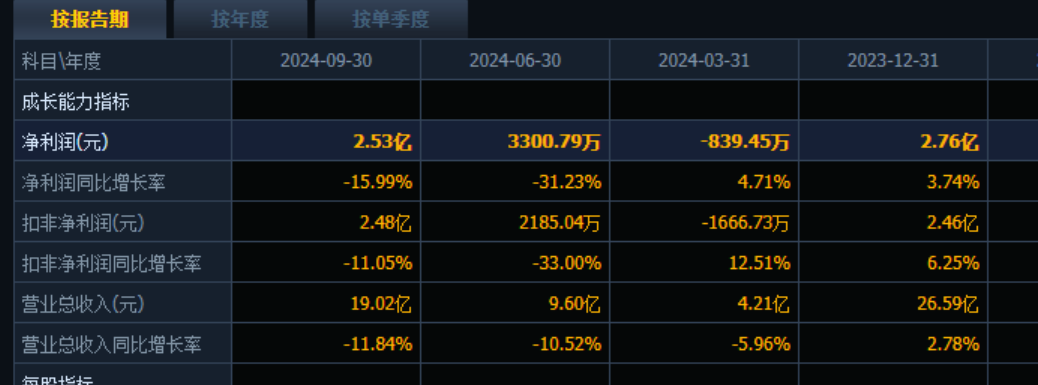
预测未来元祖股份的股息率,要用到两个指标,盈利预测和分红率预测。元祖股份前三季度盈利增长为-16%左右,下滑幅度并没有那么大,一般元祖的四季度都是亏损的,所以我预测2024年的净利润大概2.2亿元。
过去三年每年都是分红2.4亿元,今年盈利有所下降,我们保守一点按照2亿元的分红计算。这样预测股息率为:预测分红2亿元/现在的市值32.26亿元=6.2%,依然还有这么高的股息率,竞争力还挺挺强的。
3、分红募资比:
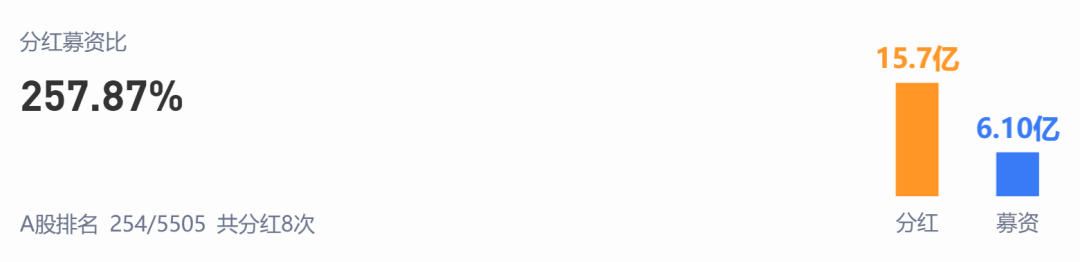
我们再多看一个指标分红募资比,元祖股份只有一次上市首发融资,总计融资6.1亿元,2016年上市以来累计分红15.7亿元,分红募资比达到了近2.6倍。由此可见未来元祖股份的分红稳定性是相当不错的。
4、现金和有息负债:
最后我们再看一下元祖股份现金和有息负债情况,公司累计储备现金和现金等价物17.6亿元,没有短期负债,没有长期负债。还有8个多亿的合同负债(也就是预收合同款),所以整体情况不错吧。
综上,非常值得拥有的一个标的物,我打算择机再买入半份。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============