
2025年1月高股息与价值投资观察与投资复盘合集
这篇月度合并版把2025年1月围绕「高股息与价值投资观察与投资复盘」发布的 3 篇记录合并成一份完整的阅读材料,时间从2025年1月16日到2025年1月22日,正文约 1903 字。
原文分别发布于2025年1月16日、2025年1月21日、2025年1月22日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
1月16日:2025年1月高股息与价值投资观察与投资复盘(01-16)
本周股市有所反弹,上证指数回到3240点附近,与去年底3400点相比还是便宜的。昨天做好了加仓计划,今天加仓一点重庆啤酒和桂林三金。
去年三月份买如果过一份重庆啤酒,买了2手,总计1.26万元。中间分红了两次,总计分红860元,即每股分红4.3元,分红后成本降低到了60元附近,目前重庆啤酒浮亏约6%。
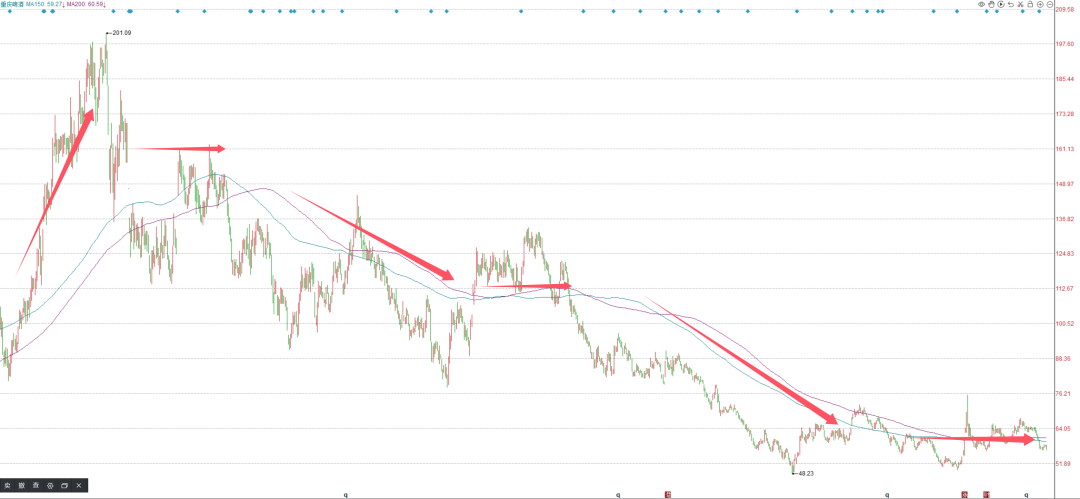
本次买入重庆啤酒主要是基于两点考虑,最近几年时间重庆啤酒的股价跌较多,想想2021年的时候吃药喝酒行情高涨,重啤最高的时候股价达到了201元多,目前只有56元,处于历史最低谷的阶段。
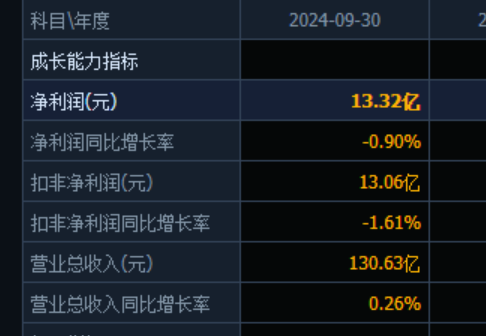
另外呢,重庆啤酒最新的业绩情况,前三季度营收和净利润几乎没有出现下滑,这在消费萎靡的当下,还是非常不错的,这样未来的分红就有保障啦。
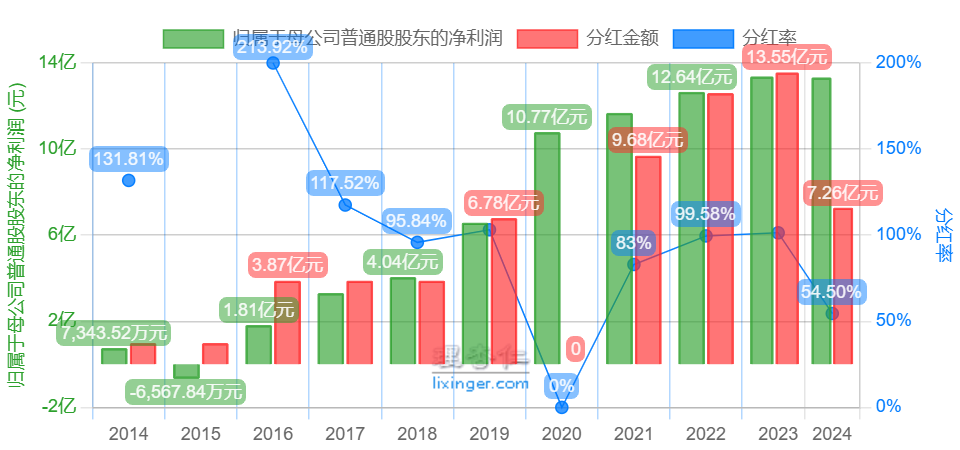
过去两年重啤分红率都在100%附近,分别分红了12.58亿元,13.65亿元,2024年的业绩不用担心,我们按照偏低一点的分红12亿元计算股息率,12亿元/现在市值73亿元=4.4% ,这个股息率还是不错的。
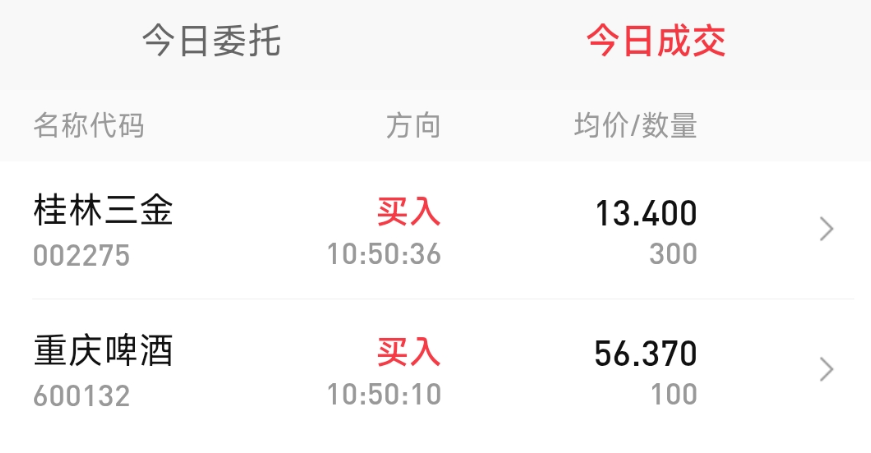
本次买入100股,附交易截图:
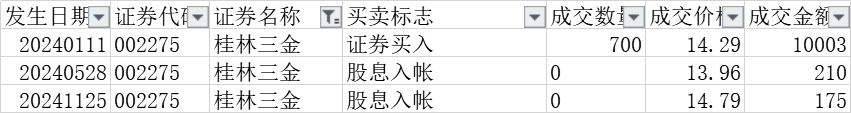
去年一月份买入了一份桂林三金,买了7手,总计1万元。中间分红了两次,总计分红385元,即每股分红0.55元,分红后成本降低到了13.75元附近,目前桂林三金处于盈亏平衡线附近。
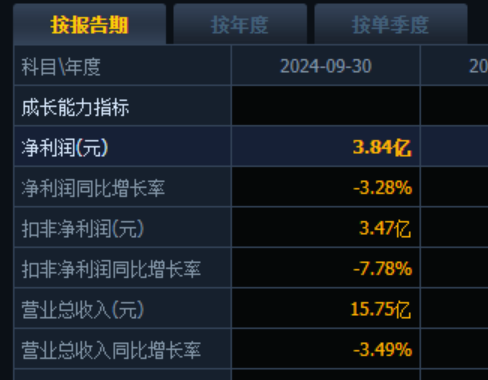
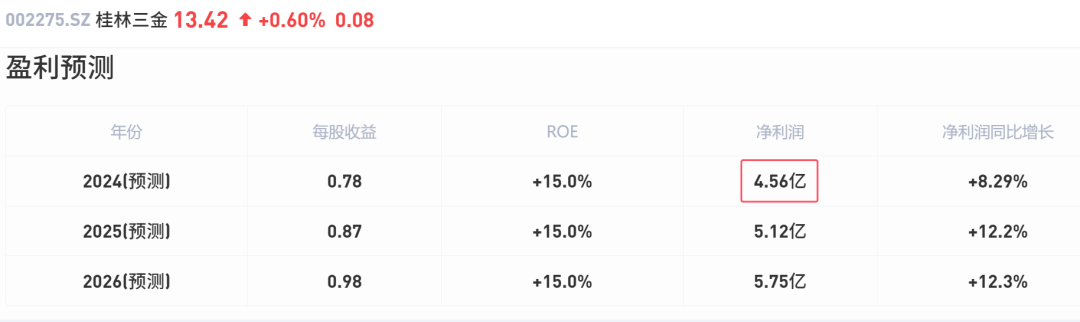
桂林三金2024年前三季度的营收和净利润几乎没啥大的下滑,还可以哈。按照券商的预测2024年预计实现净利润4.56亿元,因为前三季度的净利润已经出来了,所以预测相对靠谱。我们这里再打个折扣按照2024全年4亿元的净利润,80%的分红率计算,分红金额约为3.2亿,今天市值为78.68亿元,那么股息率为4.1%,可以接受。
而且桂林三金现金储备充足,也是分红的一个重要保障。截止到2024年三季报现金即现金等价物14.18亿元,短期负债2.34亿元,长期负债1.99亿元。现金覆盖有息负债数倍有余。
本次买入300股,附交易截图:
1月21日:2025年1月高股息与价值投资观察与投资复盘(01-21)
今天没有特别要写的内容,就分析一家我持有的公司吧。
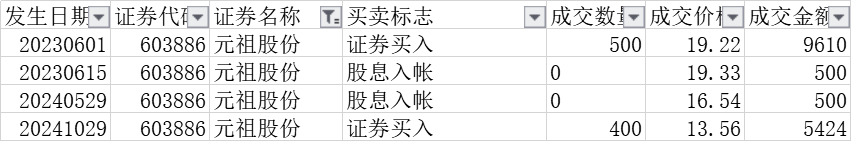
小鱼买过1.5份元祖股份,大概成本是1.4万,第一次买入的价格确实太贵了,达到了19元多,第二次买入的半份成本只有不到14元。中间分红两次,相当于每股分红两元,把成本降低了10个百分点呢。
今天咱们就来分析一下元祖股份。
1、品质
因为咱的股息率模式原则就是低估、分散、不深研。所以针对元祖股份这一家公司没有必要过多研究。只要把握几个指标就好。
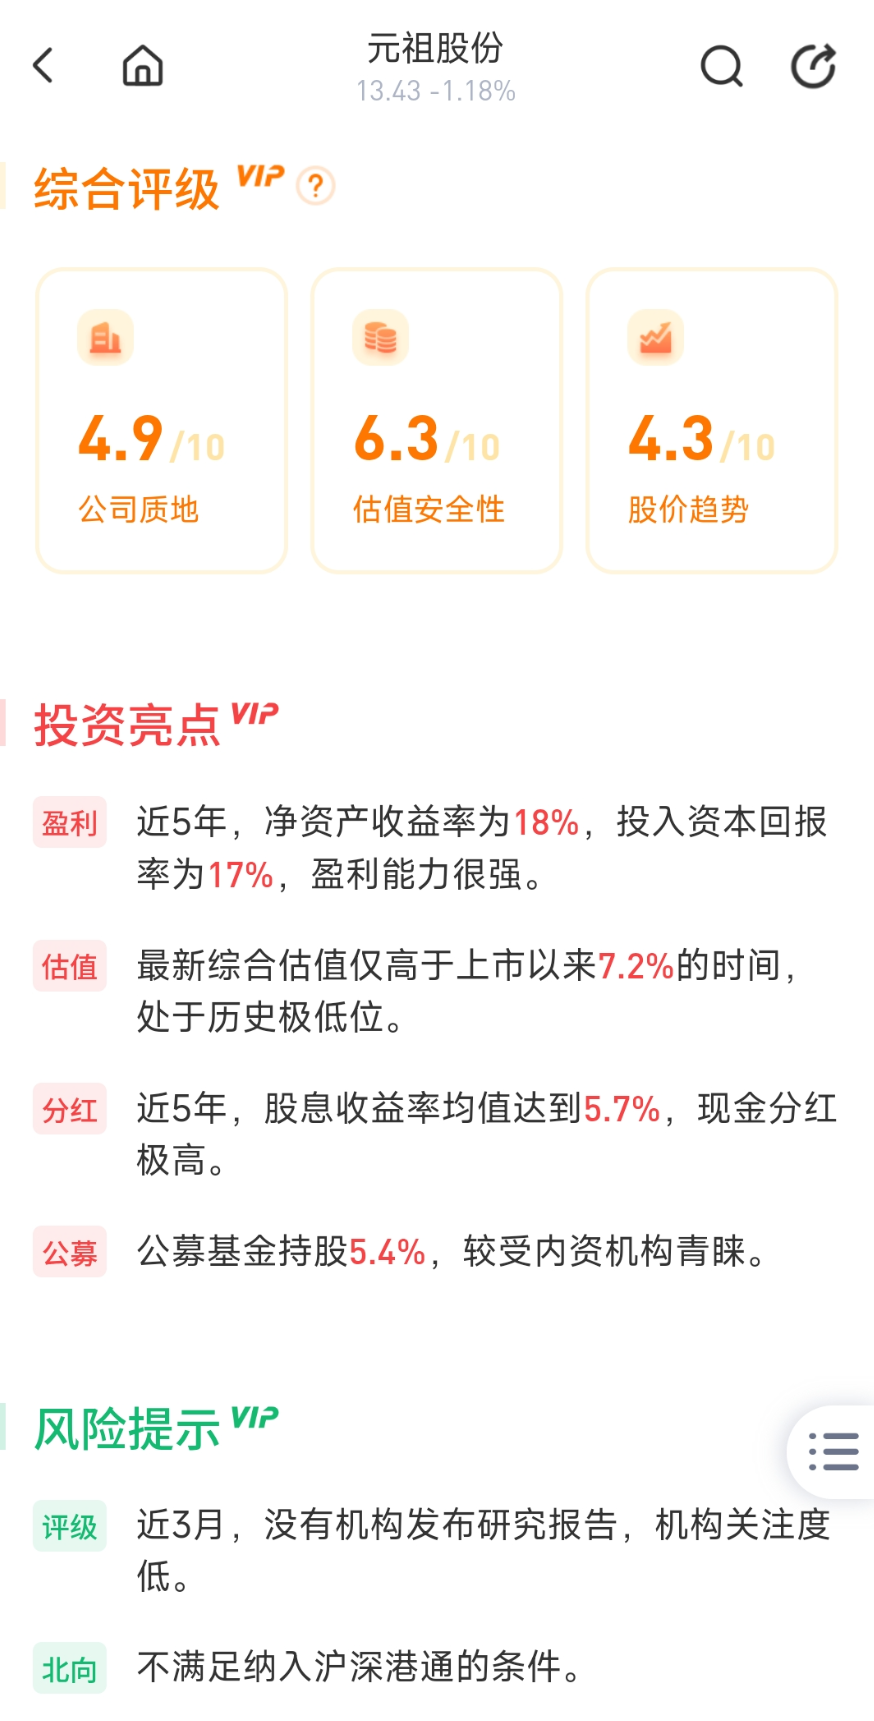
对于品质和基本面方面,借助一个付费软件看看具体股票的评分就够了,它根据各种可以量化的指标给予个股1-10分的评分,我认为6.5分以上都没啥大问题,都是基本面相对比较优质的股票。
你看软件给予的评分是4.9分,确实是不高,我反复看了这个股票的各项基本面数据,都还是不错的,没有明显的缺陷,不知道为什么给的分数这么低。而且,你看它总结的投资亮点还是蛮多的,风险提示也并没有什么明显的问题。
2、分红稳定性和持续性
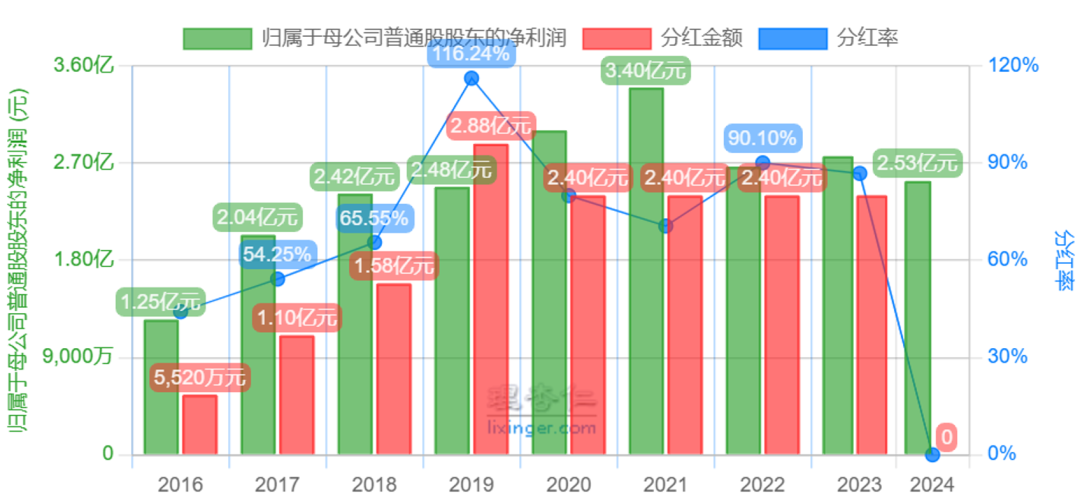
下图是元祖股份的分红历史,从2016年开始连续分红八年。最近几年的分红都在70%以上,应该说分红比较稳定,而且呢,2021年~2023年的分红都是2.4亿元,即每股分红1元钱。
预测股息率:
预测未来元祖股份的股息率,要用到两个指标,盈利预测和分红率预测。元祖股份前三季度盈利增长为-16%左右,下滑幅度并没有那么大,一般元祖的四季度都是亏损的,所以我预测2024年的净利润大概2.2亿元。
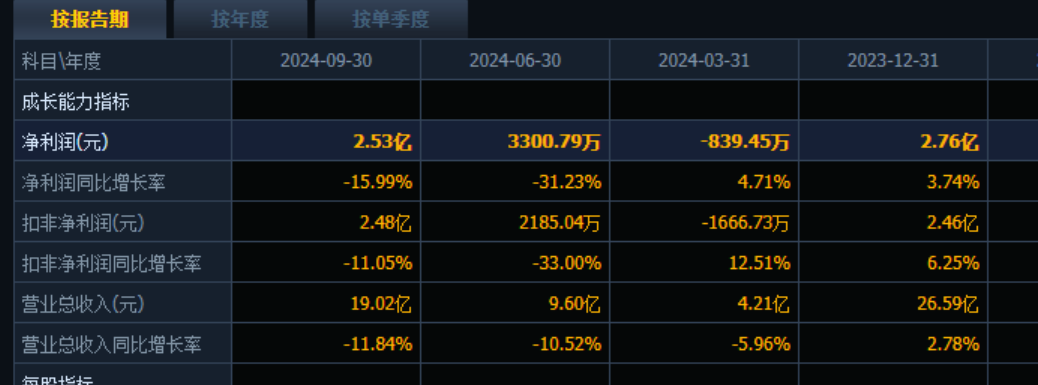
过去三年每年都是分红2.4亿元,今年盈利有所下降,我们保守一点按照2亿元的分红计算。这样预测股息率为:预测分红2亿元/现在的市值32.26亿元=6.2%,依然还有这么高的股息率,竞争力还挺挺强的。
3、分红募资比:
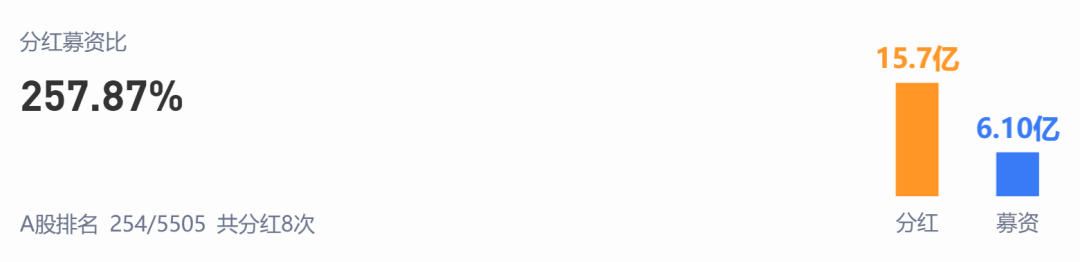
我们再多看一个指标分红募资比,元祖股份只有一次上市首发融资,总计融资6.1亿元,2016年上市以来累计分红15.7亿元,分红募资比达到了近2.6倍。由此可见未来元祖股份的分红稳定性是相当不错的。
4、现金和有息负债:
最后我们再看一下元祖股份现金和有息负债情况,公司累计储备现金和现金等价物17.6亿元,没有短期负债,没有长期负债。还有8个多亿的合同负债(也就是预收合同款),所以整体情况不错吧。
综上,非常值得拥有的一个标的物,我打算择机再买入半份。
1月22日:2025年1月高股息与价值投资观察与投资复盘(01-22)
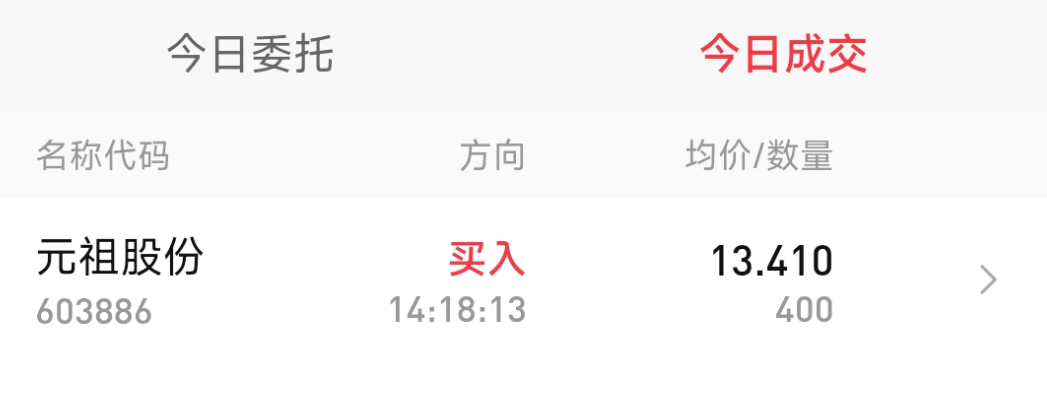
昨天写了元祖股份的分析文章,今天加仓半份,至此元祖股份累计持有两份,成本约2万元。
小鱼买过1.5份元祖股份,大概成本是1.4万,这次加仓半份,累计两份持仓1300-股,累计成本1.94万元,目前浮亏约10%。
其他的就不过多重复了,只说一下2024年预期分红后的股息率。
预测股息率:
预测未来元祖股份的股息率,要用到两个指标,盈利预测和分红率预测。元祖股份前三季度实现净利润2.53亿元,盈利增长为-16%左右,下滑幅度并没有那么大,一般元祖的四季度都是亏损的,所以我预测2024年的净利润大概2.2亿元。
过去三年每年都是分红2.4亿元,今年盈利有所下降,我们保守一点按照2亿元的分红计算。这样预测股息率为:预测分红2亿元/现在的市值32.16亿元=6.22%,依然还有这么高的股息率,竞争力还挺挺强的。
附交易记录:
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(12 次)、回撤与浮亏(4 次)、分红与股息率(51 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。