
可转债:买入逻辑与估值分析(03-05)
今天可转债和高股息资产表现都非常一般,港股科技表现还行,所以小鱼今天的收益为正。今天说说小鱼关注的两家白酒企业,准备下手买点。
洋河股份
投资洋河股份是按照股息率模式进行的,第一次买入是23年10月份,当时买入价格是126元之多,计算当时的股息率要用到2022年的分红,2022年洋河分红为每股3.74元,即股息率为3.74/126.22=3%。
当时呢,在所有白酒企业中,洋河股份的股息率我记得是最高的,能够达到3%,于是试水买入一份100股,后续的四次买入股息率都超过了4%,符合股息率模式的买入标准。
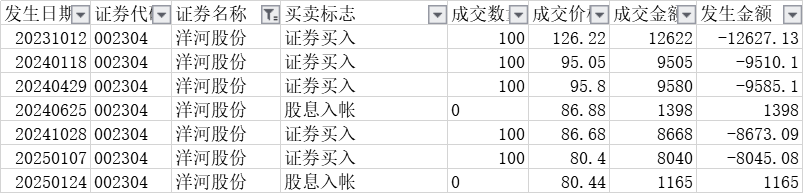
下表是洋河股份历次买入情况,累计买入5次,从126元一直买到80元出头,累计持有500股。中间洋河分红两次获得分红2563元,平均持仓成本91.76元。洋河也成为了小鱼高股息组合中仓位最高的标的之一。
目前洋河股份股价来到了76元附近,几乎是历史估值最低阶段,PE-TTM只有不到14倍,股息率高达6%。
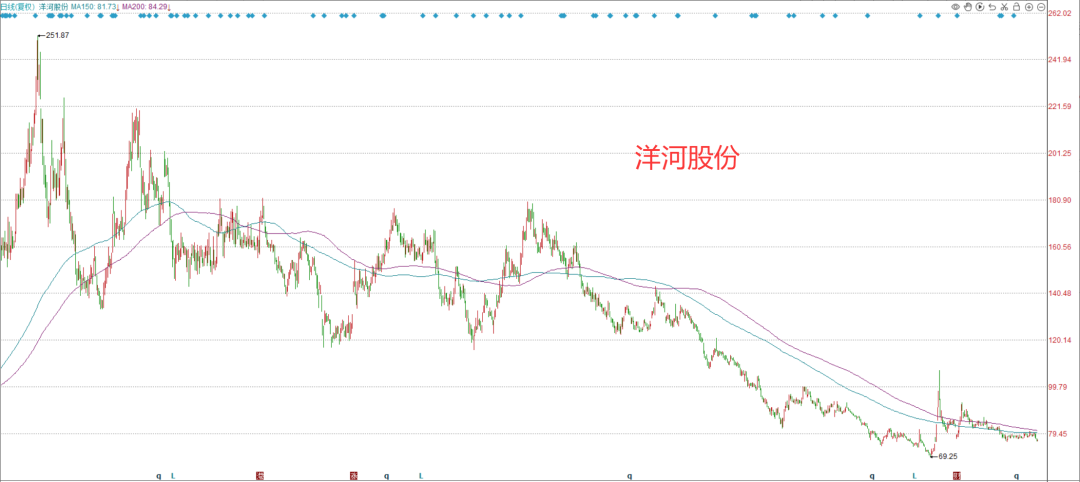
有人说洋河跌的这么惨,是因为白酒不好卖了,从白酒行业的三季报看,都出现了不同程度的负增长,其中洋河股份前三季度净利润下降16%。要知道啊,咱买的是高股息资产,只要分红稳定且持续,股息率较高就可以考虑。
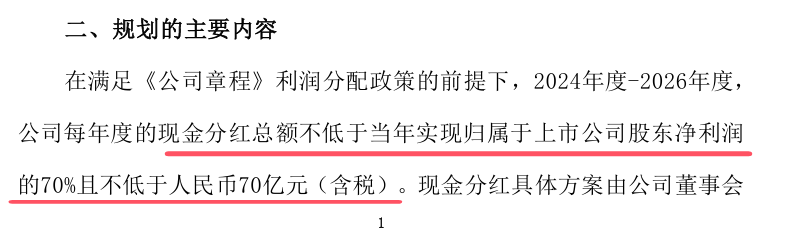
另外呢,根据公司2024年-2026年分红回报规划,这三年现金分红总额不低于不低于当年实现归属于上市公司股东净利润的70%且不低于人民币70亿元(含税)。
虽说洋河股份2024年的业绩有所下降,但全年分红70亿元,这是写在了公告上的,是绝对有保障的,按照2024年度70亿元的分红,以及现在的市值1151亿元,预期股息率为70/1151=6.08%,妥妥的高分红+高股息。后续可以考虑继续买入一点。
五粮液
1、五粮液投资历史
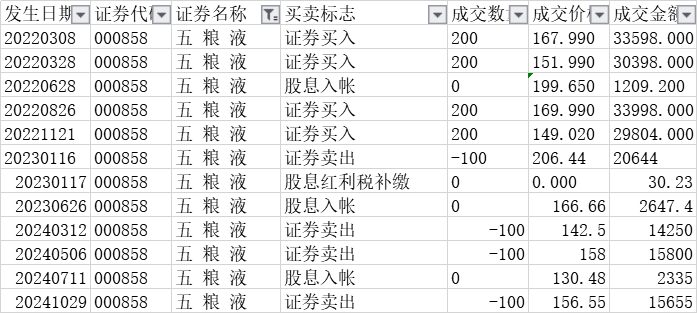
大家可以看下表,是我在五粮液上的交易记录,最早是从2022年初开始买入五粮液,那会还没有实践股息率模式呢,而是用的价值投资理论,特别注重PE这个估值指标的使用,当PE达到五年、十年估值中枢的时候,就可以开始买入了,在下跌的过程中拉开间距建仓。
五粮液分四次总计买入了800股,成本应该在150元~160元之间,中间卖出过400股,目前把五粮液的成本降低到了138.4元。
2、高股息五粮液
之前,五粮液是在我的股票组合中的,后来我把它并入到了高股息组合中,因为啊,活生生把五粮液熬成了高股息资产。2023年五粮液分红181.27亿元,分红率60%,每股分红4.67元,按照我的成本138.436元计算的话,股息率为4.67/128.56=3.63%,确实达不到入选股息率模式的标准。
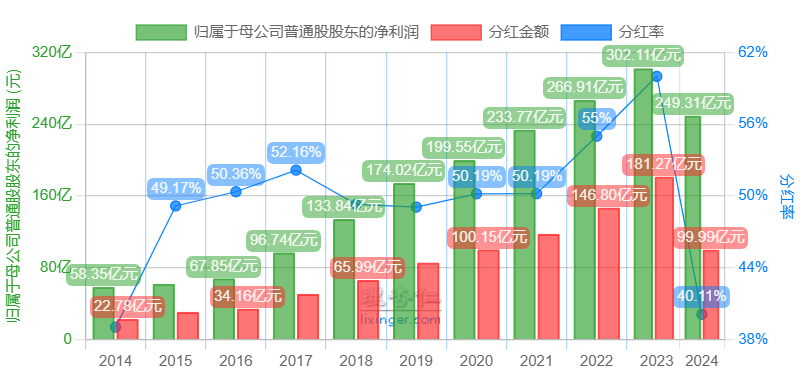
但,2024年形势发生了变化,当年五粮液公布了2024年-2026年股东回报规划,在此期间,公司年度现金分红不低于归母净利润的70%,且不低于200亿元。
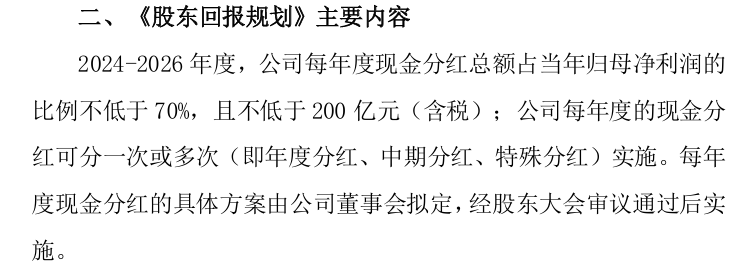
按照众多券商的预测,2024年五粮液大概能实现330亿左右的归母净利润,那么预期分红金额为330亿元*70%=231亿元,每股预测分红为5.95元,按照我的成本138.436元计算的话,股息率为5.95/128.56=4.63%。
这样的话,符合我在股息率4%以上投资高股息标的的要求,所以啊,五粮液其实也可以布局一些的,只是从股息率的角度看,没有洋河股份性价比那么高。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============