
中国平安:投资逻辑与风险复盘(03-25)
小鱼目前持有60多只高股息资产,随着年报的发布有很多值得说一说。
中国平安盘点
2020年前后小鱼开始学习价值投资,当时其中一个非常重要的投资标的就是中国平安,而且还写了好几万字的分析文章呢,所谓的分析文章呢也是东看一点、西看一点,归纳总结,其实没啥实际意义,该不懂还是不懂,该亏损还是亏损。
拉开历史投资记录看到,自己买了二十多万的中国平安,买入成本在80元~70元之间。好在后来中国平安这几年不断分红,也有效的拉低了一些成本。目前还有一些价值投资时期的中国平安没有卖出,浮亏20%多点,我打算一直持有吃息,直到能够有所盈利的时候才准备卖出。
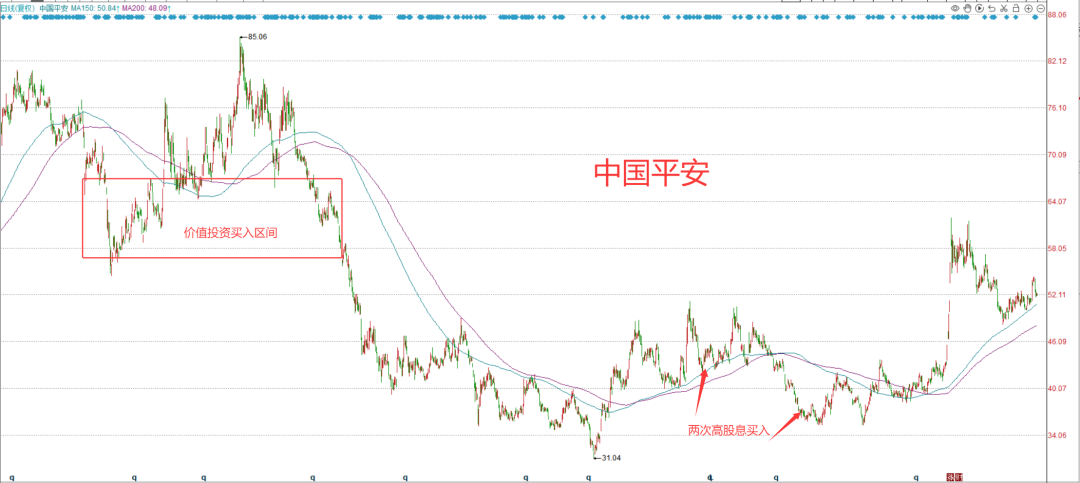
2023年6月和12月我按照高股息的投资模式买入了两份中国平安,买入价格未47元和38元附近,当时我记得股息率高达6%,这两份中国平安现在盈利超过30%。
看来小鱼真的是没有搞所谓价值投资的天赋,还是老老实实搞咱的高股息投资吧,这种投资都是在股息率较高的时候买入,股息率较高那么他的估值本身就不会很高,所以肯定不会买贵。
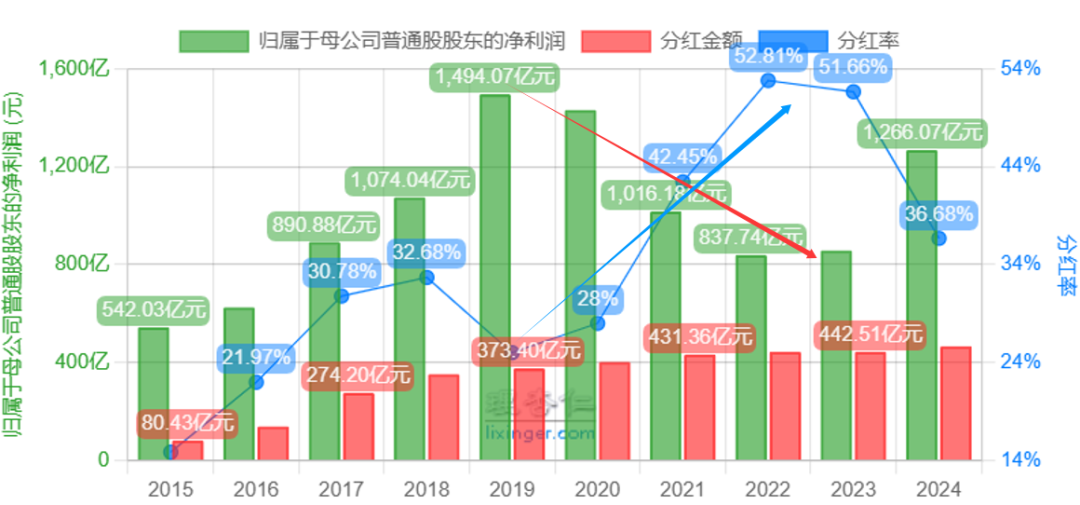
中国平安2024年营业收入超万亿,达10289亿元,同比增长12.6%;归母运营利润增长9.1%,达1219亿元;归母净利润增长47.8%,达1266亿元。全年分红464.36亿元,全年股息每股2.55元,同比增长5%,现金分红比例37.9%,连续13年增长。
这样的中国平安才是咱想要的,2019年至2023年净利润下滑巨大,但是公司并没有减少分红,通过调整分红率的方式,净分红金额还是有所增加的呢。我计算过只要在股息率4%以上投资,对应不到50元的股价,绝对不会买贵。
桃李面包盘点
桃李面包是我在践行高股息投资早期买入的一只股票,买的不多只有1万元左右。当时买入价格是8.44元,对应2022年每股分红0.4元,股息率有0.4/8.44=4.74%,接近5%的股息率还是不错的,而且是在食品饮料行业,股价的弹性比较足。
进入2024年后,公布了2023年报分红下降很多0.18元,这样对应我的成本8元多左右,股息率就只有0.18/8.3=2.17%。这个股息率确实不太好。当时桃李面包跌幅挺大的,我记得浮亏百分之二三十还是有的,也没有急着卖出。
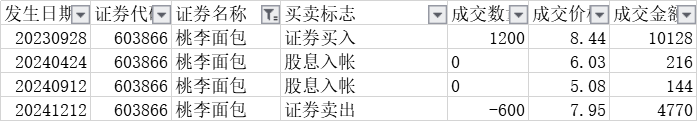
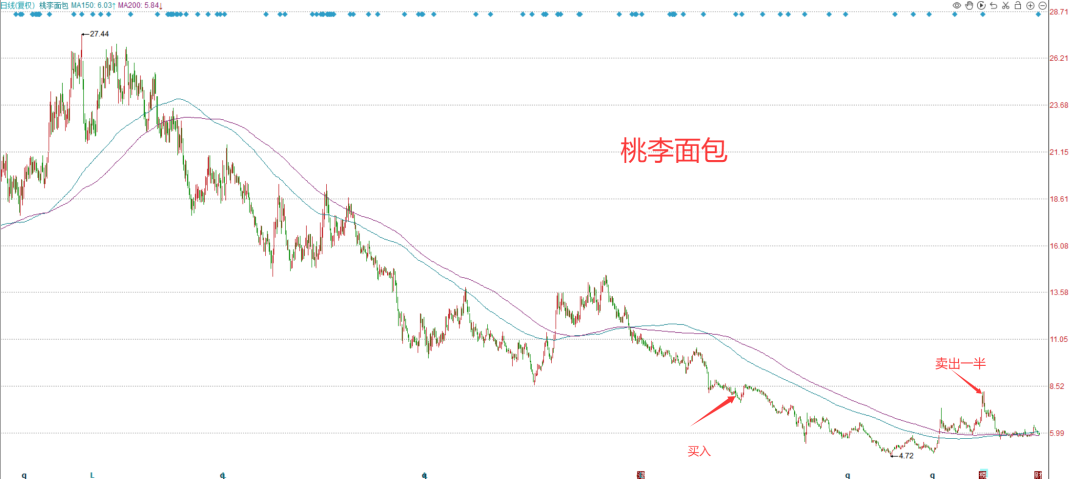
一次买入和一次卖出都标注在图中了,大家可以看到我出手的时候,桃李面包已经从2020年9月最高27.44元跌到了2023年9月底的8.44元,跌幅达到了70%,不可谓不惨烈吧。
这还没到底呢,最低出现在2024年7月的4.72元,从最高27.44元算起,跌幅达到了83%,太惨了吧,好在咱是通过高股息方式买入的,还没有那么惨。2024年12月桃李面包有所起色,涨到了我的成本线附近,于是卖出了一半,想着如果能再涨点有所盈利再卖出剩余的一般,结果又开始下跌了。
2024年报业绩情况
营业收入:60.87亿元,同比下降9.93%(较2023年减少约6.72亿元);
归母净利润:5.22亿元,同比下降9.05%;
扣非净利润:4.97亿元,同比下降9.8%;
毛利率:23.39%,同比上升2.64个百分点,显示盈利能力有所提升;
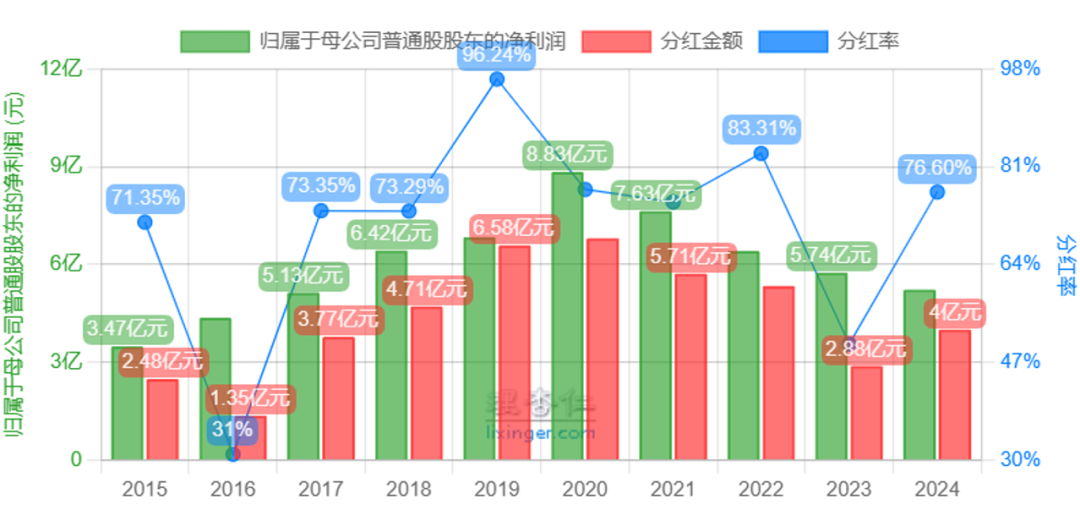
分红:全年合计分红4亿元,每股分红0.25元。
好在2024年报把分红提高到了76%以上,这样对应我的成本股息率为:0.25/8=3.13%,对应现在的价格股息率为:0.25/5.94=4.21%,股息率回升明显。未来计划回本就卖。
以上是我的一些投资历程,有点像流水账一般哈,用我的经历给大家一些参考吧。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============