
卖出博汇转债:卖出逻辑与交易复盘
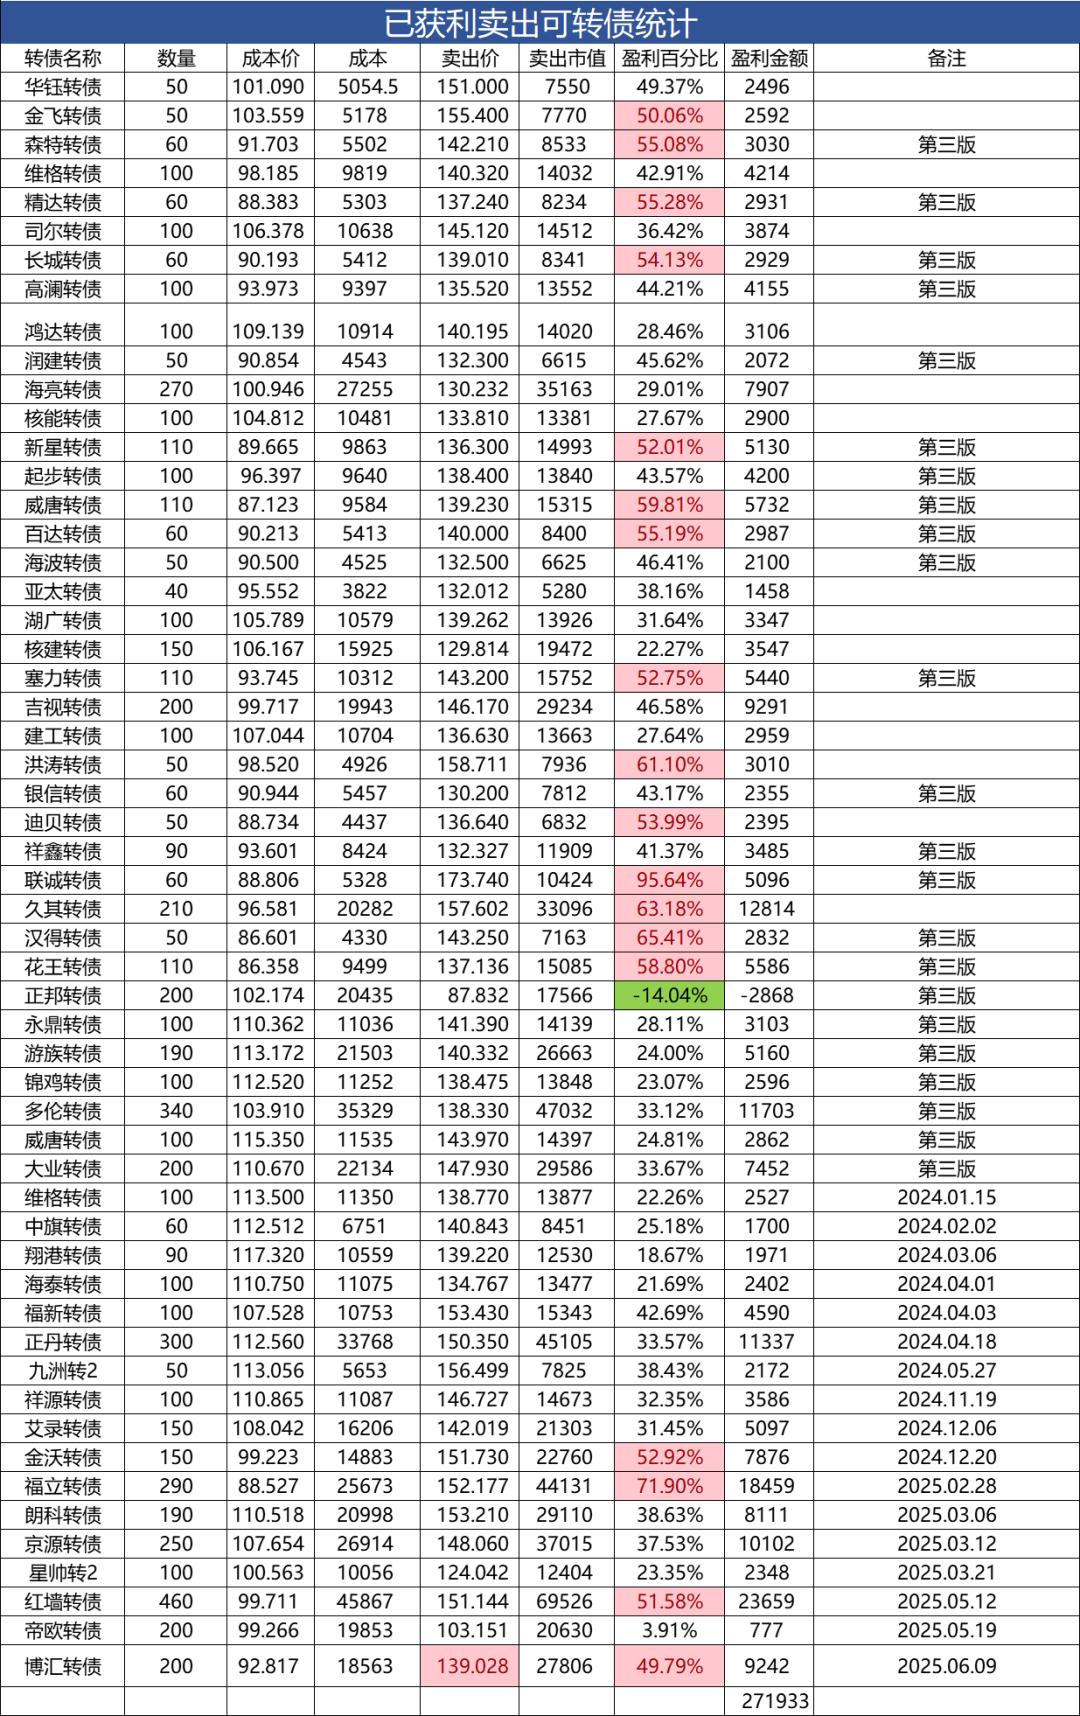
这次是我精研可转债以来第五十四****个投资成功的案例,投资可转债嘛,只要买的便宜,排除掉问题可转债,剩下的就是个等,等待可转债爆发的那一段时间,然后在上涨的过程中分批卖出。
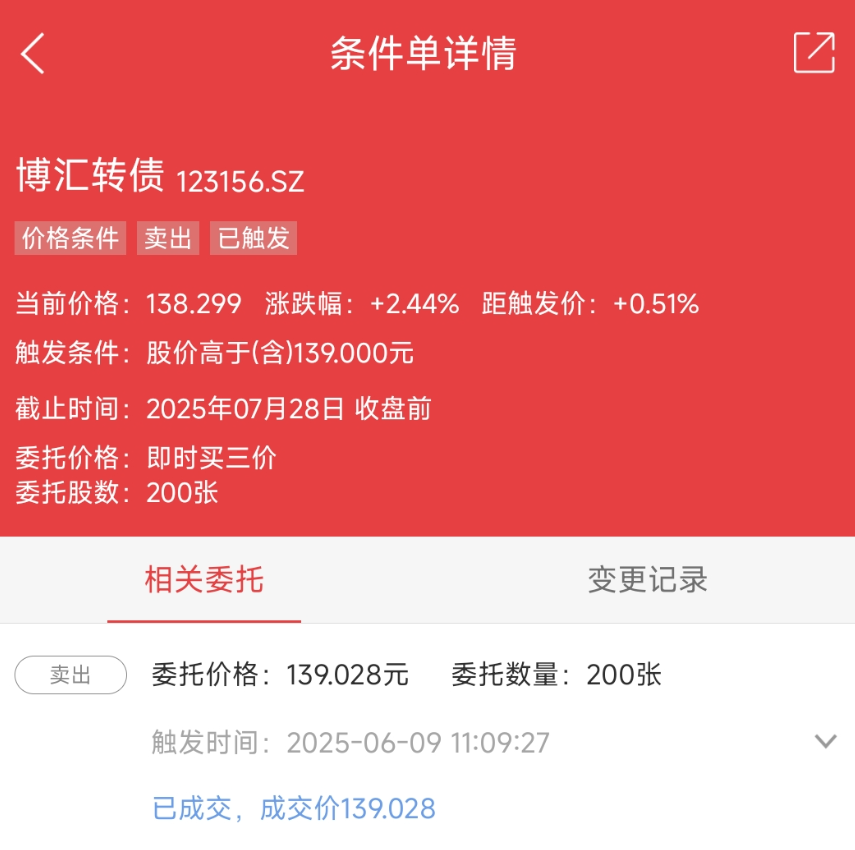
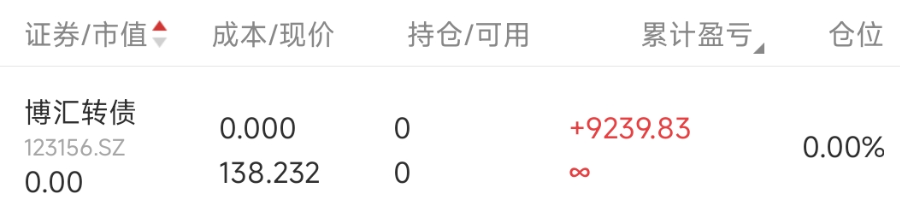
今天上午华宝有个预设的条件单成交了,卖出博汇转债200张,收益率近50%,获利约9200余元。
可转债投资策略
下面说说策略的几个要点:
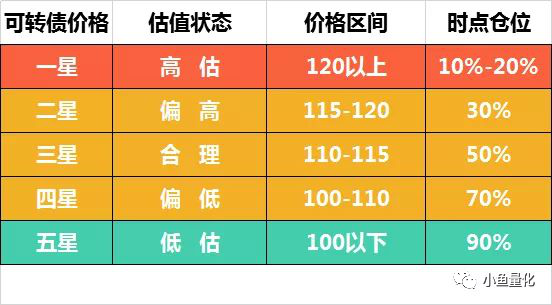
1、投资机会等级划分
2、筛选标准
更新后的可转债投资策略:
**1)、较短的到期时间,**把到期时间由低到高排序,到期时间越短越好,管理层促转股的意愿会比较强,从买入到获利了结等待的时间会比较短。
2)**、到期收益率为正,**然后找到期收益率为正的转债,到期收益率为正,保证了最差的情况到期也能收回本金,风险相对较小。
3)、最新周期盈利为正,盈利为正,确保正股基本面能说得过去,不会存在明显问题。
4)、排除掉金融类转债,如银行、券商等大规模的转债,这种转债正股的PB通常都低于1倍,很难下调转股价。而且溢价率通常又很高,所以要排除掉。
5)、**(新增)**短期涨幅过大的可转债,脉冲式上涨的可转债,做一定的波段操作。
6)、(新增)“新国九条”发布过后,对中小市值股票还有一定影响的,而可转债市场的正股绝大多数都是中小市值公司,所以对可转债正股的分析增加两条要求:
营收:创业板年营收不低于3亿元;主板年营收不低于5亿元,越大越好;
市值:市值指标不做区分,最低15亿元市值,越大越好。
3、小鱼可转债公开组合
雪球小鱼三个可转债组合地址:
获利了结
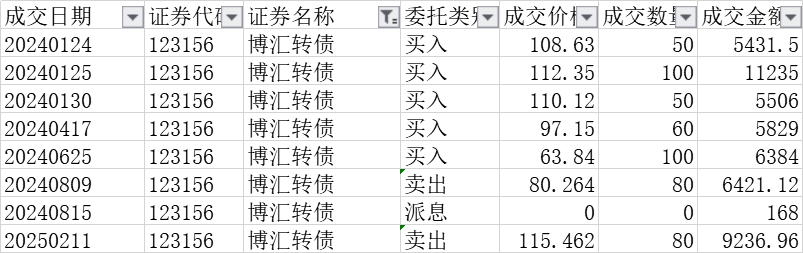
大家看下表,博汇转债是2024年1月~2024年6月期间不断买入的,累计买入5次共计360张,买入价格从108.6元最低到63.8元。当时的可转债市场波动非常大,时间也足够长,给了我充分的买入时间。
博汇转债跌到五六十元的时候,确实是基本面发生了问题,当时因为什么补税的问题,净利润由正转负,且下降幅度非常大,当时顶住了压力在63元多的时候加仓了100张,从而大幅拉低了博汇转债的成本。后来啊,博汇转债价格有所回升,于是在80多元、115元附近两次减仓了200张。
小鱼把博汇转债的买入和卖出都标准在K线图上啦。买入原则:基本面相对优质+合理的买入价格(最低标准是到期税后收益为正)。可以看到小鱼对买入把握的还是不错的,基本上都买到了当时区域的低点。
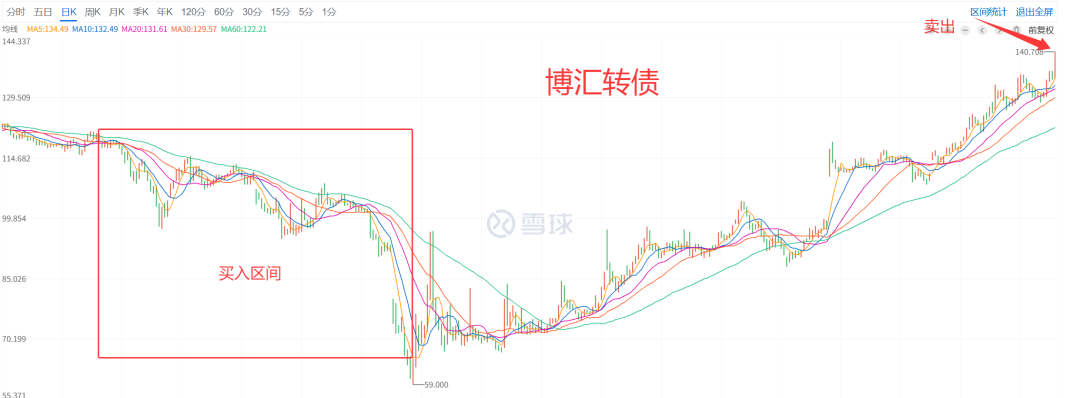
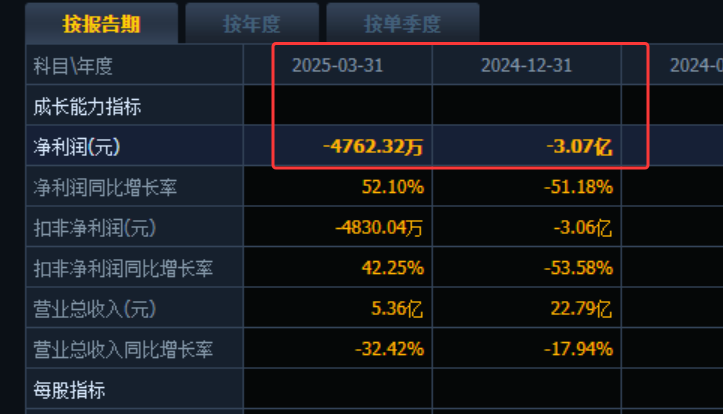
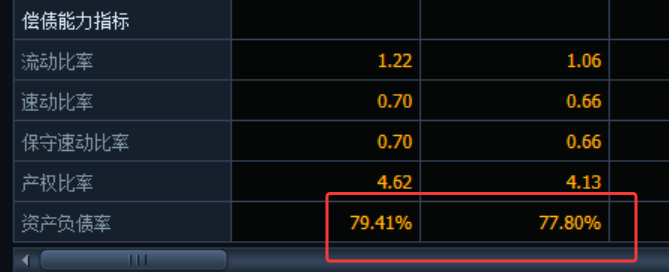
对于可转债这个品种,小鱼设定的卖出价格大多都是140多元~160元之间,为啥博汇转债设置了一个139元清仓的条件单呢,是因为博汇转债在我的定义中是一个瑕疵债,正股博汇股份基本面并没有多么优质,2024年净利润-3.07亿元,2025年一季度再次亏损4700多万,而且资产负债率极高近80%,所以啊,咱见好就收吧,140元左右卖掉算啦。
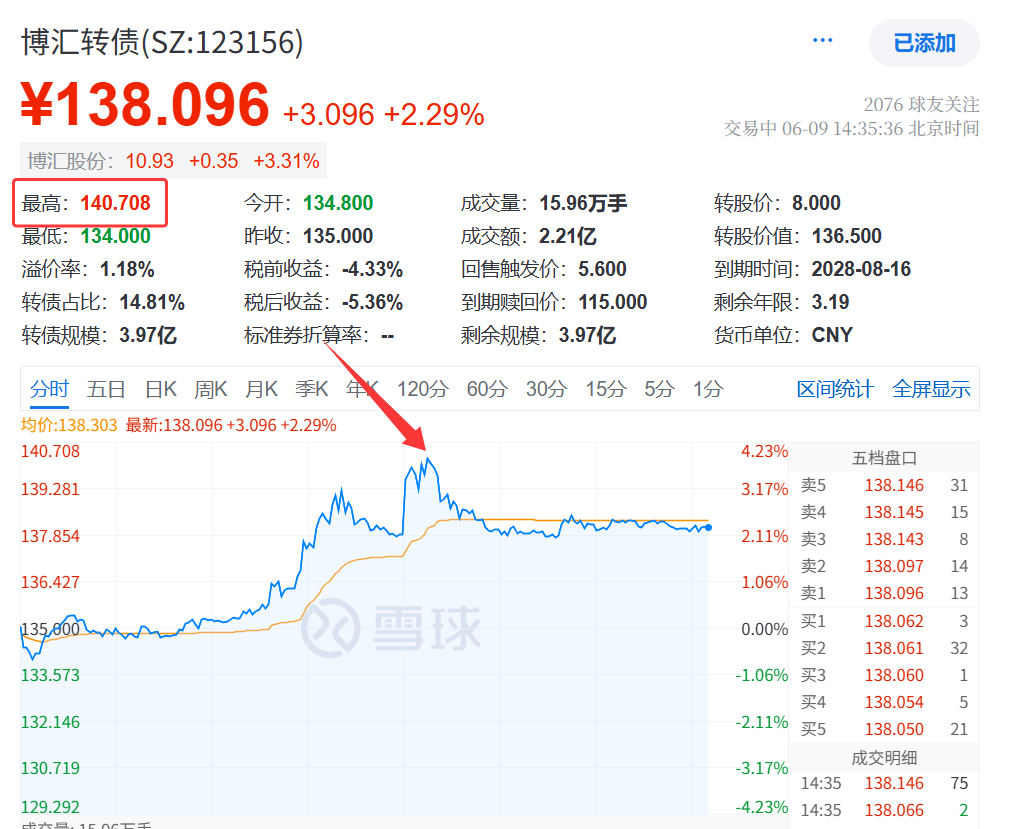
今天博汇转债最高涨到140.8元,正好超过我设定的条件单139元,刚刚好,几乎卖在了最高点。
至此本次博汇转债投资旅程结束,从第一次买入到现在一年多的时间,收益率近50%,获利9200余元左右,已经非常满意啦。附上今天的交易截图。
大家千万注意,我在文章中写到买入卖出那些转债,都是基于摊大饼的形式,从2022年开始,小鱼通过每周定投的方式不断加仓可转债,目前持有可转债48只,仓位最多的几只也只有4%左右,大家千万不要把一两只转债买成重仓,切记。
2020年初小鱼精研可转债以来,已获利了结的五十四只可转债,总盈利27.2****万元。2025年累计清仓7只,盈利7只,盈利金额为7.27万元。
关于可转债买卖四原则、投资机会等级、到期收益率与溢价率判断,完整版已整理在《可转债:市场波动下的组合表现与操作复盘等 4 篇相关记录合并版(2024—2026年)》,本文只保留当期的操作与数据。