
2025年6月高股息与价值投资观察与投资复盘(06-23)
今年整体而言减仓显著多于加仓,所以近期现金比例不断增加,目前现金仓位已经超过15%,今天继续加仓高股息品种。
桃李面包
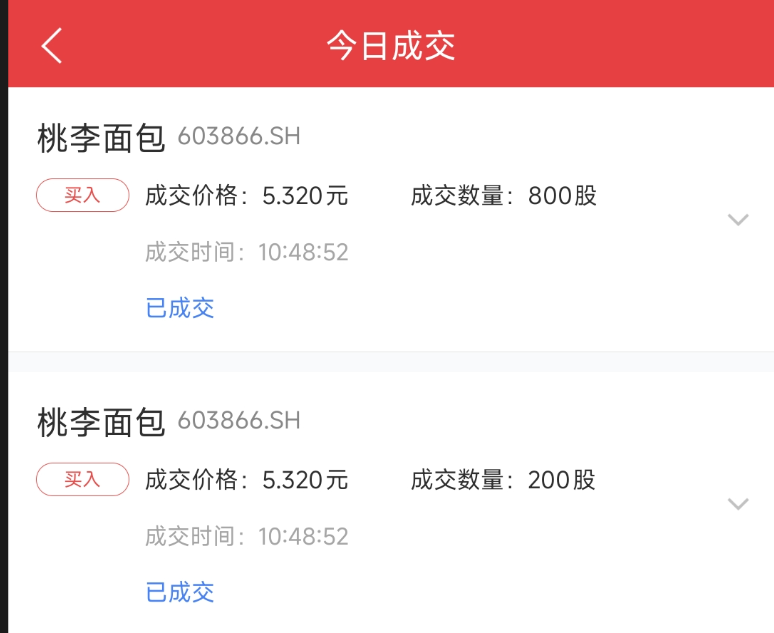
以下是桃李面包的交易记录,截止目前持有桃李面包1700股,成本6.58元,现价约5.3元,浮亏近20%。
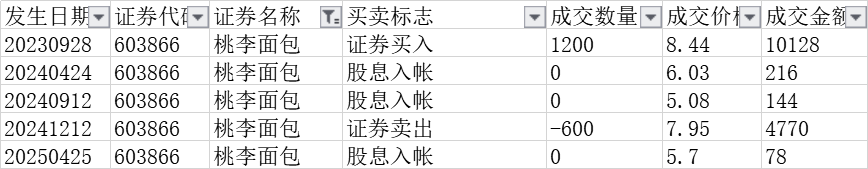
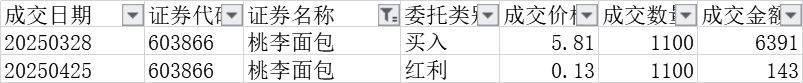
继续加仓半份桃李面包,主要基于两点考虑:
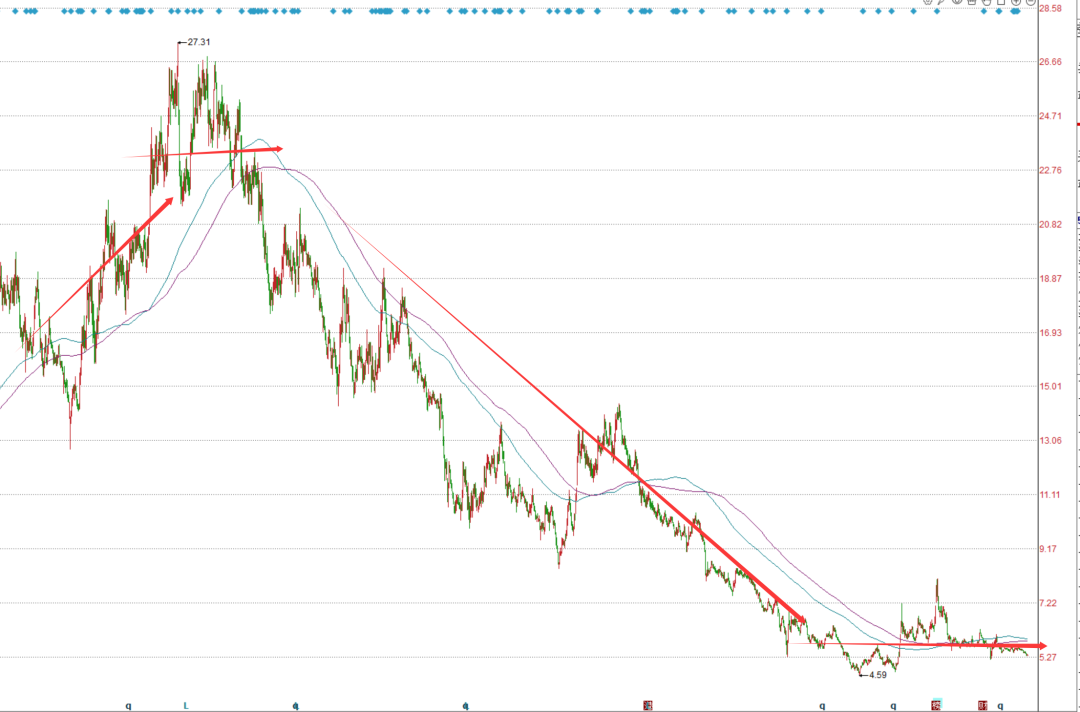
技术面:桃李面包跌幅很大,我的浮亏也很大,按照股票的四个阶段理论,从K线图上明显能够看出来,两条150/200日长期均线在底部走平,大概率处于底部阶段,这里加仓一点性价比不错。
基本面:不指望未来净利润有多高的增长,只要保持目前每年盈利5个亿,分红4个亿的水平就可以啦。我看了一些券商预测,给到桃李面包未来三年净利润大体就是五六个亿的水平。如果按照现在4个亿的分红,对应现在市值85亿元的话,预期股息率能达到:4/85=4.7%,也还是不错的。
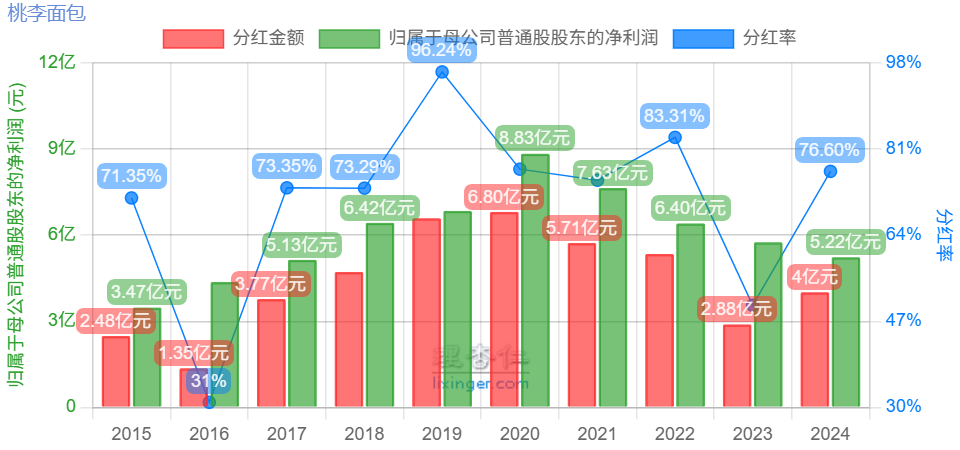
当然了,也不能不考虑风险,如果分红下降到三个亿,对应目前的市值股息率也能达到:3/85=3.53%。勉强能接受。
附交易记录:
景津装备
1、投资历史
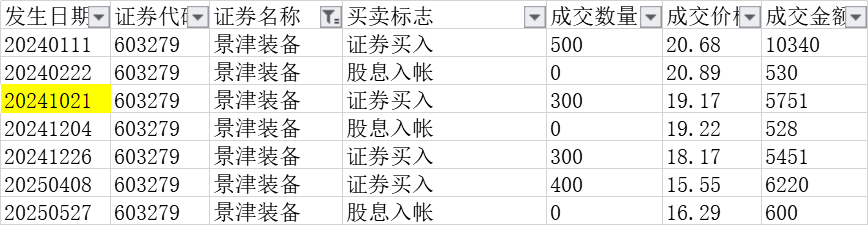
景津装备在股息率组合中算是买入比较多的,在高股息组合中占比近3个百分点,主要是从第一次买入之后,它一直没有上涨,不断地小幅下跌,而且其基本面的各项数据还真的是不错,所以一路加仓到现在。
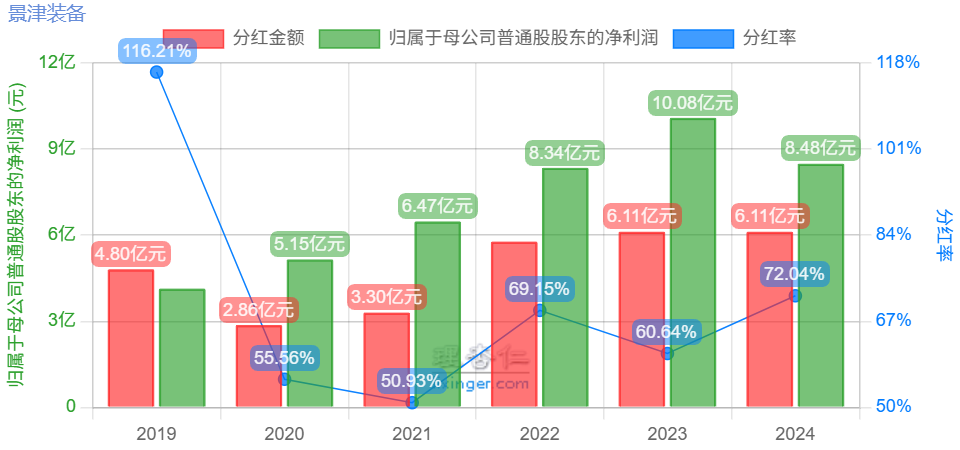
你看他近三年的分红也还是非常稳定的,都在6个亿附近。
2、本次买入分析
还是从技术面和基本面进行分析吧。
技术面:按照股票的四个阶段理论,从K线图上明显能够看出来,两条150/200日长期均线在底部走平,大概率处于底部阶段,而且现在的价格几乎是几年以来的最低价了,这里加仓一点没啥大问题吧。
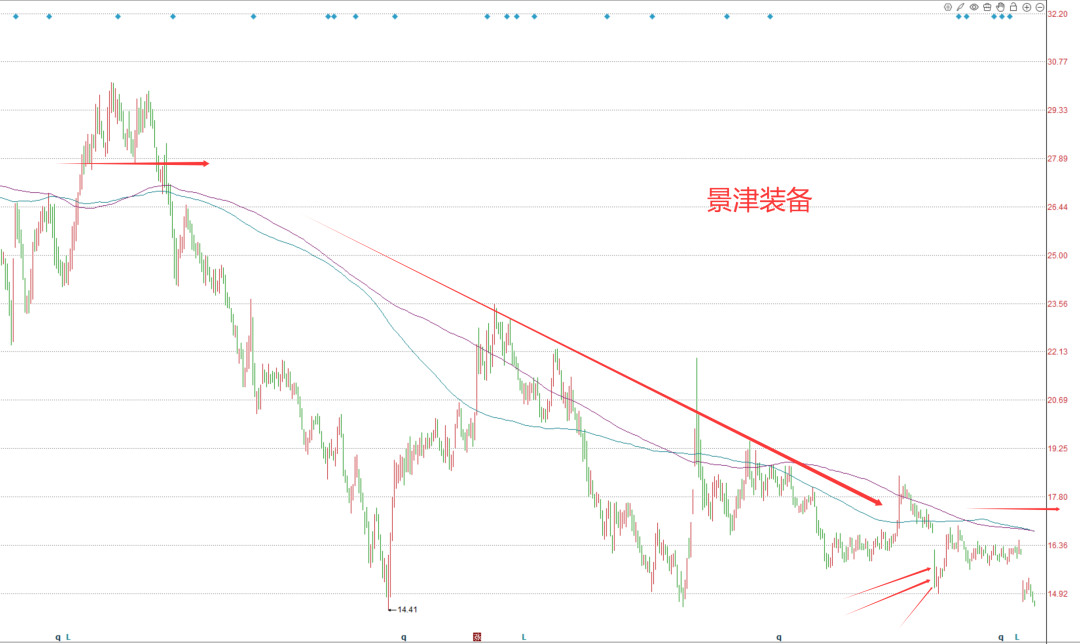
基本面:6月13日公司公告实际控制人被留置,当天公司跌幅超过6%,到现在没几天公司几乎达到了去年2月份以来的新低,有人留言问我景津装备能不能买的问题,我说我也判断不准啊。
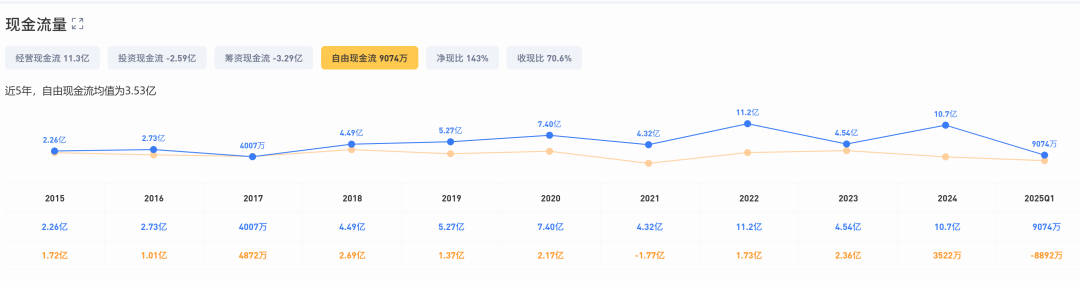
这次问什么又再次买入呢,我仔细看过公司各个基本面数据,都还是非常不错的,而且还重点看了自由现金流情况,自由现金流是最能反映公司真实状况的指标啦,近十年自由现金流已全部为正,且去年自由现金流超过10亿元。
优秀的基本面数据打消了我的担心,另外啊,最最重要的的一点是一定要分散投资,比如加仓后的景津装备在高股息组合中占比只有3%不到,即使看错了,亏损出局也没啥大影响。加仓后景津装备浮亏约13%。
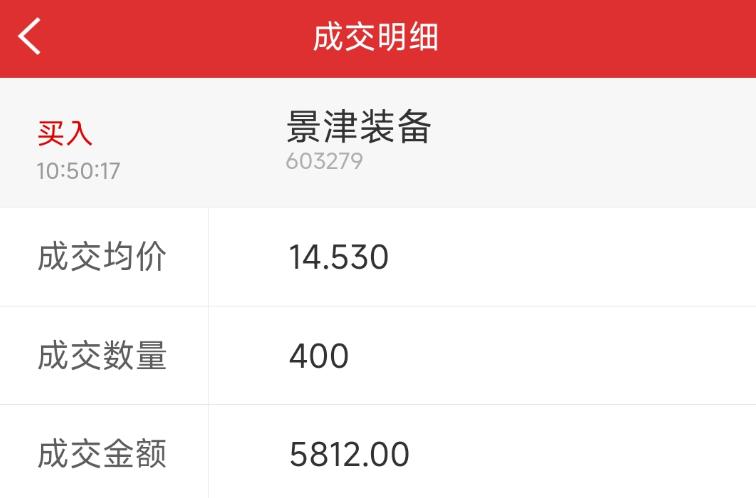
好啦,附上本次交易截图:
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============
风险提示:本文仅为个人投资记录与研究,不构成任何投资建议。市场有风险,投资需谨慎。