
2025年7月泸州老窖:买入逻辑与估值分析合集
这篇月度合并版把2025年7月围绕「泸州老窖:买入逻辑与估值分析」发布的 3 篇记录合并成一份完整的阅读材料,时间从2025年7月10日到2025年7月31日,正文约 3532 字。
原文分别发布于2025年7月10日、2025年7月15日、2025年7月31日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
7月10日:泸州老窖:买入逻辑与估值分析(07-10)
今天继续加仓第三份泸州老窖,给大家说说。
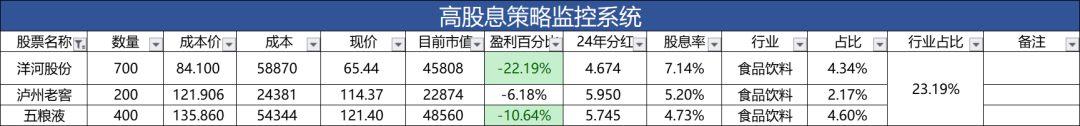
泸州老窖第一手浮亏最多的时候超过了20%,6月16日加仓第二手后成本降低了很多,且最近白酒有所反弹,所以现在泸州老窖的浮亏也仅有6%啦。现在泸州老窖在组合中占比仅2%,且依然还在底部区域,所以本次决定加仓泸州老窖1手。
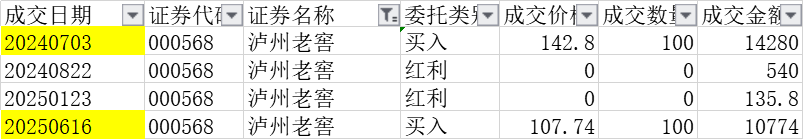
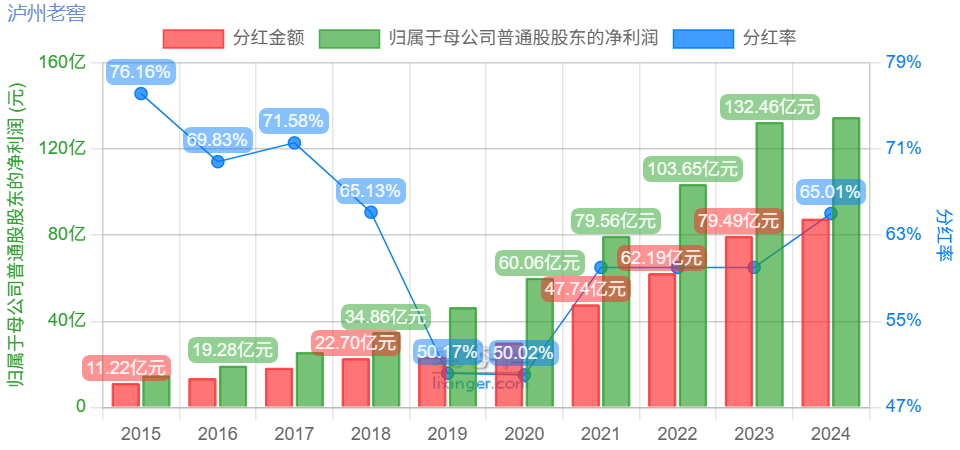
第一次买入泸州老窖是在2024年7月份,当时买入价格是142元之多,计算当时的股息率要用到2023年的分红,2023年泸州老窖分红79.49亿元,每股5.4元,即股息率为5.4/142.8=3.8%。
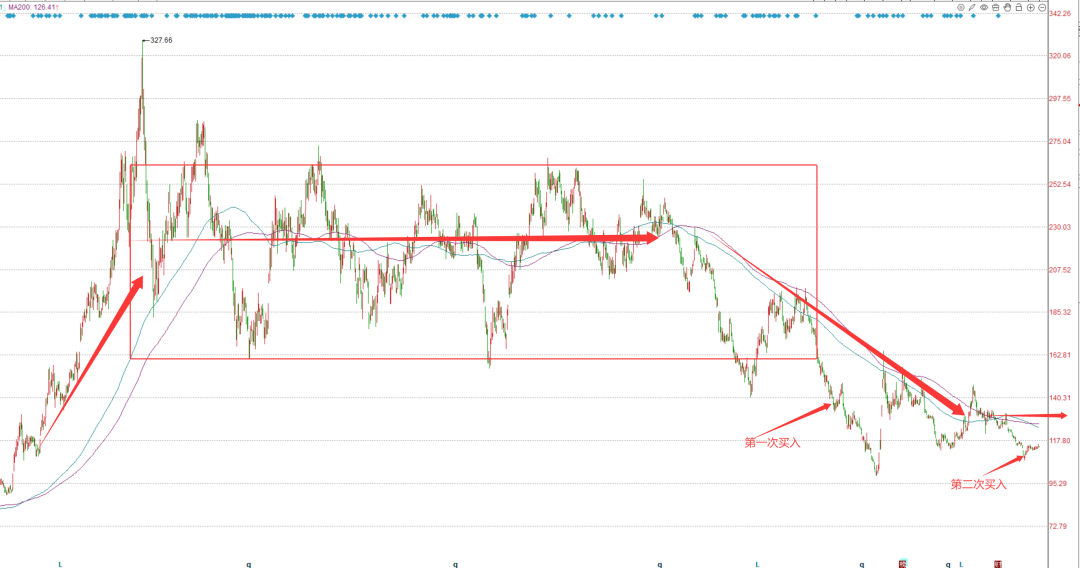
买入的时候股息率确实不到4%,不过已经很接近了。2021年初到2024年6月,这三年半多的时间,泸州老窖的股价在150元~250元这个区间不断震荡,2024年7月份泸州老窖价格跌破了这个震荡区间的下限后,我认为机会不错于是在142元附近买入了一份。
上个月第二手也确实买在了一个比较实惠的价格,只有107.74元,按照2024年报每股分红5.95元计算的股息率高达:5.95/107.74=5.52%,大家想想看,原来高高在上的白酒股都能跌成高股息品种,性价比拉满。
这次买入也是综合了股息率,股价趋势,这两个方面的原因做的买入决策。
2、现状分析
泸州老窖股价从2021年初最高311元到现在110多元,跌幅超过60%,这个跌幅可是相当惨烈的。泸州老窖也是到了非常低迷的阶段。
有人说高端白酒的生意不好做了,连飞天茅台的零售价都跌破了1800元,会显著拉低白酒企业的营收和净利润,这一点我是赞同的,如果没有这样那样的问题,白酒企业肯定也不会下跌这么多的。
白酒头部企业的茅五洋泸,我投资了三个,都是作为高股息红利股来投资的,本身就没有指望其营收和净利润有多高的增长,甚至净利润下滑也是可以接受的,只要我计算的股息收益比较可观就能够接受。
还有啊,白酒企业历史上积累了相当丰厚的现金,且其本身业务扩张周期基本已经结束,不会有大规模的投资需求,资产负债率极其优秀,没有任何有息负债,赚到的钱拿来做什么,分红啊,而且人家还有分红规划呢。
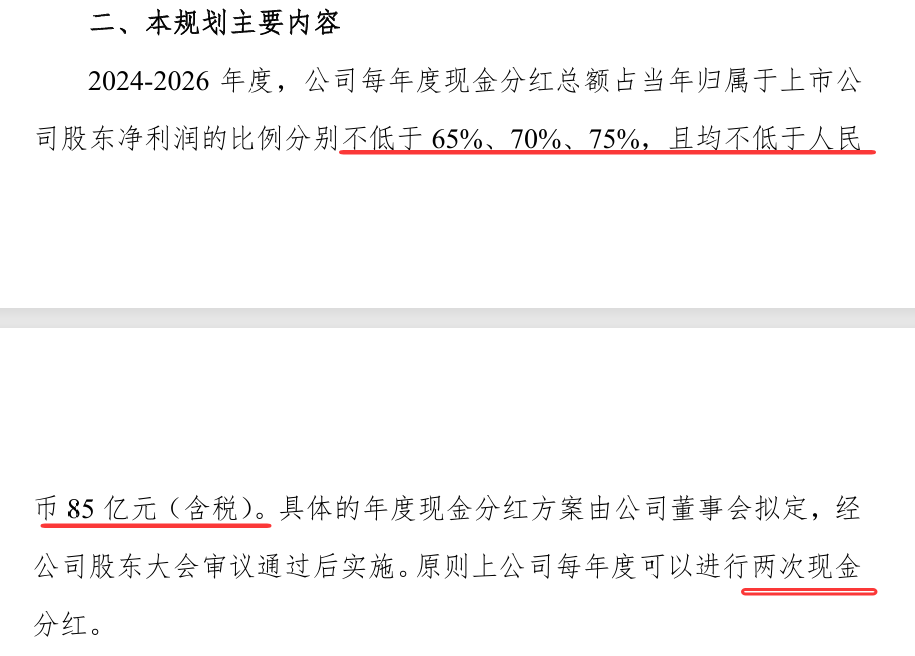
下面的截图是泸州老窖在今年4月28日发布的三年分红汇报规划,24~26年分红占净利润的比例不低于65%、70%、75%,且不低于人民币85亿元,其中2024年分红比例65%,分红金额为87.6亿元。即使未来泸州老窖的净利润出现了下滑,但是85亿元的分红还是能够保障的。
按照最低85亿元的分红,计算保守股息率为:分红85亿元/现在的市值1680亿元=5.06%。这个股息还是比较有竞争力的吧。
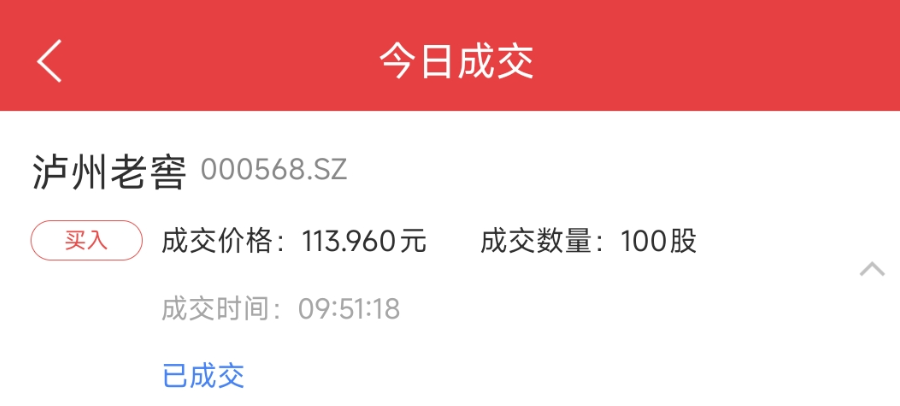
这次交易价格是114元左右,比上次的108元高了一些,这个不重要,无论是从估值看还是从股价趋势看,都是绝对底部区域,买不了吃亏,也买不了上当。好啦,附上本次交易截图:
3、未来计划
白酒股中我现在持有洋河股份,泸州老窖和五粮液,其中洋河股份未来的业绩确定性最低,净利润下滑的可能性最高,而且现在股息率组合中占比4.5%左右,不算低了,如果没有以一个特别低的价格,不会过多买入。加仓主要放在确定性更高的泸州老窖和五粮液上。
7月15日:泸州老窖:买入逻辑与估值分析(07-15)
上证指数已连续多日位于3500点上方,有站稳的迹象,股市也突突突涨了一波,现在能下手的标的不是特别多啦,白酒是其中之一,上周加仓泸州老窖之后,今天继续加仓洋河股份,给大家说说。
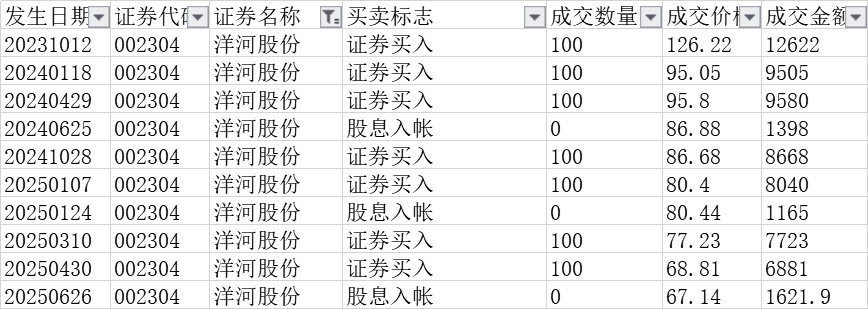
投资洋河股份是按照股息率模式进行的,第一次买入是23年10月份,当时买入价格是126元之多,计算当时的股息率要用到2022年的分红,2022年洋河分红为每股3.74元,即股息率为3.74/126.22=3%。
当时呢,在所有白酒企业中,洋河股份的股息率我记得是最高的,能够达到3%,于是试水买入一份100股,后续的几次买入股息率肯定都是超过了4%,符合股息率模式的买入标准。而今天呢,洋河股份创了新低,最低到了65元,股息率超过7%。
下表是洋河股份历次买入情况,累计买入7次,从126元一直买到70元以内,累计持有700股。中间洋河分红三次获得分红约4200元,平均持仓成本84元左右。洋河也成为了小鱼高股息组合中仓位最高的标的之一,在组合中占比4.5%左右。
2、现状分析
目前洋河股份股价来到了66元附近,从2021年初最高268.6元到今天最低66元,跌幅达到了75%,这个跌幅可是相当惨烈的。洋河股份也是到了非常低迷的阶段。
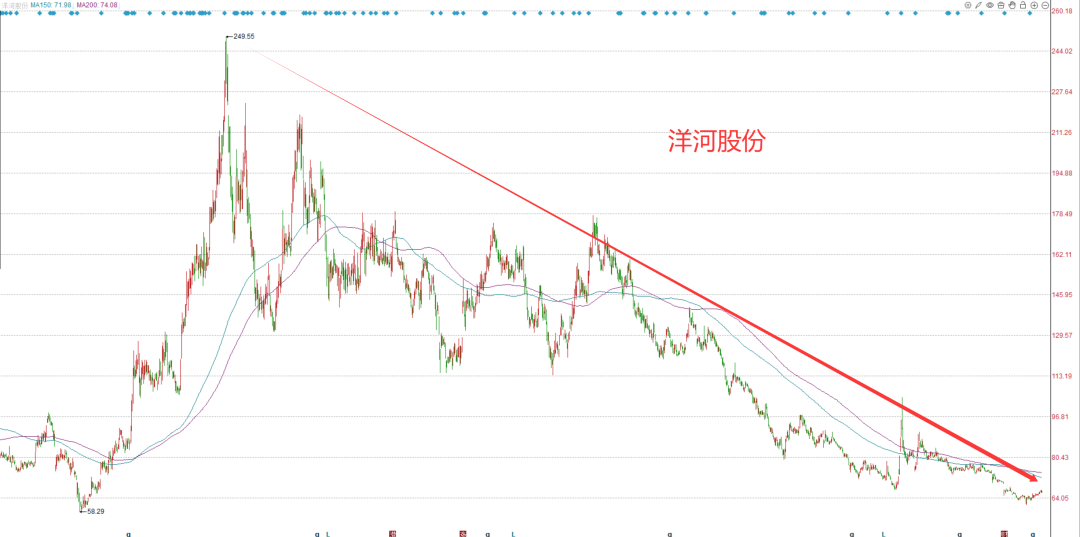
有人说洋河跌的这么惨,是因为白酒不好卖了,也确实是这样,洋河股份2024年报显示,2024年盈利不足67亿元,净利润同比下滑33%多。谁能想到浓眉大眼的洋河利润能这么低迷。
随着净利润的下滑,PE估值也被动上升,今天洋河市值996亿元,对应PE不足15倍。如果用2023年净利润100亿元计算的话,PE只有不到10倍,可见虽然股价下跌了,但是估值却越来越贵。
而且呢,2025年一季度净利润在2024年低基数的前提下又下降了40%,一季度只产生了36亿多点的净利润,一年一度的春节是白酒消费旺季,一季度能产生一年中绝大部分的净利润,可以想见洋河今年的净利润可能还会继续下滑。
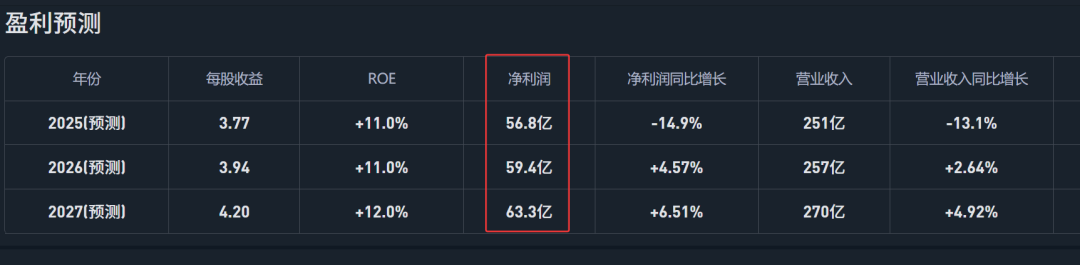
咱们看下券商对洋河未来三年净利润的预测,也是一般,也就在60亿元附近。
3、未来计划
根据洋河股份2024年-2026年分红回报规划,这三年现金分红总额不低于不低于当年实现归属于上市公司股东净利润的70%且不低于人民币70亿元(含税)。
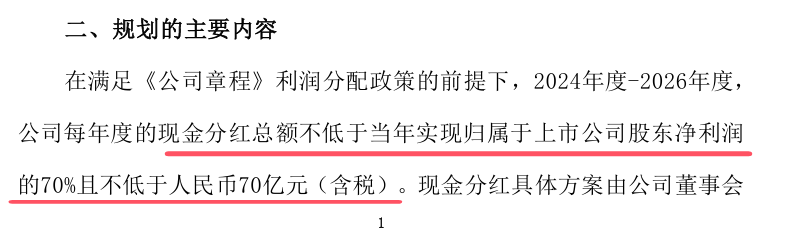
虽说洋河股份2024年的业绩有所下降,洋河年报公布后,也确实是分红70亿元。虽说这几年洋河的利润不复从前,但24~26这三年的分红大概率是能保持住的。即便分红保持不了70亿元,大概率也不会下降太多。
小鱼继续按照比较悲观的方法来算,2025年净利润如果只有50亿元,相比2024年的67亿元,下滑25%。这50亿元全部分红,那么对应现在市值996亿元的股息率是:50/996=5.02%,股息率依然超过5%,我认为还是不错的。
五粮液现在股息率4.6%,泸州老窖现在股息率5%,洋河相比他们的股息率也不差,但凡净利润下滑幅度没有这么大,洋河的估值和股息率优势也会更大。
今天加仓洋河股份200股,成本约66元。附交易记录:
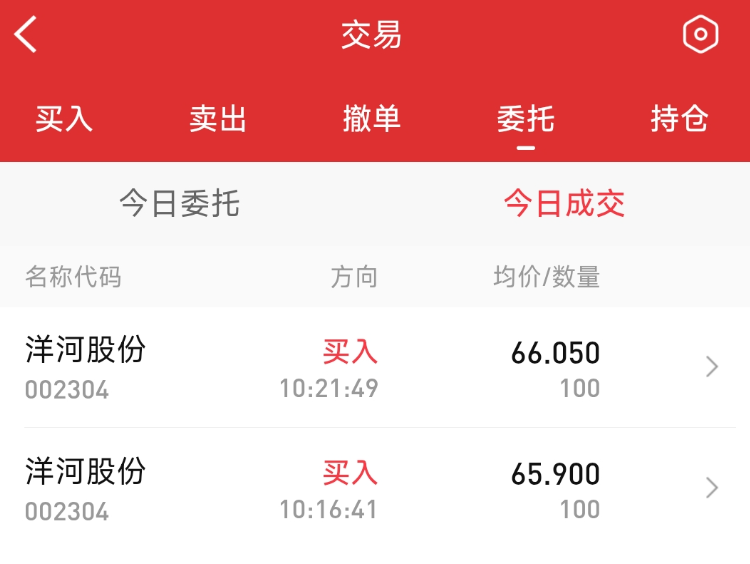
目前持仓洋河股份900股,成本降低到了80元,浮亏约17%。现在这个阶段,高股息资产中白酒行业涨幅还不多,还在底部徘徊,所以下周如果没有大幅上涨,我会继续加仓白酒,毕竟现在还处于底部区域,性价比不错。
7月31日:泸州老窖:买入逻辑与估值分析(07-31)
七月份连续两次加仓处于低位的白酒,分别是7月10日以114元左右加仓1手泸州老窖。7月15日以66元左右加仓2手洋河股份。最近包括白酒在内的很多行业都出现了一定的上涨,上证指数稳定的站上了3600点,但白酒企业依然处于绝对底部区域,今天继续加仓一点白酒,给大家说说。
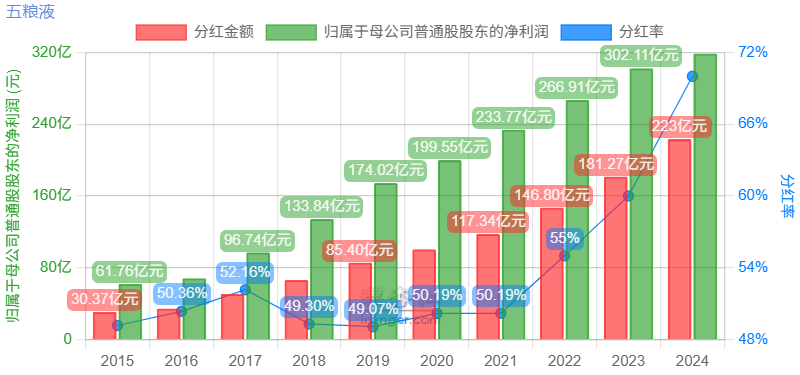
下图是五粮液近十年分红情况,分红金额真是一年一个台阶。
2、现状分析
下图是五粮液的日K线图,采用的是前复权价格,最高出现在2021年初,达到了337.4元,最低出现在2024年9月为100.6元,最大回撤达到了70%,不可谓不惨烈吧,即使到今天五粮液的价格为122元,下跌幅度也有(337.4 - 122)/337.4 = 64%,依然处于绝对底部区域。
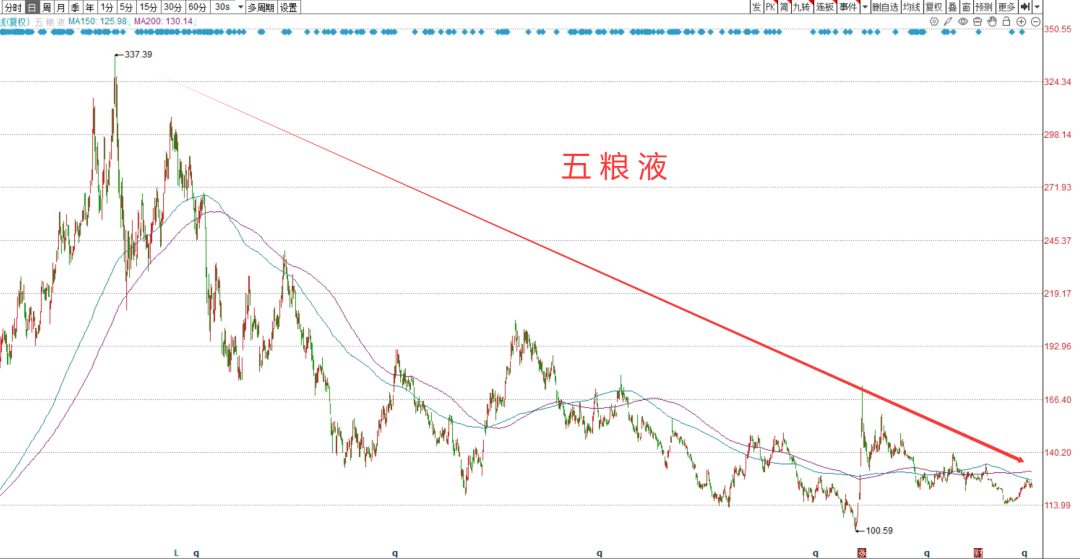
有人说现在限酒令啊,年轻人不喝白酒了,白酒企业未来的经营肯定会受到重大影响,也确实是这样,所以咱尽量选最好的一批白酒企业,经营最好的一批,品牌也有很高的知名度,另外对净利润等指标也做一定程度的保守估计。
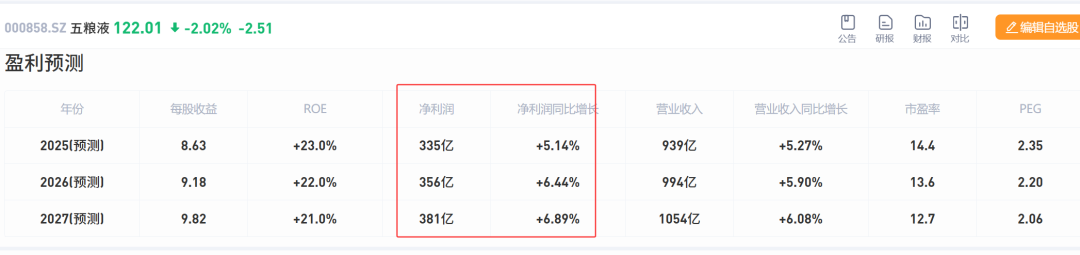
咱们看下券商对五粮液未来三年净利润的预测,依然还有五六个点的低速增长,依然还有330亿~380亿元之多。咱保守点未来三年就300亿的净利润,分红200亿是有保证的吧。
3、预期股息率及交易
根据五粮液2024年-2026年分红回报规划,这三年现金分红总额不低于当年实现归属于上市公司股东净利润的70%且不低于人民币200亿元(含税)。
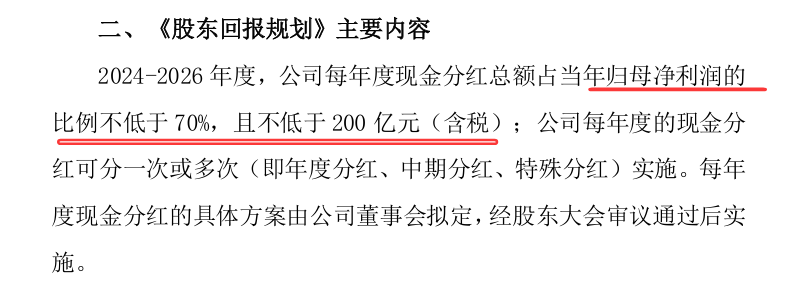
按照未来每年分红200亿元,那么对应今天的市值4740亿元的股息率是:200/4740=4.2%,这个股息率还不错。而且这还是比较保守的估计,实际上2024年分红金额为223亿元,实际股息率为223/4740=4.7%,这么看也还可以。
综上,五粮液现在这个价格肯定不贵,依然处于绝对底部区域,今天加仓五粮液100股,成本约122元。附交易记录:
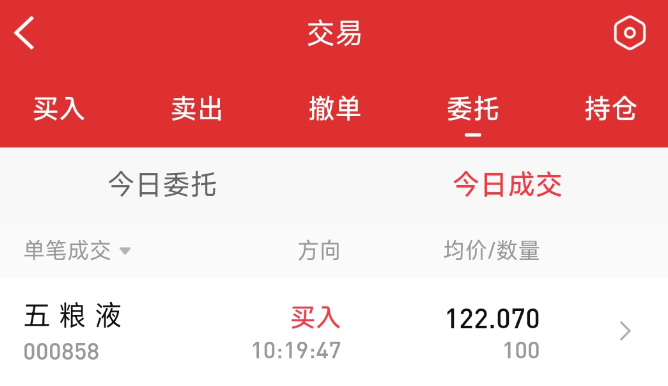
目前持仓五粮液500股,成本降低到了130.6元,浮亏约6%。现在这个阶段,高股息资产中白酒行业涨幅还不多,还在底部徘徊,性价比不错。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(32 次)、回撤与浮亏(6 次)、分红与股息率(60 次)、估值判断(4 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。