
格力电器:买入逻辑与估值分析
最近格力跌幅比较大,买了点,给大家说说。
格力电器
1、历史交易
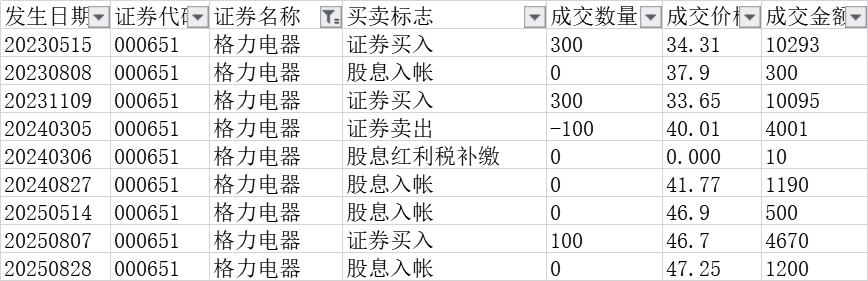
践行高股息投资以来,格力是绕不过去的一个著名投资标的,2023年5月和11月两次总计买入了600股格力电器,成本只有30多元,总计投入约2万元。当时也太便宜了,之后经历了四次分红,总计分红3190元之多,可见分红有多好。
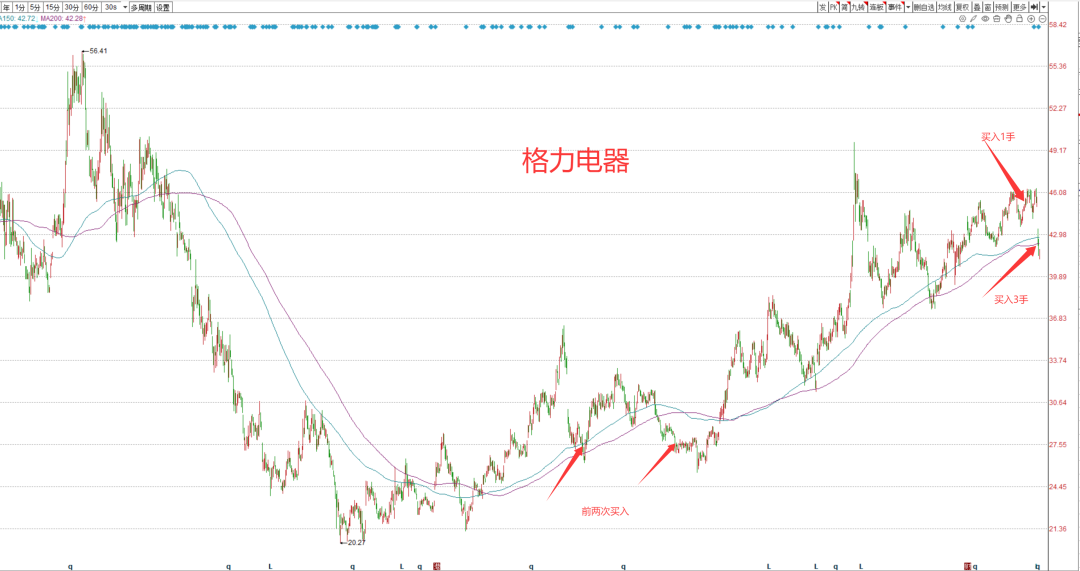
8月初的时候还买过1手,当时是觉得,在小鱼所有持仓的高股息标的中,格力电器的静态股息率超过6%,还不错,就买了一手。包括现在这次,四次买入我都标注在下边的K线图上啦。
2、分红分析:
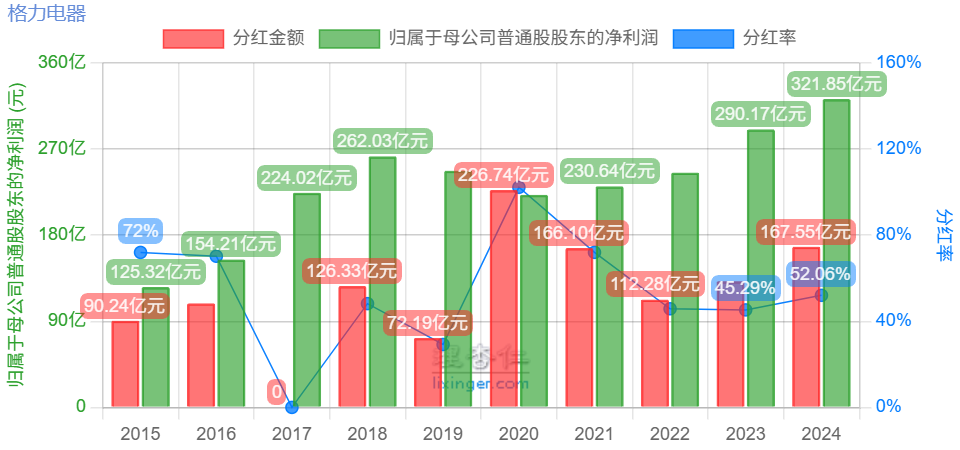
下图是近十年来格力电器的分红情况,除了2017未分红外,其余九年都进行了额度比较高的分红。如果只看2020年以来的近五年的话,分红率在45%100%区间,分红金额在110亿元226亿元区间。当然了,我认为2020年226亿元,超过100%的分红是不可持续的,这一年不是常态。
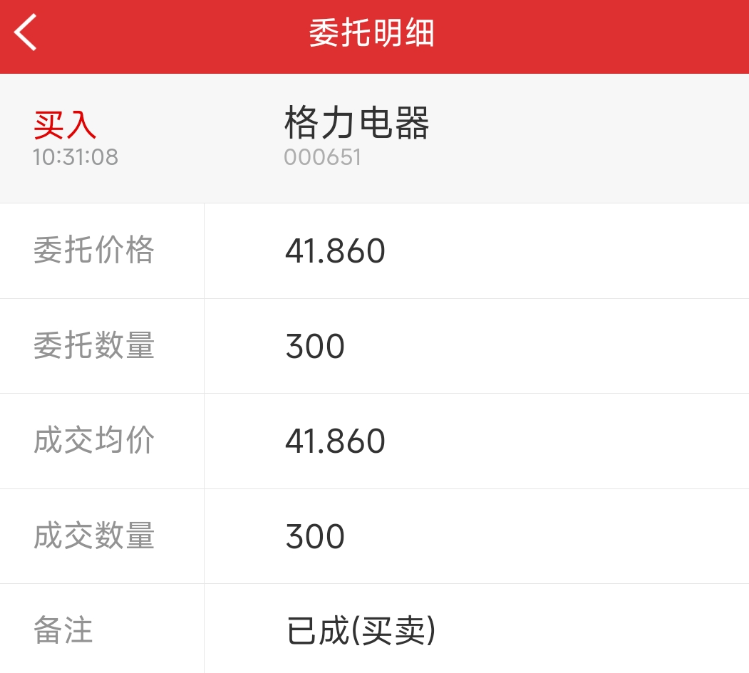
半年报公布后,格力电器经历了幅度较大的下跌,短短两三个交易日从46元跌到了41.5元附近,下跌幅度达到了10%,按照2024年分红计算的话,股息率达到了7%以上。
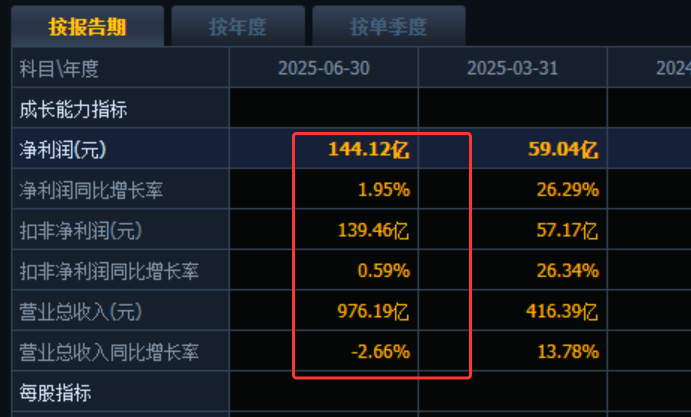
为啥出现了这么大幅度的下跌呢,格力电器二季度营收和净利润下滑约12%,市场认为后续格力电器可能会陷入衰退周期,用脚投票了。我为啥在这里加仓了300股格力电器呢。给大家算下我的预期股息率就清楚了。
这两年国补如火如荼,家电汽车销售非常火热,因为都是大件耐用品嘛,也饿不可能老是更换,现在买了,就会透支未来的购买力,如果真是这样的话,我们假设未来几年格力电器净利润下滑到了250亿附近,这个预期净利润较2024年的322亿下滑了22%,可以了吧,分红率呢,按照50%算,分红金额能达到125亿元,现在格力的市值是2315亿元,对应的预期股息率为:125/2315=5.4%,这个预期的股息率也还不错吧,所以就开开心心下单了300股。
3、静态基本面分析:
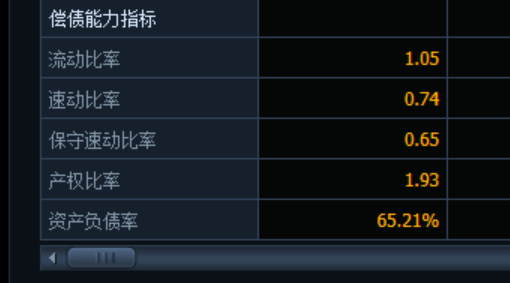
格力电器的基本面非常优质,简单看几个指标,2025半年报显示营收和净利润略微下滑,继续保持较高的盈利状态,半年赚了144亿。资产负债率偏高一点65%多点,流动比率大于1、速动比率小于1。
再看现金和有息负债情况,现金及现金等价物有1423亿,短期负债572亿元、长期负债都是30,现金远大于有息负债。
附交易记录:
==============
粉丝福利:券商股票万0.75没5。
小鱼优惠开户登记
⬇️⬇️⬇️点击“阅读原文”速度咨询