
发完冠中转债:买入逻辑与估值分析
昨天发完冠中转债的文章后,再次收到提醒,又成交一只丰山转债,给大家聊聊。
丰山转债
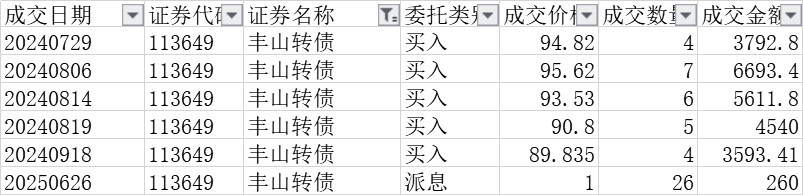
下表是小鱼在丰山转债上的交易记录,丰山转债正好是在去年八九月份可转债大熊市最底部买入的,几乎是一周买入一次,每次买个四五十张或者六七十张,买入5次,累计买入260张。
丰山转债的买入区间位置,以及卖出位置我都标注在了K线图上。
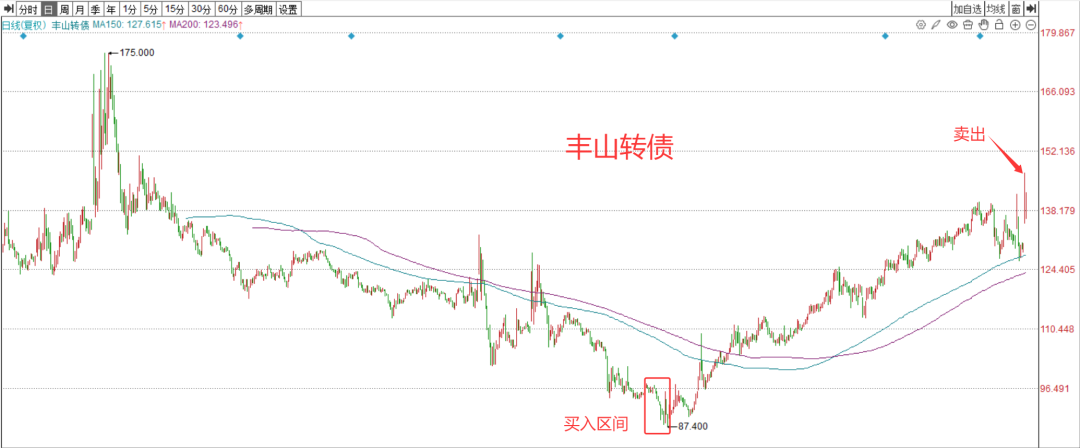
想一想去年的一月份,还有八九月份是可转债大熊市,可转债价格在100元以内的,还有100元出头的有一百多只,那会啊,真的是遍地黄金,现在想来还是如果当时重仓投入就好啦。
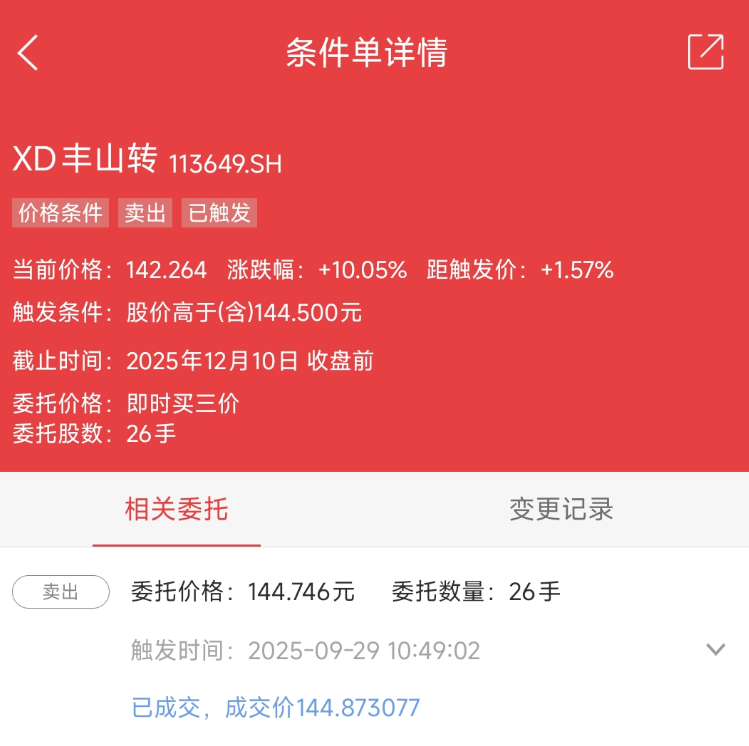
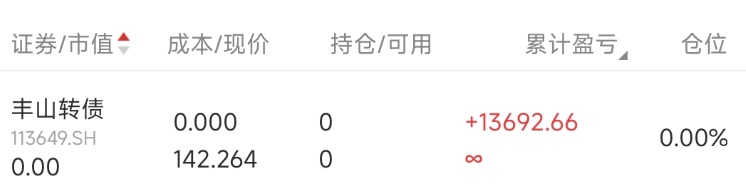
丰山转债前一段时间在140元以下徘徊,我就顺势设置了卖出条件单,设定的卖出价格是144.5元,昨天丰山转债最高冲到了近147元,条件单最终以144.9元左右成交。这样持仓260张的丰山转债最终盈利约1.37万元,盈利百分位为57%多点。
这几个月把卖出条件单价格从150多元调整到了145元附近,为啥现在没有那么多耐心继续持有呢?因为这个阶段可转债中位数估值已经比较高了,这一轮最高是出现在8月底达到了136元之多,现在有所回调也依然还有130元。
可转债市场已经处于非常高估的阶段,需要把可转债的仓位降低下来,防止后续出现大幅回撤。
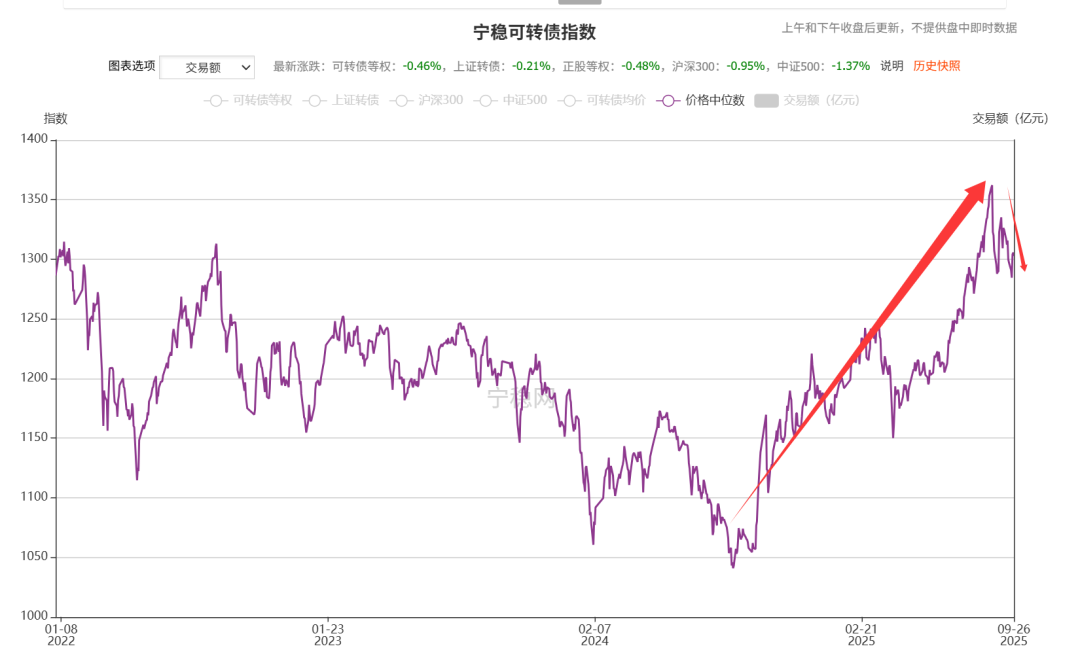
可转债的走势大部分时间都是平平无奇,近乎一条直线,短期因为下调转股价,或者公司有重大利好拉升正股股价,转债也会有一波上升势头,一举突破130元大关,达到卖出条件。
大家千万注意,我在文章中写到买入卖出那些转债,都是基于摊大饼的形式,从2022年开始,小鱼通过每周定投的方式不断加仓可转债,目前持有可转债28只,仓位最多的几只也只有不到5%,大家千万不要把一两只转债买成重仓,切记。
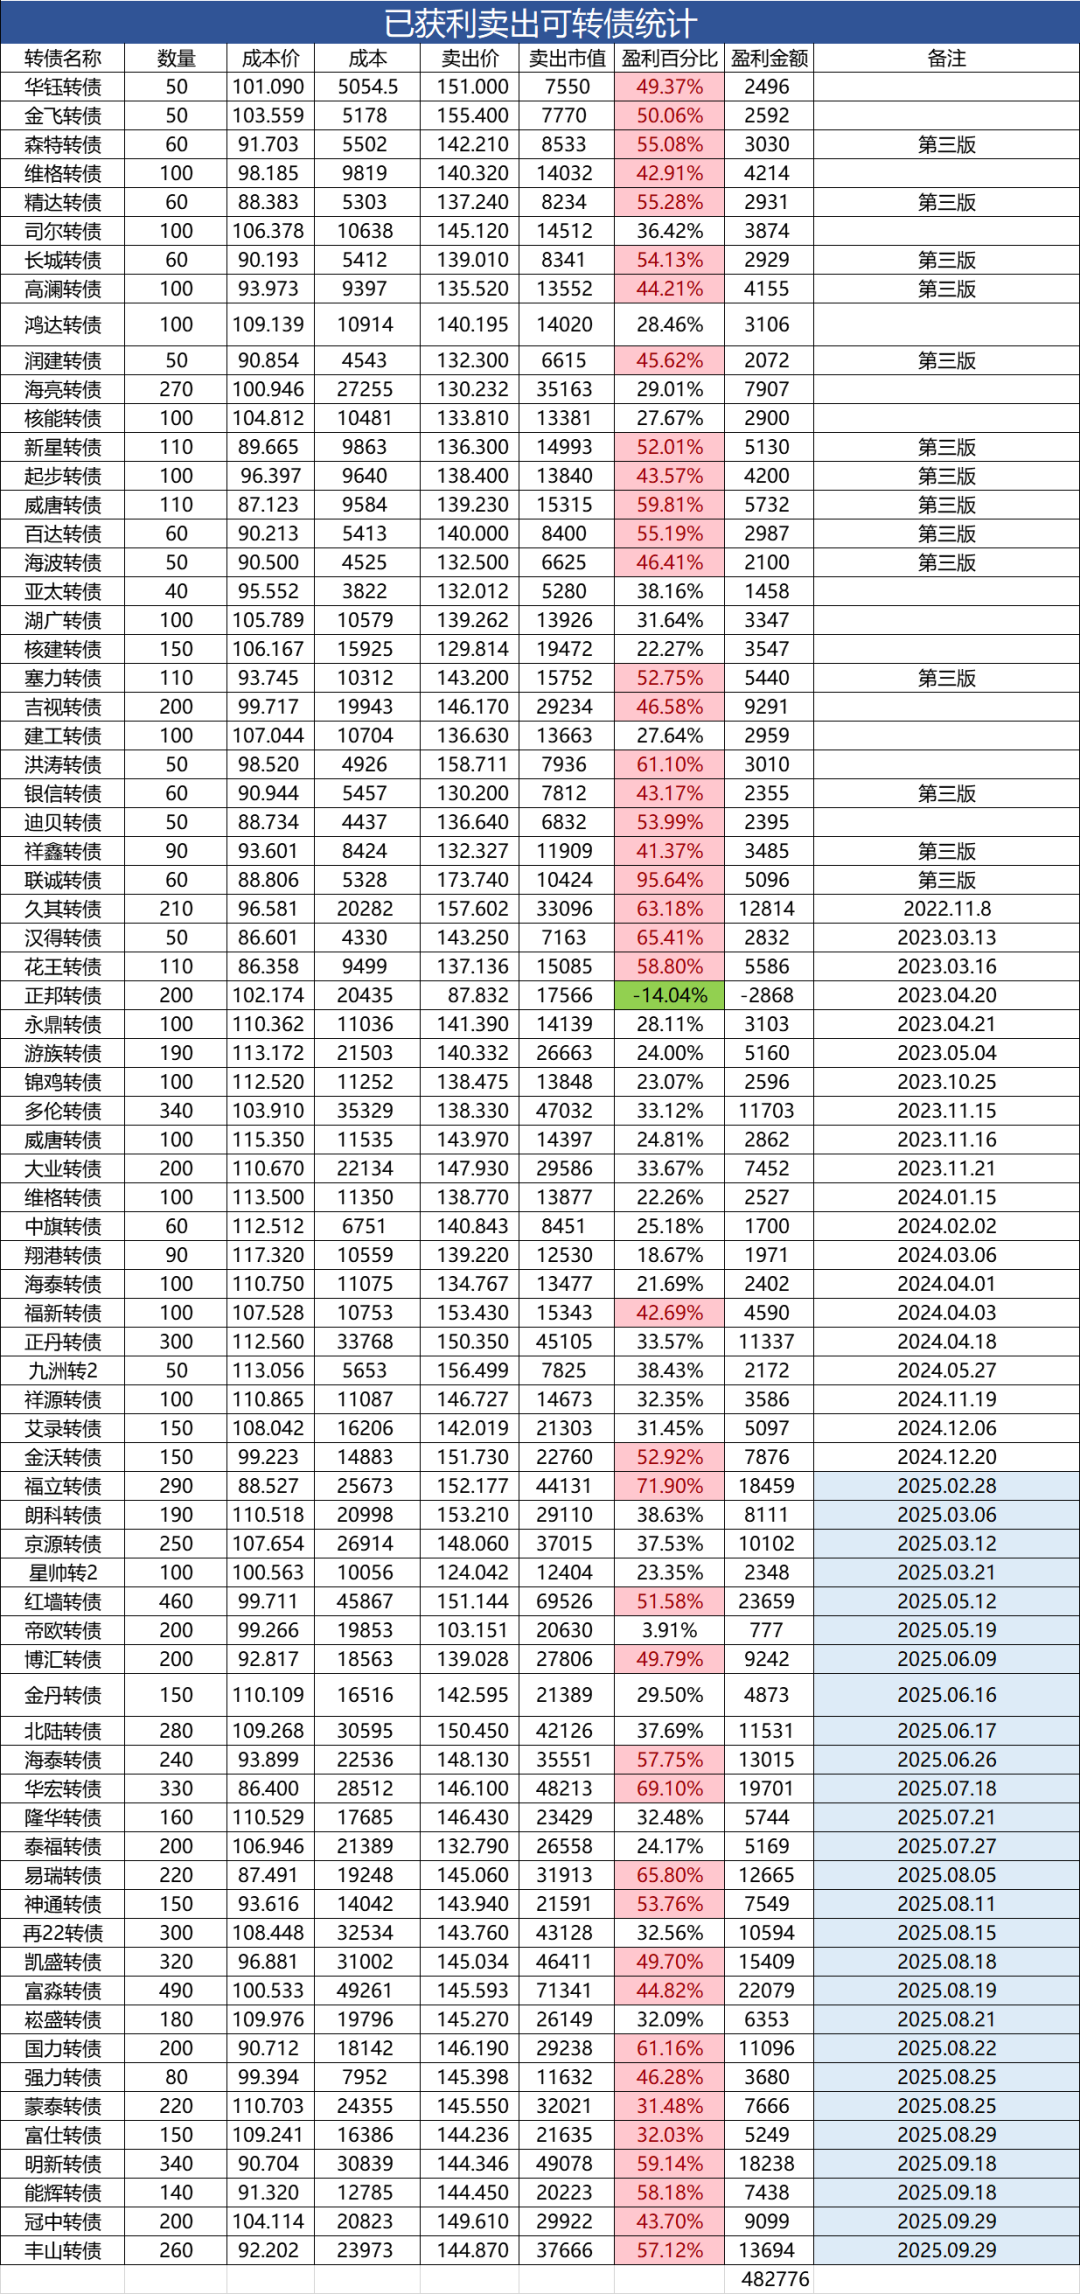
2020年初小鱼精研可转债以来,已获利了结七十四只可转债,总盈利48.28****万元。2025年累计清仓27只,盈利27只,盈利金额为28.35万元。
风险提示:文章仅为个人观点,不作推荐,风险自负。
==============