
2025年标的与行业复盘短评合集
这篇年度合并版把2025年全年围绕「标的与行业复盘」发布的 6 篇记录合并成一份完整的阅读材料,时间从2025年2月20日到2025年11月6日,正文约 4487 字。
原文分别发布于2025年2月20日、2025年3月10日、2025年3月31日、2025年9月11日、2025年10月14日、2025年11月6日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
2月20日:腾讯:卖出逻辑与交易复盘(02-20)
好久没有买入高股息资产啦,正好最近卖出了两手腾讯获得了一些现金,另外呢,红利资产最近还是下跌的嘛,正好加仓。
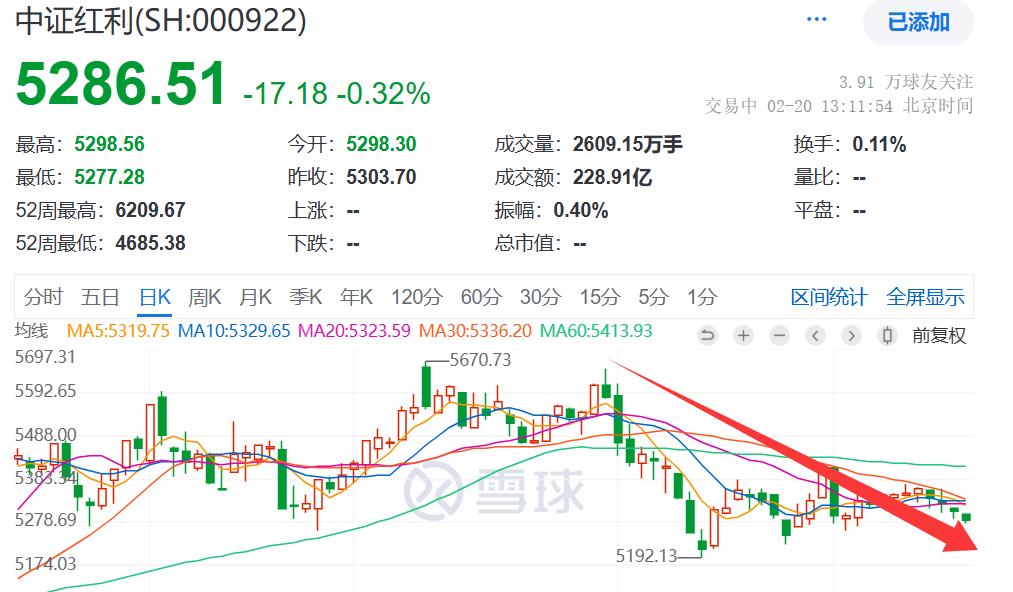
中证红利
开年以来高股息红利资产走势不佳,以最具代表性的中证红利指数为例,从去年底的5650点附近跌到今天的5286点附近,跌了364点左右,跌幅达到了6.44%。这个跌幅对红利指数来说,算是很大的一个回调了。
既然出现了这么大的一个回调,那么高股息相关资产的性价比也就提升了不少,本周小鱼分析了一些优质高股息个股,打算把上次卖出腾讯获得的资金加仓到高股息模式中。
咱主打的就是一个高光闪耀时候卖出,低估萎靡时候买入。
买入两只
我从现有持仓中优选了两只高股息个股作为加仓标的,分别是中国石化和平煤股份。这次买入前中国石化和平煤股份各持有一份,分别浮亏6%%和10%,浮亏不算多,正好也借此机会各加仓半份,同时呢,也能降低一些成本。
这个两个标的的基本面都还是非常不错的,咱们这里仅分析一下中国石化的情况。
中国石化分红稳定性和持续性
中国石化有二十四年连续分红的历史,中间没有间断过。从2001年到2024年。最近几年分红率大体就是65%~80%之间,中国石化的分红率很好预测,我认为大概率会保持在65%,分红金额大体就是400亿出头。
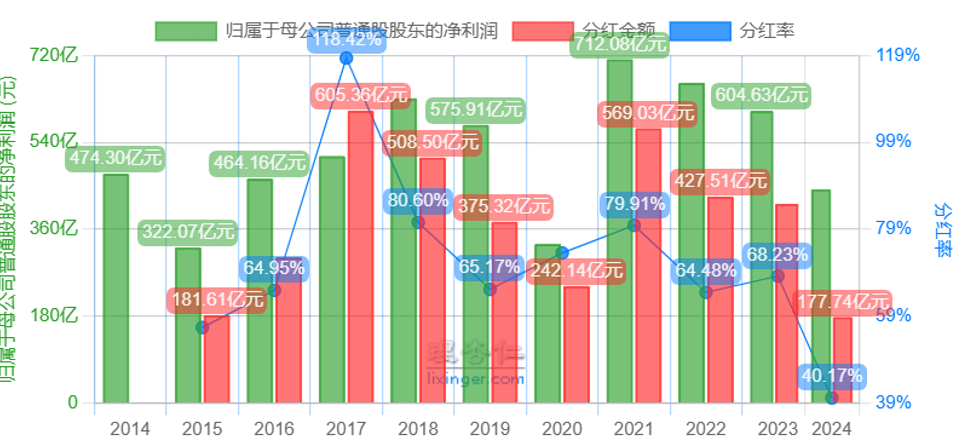
如果按照2024年全年分红410亿元的话,现在的市值是7180亿元,所以我这次买入对应的预测股息率大概是:410/7180=5.71%,这个股息率还是相当不错的。
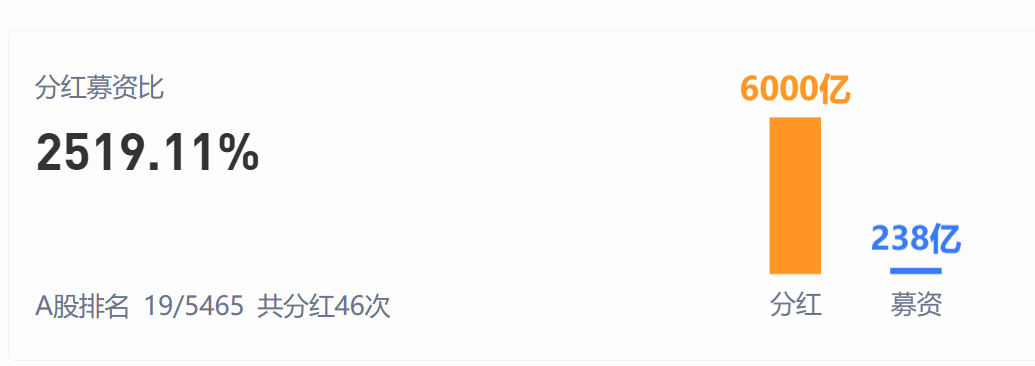
我们再多看一个指标分红募资比,中国石化只有两次融资,一次首发,一次定增,总计融资238亿元,二十多年来累计分红6000亿元,分红募资比达到了25倍多。由此可见未来中国石化的分红稳定性是相当不错的。
交易记录
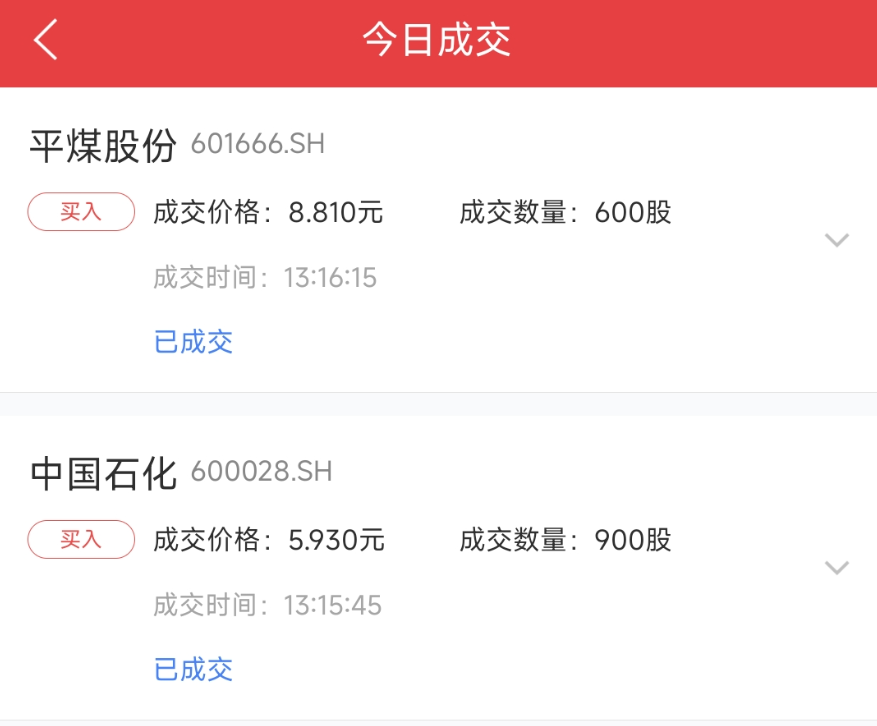
附上交易记录:
3月10日:中证消费:买入逻辑与估值分析(03-10)
大家也都知道,2025年股市非常红火,但是不包括高股息红利类资产,热点主要还是在TMT、机器人、互联网、人工智能方向。今年以来红利资产跌幅还是挺可观的,那么咱们逆向布局。
这几年消费行业是有多低迷,以A股最具代表性的消费指数–中证消费为例,给大家看看,切换到年K线。2021年初中证消费最高冲到了32500点附近,21年-24年连续下跌四年,每年的跌幅还都不小。包括今年2025年依然还下跌2.5%。
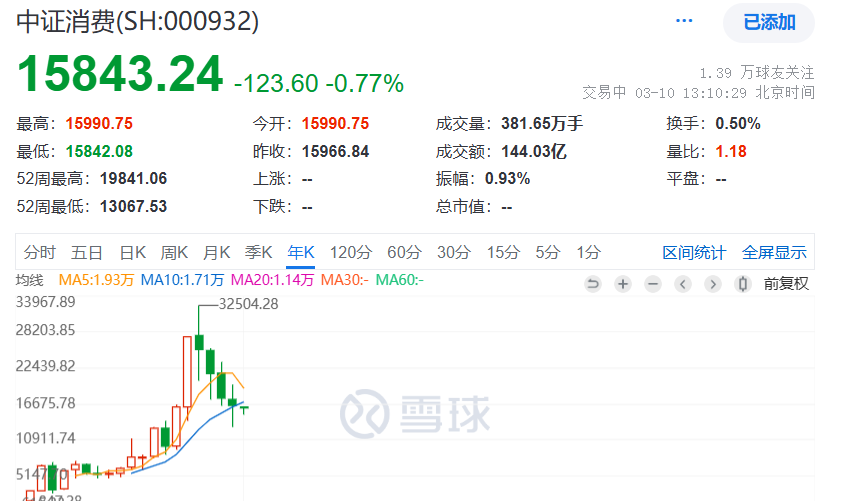
想想几年前消费、医药、互联网是多么红火和受欢迎的品种,目前只有互联网板块借着AI东风出坑了。消费和医药依然在坑里发呆。好多好多消费类都混成了高股息品种,所以啊,性价比已经非常棒啦。
我把中证消费成分股调出来,按照股息率从高到低排序,筛选一些可投资标的。理杏仁的这个股息率计算是有问题的,实际股息率没有这么高。排名第一的洋河股份大概6%的股息率,重庆啤酒大概5%。本次我打算选择洋河股份、重庆啤酒、养元饮品三只加仓,这三只也是小鱼本来就持仓的标的。
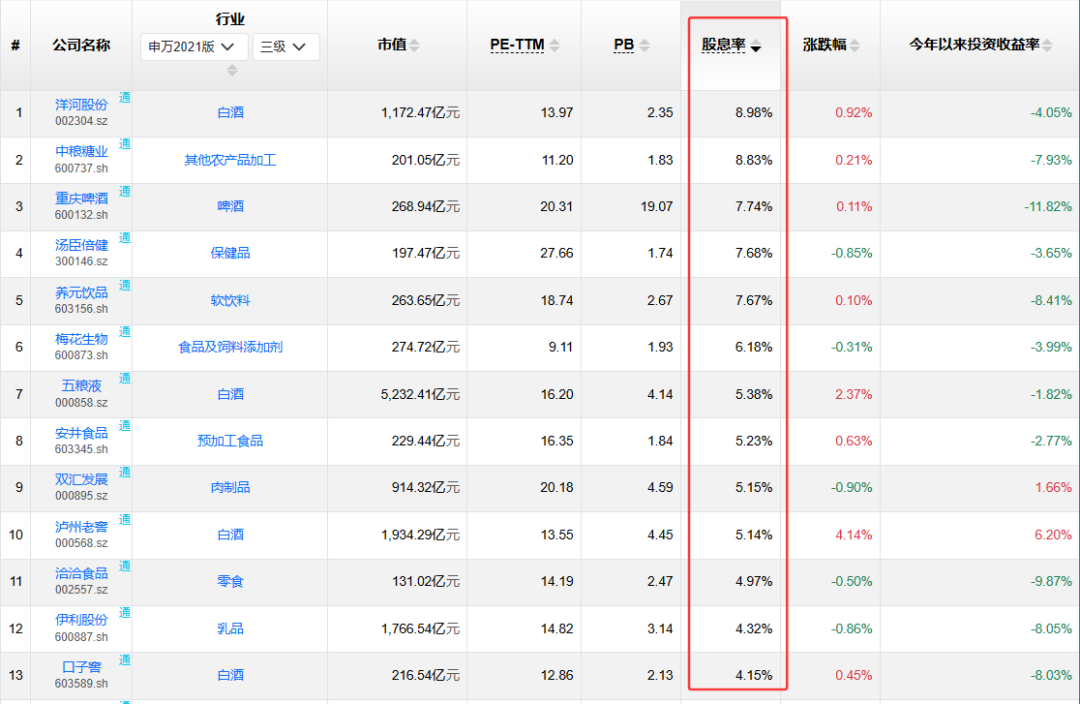
加仓三只
洋河股份上周还写文章进行分析了呢,重庆啤酒也分析过。本次加仓的三只咱就只简单分析一下养元饮品。
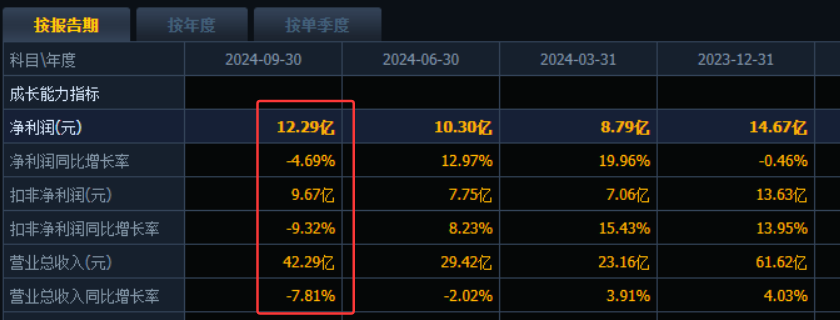
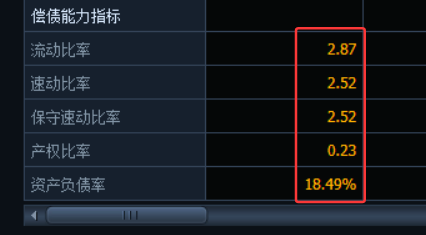
养元饮品前三季度净利润12.3亿元,下降不多,只有不到五个百分点。流动比率、速动比率远大于1,说明现金储备足够。资产负债率仅仅只有18%多点。再看现金储备有50亿之多,而且长短期有息负债都是0,这么多现金储备,分红还是非常有保障的。
唯一需要担心的是养元饮品连续三年分红率超过100%,那么未来分红有下降的可能性,如果保守一点按照12亿的分红,对应现在市值261.6亿元,股息率为12/261.6=4.59%,也还是不错的。
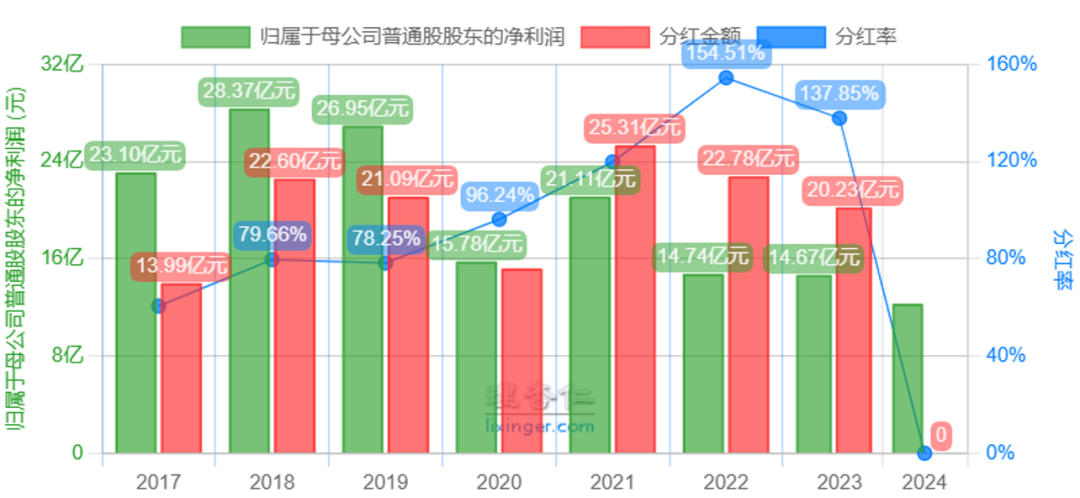
附交易记录:
本次买入洋河股份100股,消耗现金7723元;
本次买入养元饮品200股,消耗现金4154元;
本次买入重庆啤酒100股,消耗现金5533元;
累计消耗现金1.74万元。
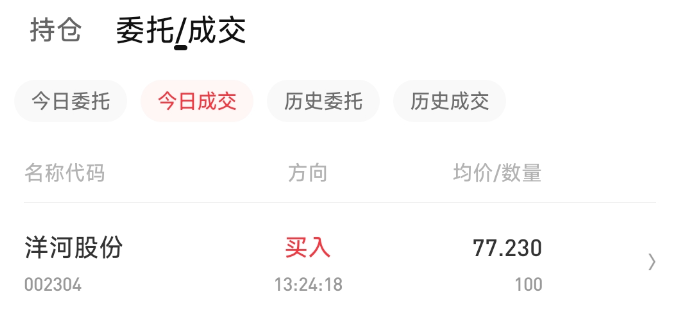
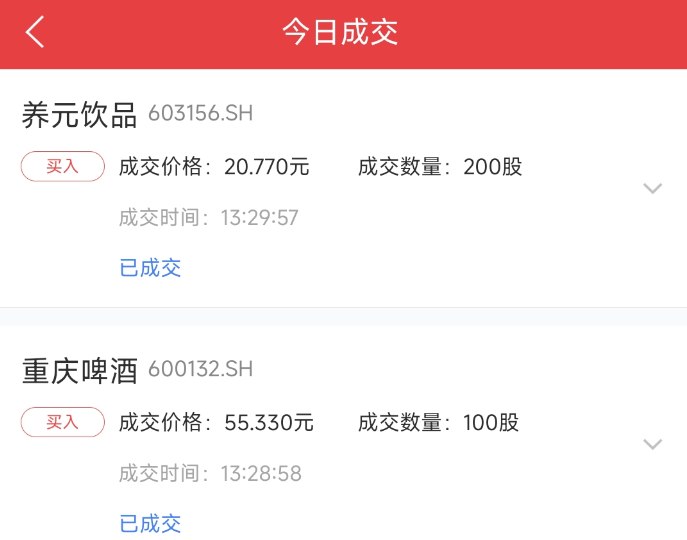
腾讯控股
1、买入
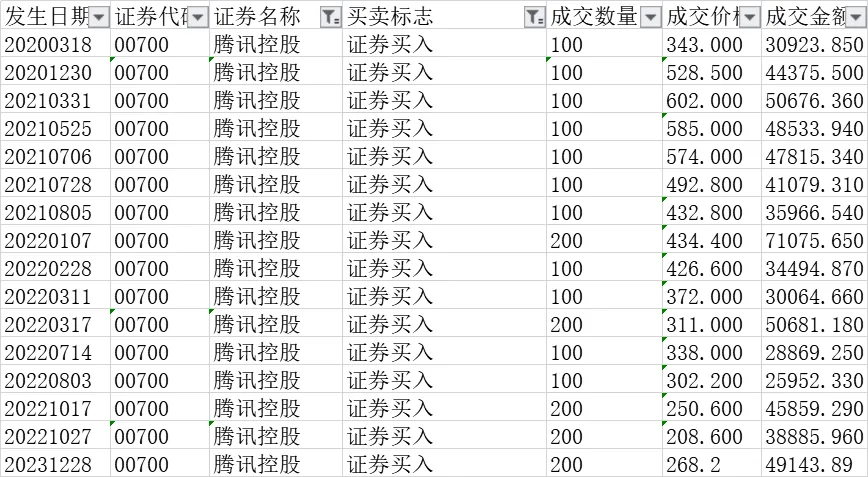
历史上,小鱼最早从2020年3月开始买入腾讯,最晚一次买入是在2023年12月,累计买入16次,累计买入2100股,最低买入价209港币,最高买入价602港币。平均买入成本378港币/股,这个成本可真是不算低的。
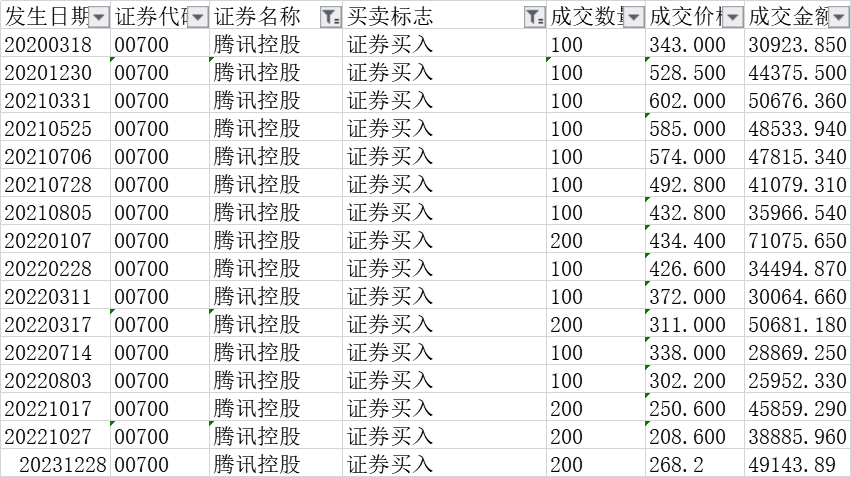
2、分红
小鱼在持仓腾讯控股的过程中,经历了五次分红总计分红了一万多港币,分红也是有效的降低了腾讯的持仓成本。
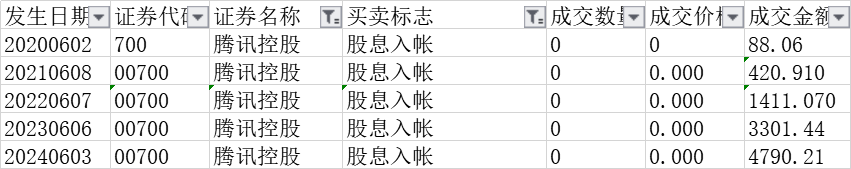
3、卖出
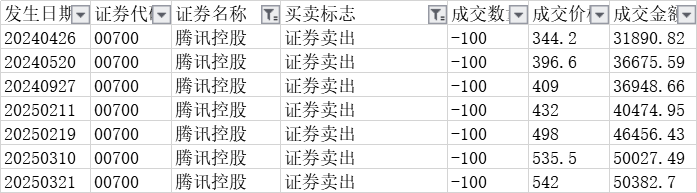
第一次卖出,2024年4月26日我在344港币减仓1手,当时的卖出价格和我的成本线几乎一致,真的就是回本就卖。
第二次卖出,2024年5月20日以396.8港币卖出1手。
第三次卖出,2024年9月25日以409港币卖出1手。
第四次卖出,2025年2月7日以432港币卖出1手。
第五次卖出,2025年2月17日以498港币卖出1手。
第六次卖出,2025年3月6日以535.5港币卖出1手。
第七次卖出,2025年3月19日以542港币卖出1手。
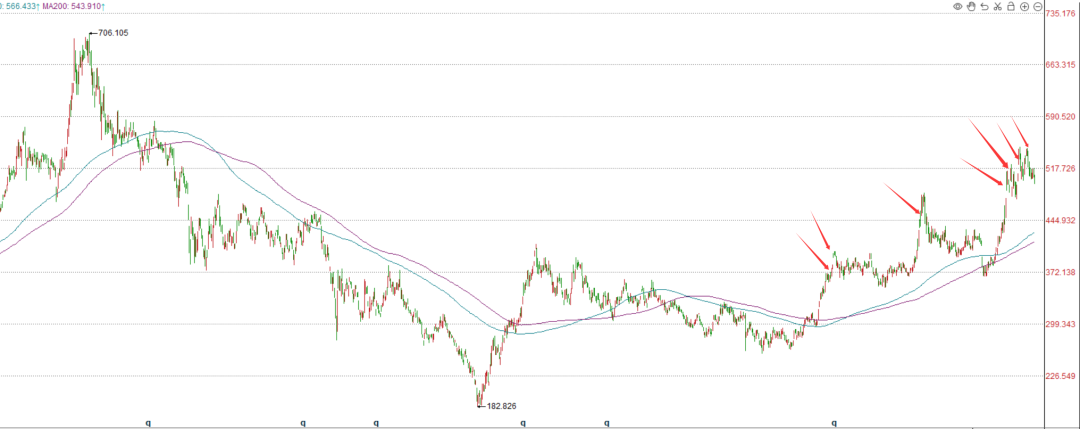
七次卖出交易都标注在了下边的K线图上。基本上做到了在上涨过程中,拉开差距卖出。
4、开启波段操作
上周腾讯控股最低跌到了502港币附近,但是因为我用的是港股通,不支持条件单功能,而且还有个很别扭的因素是当天挂买入单,不支持太大的价差,超过1%都不行,所以没有在502港币附近买入成功。挺遗憾的。
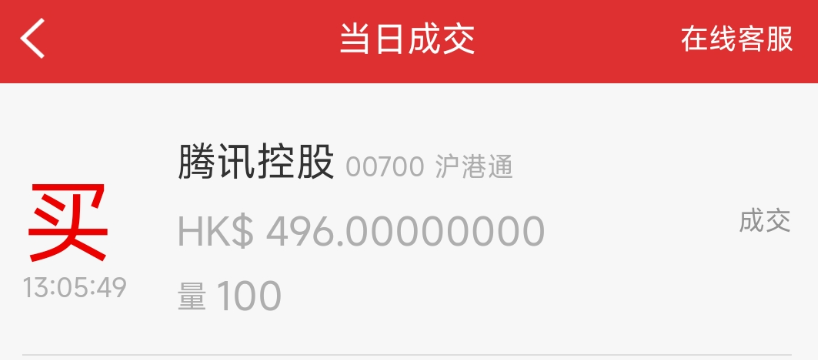
今天腾讯控股跌幅较大,最低到了495港币附近,我看盘的时候几乎正是今天的最低点附近,于是在496港币买入1手,把上次在542港币卖出的那1手买了回来。这一手差价达到了46港币,100股的波段操作相当于赚了4600港币,还是比较可观的哈。
今天有点犹豫的是在这里买入1手还是2手,毕竟倒数第二次卖出价格为535.5港币,到496港币,价差也达到了39.5港币,价差不能算是小了,想了想还是算了,不差这一点,如果腾讯跌到400港币,再把这一手接回来也不错。
这次波段操作买入后,持有腾讯1500股,持仓成本300港币/股,目前剩余持仓腾讯控股盈利66%,盈利约27.7万。
附交易记录:
粉丝福利:券商股票万0.85没5。
小鱼优惠开户登记
⬇️⬇️⬇️点击“阅读原文”速度咨询
9月11日:腾讯:卖出逻辑与交易复盘(09-11)
昨天腾讯再次大涨,继续卖出。
腾讯控股
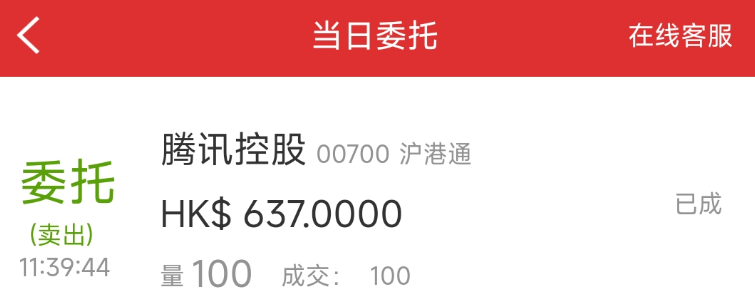
今天的文章就不过多重复了,昨天腾讯控股再次大幅上涨,最高涨到了639元,小鱼设置了一个637元卖出一手的委托,也顺利成交了。
我把公众号文章转发到雪球的时候,会收到很多不太友善的留言,比如,买卖一手还值得写一篇文章,你是真能从凑数。
原因是我做不会做那种大开大合的操作,仓位剧烈变动的事情我做不到,就比如建仓腾讯控股,总计2100股,整整买了16次之多,绝大部分时候都是买入1手,因为咱判断不了当时腾讯最大跌幅能到哪里,只能是在下跌的过程中一点点买入,最终取得一个平均的成本,我计算了下,这2100股腾讯最终的建仓成本是378港币,相比腾讯最低跌到180港币,肯定是不算低。
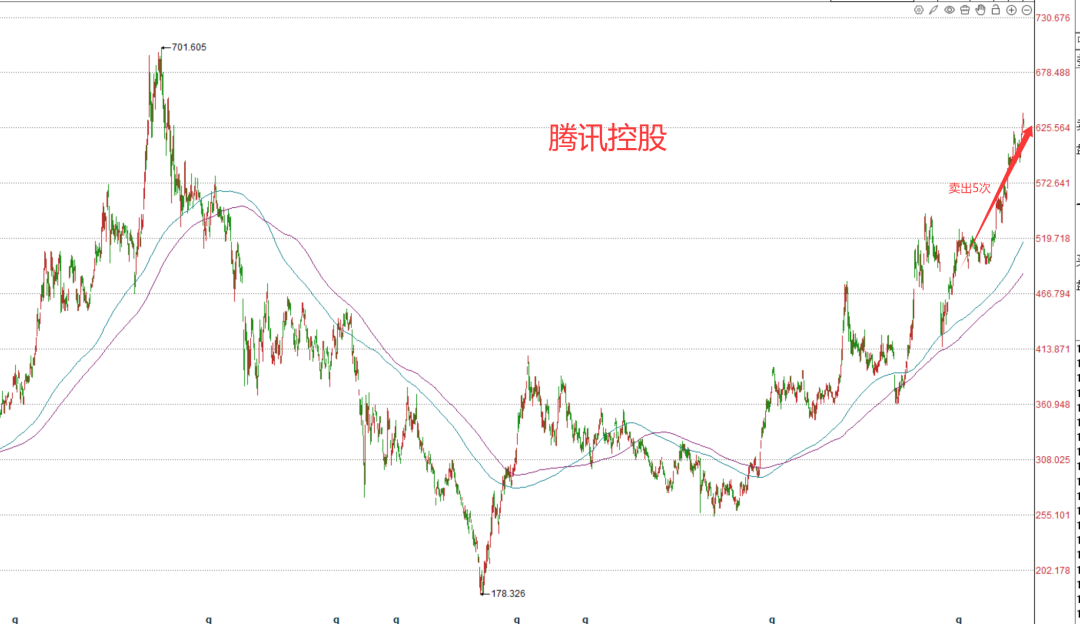
卖出也是类似的情况,一次一次,一手一手,如下图标注位置,五月中旬以来,腾讯控股不断上涨,卖出五次,每次一手。继周二以625港币卖出一手后,昨天(周三)再次以637港币卖出一手。
卖出这一手之后,持有腾讯1200股,持仓成本下降到了216.8港币/股,盈利收益率191%,盈利约45.5万元。不过呢,前几年我是中概互联、恒生互联、腾讯控股一起投资的,后来把中概互联和恒生互联亏损清空了,这一块亏了4.7万,所以本轮科技互联网行业的实际盈利是45.5-4.7=40.8万元。
附交易截图:
开始投资腾讯控股的时候买入的价格过高,且断断续续不断加仓,导致成本过高的同时仓位也比较高,后续腾讯控股下跌很多后,底部的加仓也无法把成本大幅降下来,好在腾讯足够优质,股价反弹后,到现在的盈利也还不错。现在我又把波段操作起来了,也有效降低了成本。
10月14日:五粮液:买入逻辑与估值分析(10-14)
A股的消费行业依然看不到啥起色,正好在底部加仓,不断把仓位买起来。
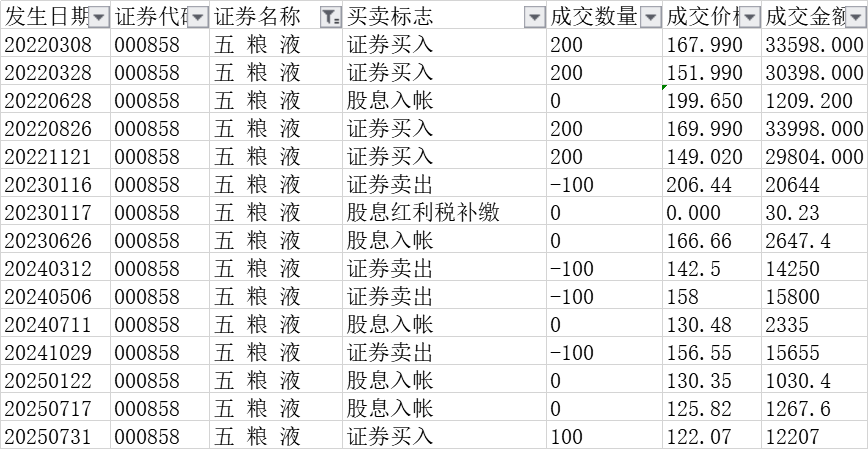
小鱼开始投资五粮液是在2022年初,当时还没有完全按照股息率模式来买卖股票呢,好在五粮液买入的绝对价格不算特别高,买入价格大体在150元~160多元区间。中间也有过几次卖出。
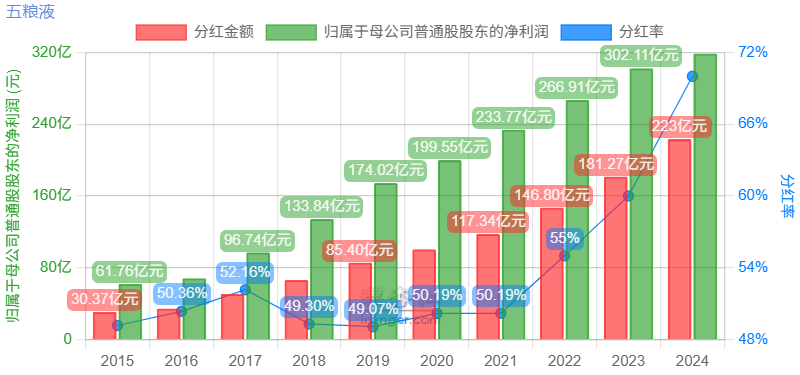
下图是五粮液近十年分红情况,分红金额真是一年一个台阶。
2、现状分析
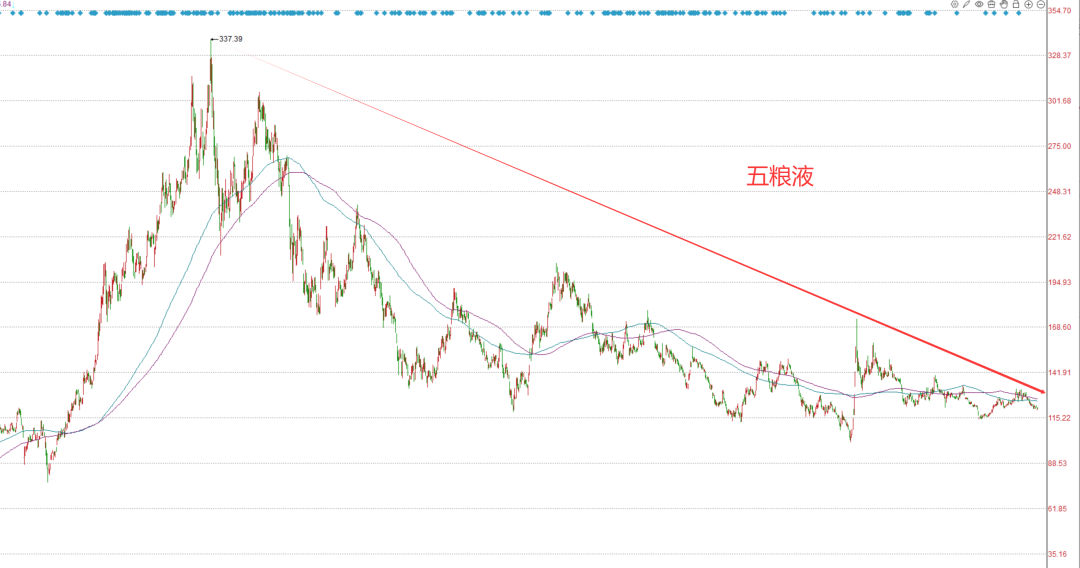
下图是五粮液的日K线图,采用的是前复权价格,最高出现在2021年初,达到了337.4元,最低出现在2024年9月为100.6元,最大回撤达到了70%,不可谓不惨烈吧,即使到今天五粮液的价格为120.3元,下跌幅度也有(337.4 - 120.3)/337.4 = 64%,依然处于绝对底部区域。
有人说现在限酒令啊,年轻人不喝白酒了,白酒企业未来的经营肯定会受到重大影响,也确实是这样,所以咱尽量选最好的一批白酒企业,经营最好的一批,品牌也有很高的知名度,另外对净利润等指标也做一定程度的保守估计。
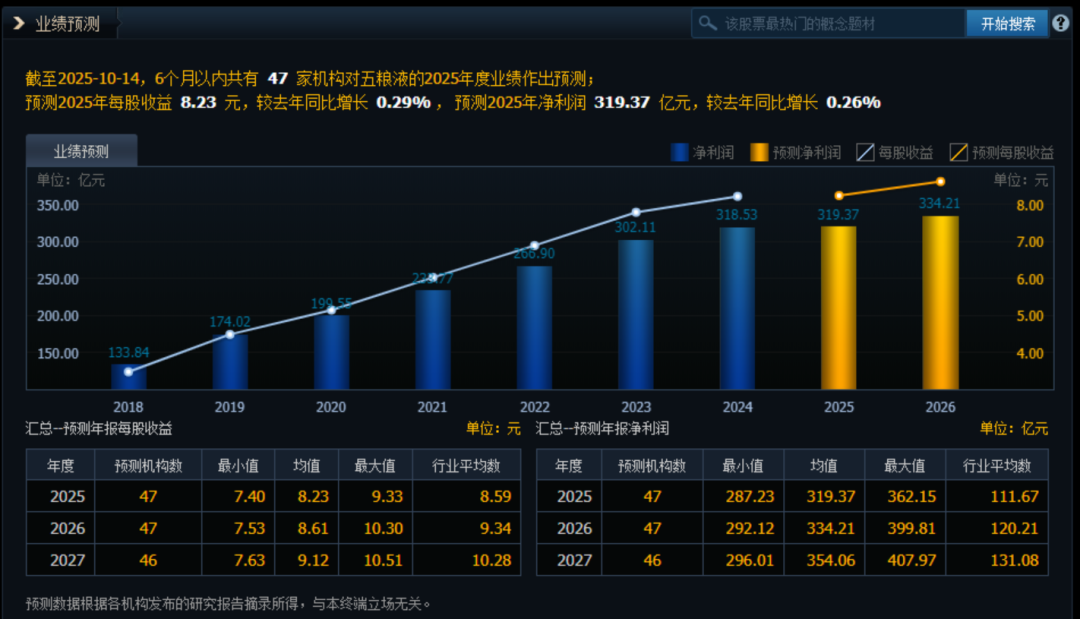
咱们看下券商对五粮液未来三年净利润的预测,依然能维持300亿元以上的净利润。咱保守点未来三年就300亿的净利润,分红200亿是有保证的吧。
3、预期股息率及交易
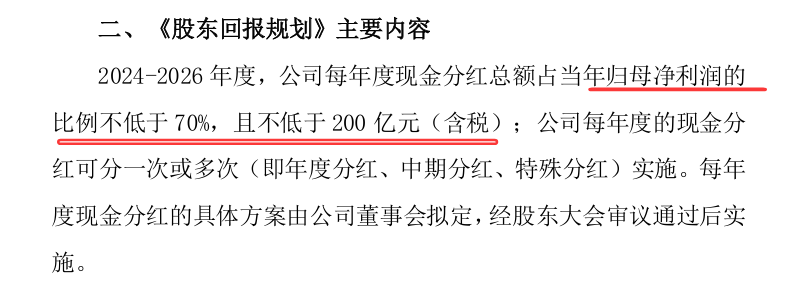
根据五粮液2024年-2026年分红回报规划,这三年现金分红总额不低于当年实现归属于上市公司股东净利润的70%且不低于人民币200亿元(含税)。
按照未来每年分红200亿元,那么对应今天的市值4677亿元的股息率是:200/4677=4.3%,这个股息率还不错。而且这还是比较保守的估计,实际上2024年分红金额为223亿元,实际股息率为223/4677=4.77%,这么看也还可以。
综上,五粮液现在这个价格肯定不贵,依然处于绝对底部区域,今天加仓五粮液100股,成本约122元。附交易记录:
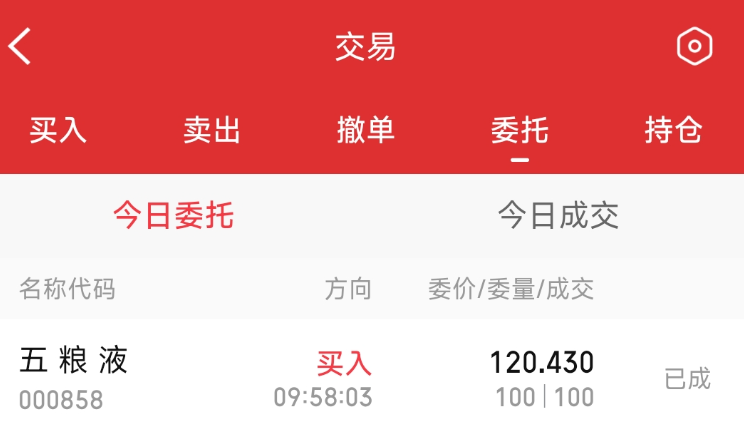
目前持仓五粮液600股,成本降低到了128.9元,浮亏约6%。现在这个阶段,高股息资产中白酒行业涨幅还不多,还在底部徘徊,性价比不错。接下来有机会还会继续买入。
11月6日:腾讯控股:卖出逻辑与交易复盘(11-06)
今年卖出的份额相对较多,积累了比较多的现金,找一些比较便宜的品种继续小幅加仓。
经常看小鱼文章的都知道,我现在仓位主要集中在三个大的品种上,高股息组合、可转债组合还有腾讯控股,今年大幅卖出可转债、也卖出了一部分腾讯控股,高股息组合中也卖出8只,所以现金占比不断提高,已经达到了30%之多,那么咱就挑选一些便宜的品种慢慢加仓吧。
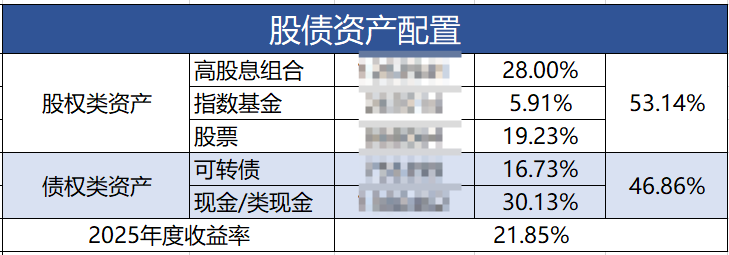
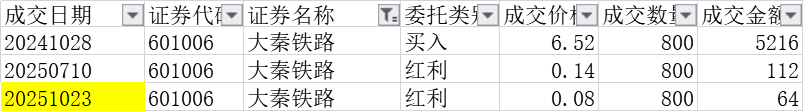
选择的第一个标的是大秦铁路,只在去年10月份买过一次,买的也不多只有5000多元。
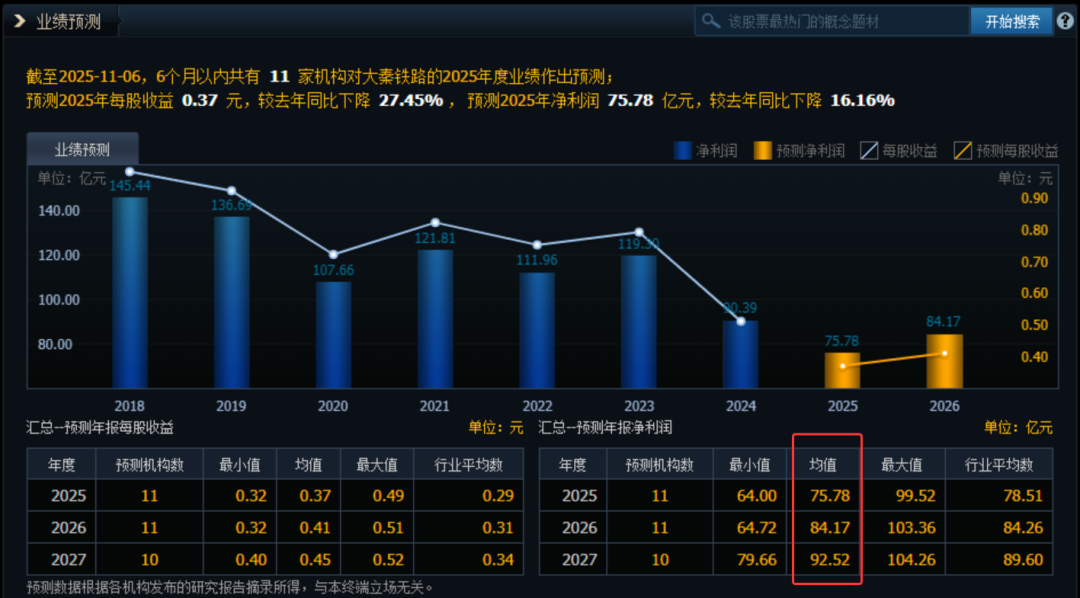
下图是最近十年大秦的分红情况,最近几年好像是收购了一些不那么高效的资产,净利润下滑程度挺大的,2024年净利润下滑24%到了90亿元多点,2025年前三季度净利润再次下滑超27%,前三季度只有62亿的净利润。
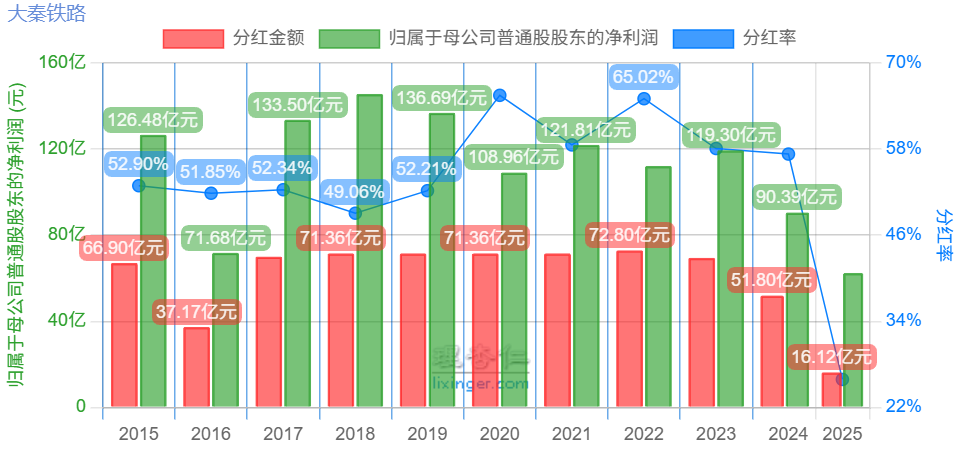
行业预测未来几年净利润的中位数在85亿元附近,按照大秦2023-2025分红回报规划,现金分红不低于净利润的55%,那么未来几年预期的分红就是85*55%=47亿元,现在市值1156亿元,预期股息率=47/1156=4.06%,不算太离谱还行。
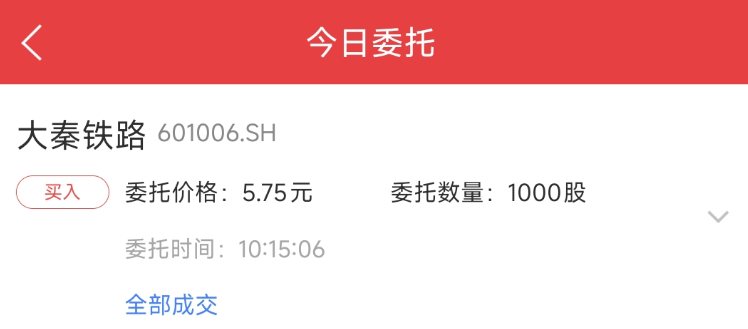
加仓5750多元,附交易记录。
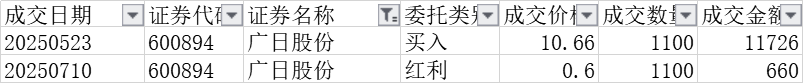
广日股份今年5月买入过一万多元。
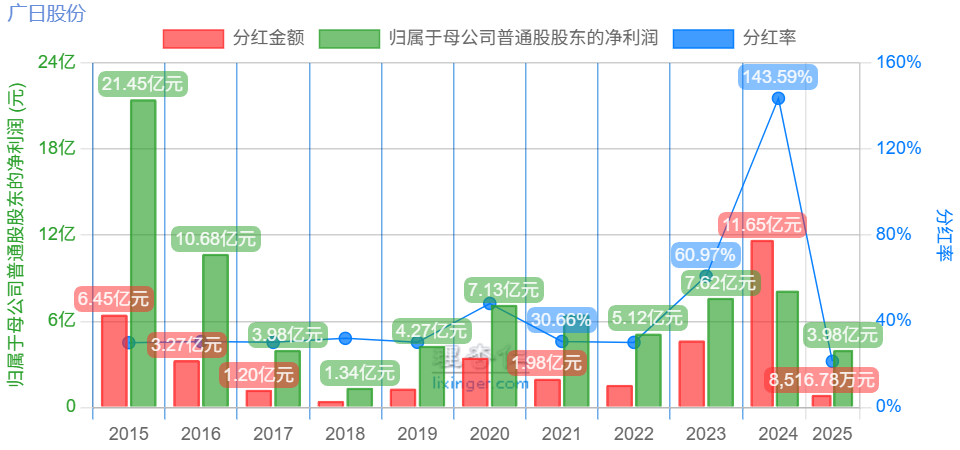
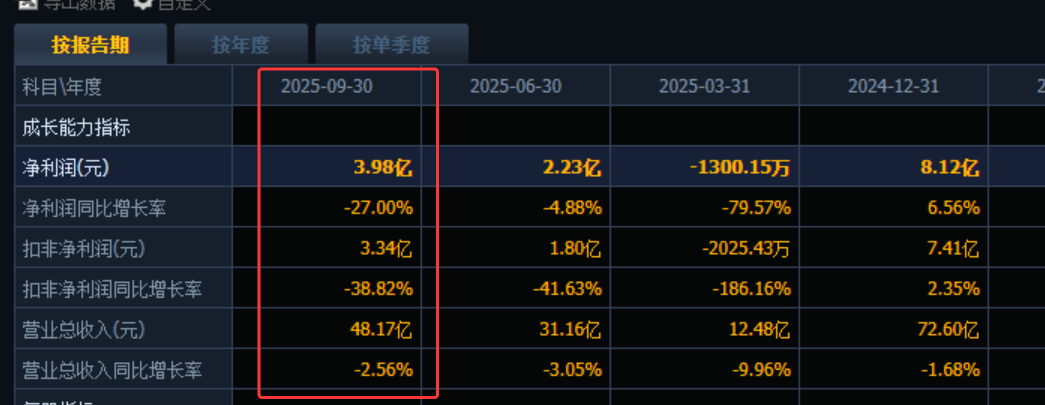
下图是广日股份近十年的分红情况,去年分红11.65亿元,分红率143%,如果按照这个分红来计算股息率的话,股息率高达14%,未来肯定不会有这么高的分红的,所以计算预期股息率的时候要保守一点。
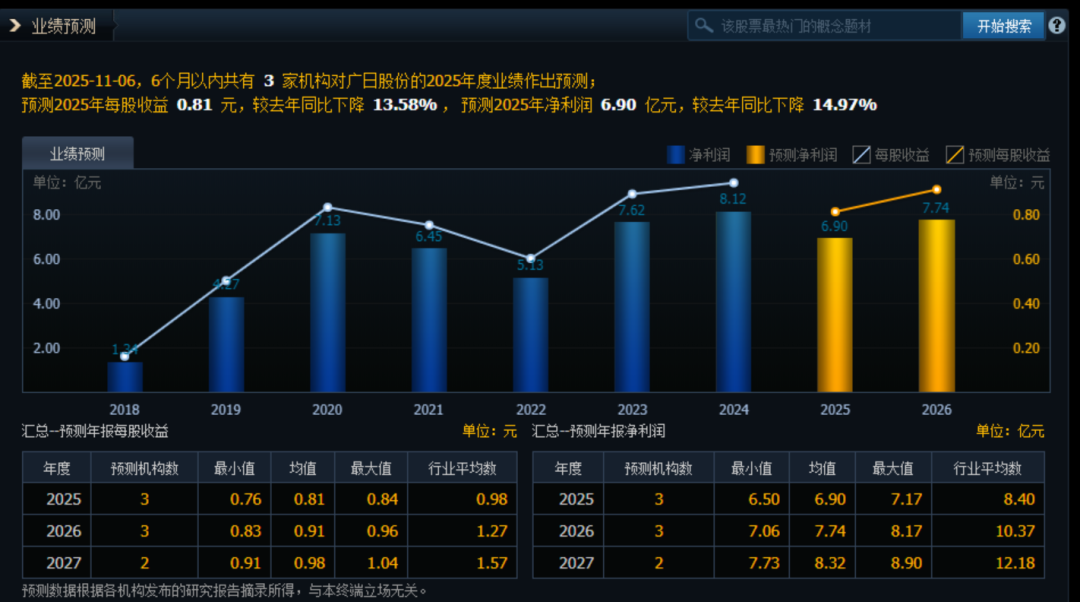
另外啊,广日股份今年的净利润下滑也挺多的,前三季度净利润下滑27%,只有4亿左右,保守点,我预计广日股份今年也就能获得6亿元的净利润。那么分红也会相应保守预计只有4亿元,现在广日股份的市值83.3亿元,预期股息率为=4/83.3=4.8%,是不是这个预期股息率还是非常不错吧。而且公司的现金储备43亿元之多,又几乎没啥有息负债,几个亿的分红还是能保障的。
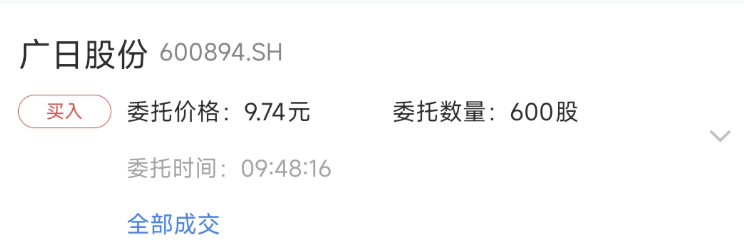
本次加仓5800多元,附交易记录:
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(46 次)、卖出与减仓(35 次)、回撤与浮亏(5 次)、分红与股息率(61 次)、可转债(2 次)、仓位与资产配置(4 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。