
周末的一点研究成果
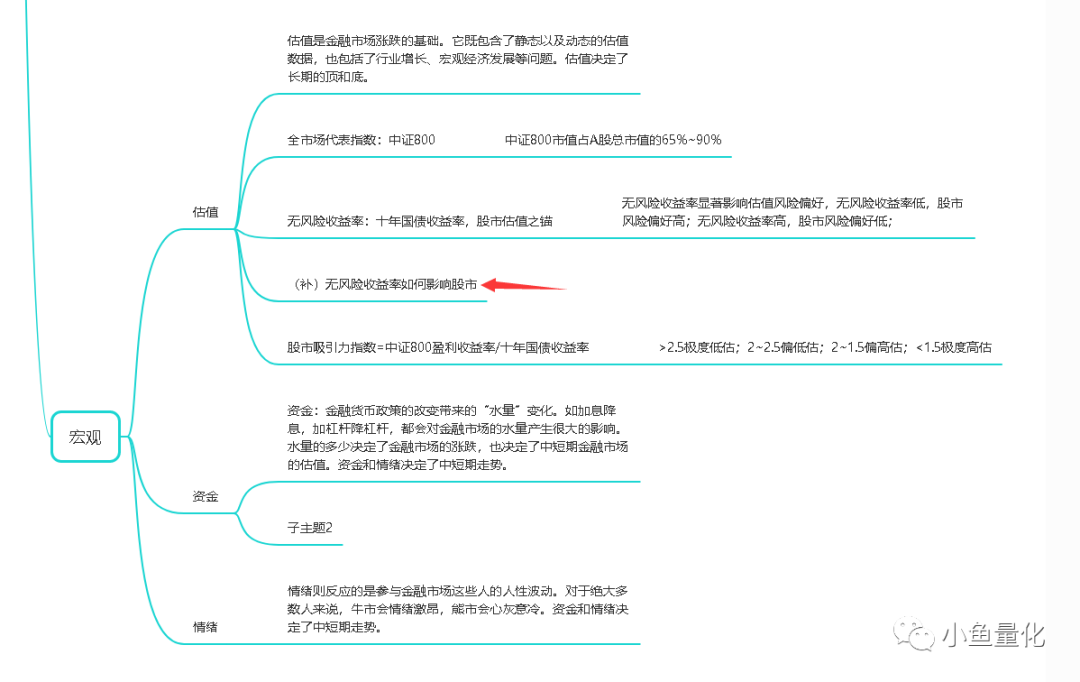
这个周末是一点也没有闲着,完善了宏观研究框架,分为估值(包括基本面)、资金和情绪三个大的方面,如下思维导图。还不是最终的结果,继续进一步完善的。
宏观方面的研究并不一定是必须的,即使对宏观不甚了解,通过精研个股或者投资指数也能取得不错的收益,所以对于宏观这块我也不会花费过多的精力去深入研究,建立好框架,懂得基本原理就可以啦。
上周美债收益率大幅上升至1.5%整数关口,引发了全球主要股市的下跌,先把这个点的原理研究明白。
(点击查看大图)
股债之锚
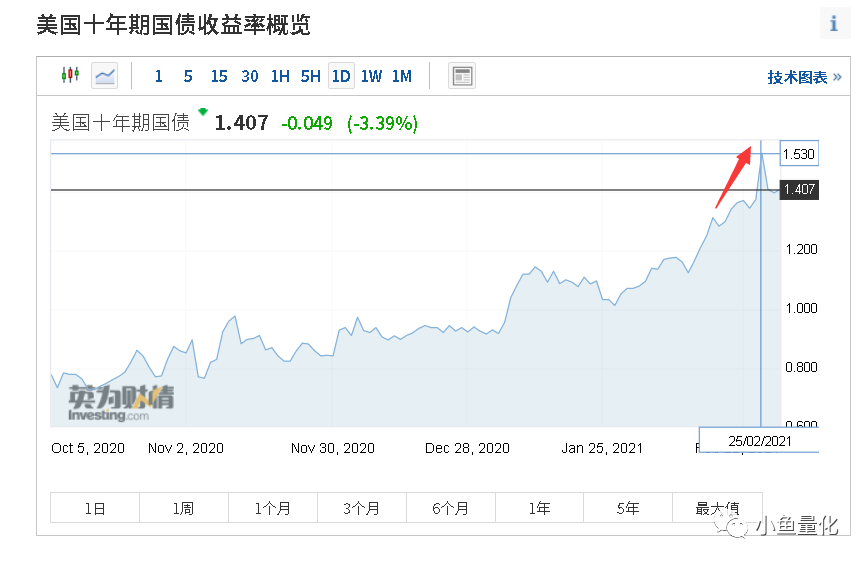
上一周美国十年期国债收益率的飙升,近期市场有声音认为这将对美股的估值产生压制,进而影响到A股。
可以看到,在1月28日,美十年期国债收益率只有1.013%,上一周突然飙升到1.53%,突破了1.5%整数关口。已为近一年的最高水平。
图源:英为财情
无论中国的还是美国的10年期国债收益率基本上可以视为无风险利率,其他债券也会以此为锚,叠加各自的“信用风险”形成各自的预期收益率。
而无风险利率是影响企业估值的重要变量。10年期美债收益率的上行,这意味着无风险利率上升,企业DCF估值模型的分母(贴现率)增大,导致估值下降。
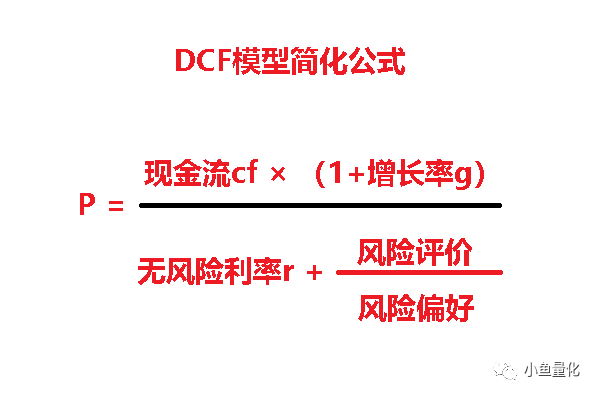
PS:贴现率是指将未来的资产折算成现值的利率。
举个例子:假设贴现率为10%,那么明年的100块钱,在今年就相当于100/(1+10%)=90.909090…块钱,到了明年就是100/(1+10%)*(1+10%),也就是说,今年用90.909090…块可以买到的东西相当于明年100块可以买到的东西。
它是一个很重要的概念,它解决了未来经济活动在今天如何评价的问题,也就是如何给企业估值的一个问题。
举个例子,用DCF模型给贵州茅台估个值,看看不同折现率下(5%和8%)最终的市值能差多少。这里我们使用理杏仁的工具,不用自己去计算。
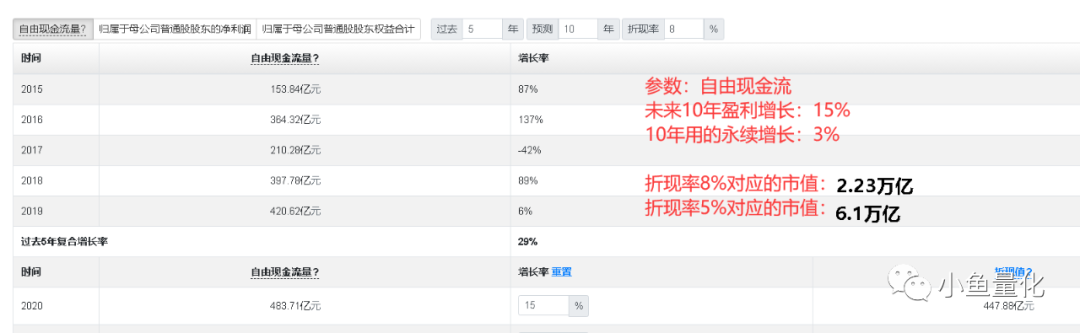
仅仅一个折现率的微小差异(3%的差异),对最终的市值造成了巨大的差异。
折现率8%对应的市值2.23万亿;
折现率5%对应的市值6.1万亿;
所以估值之锚对股市的影响还是蛮巨大的。
影响利率的因素
影响利率的因素主要有两方面,第一是经济运行情况;第二个是货币政策。
1、经济运行情况
利率反应了资金的真实成本,当经济疲软时,利率降低,增加货币供给,企业资金成本降低,刺激投资;在经济运行火热时,实际利率趋于上行,反应了资金成本的上升。
2、货币政策
而这次利率上升的背后,两个因素都有,但主要是货币政策的因素。很大程度上要归咎于对通胀压力的担忧,美联储的放水是罪魁祸首。去年全球大放水,而今年拜登上台后,又通过了1.9万亿美元的刺激计划。美联储是世界的央行,全球都需要为美联储的放水买单。
在2008年至2012年中,美联储共有4次无限QE,对实际利率产生较强影响。因此,最为关键的是,这轮美联储什么时候退出这轮QE。
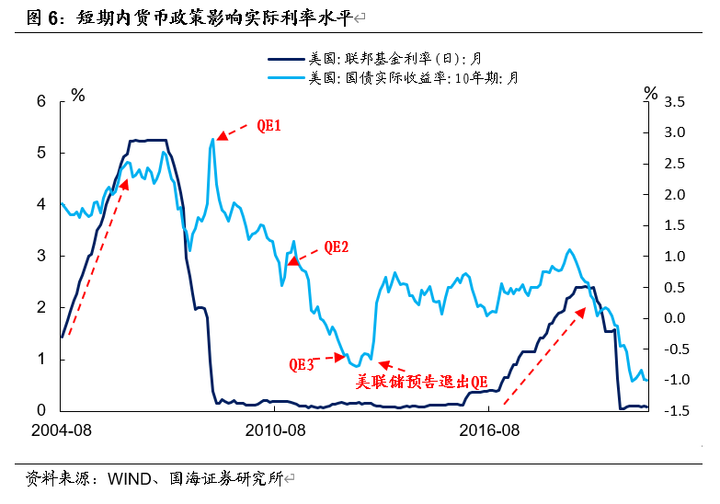
总结下传导链条是这个样子的:
十年美债收益率上涨>>>>通胀预期抬高>>>>美联储收紧货币预期上升>>>>利空市场>>>>美债收益率持续上涨>>>>通胀预期持续抬高>>>>美联储真的收紧货币>>>>市场Over
某大佬的解读
周末看了一篇某私募基金大佬的访谈,对美债收益率这块进行了解读,我认为非常不错,解答了我的一些疑惑,在这里引用一下:
去年,美债利率从将近2%一下跌到0.6%、0.5%,给风险资产的定价带来很大的优势。
如果我们对未来做DDM模型或者做现金流折现模型,折现率如果大幅度下调1%,就是100个bp,相应估值能够提高20%—30%。
2020年,估值基本多涨了20%—30%,就是因为美债利率或者是利率水平大幅下跌,抬高了一些资产的估值。
讲清楚2020年发生的事情之后,我再来讲,现在为什么A股出现了大幅回调?
**原因在于最近美债收益率上得过快。**美债收益率已经从去年四季度的0.9%,昨天已经超过1.5%。
我们测算过,如果美债收益率下跌100个bp(1%),会带来30%左右的估值扩张。
最近三个月,美债收益率已经上行了将近10到60个bp,估值收缩将近20%,会给估值偏高的一些资产带来20%左右的估值压缩。这就是为什么这些股票最近跌幅普遍都在20%—30%(的原因)。
当然,估值超高的那些(公司)可能会跌得更多一些,估值合理的或者偏高一点,估值压缩的幅度小一点。这就是目前市场反应的核心变量,就是美债收益率上得过快。
**如何指导投资
**
研究宏观最终还是落到了如何指导投资方面:
中国的十年期国债收益率不用多说,会影响A股市场;
海外的北上资金是A股资金面的重要组成部分,北上资金的流入和流出也会显著影响A股。
模糊的结论:
中美十年期国债收益率上行周期,债市吸引力上升,股市承压,减少股市仓位;
中美十年期国债收益率下行周期,债市吸引力下降,利好股市,增加股市仓位;
当然了利率只是一个因素,还要结合经济基本面来对比分析,比如2020年因为疫情的原因,全世界各个国家的经济增长承压,处于下行周期,风险偏好降低,加上各个国家的放水政策,市场上的钱越来越宽松,利率处于低位,那么这些活水最终都流向了弱周期、盈利增长稳定的消费医药行业。大家可以看看近一年茅台、海天、恒瑞等等涨了多少。
经济下行周期,和经济强相关的银行、地产、保险、基建确定性偏弱,得不到资金的青睐,近两年表现是多么的差。
文章只是传达理念和调仓逻辑,如果文章内容涉及到个股,不构成任何投资建议。