
中国平安:投资逻辑与风险复盘(08-27)
中国平安昨晚出了半年报,往年平安年报季报出的速度可快了,如年报2月份就出了,现在半年报拖到截止日附近才出,说明业绩可能真的不太好。
寿险逻辑
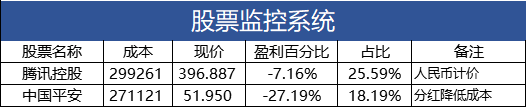
之前我的第一重仓股大家都知道,就是中国平安,随着平安的下跌,并前一阵减仓了2万换腾讯,目前腾讯控股成为小鱼股票组合的第一重仓股。
中国平安最近两年真的是个老大难,去年底的时候最高涨了30%,现在又浮亏30%,一个天上一个地下,真实难受。就是这样一只不受待见的股票为什么要一直持有呢?
1、业务介绍
中国平安是一个金融集团,旗下业务众多,有寿险健康险、财险、平安银行、平安证券、平安信托、科技业务(如:陆金所、金融一账通、汽车之家、平安好医生等等)
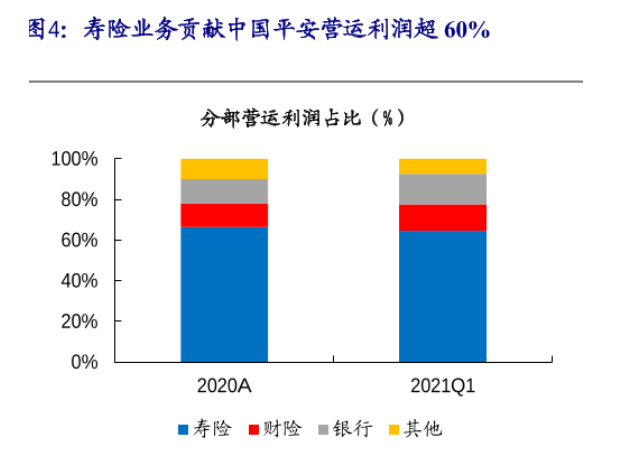
其中寿险和健康险业务贡献了中国平安超过60%的运营利润,所以中国平安的分析重点就要放在寿险和健康险业务上。
2、寿险和健康险分析模型
下边这个模型生动形象的说明了,保险公司寿险和健康险的赚钱逻辑,也就是我们通常是活动商业逻辑。
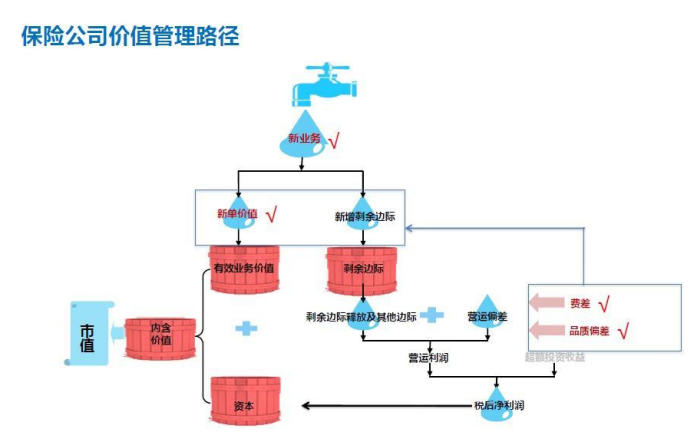
两种赚钱方式,即两种方式增厚内含价值:
(1)、存量之一:资金的投资收益
中国平安每年收上来的保费和赚到的净利润形成了一个庞大的资金池子,保险公司的投资部门,利用这些资产投资债券类、公用事业类(如京沪高铁这样收租的行业)、行业地产行业吃股息、少部分股权类等等。
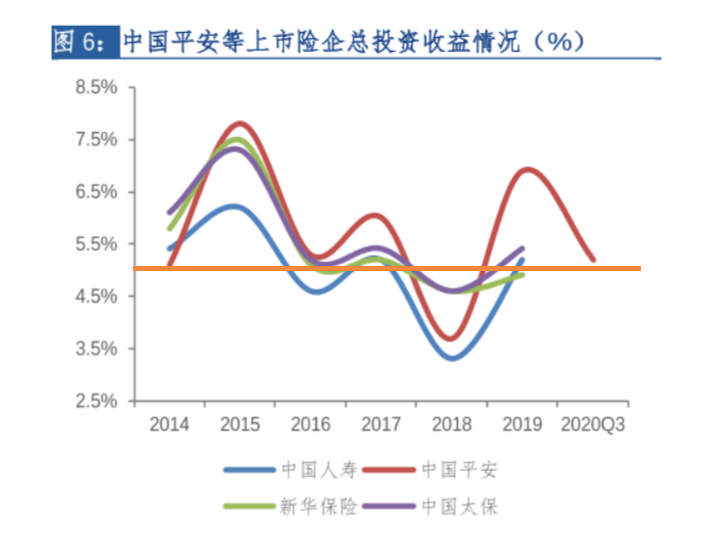
中国平安对投资收益的长期的假设收益率是5%,也就是每年都用5%的投资收益率来计算营运利润,过滤掉短期的波动,大家可以看下图,绝大部分年费中国平安的投资收益率都是超过5%的。
最近两年遇到了HF银行、华夏XF投资亏损的情况,从长期看依然无法动摇平安整体的投资能力。
(2).存量之二:剩余边际释放利润
剩余边际是公司未来利润的现值,摊销模式在保单发单时刻锁定,摊销稳定不受资本市场波动影响。剩余边际就是公司卖出保单后可获得的预期利润。
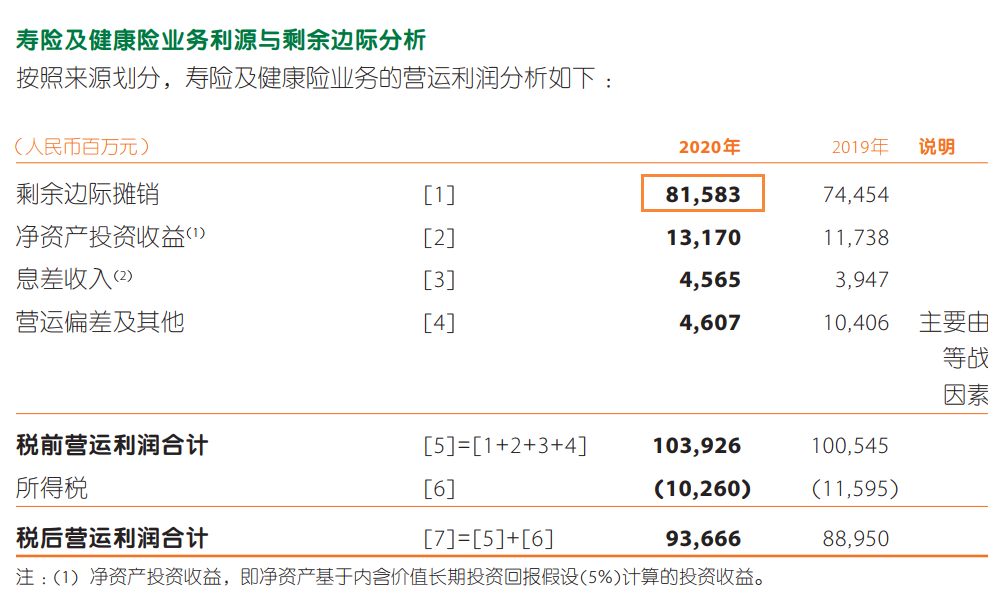
中国平安用了一个比较保守的剩余边际折现率11%,也就是没过一年释放11%的利润,2020年通过剩余边际摊销释放了815.83亿元的营业利润,占税前营业利润的815.83亿元/1039.26亿元*100%=78.5%。
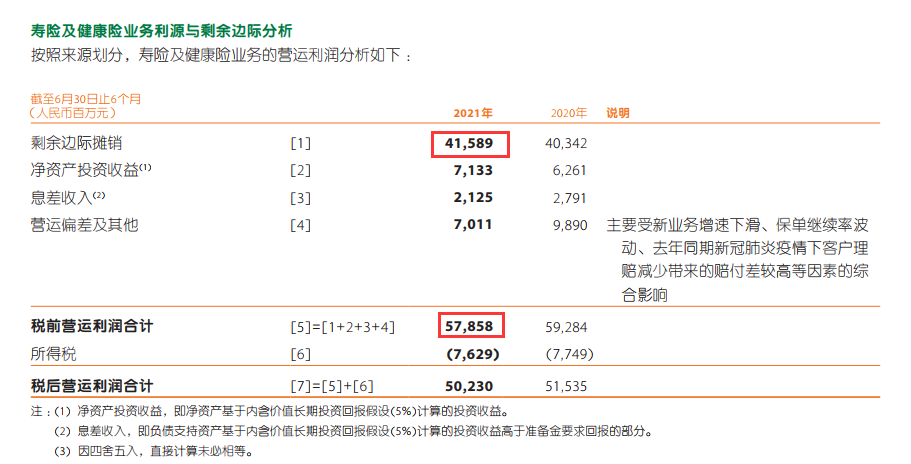
2021年上半年,寿险与健康险业务剩余边际摊销释放净利润415.89亿元,占税前营运利润的百分位为415.89亿元/578.58亿元=71.88%。
(3)、剩余边际还在不断增厚
保险公司的新业务会产生两个东西,一个叫“新单价值”,一个叫“新增剩余边际”,这两个概念差别在哪里呢?
**新单价值:**是保险公司今年销售的保单,在未来产生的净现金流乘上合理预期的投资收益率,用股东期望的报酬率进行折现(如中国平安是11%),这就是一年新业务价值。新单价值是从股东的角度来看价值。
新增剩余边际:是保险公司今年销售的保单,在未来产生的净现金流不考虑投资收益,同时用无风险投资的回报率进行折现,所以某种程度上没有考虑投资波动的风险,而是未来净现金流的时间价值。
新增剩余边际为什么重要呢?因为它跟损益表有直接关系。也就是说一个保险公司,今年创造的新单价值越高,从投资者的角度来看,这家公司越有价值,也就是将来对公司利润影响最大的是新增剩余边际。
当有了新增剩余边际,就累积到剩余边际,剩余边际就会变大,每年会释放出利润,再加上运营偏差,就到了营运利润。(运营偏差是什么呢?费差+保单品质偏差。如果保单品质越好,运营越有效率,这个东西的值就越大。)
营运利润再加上投资活动产生的超额投资收益,扣税后就变成了税后净利润。税后净利润经过权益分配后就会贡献到企业的资本中,再加上有效的业务价值就是内含价值。
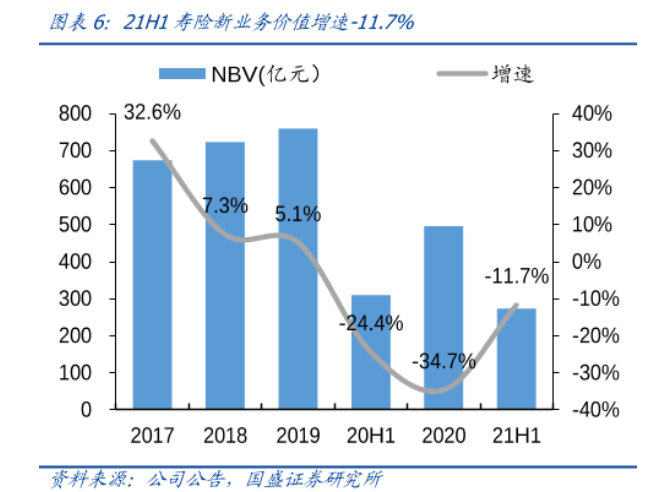
新业务价值代表了未来,最近两三年这个数据不太好,未来预期不太好,导致了中国平安的股价和估值一再下降,目前到了历史最低估值区间。
继续观察
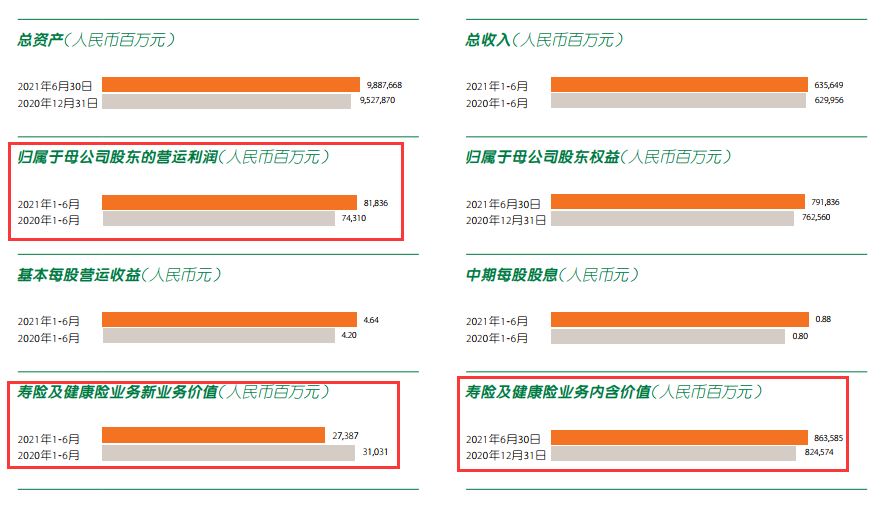
以下是中国平安2021年半年报中的主要指标数据,我们重点观察的是:
归母营运利润、寿险及健康险新业务价值、寿险及健康险业务内含价值这三指标,只有这三个指标改善持续向好才以为这寿险改革取得成效。
1、营运利润
对于保险这种综合金融企业,营运利润比净利润更重要,营运利润=净利润 - 短期投资波动 - 折现率变动影响 - 一次性重大项目调整。剔除了投资方面短期波动的影响,和一次性事件/费用的的影响,比如华夏XF计提减值就是一次性影响。
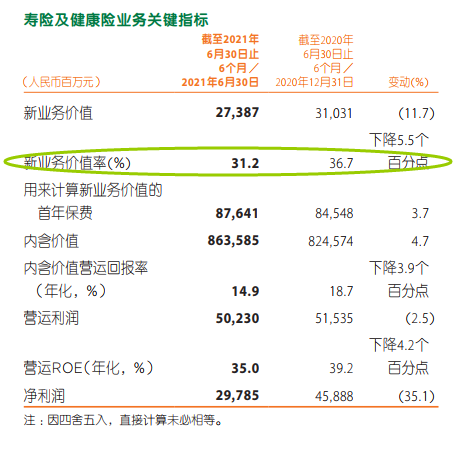
2021年上半年营运利润818.36亿元,同比增长10%,去年上半年疫情期间基数偏低,这个数据增长并不高。
2、新业务价值
最重要的观察指标其实是新业务价值,每年新开发的保单会释放一些利润,剩余部分都会累积到剩余边际这个大池子中,剩余边际每年摊销释放利润。2021年上半年寿险及健康险新业务价值273.87亿元,同比是负增长,-11.7%。这个从每个月公布的保单数据中就已经有所预期了,并不乐观。
上半年新业务价值率下降5.5个百分点,半年报给出的解释是主要是因为寿险及健康险业务储蓄类产品首年保费占比提升9.8个百分点至46.7%,导致新业务价值率下滑 疫情以来的近两年时间,人们对寿险及健康险这样的可选消费是偏低的,更多的钱拿来做储蓄,而不是消费。
3、观察指标
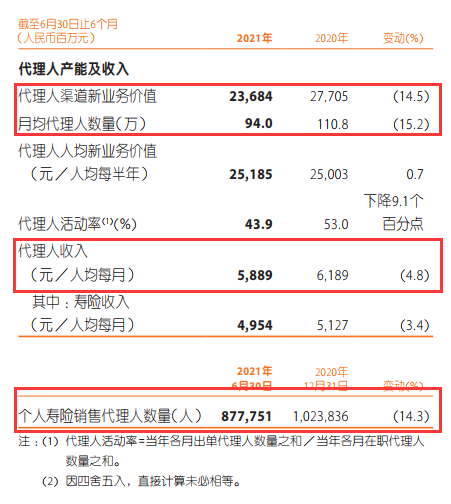
对中国平安改革进程中观察几个细微的指标,代理人数量方面是否出现了正增长,代理人的绩效和新业务价值是否出现了正增长,代理人收入是否增长等等,从半年报的数据来看是不理想的。
还有每个月保单情况。它是季报、年报的前瞻数据,通过保单的增减情况也能对业绩有预期。
4、半年报中的正面情况
平安寿险数字化渠道改革试点已呈现出一定效果。部分试点营业部在业绩、行为、质量等方面得到改善,截至2021年6月30日止3个月的部均首年保费较试点前( 2020年8-10月)增长6%,队伍拜访量较对照组(2)提升约1.5倍,人均长险件数较对照组提升约1.4倍。
通过医疗服务带动寿险客户数量增长,提升寿险客户黏性。2021年上半年,平安寿险超20%的新增客户是来自医疗服务用户的转化,占比逐步提升。同时,平安通过医疗产品与服务提升客户黏性和价值。2021年上半年,使用医疗服务客户的客均寿险保单数、客均寿险保费均为不使用医疗服务客户的1.4倍 ;使用线上问诊客户的加保率是不使用线上问诊客户的3.7倍。
说明改革已经取得了一些进展。
未来规划
中国平安依然处于改革阵痛期,预想今年年底前会好转,看来是落空了,往长远看,我相信保险行业依然有很高的天花板,现在也不能说保险就是一个垃圾行业。
一切都用仓位说话,平安最高的时候在我的股票组合中占比27%,现在占比大概16%,一个是股票本身从最高盈利30%,到现在浮亏30%;另一个是之前换腾讯减了2万块。占比下来了。目前的市值平安在整个组合中的比例是8%。这个比例不至于对我的整体投资产生大的影响。
我对平安的规划是继续拿着,如果有好的机会调仓换股,比如按照之前的规划,如果腾讯到了400港币以内我会用平安换腾讯。
就这样吧。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。