
悲观吗?不,继续加仓
有段时间没说互联网和中概互联了,最近腾讯也公布了半年报,来念一念。
**互联网-好行业
**
投资中概互联指数的话,要判断一下它是否是一个好行业,好行业的标准,主要看需求和竞争。
需求:
如果一个行业的需求多,成长空间广阔,远未达到天花板,那么蛋糕可以越做越大,这样的行业大概率会是一个不错的行业;
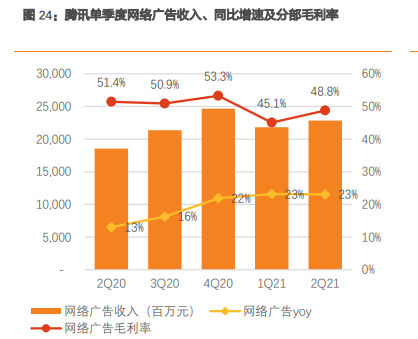
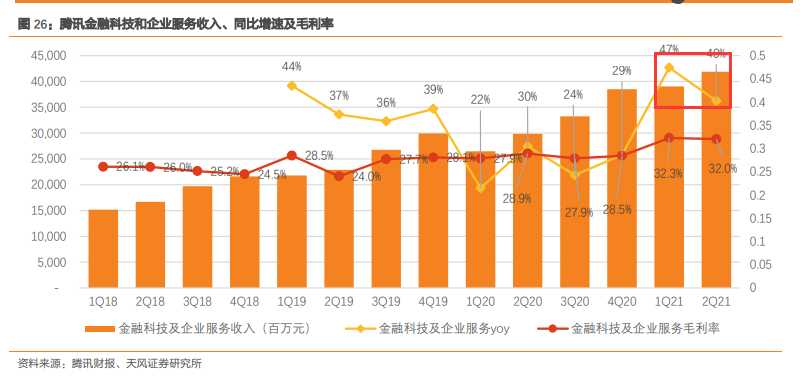
我们以腾讯为例,过去腾讯的社交软件QQ和微信吃到了一大波人口红利,客户量快速增长,如今QQ负增长,微信增长速度也慢了下来;以前腾讯的营收和净利润发动机是游戏,如今游戏的增速变慢,网络广告、金融科技与企业服务接棒称为新的利润增长点。
网络广告最近几个季度增速不断提高,最近三个季度的增速均在20%+;金融科技与企业服务更是新的发力点,最近两个季度的利润增速达到了40%+。另外据说腾讯在游戏等领域有压降利润的消息,我认为还是有这个可能的。
还有腾讯的投资业务进入了收获期,我观察了最近几个季度的非国际标准净利润大概在30%左右,但国际标准下的净利润却有大百分之几十,两者之间的差距就是财务投资和股权投资中的公允价值变动引起的。
综上我认为腾讯和互联网行业的天花板依然还很高。
**竞争:**竞争就是分蛋糕的人有多少,如果只有你一个就可以独占一个蛋糕,利润肯定是较为丰厚;如果参与这个市场的主体非常多,往往就会陷入激烈的竞争,大打价格战,谁也赚不到钱,甚至亏损。
所以一个好的行业就是,市场前景广阔,成长空间大,而且竞争还不算激烈。
头部互联网公司经过多年的市场化运作发展,头部公司如腾讯、阿里、美团、京东等,基本都形成了近乎垄断的地位,竞争相对可控。
反垄断影响:
“反垄断”不是“反龙头”,反垄断反的是垄断的行为而不是垄断的结果,而互联网行业部分是领先于美国的,觉得国家层面不太可能把我们的互联网的产业优势地位主动的削弱。
反垄断,主要是针对垄断行为,但这些企业经过市场竞争形成垄断地位是很难被动摇的,也改变不了消费者的选择。想想基本面其实并没有根本性地变化。
比如腾讯,基本面有啥变化嘛,游戏还少玩了,微信还少用了,微信二维码支付受影响了嘛,其实都没有,生活没有任何变化。还是情绪受到了严重的影响。
其实腾讯自身也在积极相应政策号召,未成年人游戏控制时长和消费;腾讯首期投入500亿元,设立“可持续社会价值事业部”,将用于可持续社会价值创新,对包括基础科学、教育创新、乡村振兴、碳中和、FEW(食物、能源与水)、公众应急、养老科技和公益数字化等领域展开探索。
所以,因反垄断跌下来,这些公司后面大概率还会涨的更高,虽然短期他们可能不敢释放业绩,短期有压力。但从投资角度说,别人恐惧的时候我乐观,这些互联网公司的市场竞争优势丝毫都没有被削弱,他们的需求也没有受到任何影响。所以,正是国家反垄断给了我们绝佳的建仓机会,腾讯控股我先后买入过7次,最后一次430港币附近。
估值
这次整个互联网行业的低迷,也给我们以警醒,任何行业都不可能长时间保持高速增长,互联网行业也是如此,如腾讯微信用户数成长达到了瓶颈,游戏业务体量去年达到了近2000亿,增速不可避免的要放缓,叠加未来税收优惠政策的退出,净利润增速从原来的动辄百分之三四十,未来下降到20%或者还低一点有没有可能呢,有,肯定有。
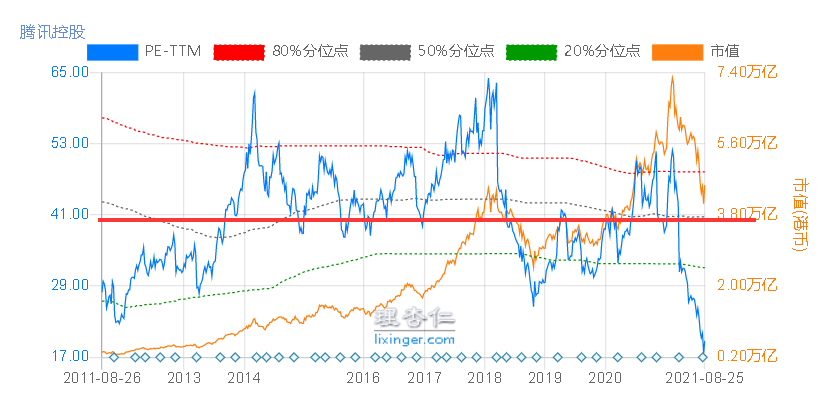
那么估值中枢也可能会降一个台阶,过去十年腾讯控股的估值中枢在40倍PE,未来净利润增速20%,对应30倍PE问题不大吧,现在腾讯19倍PE多一点,依然巨便宜。
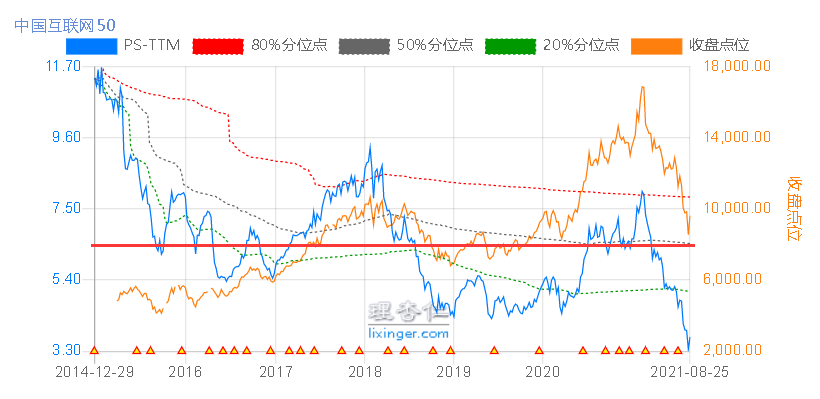
再说中概互联,从指数14年成立以来到现在的估值中枢大概在PS=6.5附近,我本轮在6附近尝试买一份,大部分是在5以下买的,最低估值时按照PS=4设计的,没想到本轮最低能跌到3.4,还是太年轻啊。目前我买入的这批中概互联浮亏12%+。
中概互联是互联网龙头的集合,未来估值中枢有很大可能下一个台阶,以后我就把PS=5设计为互联网50指数的估值中枢,用它来设计投资计划。
腾讯我原计划在400港币以内加仓的,今天收盘475港币,估计短时间应该不会有这样的机会了,顺其自然。
中概互联,最近考虑用目标市值的方式加减仓,后续再写文章详聊。
文章只是传达理念和调仓逻辑,涉及个股,不构成任何投资建议。