
可转债:投资逻辑与风险复盘
摊大饼模式
我的可转债投资体系,源于2020年五六月份吧,我记得是这个时间段,逐渐形成了一个自己的可转债投资体系,今年2月份的时候,我判断可转债出现了巨大的投资机会,于是我在这里做了两个操作。一个是摊大饼,一个是买基金。
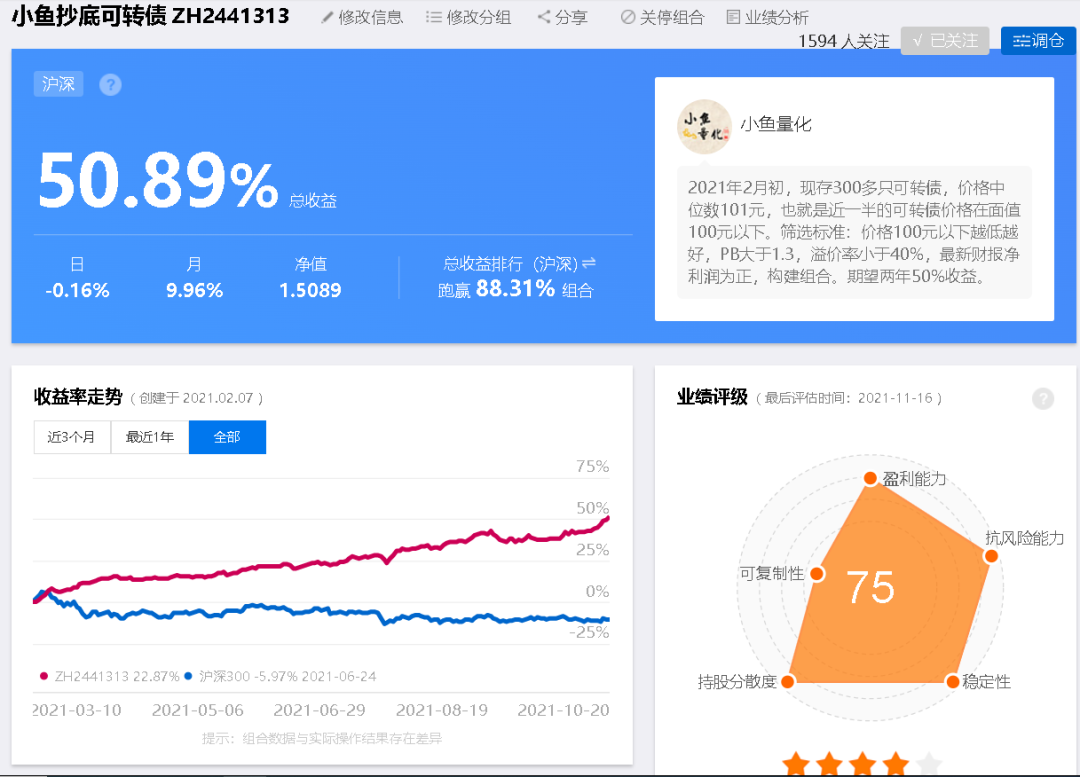
可转债摊大饼
2月9日还把可转债投资体系进行了升级,关注我的老读者肯定都对我的这个体系很熟悉了,有四个指标。去年底到今年初可转债经过了大幅的下跌,投资机会非常不错,我在这里对可转债做了大幅的加仓,并同时在雪球建立了一个“小鱼抄底可转债组合”。
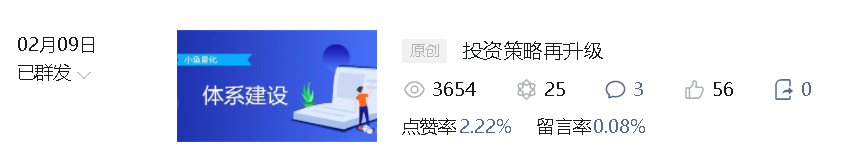
这是我当时筛选出来的前25个符合投资的可转债。初始版,买入了前20只可转债,目前初始版已经有7只可转债获利了结啦。
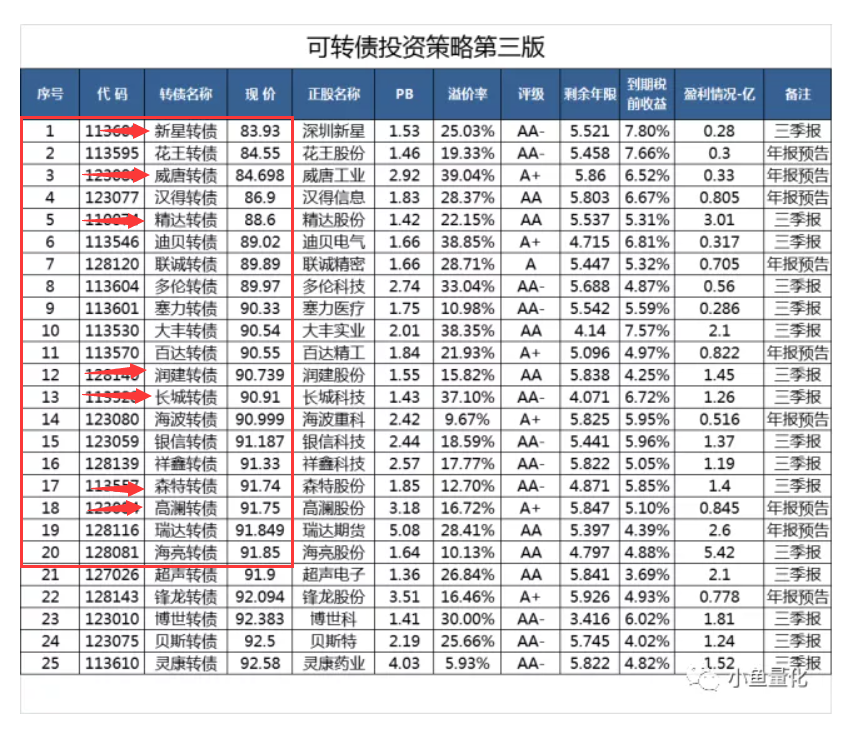
以下是获利了结的记录,总共有15只,其中8只都是可转债投资体系升级之后获利了结的。起步转债是后来买入的,买入了大概半个月时间就获利卖出。
整体来说可转债做的比较好有两点因素,一是,有相对成熟的投资体系进行指导,不会出现明显的漏洞;二是,发行可转债的主要还是中小盘股票,受益于今年中小盘股的良好表现,可转债市场也是走出了一波牛市,在可转债投资方面能取得一点成绩也是拜牛市所赐。
可转债基金
2月份的时候,我还有另一笔操作,在对且慢组合的调仓中,把7份华宝油气切换成了长信可转债,不能说选择的时机有问题,只能说可转债基金确实有诸多问题。
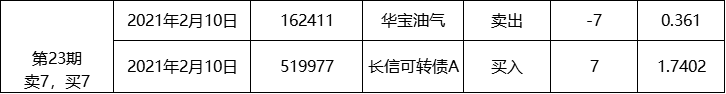
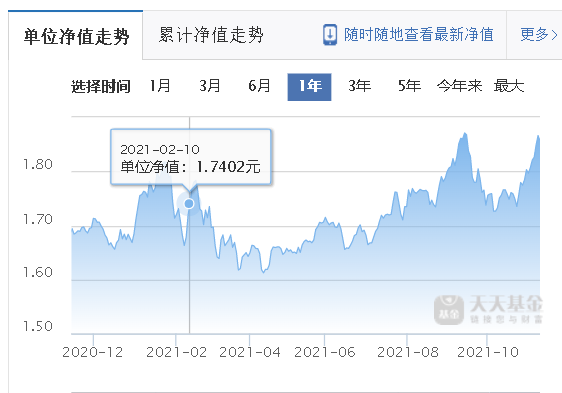
我们看一下从2月10日买入长信可转债A以来的表现。2月10日长信可转债A的净值是1.7402元,今天的净值约为1.8533元,期间没有分红,截止目前的收益是(1.8533-1.7402)/1.7402=6.5%。
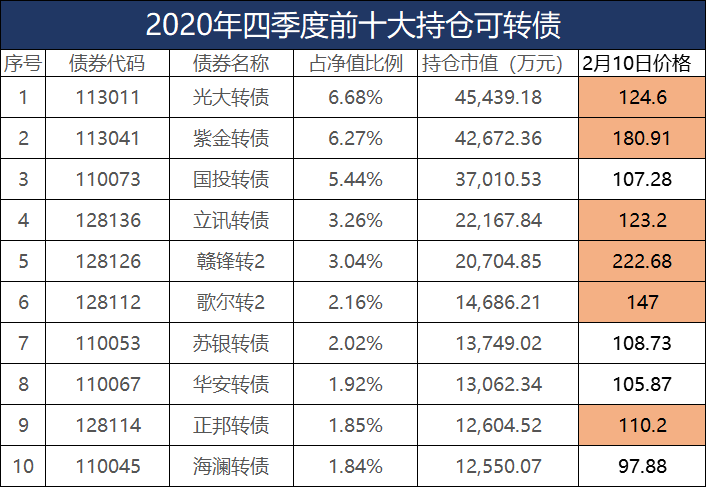
只有6.5%的收益,与我的转债组合超50%的收益简直是不可同日而语啊。下表是我统计的当时的前十大持仓转债,看看有那个是便宜的,就一个海澜转债低于100元,高价转债可以说比比皆是,择时的时点是选对了,标的却选错了。而我上文中摊大饼的成本才每张90元附近,你说成本差多少吧,这也是我此次可转债基金投资失败的最主要原因,成本太高。
既然原因找到了,以后就能够避免,希望这篇文章给大家以警醒,可转债基金的投资不能光看大盘,还要看具体的持仓品种。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。