
中概互联:买入逻辑与估值分析(11-23)
今天收盘后用给我开发的小工具,把所有持仓品种的净值更新了一遍,这样当天的盈亏和年度总盈亏就一目了然啦。对中概互联这个品种,我又想加仓一点啦。
互联网行业
关于互联网行业的观点,我在雪球上看了不少大V或者行业人士的直播,也看了一些文章,形成了几点认知:
1、今年的消费不太好,但也不知道不好到什么程度,刚刚我在更新估值数的时候看了一下全指消费和中证消费的PE十年百分位都到了100%啦,是不是搞错了呢,打开理杏仁看了一下,还真是这样的,数据没有错误,百分位的突然提升和净利润的负增长有关系。
大家看看全指消费的盈利数据,全指消费有138家成分股,代表了中国的消费基本面。前三季度净利润出现断崖式下跌,这个主要和原材料成本上涨有一定关系,但营业收入增长也是下滑的。
一季度扣非净利润 649亿 同比增长15.7%;
二季度扣非净利润 342亿 同比增长-37%;
三季度扣非净利润158亿 同比增长-75%;
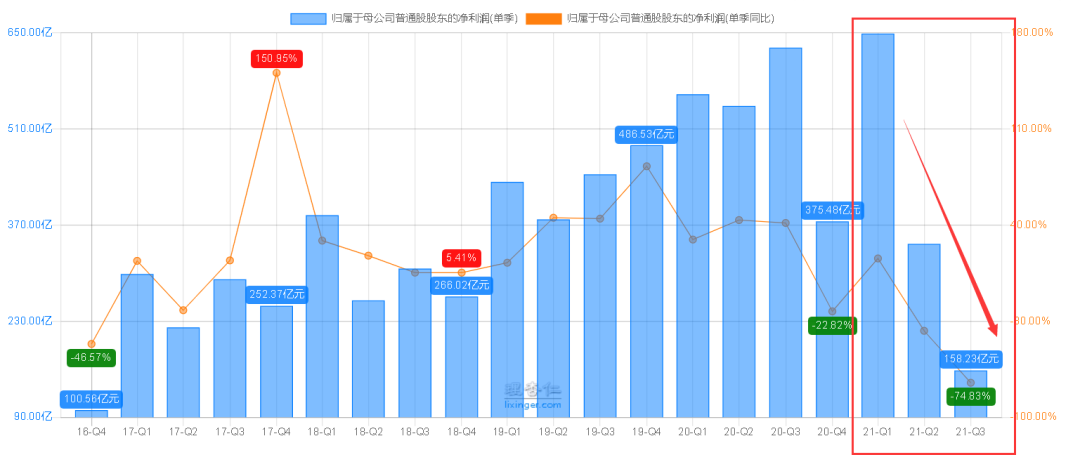
互联网行业的头部公司,比如腾讯、阿里、美团、京东、百度等,这些公司都是以销售为主或者以广告为主的平台肯定也会受到影响。能有增长就已经很不错了,今年或者明年的一段时间不能期望有过高的增长啦。
2、互联网反垄断也有很大的影响,钱不能都让你互联网头部公司赚去吧,从而引来舆论的重点关注,这些公司也会收敛一点,有做低利润的需要。况且利润表是最好打扮的,可以通过各种途径把成本前置,利润后置,这样以后焦点不在互联网行业的时候,慢慢再把利润释放出来嘛。
3、风险得到了释放
以上两个我认为只主要原因,今年好多互联网头部公司的股价腰斩有余,市盈率大幅下滑,风险得到了很大的释放。典型的你看:
腾讯PE=19.9倍,本轮最高的时候是52倍;
阿里巴巴PE=18.5倍,本轮最高的时候是43倍;
京东PE=33倍;
小米PE=14倍;
美团PS=8.7倍,最高的时候22倍。
买入中概互联
我再带着大家看看中概互联指数,这里用中概互联(513050)这只基金来代替。今年2月份创出新高2.65元,最低出现在9月30日,价格1.372元,最大回撤48%,接近腰斩啊。
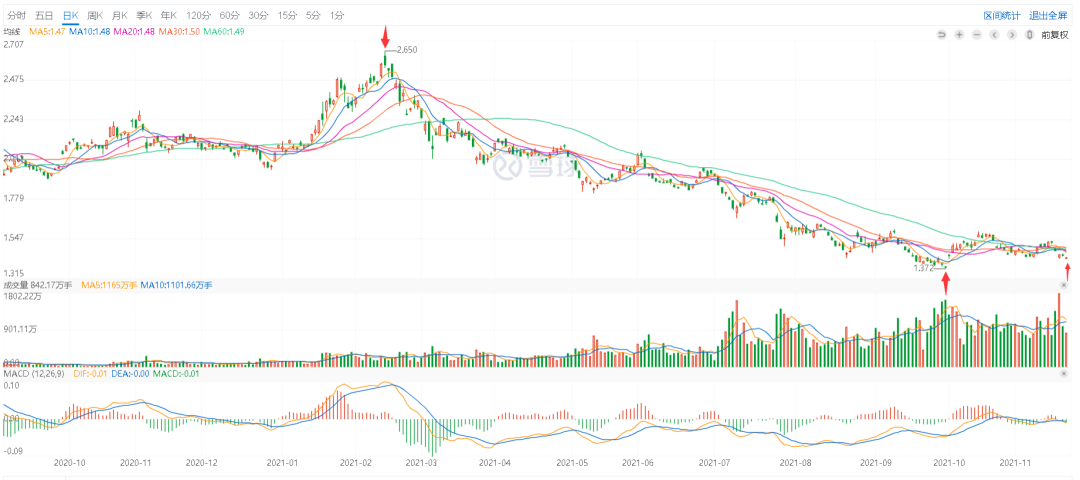
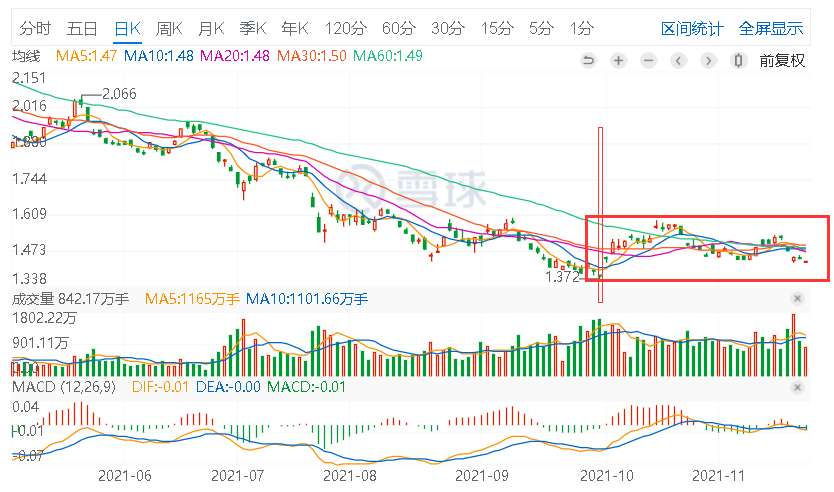
我们在看个细节哈,从9月30日创新低以来,到现在有近两个月时间了,没有再进一步创新低,一直在一个很窄的区间做箱体震荡,通常一个月不创新低就代表这风险得到较大程度的释放,所以在这里加点仓位风险不大吧。
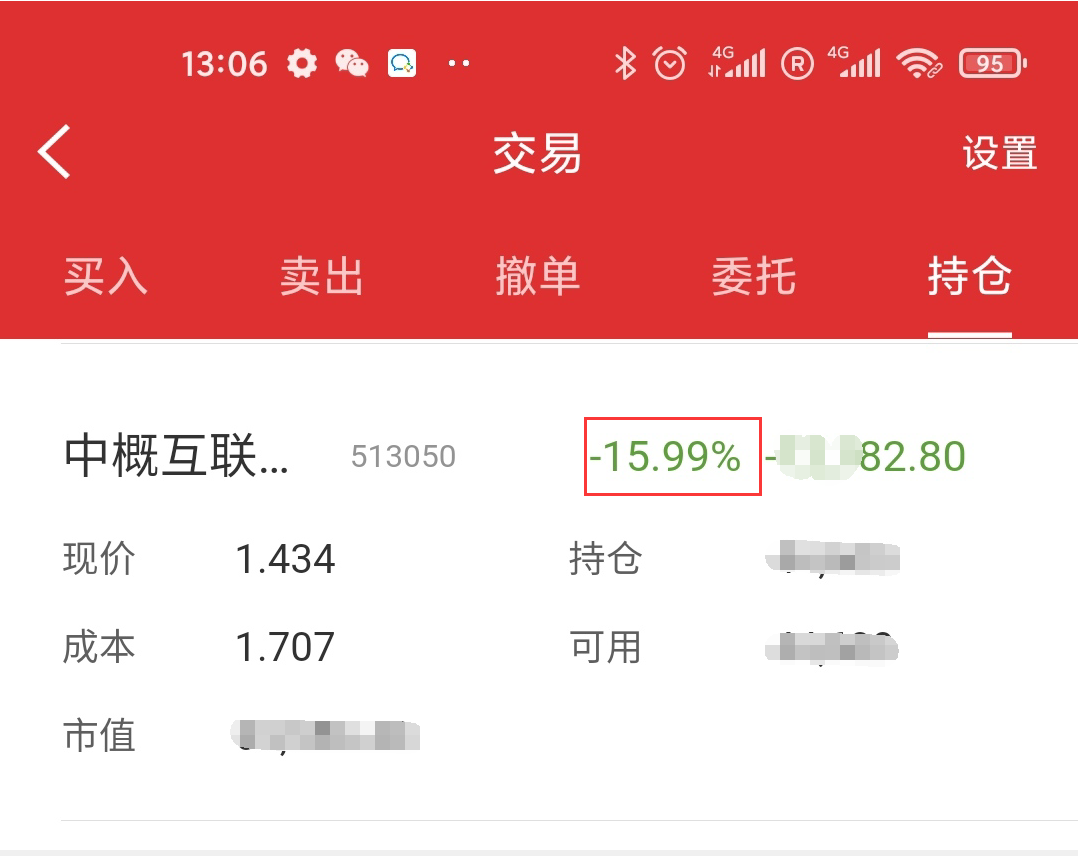
目前,我购买的一批中概互联浮亏约16%,在且慢组合中占比12.4%,不算高,还有一定的加仓空间。准备择机买点。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
==============