腾讯:买入逻辑与估值分析(01-05)
今天例行查看持仓股涨跌的时候,发现腾讯跌幅超4%,没有犹豫继续买入2手。成功腾讯的持有成本从523港币,降低到了503港币附近,持有成本降低近四个百分点。
腾讯控股
1、仓位浮亏
小鱼之前多次写文章谈到过,咱给互联网行业的整体仓位是20%,目前持有的互联网行业仓位是腾讯控股和中概互联ETF。目前持有两者市值占总市值的比重为15.5%。
当然啦,投入本金肯定是要多于这个数量的,因为目前两者均处于浮亏状态,中概互联浮亏21%,腾讯控股大概浮亏14%。两者合计的话大概是浮亏17%。
2、走势
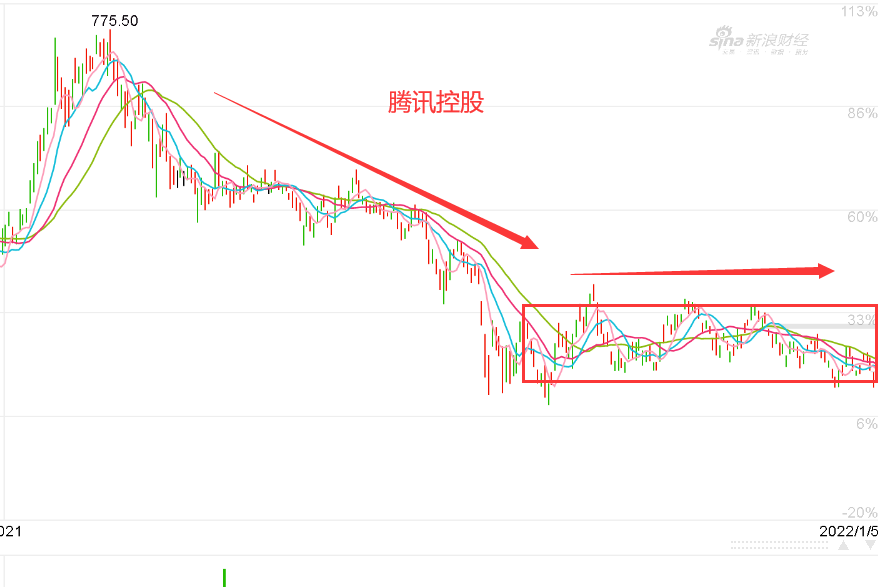
腾讯控股去年2月份股价创历史新高达到了775.5港币,之后开启了一轮惨烈的下跌和震荡之旅,到现在已经有11个月的时间了。
其中下跌持续了6个月,最大跌幅(775.5-412.2)/775.5=47%;
8月份至今在440~480港币之间连续震荡了4个多月。
加仓考虑
**加仓降成本,**本次加仓是出于三个原因:
其一、天花板、反垄断
互联网持续高速发展了二十年,各大互联网公司的用户红利已经到了天花板,很难靠较低的营销费用获得新的用户,大家都是刺刀见红花了大价钱才能从别的互联网公司抢到用户,而且用户的忠诚度还没有那么高,比如长视频公司、电商公司。但腾讯是个例外,用户黏性依然高的吓人。
2021年随着互联网版块的大幅下跌,很多人认为大厂们的好日子结束了,反垄断破坏了互联网行业的发展前景,但事实是相反的,反垄断的目的不是毁灭行业,而是规范行业向着正确的方向发展。
其二、发展前景在哪里
中国的互联网大厂发展前景在哪里?出海,开拓海外市场是一个好路子,腾讯、阿里巴巴、美团等大厂的海外业务占比都在10%这个数量级,而美国互联网巨头Facebook、亚马逊、谷歌等有50%多的业务来自海外,中国的同行们有个巨大的出海空间,不过出海不是一蹴而就的,面临着海外巨头的正面竞争。以前看过一些文章,腾讯、阿里等公司在东南亚一带做的很好,把中国模式移植过去,做一下本土化改造,也发展的不错。
还有个发展路子是产业互联网,腾讯参与的比较多,类似于基础建设。
其三、便宜啊
正式因为短期困境+反垄断调查+美股退市风波的影响,才能造就如今这么便宜的腾讯。
从趋势上看,选择现在出手是因为腾讯已经四五个月没有创新低了,在440-480这个区间震荡已有三轮,很有规律性,所以本次在震荡区间的下沿买入。
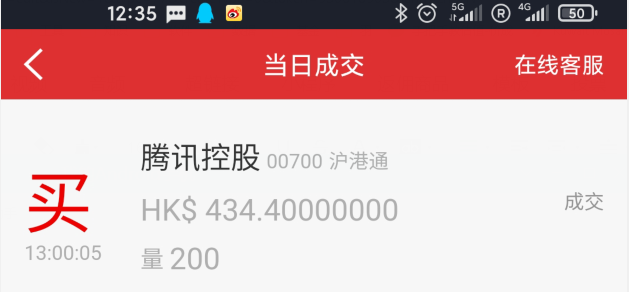
目前浮亏14%,成本控制的还不错,几个反弹估计就可以盈利了,如果短期涨幅过大,不排除卖出一手操作一下波段。
风险提示:本文观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
==============