
2022年第1季度腾讯:买入逻辑与估值分析合集
这篇季度合并版把2022年第1季度围绕「腾讯:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2022年1月5日到2022年3月3日,正文约 1822 字。
原文分别发布于2022年1月5日、2022年3月3日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
1月5日:腾讯:买入逻辑与估值分析(01-05)
今天例行查看持仓股涨跌的时候,发现腾讯跌幅超4%,没有犹豫继续买入2手。成功腾讯的持有成本从523港币,降低到了503港币附近,持有成本降低近四个百分点。
腾讯控股
1、仓位浮亏
小鱼之前多次写文章谈到过,咱给互联网行业的整体仓位是20%,目前持有的互联网行业仓位是腾讯控股和中概互联ETF。目前持有两者市值占总市值的比重为15.5%。
当然啦,投入本金肯定是要多于这个数量的,因为目前两者均处于浮亏状态,中概互联浮亏21%,腾讯控股大概浮亏14%。两者合计的话大概是浮亏17%。
2、走势
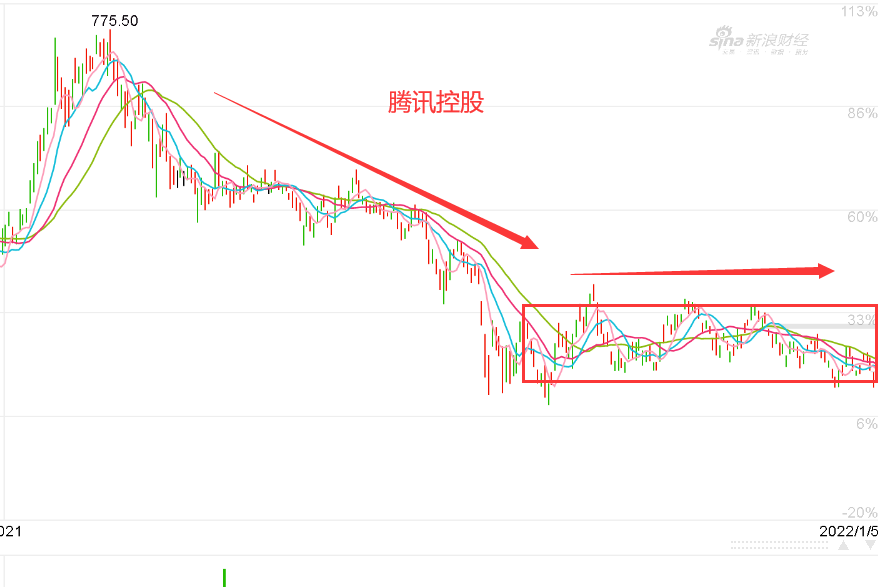
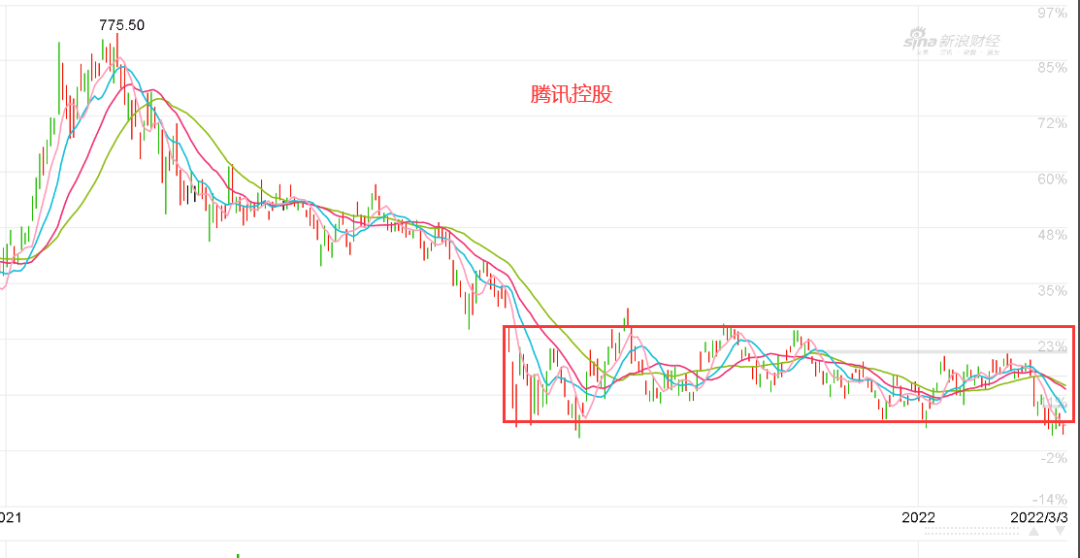
腾讯控股去年2月份股价创历史新高达到了775.5港币,之后开启了一轮惨烈的下跌和震荡之旅,到现在已经有11个月的时间了。
其中下跌持续了6个月,最大跌幅(775.5-412.2)/775.5=47%;
8月份至今在440~480港币之间连续震荡了4个多月。
加仓考虑
**加仓降成本,**本次加仓是出于三个原因:
其一、天花板、反垄断
互联网持续高速发展了二十年,各大互联网公司的用户红利已经到了天花板,很难靠较低的营销费用获得新的用户,大家都是刺刀见红花了大价钱才能从别的互联网公司抢到用户,而且用户的忠诚度还没有那么高,比如长视频公司、电商公司。但腾讯是个例外,用户黏性依然高的吓人。
2021年随着互联网版块的大幅下跌,很多人认为大厂们的好日子结束了,反垄断破坏了互联网行业的发展前景,但事实是相反的,反垄断的目的不是毁灭行业,而是规范行业向着正确的方向发展。
其二、发展前景在哪里
中国的互联网大厂发展前景在哪里?出海,开拓海外市场是一个好路子,腾讯、阿里巴巴、美团等大厂的海外业务占比都在10%这个数量级,而美国互联网巨头Facebook、亚马逊、谷歌等有50%多的业务来自海外,中国的同行们有个巨大的出海空间,不过出海不是一蹴而就的,面临着海外巨头的正面竞争。以前看过一些文章,腾讯、阿里等公司在东南亚一带做的很好,把中国模式移植过去,做一下本土化改造,也发展的不错。
还有个发展路子是产业互联网,腾讯参与的比较多,类似于基础建设。
其三、便宜啊
正式因为短期困境+反垄断调查+美股退市风波的影响,才能造就如今这么便宜的腾讯。
从趋势上看,选择现在出手是因为腾讯已经四五个月没有创新低了,在440-480这个区间震荡已有三轮,很有规律性,所以本次在震荡区间的下沿买入。
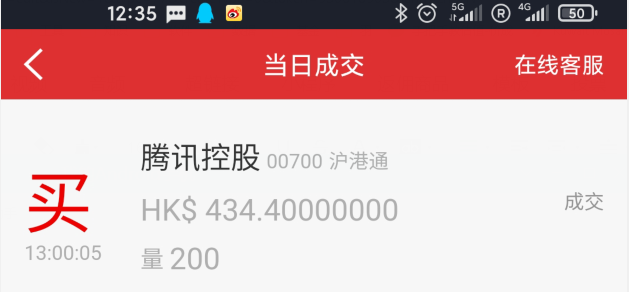
目前浮亏14%,成本控制的还不错,几个反弹估计就可以盈利了,如果短期涨幅过大,不排除卖出一手操作一下波段。

3月3日:腾讯:买入逻辑与估值分析(03-03)
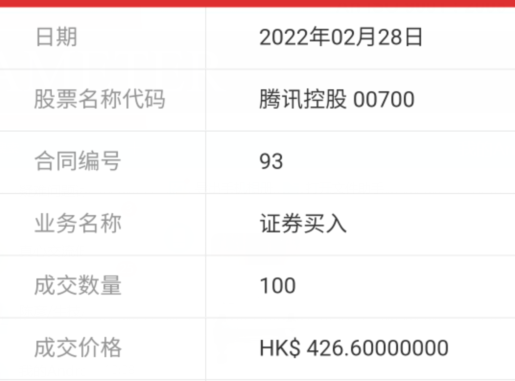
上周五(2月25日)我在426.6港币加仓了1手腾讯。把腾讯的持有成本降低到了500.6港币。
腾讯控股
1、仓位浮亏
互联网行业小鱼给的整体仓位是20%,目前持有的互联网行业仓位是腾讯控股和中概互联ETF。目前持有两者市值占总市值的比重为14.47%,相比前一段时间占比是有所下降的。
投入本金肯定是要多于这个数量,因为目前两者均处于浮亏状态,截止今天(3月3日)中概互联浮亏近25%,腾讯控股浮亏16%。投入本金的比例是,腾讯控股:中概互联=3.2:1,也就是在互联网领域我其实是更看好腾讯。
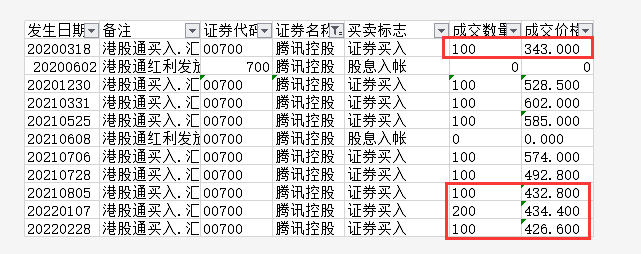
以下是我购买腾讯的交割记录表,总计买入9次,累积买入10手,其中第一次、和最后三次算是买在了底部区域,买在底部区域5手,占比50%,底部判断的还不错。
2、走势
腾讯控股去年2月份股价创历史新高达到了775.5港币,之后开启了一轮惨烈的下跌和震荡之旅,到现在已经有13个月的时间了。其中下跌持续了6个月,最大跌幅约48%;
去年8月份至今在430~500港币之间连续震荡了7个多月。极速下跌阶段加上长时间的震荡,说明股价对利空的反应已经比较迟钝,有点利空出尽的感觉,就看什么时候能够突破箱体,产生新一轮的上涨。
**价值是有的
**
最近著名投资大佬段永平分享了他再次加仓腾讯控股,这已经是他最近半年来第四次加仓腾讯;还有巴菲特的老搭档芒格先后三次加仓阿里,以及四季度一些知名基金经理披露也在加仓中概股,这个版块基本是在底部区域了。
政策方面也是趋于缓和的,按理说腾讯跌破前低的可能性非常小了,大概率未来有希望走出底部区域。最近的下跌估计与俄乌局势有关,如果因为俄乌局势导致进一步下跌,跌破前低410港币附近,小鱼大概还有1~3手的加仓能力,再多就真的没有啦。
小鱼自从研究投资以来,一直践行的就是左侧投资,主动买套,在价格下跌的过程中拉来价格区间,分批次建仓。这样的投资方式会导致出现一定的浮亏,如果价格区间没有搞好的话,还会出现比较大的浮亏,比如我的中概互联网投资在这方面就没有做好,起点定的太高,加仓比较密集,因此最大浮亏达到了25%。我相信从3~5年的长期视角来看,互联网行业依然是有很大投资价值的,有很大的概率涨一倍。
最后附上本次的交割单,实际买入是2月25日,港股下一个交易日交割。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(16 次)、回撤与浮亏(13 次)、仓位与资产配置(6 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。