
2022年3月五粮液:买入逻辑与估值分析合集
这篇月度合并版把2022年3月围绕「五粮液:买入逻辑与估值分析」发布的 2 篇记录合并成一份完整的阅读材料,时间从2022年3月28日到2022年3月31日,正文约 2073 字。
原文分别发布于2022年3月28日、2022年3月31日,下面按时间顺序排列,每一条都保留了当时写下的判断、操作与市场背景。
3月28日:五粮液:买入逻辑与估值分析(03-28)
今天又买了点五粮液,给大家汇报一下。
再次买入五粮液
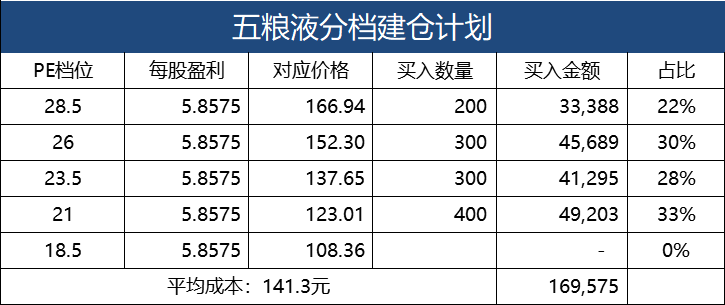
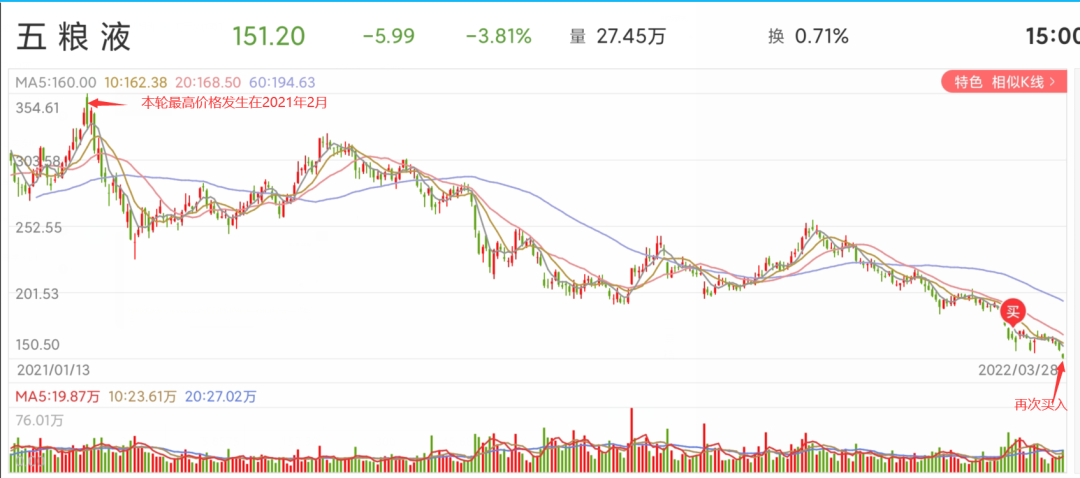
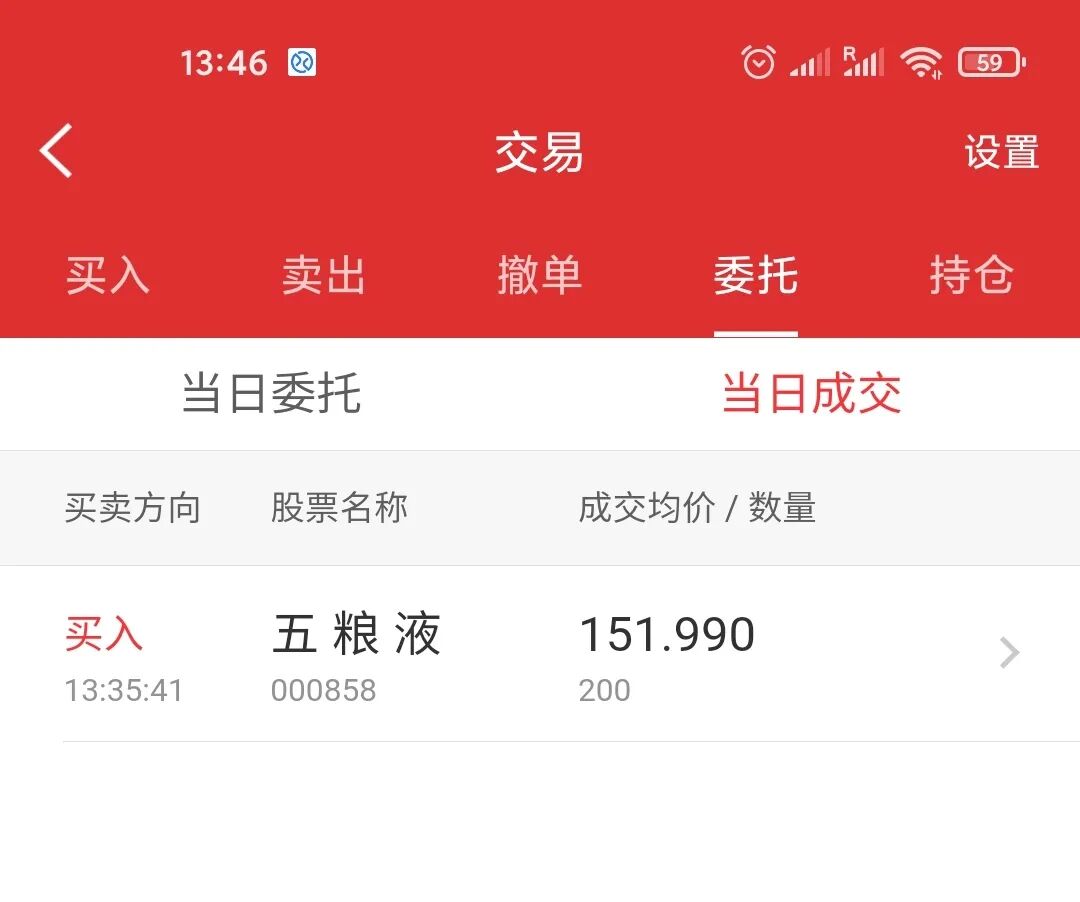
3月8日那天以168元的价格买入2手五粮液,对应的估值是28.5倍;今天我在152元附近再次买入2手五粮液,对应的估值是26倍左右,距离第一次买入价格跌幅也超过了10%,符合我做的加仓规划。
下图是我做的五粮液的加仓规划,按照规划第二次应该买入3手,为什么这次只买了2手呢,主要是考虑距离第一次加仓仅仅过去了20天,三周时间。价格方面算是拉开了,时间方面没有完全拉开,大的技术趋势方面五粮液依然还是处于下跌趋势。不着急慢慢来。
五粮液本轮最高发生在去年的2月份,最高价354元左右,截止到今天的收盘价151.2元,累积下跌了57%
白酒周期
最近看了一些研究资料,解释本轮白酒的大幅下跌,我认为有一定的道理。去年初的时候白酒的泡沫达到了顶峰,以茅台和五粮液为代表的高端白酒动辄五六十倍,甚至七八十倍。去年的下跌更多的是挤泡沫的过程。
今年特别是五粮液,在3月份跌破了30倍的行业估值中枢,可能与白酒面临一个下行周期有关系。用中证白酒指数的营业收入和净利润做一个图,可以发现作为消费品龙头的白酒也是有周期的。
上一轮白酒的周期底部发生在2014年-2016年,以茅台为例,茅台在这三年的净利润增速是1.4%、1%、7.8%,其他白酒公司出现负增长也不足为奇。本轮净利润增速的高点出现在去年的二三季度,现在明显是有个下降的趋势的。
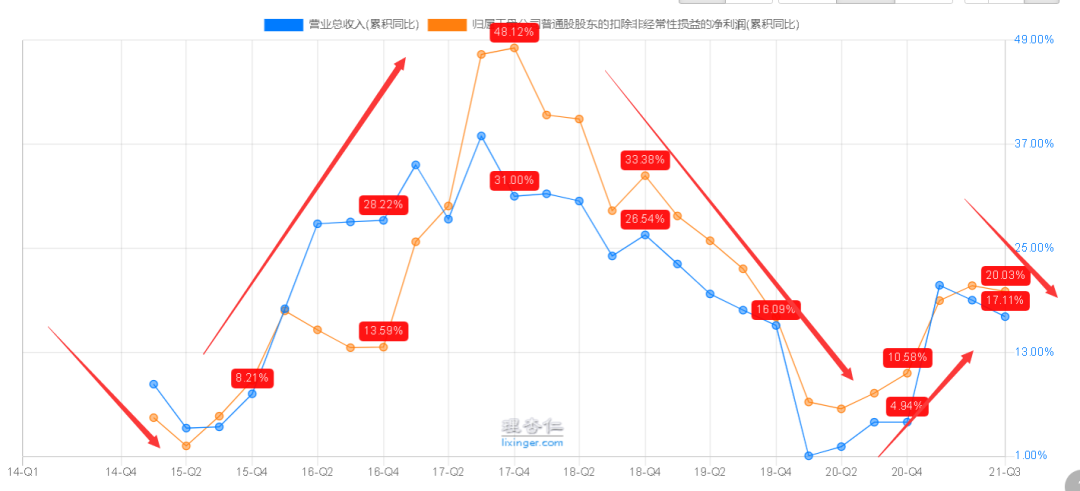
白酒周期说,我印象中是董宝珍提出来的,因为我关注了他的微博嘛,偶尔能够刷到他的视频。这个周期说对白酒来说算是一个比较大的利空,导致了白酒的下跌,对我来说是好事,让我有机会第一次买入白酒这样的优秀公司。
还有呢,我经过几年的投资学习和实践,对仓位控制方面有所心得,尽量不要过早的加满仓位,我是按照第一次建仓价格跌30%来做仓位规划的。第一次建仓价格168元,跌30%到了118元。相当于从最高的354元跌了67%。即使从第一次建仓价格跌40%,我依然还能拿出一定的资金加仓,怕什么,只要公司足够优质,未来一定会有丰厚的回报。

3月31日:五粮液:买入逻辑与估值分析(03-31)
最近写的几篇关于五粮液建仓的文章,同时也在雪球发表了,而且还被雪球做了推送,阅读量、点赞量、评论数量都特别多,只是一言难尽啊,评论里冷嘲热讽不在少数。今天继续写写五粮液,毕竟咱现在已经买入了两次,好好写。
五粮液竞争优势
3月21日的文章:开始分步建仓。谈了高端白酒行业的情况,可以确定的是未来若干年内,高端白酒依然是一门相当不错的生意,产能稀少,基本不愁卖,现金流充裕。下面谈谈五粮液的竞争优势。
1、高端品牌和优质稀缺产能
这个是五粮液最核心的竞争优势,这个优势远高于优秀的管理层、无所不在的销售渠道。如果没有这个核心优势,都是浮云。
高端品牌:
“五粮液”品牌源起于 1368 年,该品牌历史悠久,五粮液酒作为浓香型白酒典型代表,是中国当前最高档的白酒之一,同时也是公司核心品牌。公司五粮液的高端白酒品牌地位难以撼动,是公司最为核心的竞争壁垒之一。
五粮液从 1915 年的巴拿马万国博览会便开始扬名世界,至今多次荣获国内外众多重量级名酒相关奖项和称号。2021 年《世界品牌 500 强》五粮液排名位列中国全行业品牌第 20 位,食品与饮料行业第二,排名仅次于茅台。
说到品牌,其实五粮液在上个世纪80年代–本世纪10年代,是中国第一高端白酒品牌。后来随着公司管理层的错误策略,90年代积极扩产,大量低端基酒产能通过授权、特许加盟、租赁、买断以及 OEM 贴牌等方式培育出大量子品牌。严重透支了公司的品牌,对主品牌“五粮液”的美誉度形成了长期的不利影响。叠加过度依赖渠道商、“八项规定”等被茅台超越。
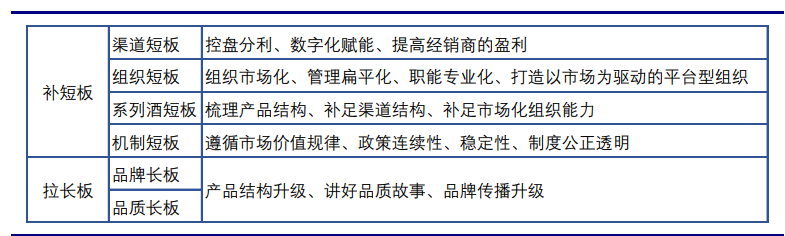
后五粮液公司在2017年启动二次创业,在多个层面补短板、拉长板,品牌重塑回归高端品牌。
无论如何五粮液依然是中国第二的高端品牌,足以支撑高端白酒的销售。
2、精简品牌,高低端双轮驱动
产品方面,针对公司发展历史上由于泛品牌战略导致的品牌冗杂、产品线过长等问题,近年来公司不断对其旗下品牌作减法,对不适应市场的品牌进行整顿。目前,在产品架构上,公司已逐渐梳理出了五粮液“1+3”及系列酒“4+4”为主的“五粮液+五粮系”双驱动模式。
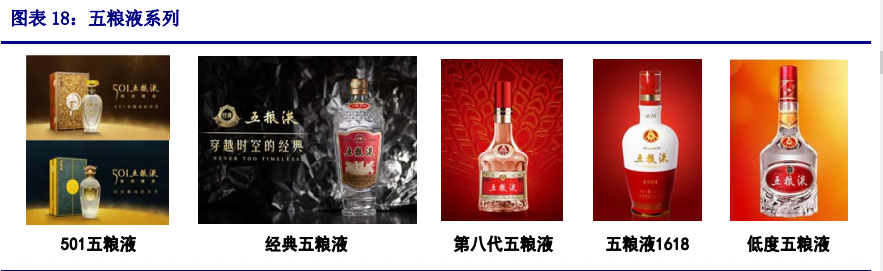
为进一步凸显五粮液核心品牌的高端定位, 2017 年起公司便进一步构建出五粮液“1+3”产品体系,其中“1”为做精做细核心经典大单品,“3”分别为围绕核心产品体系的三个延展维度:1)打造独特、稀缺、个性的高端五粮液系列;2)打造年轻化、时尚化、低度化的五粮液系列;3)打造全新的国际版的五粮液系列。当前公司“1+3”体系初步搭建已基本完成,随着近年来公司五粮液系列产品的陆续推出或升级,高端产品矩阵逐渐得到丰满。除了核心大单品经典 52 度五粮液(普五)以外,经典五粮液、501 五粮液、五粮液 1618 及低度五粮液等重点产品也进一步完善了公司的高端产品矩阵。
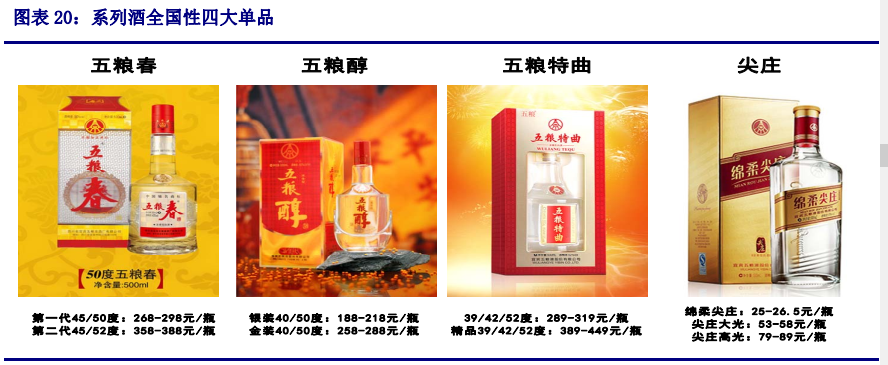
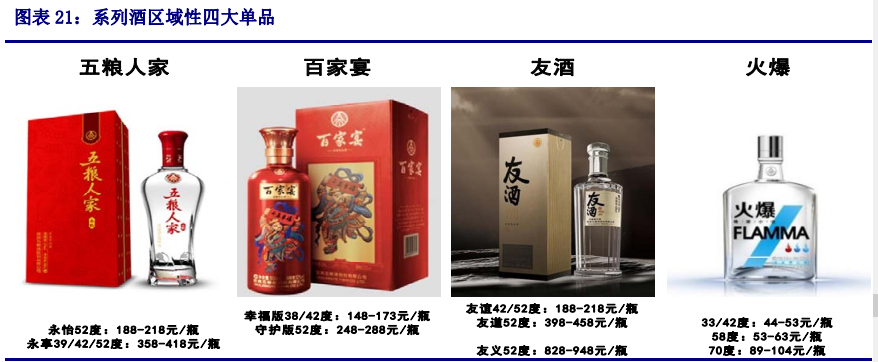
“ 4+4”的品牌矩阵。其中包括了五粮春、五粮醇、五粮头特曲、尖庄 4 个全国性大单品,以及五粮人家、百家宴、友酒、火爆 4 个区域性单品。
相对折价
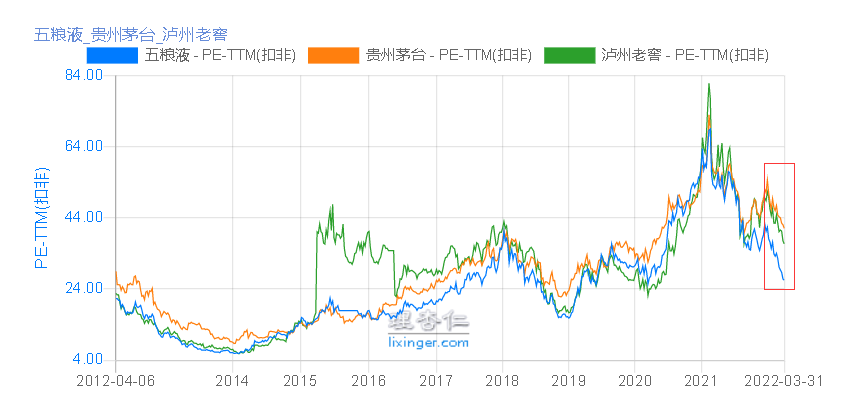
众所周知中国白酒行业三大高端品牌,茅台、五粮液、泸州老窖,这三都是我们的潜在投资对象,为啥咱投资五粮液呢,无他,估值相对较低,五粮液相对茅台和泸州老窖有较为明显的折价。
下图是茅台、五粮液和泸州老窖三家公司的估值对比图,从去年三季度开始,五粮液相对其他两家出现了明显的折价,目前茅台41倍PE,泸州老窖37倍PE,而五粮液仅仅只有26倍PE多一点,折价相当明显吧。下一篇文章我们来分析一下折价的原因。
合集说明
把分散的记录合并成一篇,是因为同一主题下逐篇发布的短记录重复度很高:核心方法论、风险提示和组合链接在每篇里都会重复出现一次,读者很难从单篇里看出完整脉络。合并后同样的信息只讲一遍,真正有增量的是不同时间点的数据与判断。
从内容分布看,这一段时间的记录集中在买入与建仓(16 次)、估值判断(5 次)、仓位与资产配置(3 次)。
需要如实说明的是,合并会丢掉原有的发布时间线:单篇之所以有价值,是因为它记录了当时市场环境下即时的想法;合并后它们统一呈现为一个合集页面。如果你关心的是「什么时候写下了哪个判断」,应该回到雪球或公众号的原始发布记录;如果你只想要一套完整的方法论与复盘,合集的阅读效率更高。